

Група GLS призупиняє поставки на Близький Схід та бореться зі страйками в Італії – тривога для європейських експортерів
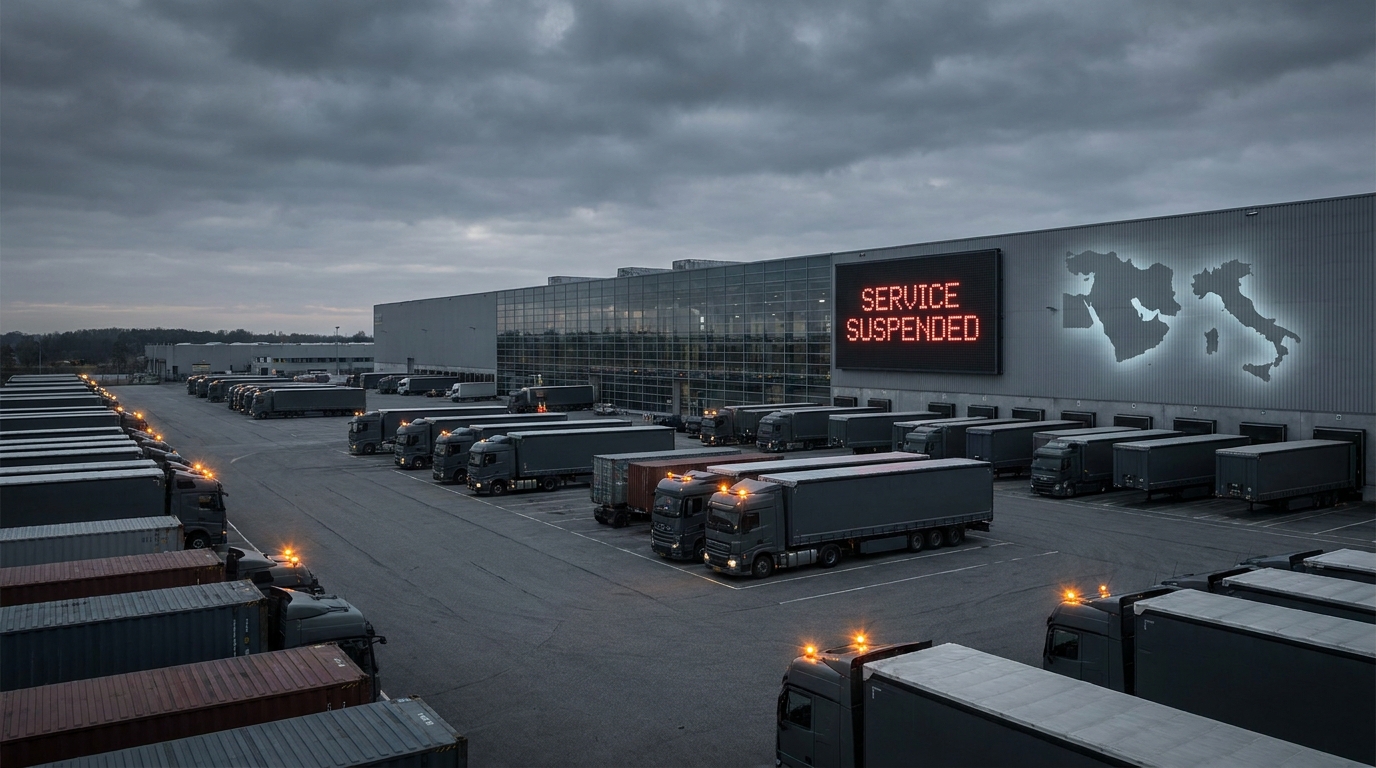
Наприкінці квітня 2026 року логістичний оператор GLS Group через свою французьку дочірню компанію GLS France опублікував серію оперативних оголошень, які мають привернути увагу кожного менеджера ризиків та власника бізнесу, що працює в секторі експорту чи імпорту в Європі. Зміст цих оголошень є чітким та тривожним: сім країн Близького Сходу зазнали повного призупинення логістичних послуг, а тривалі страйки на Італійському півострові паралізують італійську мережу розподілу. У поєднанні зі структурними проблемами на британсько-ірландських маршрутах та новими правилами імпорту в Сполучених Штатах ця ситуація створює надзвичайно несприятливу ситуацію.rodoопераційне середовище для європейських ланцюгів поставок.
Повне призупинення операцій на Близькому Сході – високий рівень тривоги
Безсумнівно, найдраматичнішою новиною, оголошеною GLS Group, є рішення призупинити всі транспортні послуги для широкої групи країн Близького Сходу. Це безпрецедентне рішення зумовлене триваючими військовими операціями в регіоні, інтенсивність та географічний масштаб яких перешкоджають безпечним та ефективним логістичним операціям. Список країн, на які поширюється призупинення, включає:
- Бахрейн
- Об'єднані Арабські Емірати
- Ірак
- Іран
- Кувейт
- Ліван
- катар
Географічний масштаб цього призупинення вражає, охоплюючи як ринки з відносно обмеженою торгівлею з Європою, так і абсолютно необхідні експортні напрямки. Об'єднані Арабські Емірати (з Дубаєм як глобальним центром реекспорту та фінансування) та Катар є одними з найважливіших ринків поза ЄС для багатьох європейських компаній у секторах машинобудування, технологій, фармацевтики та предметів розкоші. Експорт до цих країн часто характеризується високою вартістю одиниці продукції та тривалими циклами платежів, а це означає, що будь-які перебої в постачанні тягнуть за собою пропорційно значні фінансові наслідки.
Для європейських експортерів реальність перебоїв у постачанні означає, перш за все, негайне заморожування обігового капіталу. Товари, вироблені, упаковані та готові до відвантаження, залишаються на складах, що створює витрати на зберігання, не запускаючи жодного грошового потоку. У бізнес-моделі, де рахунок-фактура виставляється після підтвердження доставки або навіть після того, як вона фізично досягає одержувача, затримка в ланцюжку поставок безпосередньо затримує належний платіж, і тому дохід не з'являється в межах запланованого фінансового вікна.
Варто наголосити, що ескалація військового конфлікту на Близькому Сході не є тимчасовим явищем, яке можна класифікувати як операційний інцидент. Ми маємо справу зі структурним збоєм, який може тривати тижнями або навіть місяцями. Для компаній, які спрямували значну частину свого експортного портфеля в регіон, і чиї доходи від арабських ринків перевищують безпечний поріг диверсифікації, який аналітики ризиків оцінюють у 20-25% від загального доходу, це ризикує потрапити у спіраль технічної неплатоспроможності.
Вплив блокади Близького Сходу на ринок страхування торговельних кредитів
Рішення GLS Group повністю призупинити свої послуги – це сигнал, який досягне – якщо ще не досяг – столів страховиків торговельного кредитування. Компанії зі страхування торговельного кредитування мають власні системи раннього попередження, але оперативні оголошення від великих логістичних операторів надають їм чітке, ринково-орієнтоване підтвердження ескалації ризиків. Очікується, що найближчими тижнями провідні компанії в цьому секторі – Euler Hermes (Allianz Trade), Coface та Atradius – почнуть переглядати кредитні ліміти, надані організаціям зі значним впливом на ринки Близького Сходу.
Зменшення або повне скасування кредитного ліміту страховиком кредитів означає, що постачальник втрачає свою гарантію для даного клієнта. На практиці торгівля більше не застрахована, і постачальник стикається з вибором: або продовжувати продаж без гарантії (беручи на себе повний кредитний ризик), або призупинити поставки, що посилює проблеми з ліквідністю як для компанії, так і для клієнта. Це класична самореалізуюча криза ліквідності.
Страйки в Італії – параліч у серці європейської економіки
Паралельно з драматичними подіями на Близькому Сході, європейський логістичний сектор стикається з серйозною внутрішньою кризою. GLS Italy, італійська дочірня компанія групи, повідомила про триваючі страйки робітників, які суттєво порушують стандартну роботу її дистриб'юторської мережі. Збої впливають на всі ключові вузли логістичного процесу: збір вантажів від відправників, фізичну доставку кінцевим одержувачам, а також вантажно-розвантажувальні операції на перевантажувальних терміналах. Це особливо важливо для компаній, що працюють на міжнародному рівні.rodoНаслідки італійських страйків не обмежуються кордонами країни – вони поширилися на європейські транзитні вузли, порушуючи потік товарів по всій континентальній мережі.
Роль Італії в європейському ланцюжку поставок є фундаментальною і часто недооцінюється компаніями з інших ринків. Італія є третьою за величиною економікою єврозони, з сильно розвиненою машинобудівною промисловістю (особливо в так званому Моторна долина та промисловий трикутник Мілан-Турин-Генуя), провідну позицію у світовій моді та дизайні, а також динамічний фармацевтичний сектор. Водночас італійська економіка тісно інтегрована з європейською моделлю виробництва «точно в строк», особливо у відносинах з Німеччиною, Францією та країнами Центральної Європи.
Модель «Точно в строк» базується на фундаментальній передумові: компоненти та вузли потрапляють на виробничу лінію саме тоді, коли це необхідно, що усуває необхідність утримання дорогих буферних запасів. Будь-яке порушення графіків поставок, навіть короткочасне, призводить до зупинки виробництва, а отже, до збитків, які у багато разів перевищують вартість затриманої поставки. У таких випадках клієнти майже автоматично ініціюють процедури претензій та договірних штрафів, що, у свою чергу, призводить до затримки платежів за неоплаченими рахунками-фактурами. Для постачальника, який працює з низькою маржею та не має значних грошових резервів, такий сценарій може перерости в серйозну кризу ліквідності протягом кількох тижнів.
Додаткові фактори ризику – нормативні акти Ірландії, Великої Британії та США
Картина операційних ризиків, що вимальовується в оголошеннях GLS від кінця квітня 2026 року, поширюється не лише на Близький Схід та Італію. Варто зазначити дві додаткові проблемні області, які, хоча й менш драматичні, можуть мати суттєве значення для компаній, що працюють на певних ринках.
Ірландський маршрут – чутливість до погодних умов
Логістична служба Республіки Ірландія зазнала структурних змін: товари більше не перевозяться транзитом через Велику Британію, а натомість відправляються безпосередньо морем. Це рішення, спочатку впроваджене у відповідь на ускладнення після Brexit, виявляється дуже чутливим до погодних умов в Ірландському морі та протоці Святого Георгія. Вантажі, що застрягли на суднах під час штормів або закритих портів, призводять до затримок, які важко передбачити та практично неможливо компенсувати наземними транспортними засобами.
З фінансової точки зору, затримки доставки означають зміну у визнанні доходів у бухгалтерському обліку. Для компаній, які використовують системи, що базуються на даті доставки, затримка доставки на один тиждень може означати затримку платежу на весь звітний період, особливо для підрядників зі суворими термінами затвердження рахунків-фактур.
Нові правила імпорту в Сполучених Штатах
Оголошення GLS також сигналізують про зміни в правилах імпорту, що застосовуються до ринку США. Група обіцяє підтримку відправникам вантажів у адаптації до нових вимог, але кожна зміна в регулюванні — навіть, здавалося б, технічна — тягне за собою реальні витрати для експортерів. Необхідність підготовки додаткової документації, сертифікатів або декларацій відповідності збільшує непрямі витрати на торговельну операцію. У моделі, де прибутковість експорту до США вже обмежена обмінним курсом та жорсткою ціновою конкуренцією, додаткове регуляторне навантаження може визначати прибутковість окремих контрактів.
Феномен «ідеального шторму» – коли накопичуються ризики
Аналіз оголошень GLS Group від кінця квітня 2026 року призводить до тривожного висновку: ми маємо справу з рідкісним, але надзвичайно небезпечним явищем накопичення незалежних факторів ризику за короткий проміжок часу. Військовий конфлікт на Близькому Сході, соціальні заворушення в одній з найбільших економік ЄС, структурні зміни на атлантичних маршрутах та нові регуляторні бар'єри для доступу до американського ринку – кожна з цих подій окремо була б серйозним викликом. Їх одночасне виникнення створює...rodoситуація, яку аналітики ризиків називають «ідеальним штормом».
За таких умов тиск ліквідності поширюється по ланцюгах поставок, подібно до ударної хвилі. Компанія А, не маючи змоги доставити товари до ОАЕ, не виставляє рахунок-фактуру та не отримує оплату. Таким чином, компанія А відкладає виконання власних зобов'язань перед компанією B, виробником комплектуючих в Італії. Компанія B, яка вже стикається із затримками, спричиненими страйками, втрачає подальший грошовий потік і починає мати труднощі з обслуговуванням свого кредиту на поповнення оборотного капіталу в банку. Банк, у свою чергу, посилює умови фінансування, що компанія B відчуває як додатковий дефіцит ліквідності. Таким чином, локальні операційні збої перетворюються на системну платіжну кризу, що охоплює цілі сектори та ланцюги створення вартості.
Перспектива бізнес-ризиків – що це означає для вашого бізнесу?
Оперативні оголошення від великих логістичних операторів, таких як GLS Group, є одними з найперших і найнадійніших показників майбутніх проблем з ліквідністю в роздрібному секторі. Вони випереджають достовірні економічні дані — повідомлення про затримки платежів, заявки на реструктуризацію та банкрутства — на тижні або місяці. Тому вони є безцінним джерелом раннього попередження для компаній, що надають торговельні кредити та управляють дебіторською заборгованістю.
У контексті описаних збоїв, особливу увагу слід звернути на компанії, які:
- Їхній портфель включає дебіторську заборгованість від дебіторів з експортного сектору, ключовими ринками якого є країни Близького Сходу, зокрема ОАЕ, Катар та Кувейт.
- Вони співпрацюють з компаніями з італійського автомобільного, модного, машинобудівного та фармацевтичного секторів, які безпосередньо постраждали від страйків.
- Вони фінансують діяльність експортерів, що обслуговують ірландський ринок або експортують до США, де зміни в нормативних актах можуть тимчасово збільшити операційні витрати.
- Вони надають торговельні кредити суб'єктам господарювання з низьким рівнем географічної диверсифікації доходів та обмеженими грошовими резервами.
Для таких контрагентів ймовірність затримки платежів протягом 30–60 днів після посилення описаних збоїв значно вища, ніж можна було б припустити, виходячи з їхнього історичного профілю платежів. Історія платежів, що склалася в умовах стабільної економічної ситуації та безперешкодних торговельних шляхів, може виявитися неадекватним предиктором поведінки в умовах багатофакторної операційної кризи.
Рекомендації для ризик-менеджерів та кредиторів
У відповідь на описану ситуацію рекомендуємо вжити наступних профілактичних заходів:
- Миттєвий огляд вашого портфеля дебіторської заборгованості з точки зору географічного впливу ключових боржників. Виявлення організацій, які сильно залежать від близькосхідних коридорів або італійських ланцюгів поставок, має стати пріоритетом у найближчі дні.
- Перевірка поточних кредитних лімітів зі страховиками дебіторської заборгованості за торговими операціями. Варто заздалегідь зв'язатися з брокером або безпосередньо зі страховиком, щоб дізнатися їхню поточну позицію щодо лімітів на підрядників з вищим профілем ризику.
- Прискорення процедур стягнення м’якої заборгованості для боржників, які стикаються з порушеними коридорами платежів. Ввічливі нагадування, телефонні дзвінки з підтвердженням термінів та домовленості про графік авансових платежів можуть значно зменшити ризик довгострокової заборгованості.
- Перегляд комерційних умов у нових контрактах з підрядниками, що піддаються описаному ризику – розгляд питання скорочення термінів оплати, запровадження авансових платежів або вимог щодо забезпечення транзакцій (акредитиви, банківські гарантії).
- Моніторинг операційних повідомлень великі логістичні оператори як частина звичайної системи раннього попередження для управління кредитними ризиками. Така інформація, як оголошення GLS, що обговорюються тут, часто є загальнодоступною та являє собою цінний безкоштовний аналітичний ресурс.
- Діалог з ключовими боржниками — Варто проактивно зв’язуватися з діловими партнерами, які працюють у постраждалих секторах, та дізнаватися про їхню оцінку власної ситуації з ліквідністю. Прозора комунікація дозволяє заздалегідь планувати потенційні сценарії реструктуризації.
Підсумки
Оголошення GLS Group від кінця квітня 2026 року – це не просто повідомлення про поточні операційні труднощі. Вони є симптомом глибшої, багатогранної кризи, яка, якщо її не розпізнати достатньо вчасно, може перерости в серйозні проблеми з ліквідністю для багатьох суб'єктів європейської роздрібної екосистеми. Повне призупинення послуг на Близький Схід та параліч італійської мережі дистрибуції, спричинені страйками, – це події такого масштабу та серйозності, що вони повинні бути в центрі уваги кожного фахівця з управління ризиками та дебіторською заборгованістю.
Європейський транспортно-логістичний сектор є барометром економічних умов та провідним індикатором фінансових проблем корпорацій. Коли великий, надійний логістичний оператор повідомляє про збої такого масштабу, це сигналізує про час для превентивних, а не реактивних дій. Компанії, які сьогодні вживають заходів для забезпечення своєї дебіторської заборгованості та перевірки своїх кредитних портфелів, будуть у значно кращому становищі, ніж ті, хто чекає на точні дані про неплатоспроможність своїх підрядників.










