

Сухий Рейн 2026: Криза на водних шляхах Європи впливає на ланцюги поставок та ліквідність компаній
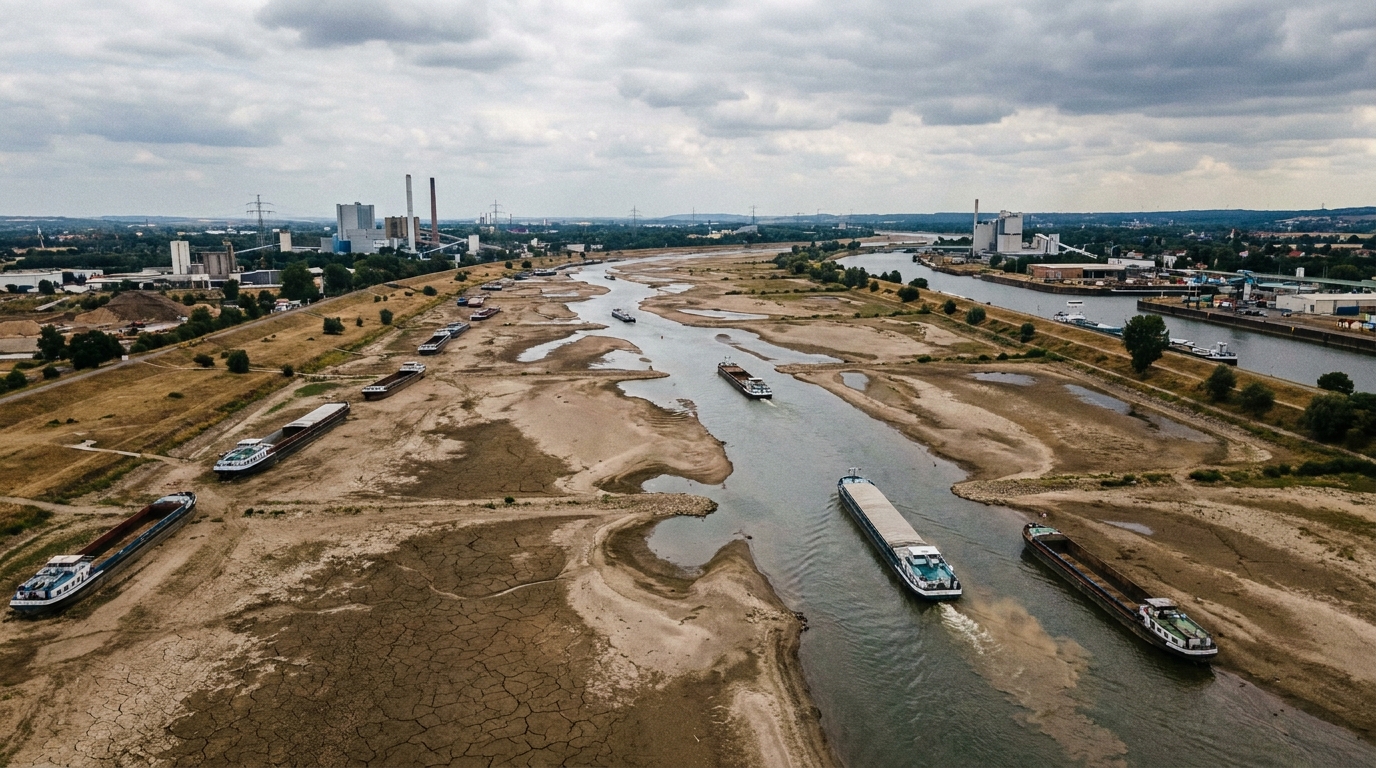
У серпні 2026 року європейська транспортна та логістична галузь зіткнулася з надзвичайно серйозною операційною кризою. Історично низький рівень води на Рейні — головній внутрішній судноплавній артерії континенту — призвів до різкого скорочення пропускної здатності річкових перевезень, що викликало ланцюгову реакцію зростання вартості вантажних перевезень, затримок доставки та зростаючого фінансового тиску на сотні європейських підприємств. Те, що почалося як метеорологічне явище, швидко перетворилося на стрес-тест для всієї архітектури європейських ланцюгів поставок.
Рейн як економічна артерія Європи – які ризики її блокування?
Рейн — не звичайна річка. Це один із найважливіших логістичних маршрутів на Старому континенті, що з'єднує промислові центри Німеччини, Франції та Швейцарії з основними морськими портами на Північному морі, насамперед Роттердамом та Антверпеном. Щорічно цим водним шляхом перевозяться десятки мільйонів тонн товарів: вугілля, залізна руда, хімікати, паливо, зерно та промислові компоненти. Вартість річкових перевезень у багато разів нижча, ніж автомобільні чи залізничні альтернативи, що протягом десятиліть робило Рейн наріжним каменем прибутковості багатьох галузей європейської важкої промисловості.
Коли рівень води падає нижче економічно вигідних експлуатаційних порогів, вся система починає руйнуватися. Саме це Європа пережила влітку 2026 року — і не вперше. Подібні, хоча й менш серйозні, епізоди траплялися у 2003, 2018 та 2022 роках, що чітко демонструє посилення кліматичної тенденції, яку логістична галузь повинна системно вирішувати.
Місткість барж падає до 20 відсотків – що це означає на практиці?
Ключовим параметром, що ілюструє масштаб кризи, є різке зниження місткості суден. За нормальних водних умов внутрішні баржі працюють на повну або близьку до неї потужність. У серпні 2026 року, за критично низького рівня води в критичних точках вимірювання, таких як відомий водомірний пост Кауб у Німеччині, місткість багатьох суден впала до лише однієї п'ятої від нормальної. На практиці це означає, що для перевезення тієї ж кількості вантажу потрібно вп'ятеро більше рейсів або вп'ятеро більше барж.
Фінансові наслідки є негайними та серйозними. Судновласники, що працюють на Рейні, запровадили так звані субсидії за низький рівень води (Ang. низькі доплати за воду), які, залежно від ділянки річки та типу вантажу, можуть багаторазово перевищувати стандартну фрахтову ставку. Фрахтові ставки за перевезення тонни вантажу, які зазвичай коливаються близько десятка євро, зросли до кількох десятків, а в деяких випадках навіть до понад сотні, під час піку кризи. Ці витрати в основному поглинаються виробниками та імпортерами — суб’єктами господарювання, які не можуть переглядати ціни з клієнтами в стислі терміни.
Для менеджерів ризиків та кредитних аналітиків це серйозний сигнал тривоги. Компанії, що залежать від річкового транспорту, особливо ті, що мають відносно низьку операційну рентабельність, можуть перейти від прибуткових до збиткових за лічені тижні, якщо вони не мають належних запобіжних заходів.
Міграція вантажів на автомобільні та залізничні дороги – перевантажена інфраструктура як друге вузьке місце
Природною реакцією на параліч річкових перевезень є переведення вантажів на альтернативні види транспорту. Логістичні компанії та їхні клієнти почали масово шукати доступні вантажівки, вагони та інші транспортні ресурси, щоб врятувати графіки доставки. Однак реальність виявилася жорстокою: європейська дорожня та залізнична інфраструктура вступила в кризу Рейне вже значно перевантаженою.
Дефіцит водіїв вантажівок, який роками переслідує галузь TSL по всій Європі, стає дедалі гострішим. На спотовому ринку не вистачає вантажівок, а ціни на них різко зросли через раптове зростання попиту. Водночас залізничні вузли, особливо ті, що обслуговують інтермодальні перевантажувальні термінали, зіткнулися з перевантаженнями. Пропускна здатність вантажних ліній у Німеччині та Нідерландах, яка вже й так перевантажена, не змогла поглинути додаткові обсяги без значних затримок.
Результатом стало створення своєрідного подвійне вузьке місце: спочатку на річці, потім на суші. Компанії, які вирішили швидко реорганізувати свої ланцюги поставок, дорого за це заплатили, як вищими тарифами, так і втратою часу на організацію альтернативної логістики. Ті, хто зволікав або не мав достатніх операційних та фінансових ресурсів, зазнали значних затримок у доставці сировини та компонентів.
Найбільш вразливі сектори: хімічна промисловість, металургія та енергетика
Криза вдарила по різних галузях промисловості з різним ступенем серйозності, але деякі з них опинилися в особливо складному становищі.
Хімічна промисловість
Німеччина та країни Бенілюксу є європейським центром хімічного виробництва. Більшість великих хімічних заводів, розташованих уздовж долини Рейну, залежать від регулярних поставок основної сировини — нафтопродуктів, неорганічних кислот та промислових газів. Обмеження річкового транспорту створюють реальну загрозу простою виробництва. Крім того, через свою природу деякі хімічні речовини нелегко транспортувати автомобільним або залізничним транспортом, що вимагає спеціалізованого рухомого складу, наявність якого обмежена.
Металургія та сталеливарна промисловість
Великі сталеливарні заводи в долині Рура та на сході Франції є величезними споживачами коксівного вугілля та залізної руди, що транспортуються водою з морських портів. Навіть кілька тижнів перебоїв з постачанням можуть призвести до скорочення подачі сировини до доменної печі, що призведе до величезних технологічних та експлуатаційних витрат. Зупинка та повторний запуск доменної печі – це дорога та трудомістка операція, процес, який компанія не може собі дозволити часто повторювати.
Традиційна енергетика
Деякі вугільні електростанції досі працюють у Європі, зокрема як резервні потужності. Транспортування енергетичного вугілля баржами є одним із найдешевших доступних методів. Простої на Рейні призводять до вищих витрат на паливо, що на регульованому або контрактному енергетичному ринку може означати експлуатаційні збитки для операторів таких електростанцій.
Правові та договірні аспекти: форс-мажор та перегляд договорів
Рейнська криза порушила низку складних правових питань, які безпосередньо впливають на учасників транспортно-логістичної галузі. Багато договорів перевезення вантажів та поставок містять положення форс мажор — форс-мажорні обставини — які теоретично захищають сторони від наслідків подій, які неможливо передбачити або контролювати. Однак на практиці застосування цих положень може бути предметом юридичних спорів.
Ключове питання полягає в тому, чи можна систематично повторювані посухи на Рейні, які неодноразово фіксувалися протягом останніх двох десятиліть, все ще вважати непередбачуваними подіями, чи вони стають передбачуваним операційним ризиком, підготовка до якого лежить на вантажовідправниках та експедиторах. Відповідь на це питання визначатиме, хто нестиме витрати, пов'язані із затримками та відхиленнями від контрактів.
Для логістичних компаній та їхніх клієнтів це означає перегляд чинних контрактів та, де це можливо, перегляд умов, включаючи пункти щодо навігаційних умов. Багато компаній були змушені укладати зміни до контрактів або домовлятися про подовження термінів доставки, що спричиняє додаткові адміністративні та юридичні витрати.
Ризик ліквідності та наслідки для ринку корпоративного боргу
З точки зору аналізу фінансових ризиків – і саме цієї точки зору ми дотримуємося на платформі EURODEBT.eu – криза на Рейні дає кілька важливих сигналів, які не слід недооцінювати.
Перш за все, раптові та непередбачені стрибки логістичних витрат Вони становлять пряму загрозу фінансовій ліквідності підприємств. Компанії, які планували свої логістичні бюджети на початку року, виходячи з нормальної доступності Рейну, зіткнулися з транспортними витратами, які в серпні були в кілька разів вищими. Ця невідповідність між планом і реальністю зумовлює необхідність пошуку додаткового короткострокового фінансування — кредитних ліній, факторингу або інших інструментів ліквідності. Компанії з жорсткими структурами фінансування можуть мати труднощі з отриманням цих коштів на прийнятних умовах.
по-друге, зниження виробництва та затримки поставок призводить до ризику договірних штрафів та претензій з боку підрядників. Навіть якщо компанія успішно посилається на форс-мажор, сама процедура захисту вимагає часу та коштів. У крайніх випадках це може призвести до розірвання ключових контрактів та втрати стратегічних клієнтів.
По-третє, ринок повинен контролювати стан емітентів корпоративного боргу у логістичному, хімічному та сталеливарному секторах щодо потенційного погіршення коефіцієнтів обслуговування боргу. Компанії, яким зазвичай вдавалося погасити свої зобов'язання, можуть у разі кризи витрат перевищити порогові значення, зазначені в їхніх кредитних ковенантах, що може запустити захисні механізми для банків та власників облігацій.
Структурна слабкість системи: чи засвоїть Європа уроки?
Кожна наступна посуха на Рейні виявляє ту саму глибоко вкорінену слабкість європейських ланцюгів постачання: надмірну залежність від одного транспортного маршруту, відсутність достатніх буферів та планів дій у надзвичайних ситуаціях. Роками логістична галузь отримувала вигоду від низької вартості річкових перевезень, оптимізуючи свої операційні моделі для підвищення ефективності за сприятливих умов. Ціна такої оптимізації проявляється саме в моменти кризи.
Експерти вказують на кілька напрямків необхідних адаптацій:
- Інвестиції в судна з меншою осадкою — Нові покоління внутрішніх барж, призначених для роботи за низького рівня води, можуть значно зменшити вразливість до посухи. Однак така модернізація флоту вимагає часу та мільярдів доларів капітальних витрат.
- Диверсифікація маршрутів постачання — Компанії повинні заздалегідь визначити альтернативні транспортні маршрути та будувати відносини з постачальниками мультимодальних послуг, а не використовувати їх лише як резервний варіант.
- Стратегічні запаси — підтримка буферів сировини та напівфабрикатів на рівні, що дозволяє здійснювати виробництво протягом кількох тижнів без зовнішніх поставок, є витратами, які, однак, можуть захистити від багаторазово більших збитків під час кризи.
- Пункти про індексацію та страхування в контрактах — дедалі більше компаній вирішують запровадити механізми автоматичного коригування цін у своїх фрахтових контрактах залежно від рівня води та придбати спеціалізоване страхування навігаційних ризиків.
Однак, реалізація цих пропозицій вимагає координації на галузевому та регуляторному рівнях. Одна компанія, навіть велика, не може самостійно усунути системний ризик. Потрібна активна європейська політика — як щодо адаптації водної інфраструктури, так і щодо підтримки інвестицій у флот, адаптований до зміни клімату.
Короткостроковий прогноз: обережний оптимізм за таких обставин
Наприкінці серпня 2026 року опади в басейні Рейну принесли деяке полегшення — рівень води дещо підвищився в ключових точках, що дозволило збільшити пропускну здатність барж. Однак галузеві експерти погоджуються: це полегшення є тимчасовим і недостатнім, щоб компенсувати наслідки кризи, що тривала кілька тижнів.
Логістичне відставання, що накопичилося у серпні, відчуватиметься ще тижнями і навіть місяцями. Компанії повинні відновлювати складські резерви, вирішувати виробничі заборгованості та фінансово долати наслідки кризи. Для експедиторів та вантажовідправників це час інтенсивної операційної роботи, і водночас момент, коли виявляться фінансові слабкості суб'єктів господарювання, які були подолані, а не лише постраждали від кризи.
Висновки для ризик-менеджерів та учасників фінансового ринку
Рейнська криза 2026 року дає кілька практичних уроків, які слід відобразити в методологіях оцінки ризиків та кредитній політиці для суб'єктів господарювання в секторі річкового транспорту та галузях, залежних від річкового транспорту.
Понад усе, гідрологічний ризик слід розглядати як повноцінний елемент оцінки операційного ризику логістичні компанії та їхні клієнти, а також геополітичні, валютні та регуляторні ризики. Оцінюючи кредитоспроможність компаній, що залежать від Рейну, варто проаналізувати їхні плани дій у надзвичайних ситуаціях та ступінь диверсифікації логістики.
по-друге, Договірні угоди, укладені з транспортними компаніями, повинні бути перевірені на предмет положень щодо умов судноплавстваВідсутність таких положень або їх несприятливе тлумачення може означати, що у разі чергової посухи суб'єкт господарювання нестиме повні логістичні витрати без можливості розподілити їх між постачальником транспортних послуг.
по-третє, Хімічний та металургійний сектори Німеччини, Австрії та Швейцарії заслуговують на особливу увагу з боку аналітиків боргових відносин. у контексті моніторингу коефіцієнтів ліквідності та обслуговування боргу в решту місяців 2026 року. Наслідки Рейнської кризи проявляться в квартальних результатах із затримкою – і саме тоді вони можуть здивувати ринок.
Сухий Рейн – це не просто фотографія потрісканого русла річки в соціальних мережах. Це серйозна, вимірювана загроза прибутковості та платоспроможності десятків суб'єктів господарювання на європейському ринку. Ті, хто вчасно розпізнає це та правильно оцінить у своїх моделях ризику, отримають перевагу. Ті, хто це ігнорує, можуть бути здивовані наслідками, які проявляться саме в найневідповідніший момент.










