

Кінець дії пільг на пальне з 1 липня 2026 року: тривога для польських перевізників та підвищений ризик банкрутства в галузі TSL
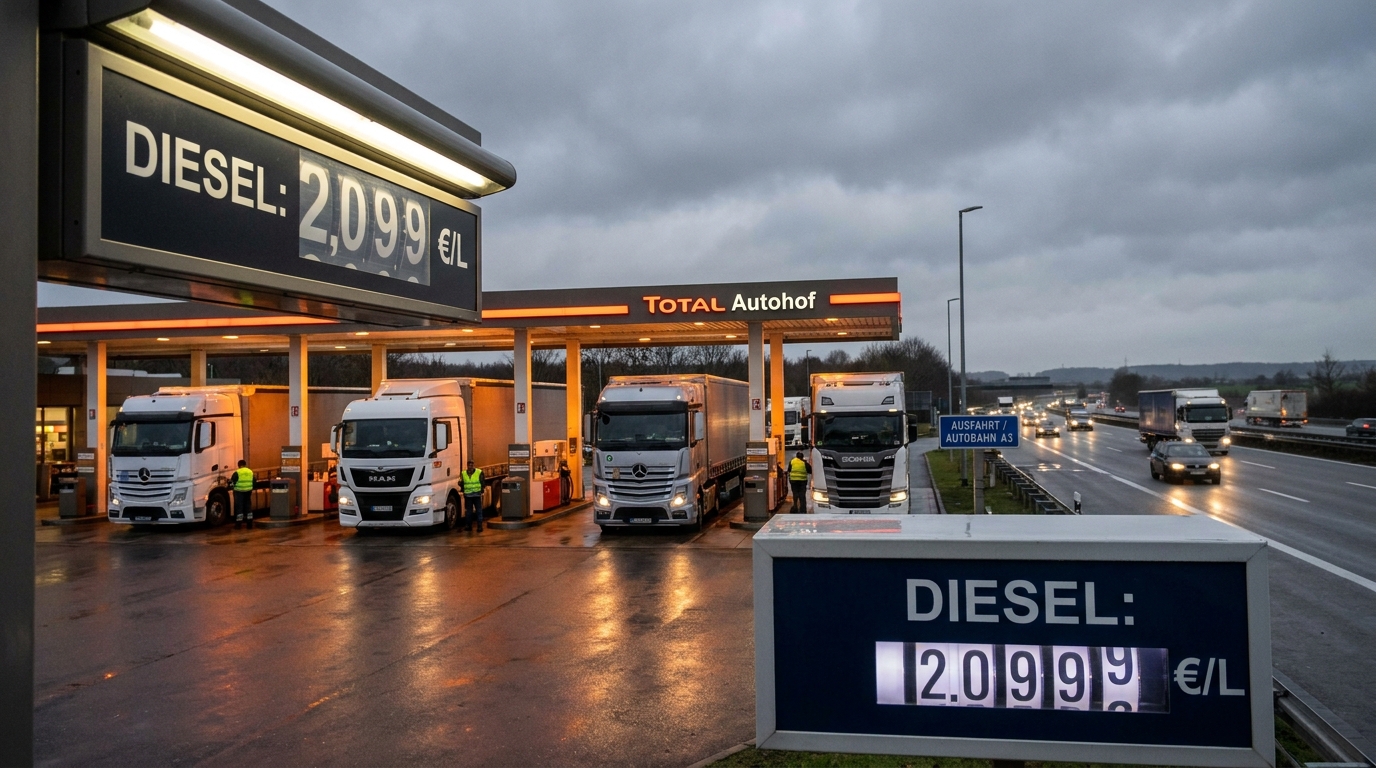
З 1 липня 2026 року європейський ринок автомобільних перевезень зіткнеться з одним із найзначніших фіскальних потрясінь за останні роки. У Німеччині — логістичному центрі континенту та надзвичайно важливому транзитному коридорі для польських компаній TSL — тимчасове зниження енергетичного податку на паливо, запроваджене як полегшення ринку, закінчиться. Ефект буде негайним: ціни на дизельне паливо на заправках за західним кордоном зростуть приблизно на 14–17 центів за літр. Для транспортної, експедиційної та логістичної галузі, яка працює з мінімальною маржею та обмеженим обіговим капіталом, ця зміна є не просто статистичним коригуванням витрат — вона створює реальну загрозу для платоспроможності десятків суб'єктів господарювання.
Що саме закінчується 1 липня 2026 року?
Протягом останніх кількох років Німеччина тимчасово знижувала федеральний енергетичний податок (Energiesteuer) на бензин та дизельне паливо. Цей механізм був суворо обмежений у часі — законодавці ніколи не оголошували про продовження дії після встановленої кінцевої дати. З 1 липня 2026 року чинні правила відновлюють стандартні, значно вищі ставки цього податку без будь-якого перехідного періоду чи поступового скасування.
Вплив на ринок буде відчутним негайно. Прогнози галузі вказують на стрибок ціни на літр дизельного палива 14–17 євроцентівПереводячи це на експлуатаційні реалії: вантажівка з місткістю бака 700 літрів, повністю заправлена на німецькій стороні, коштуватиме в перший тиждень липня від На 98–119 євро більше ніж тижнем раніше. Якщо припустити, що транспортний засіб заправляється в Німеччині кілька разів на місяць, щорічне збільшення витрат на пальне на один транспортний засіб може сягати кількох тисяч євро.
Чому Німеччина така важлива для польських перевізників?
Польща вже давно зберігає свою позицію одного з лідерів на європейському ринку автомобільних перевезень. Польські компанії TSL обробляють значну частину вантажних перевезень між Східною та Західною Європою, і Німеччина є невід'ємним транспортним вузлом у цьому зв'язку. Кожен маршрут до Франції, Бенілюксу, Великої Британії (через Кале або Євротунель) або Скандинавії (через Данію) проходить через територію Німеччини або переважають німецькі ділянки автомагістралей.
Для польського транспортного сектору Німеччина виконує одночасно три функції:
- Країна призначення — безпосередній одержувач товарів у польсько-німецькій торгівлі, яка є одним з найбільших торговельних відносин у Європі;
- Країна транзиту — обов’язковий коридор для поставок до Франції, Нідерландів, Бельгії, Люксембургу та Британських островів;
- Паливна база — Завдяки своїй інфраструктурі та історично конкурентним цінам, німецькі оператори станцій були популярним вибором для міжнароднихrodoавтопарки вантажівок.
Втрата третьої з цих функцій — принаймні з точки зору цінової привабливості — у поєднанні з неминучістю транзиту ставить перевізників у надзвичайно складне переговорне становище. Вони не можуть просто «уникнути» заправки в Німеччині, якщо працюють на західноєвропейських маршрутах.
Маржа, якій тепер нікуди скорочуватися
Щоб зрозуміти серйозність ситуації, потрібно поглянути на структуру витрат типового малого або середнього перевізника. У галузі автомобільних перевезень паливо становить від 25 до 35 відсотків усіх операційних витрат автопарк. Для компаній, що працюють виключно в сегменті повних вантажних перевезень (FTL) на західноєвропейських маршрутах, ця цифра може бути ще вищою. Водночас ціновий тиск з боку клієнтів — великих логістичних операторів, роздрібних мереж та виробників — означав, що ставки фрахту не встигають за зростанням витрат протягом кількох кварталів.
В результаті, чиста рентабельність багатьох малих та середніх транспортних підприємств коливається на рівні кількох відсотків, а в більш складні місяці падає до нуля або навіть до від’ємної суми. За такої структури витрат раптове збільшення вартості пального приблизно на десяток євроцентів за літр не може бути поглинене без серйозних фінансових наслідків.
Паливні положення: захист, якого немає у більшості компаній
Інституцією, яка теоретично повинна захищати перевізників від такого типу коливань, є т.зв. пункт про паливо (BAF — коефіцієнт коригування бункерування або його дорожній еквівалент). Цей механізм, вбудований у транспортний контракт, дозволяє автоматично перераховувати фрахтову ставку на основі поточних цін на паливо. Однак на практиці такі положення є прерогативою великих гравців — корпоративних логістичних операторів, — які мають переговорну силу, щоб вимагати від клієнтів таких положень.
Менші транспортні компанії, укладаючи контракти з потужнішими підрядниками, часто погоджуються на умови, нав'язані замовником — без паливних положень, без індексації, але з жорсткими термінами та штрафами за затримки. Зі зростанням витрат перевізник, як слабша сторона контракту, несе весь фінансовий ризик. З огляду на липневий стрибок цін у Німеччині, такі організації опиняться під величезним тиском ліквідності.
Розрив ліквідності: паливо сьогодні, оплата протягом 90 днів
Криза витрат має ще один структурний вимір, який часто не враховується в аналізі кредитних ризиків. Транспортна галузь характеризується унікальною моделлю руху грошових коштів: витрати понесені негайно (заправка паливом, автомагістралі, заробітна плата водіїв), водночас доходи надходять із затримкою в кілька тижнів або місяцівТерміни оплати в секторі TSL часто сягають 60 або навіть 90 днів – попри правила, що борються із затримками платежів.
Зростання цін на пальне з 1 липня означає, що перевізники понесуть збільшення грошових витрат у перший тиждень місяця, але не отримають доходів, які покриватимуть ці витрати, до вересня чи жовтня. Протягом цього часу вони повинні фінансувати розрив ліквідності з власних або зовнішніх ресурсів. Для малих та середніх підприємств це означає:
- збільшення використання факторингу (який вимагає витрат і знижує маржу);
- збільшення заборгованості за кредитними лініями та поточними рахунками;
- затримка платежів власним постачальникам – субпідрядникам, майстерням, постачальникам шин та запчастин;
- у крайніх випадках, призупинення виконання замовлення через брак коштів на пальне.
Останній сценарій особливо небезпечний для репутації та здоров'я компанії, оскільки призводить до договірних штрафів, втрати клієнтів та занурення у боргову спіраль.
Збіг несприятливих обставин: літо 2026 року з багатьма знаками питання
Зростання цін на пальне в Німеччині не відбувається у вакуумі – воно збігається з низкою інших факторів, які обтяжують транспортну галузь протягом того ж періоду часу.
Літні заборони на рух вантажівок
Традиційно липень і серпень є місяцями з найбільш обмежувальними заборонами на рух вантажівок у Європі. У 2026 році це вплине, серед іншого:
- Чеська — заборони на вихідні та святкові дні на ключових транзитних маршрутах;
- Австрія — особливо суворі обмеження в зонах перетину кордонів Тіроль, Зальцбург та Бреннер, які є обов’язковим коридором для руху до Італії та Балкан;
- Болгарія та Румунія — надзвичайні заборони, пов’язані з спекою, запроваджені екстрено та ускладнюють оперативне планування;
- німецький — збільшення кількості технічних перевірок на мостах автомагістралей, що призводить до черг та простоїв.
Для перевізника кожен простій – це витрати: водій отримує добові та зарплату, транспортний засіб простоює, а замовлення затримується. Літні закриття щороку створюють логістичні труднощі, але в поєднанні зі зростанням цін на пальне вони створюють надзвичайно токсичну суміш для операційних бюджетів.
Нові дорожні збори в Нідерландах
Нідерланди запровадили нові правила щодо сплати дорожніх зборів для важких вантажівок. Це створює ще одне навантаження на маршрути, що проходять через голландський логістичний центр — один із найзавантаженіших у Західній Європі, — та ще одну статтю витрат, яку неможливо легко перекласти на клієнтів без перегляду контрактів.
Втрати на східних кордонах
Організація ZMPD попереджає про збитки, що сягають півмільярда євро, спричинені тривалими чергами та часом очікування на східних кордонах, особливо в контексті перевезень до України. Компанії, що беруть участь у цьому маршруті, зазнають збитків через черги — непродуктивний час, який, однак, коштує водіям грошей та знецінює транспортний засіб.
Перспектива бізнес-ризиків: хто найбільше ризикує?
З точки зору оцінки платоспроможності та ризику неплатоспроможності, можна виділити кілька категорій суб'єктів господарювання, які особливо вразливі до наслідків липневого зростання цін на пальне:
Малі та середні перевізники (1–20 транспортних засобів)
Компанії такого розміру зазвичай не мають пунктів про пальне в своїх контрактах, мають обмежені грошові резерви та більше залежать від окремих клієнтів або довірителів. Збільшення вартості пального на кілька відсотків може вплинути на прибутковість цілого місяця. Ці організації становлять найбільший ризик з кредитної точки зору.
Компанії зі значною часткою західноєвропейських маршрутів
Перевізники, для яких маршрути через Німеччину становлять 60–80 відсотків операційної роботи їхнього флоту, відчують пропорційне зростання витрат гостріше. Вони не можуть диверсифікувати свої напрямки в короткостроковій перспективі — розширення маршрутів на інші ринки вимагає нових контрактів та сертифікацій.
Субпідрядники великих логістичних операторів
Ця група особливо вразлива: вони працюють на одного або кількох великих клієнтів, які диктують ставки, терміни та умови. Вони не мають можливості вести переговори або швидко перейти на інший сегмент ринку. Збільшення витрат після 1 липня безпосередньо вплине на їхню маржу, а наступні місяці можуть призвести до кумулятивного зростання проблем з ліквідністю.
Попереджувальні сигнали, на які повинні звертати увагу ризик-менеджери
Для компаній, які співпрацюють з автомобільними перевізниками — як постачальниками транспортних послуг, так і кредитними контрагентами — найближчі місяці вимагають підвищеної пильності. На що нам слід звернути особливу увагу?
- Раптове продовження термінів оплати від транспортних компаній у бік вашої компанії – може свідчити про проблеми з ліквідністю;
- Запити на авансові платежі або оплату заздалегідь — нехарактерний для даного партнера, може свідчити про брак коштів на поточні операційні витрати;
- Збільшення оборотності автопарку а продаж транспортних засобів – сигнал про відчуження активів з метою отримання готівки;
- Скасування маршрутів або замовлень за відсутності раціонального обґрунтування компанія може бути не в змозі фінансувати витрати на впровадження;
- Затримки у виконанні замовлень з неексплуатаційних причин (не затори чи заборони на рух, а брак коштів на пальне або поломки, що виникли внаслідок недбалого обслуговування).
У цьому контексті регулярний моніторинг фінансового стану підрядників із сектору TSL за допомогою платформ верифікації стає не необов'язковим інструментом, а стандартом управління ризиками в ланцюжку поставок.
Консолідація ринку: хто виживе, а кого поглине?
З макроекономічної та структурної точки зору, зростання витрат після 1 липня 2026 року може каталізувати процеси консолідації, які, за давностю прогнозів аналітиків, неминуче вплинуть на європейський ринок автомобільних перевезень. Ринок з надмірною кількістю малих підприємств, що працюють на межі прибутковості, схильний до хвиль банкрутств та поглинань щоразу, коли відбувається зовнішній ціновий шок.
Сильніші гравці — великі транспортно-логістичні групи з доступом до доступного фінансування, паливними пунктами в контрактах та географічно диверсифікованою базою доходів — не лише виживуть, але й зможуть скористатися турбулентністю, залучаючи клієнтів та ресурси (рухомий склад, контракти, сертифікати) до організацій, які не можуть витримати тиску. Історія європейської галузі TSL показує, що кожен значний ціновий шок призводить до зменшення кількості гравців та збільшення концентрації ринку.
Для самих перевізників малого та середнього бізнесу це означає необхідність приймати швидкі, превентивні стратегічні рішення: перегляд контрактів, перегляд маршрутів з точки зору прибутковості, впровадження паливних положень, де це ще можливо, та оцінку того, чи забезпечує поточний масштаб операцій достатній буфер для покриття майбутніх витрат.
Що повинні зробити компанії TSL до 1 липня?
Час до кінця червня 2026 року обмежений, але достатній для вжиття заходів щодо зменшення ризиків. Пріоритетні кроки для менеджерів автопарку та транспортних контрактів включають:
- Аудит договорів з точки зору існування або можливості введення паливних клаузул – кожен контракт без такого забезпечення є відкритим фактором ризику витрат;
- Моделювання сценаріїв вплив зростання ціни на дизельне паливо на 14–17 центів/л на прибутковість окремих маршрутів та клієнтів – ці дані є основою для переговорів з підрядниками щодо коригування тарифів;
- Огляд паливної політики — аналіз місць заправки автопарку та можливості географічної оптимізації (наприклад, заправка в Польщі перед в’їздом до Німеччини, якщо це дозволяють місткість бака та пробіг);
- Забезпечення кредитних ліній — збільшення доступних факторингових та кредитних лімітів до липня, коли банки та фактори побачать погіршення галузевих показників і можуть посилити критерії;
- Перевірка платоспроможності підрядників — як клієнти (чи зможуть вони вчасно платити?), так і субпідрядники (чи виконають вони свої зобов'язання перед вашою компанією?).
Короткий зміст: Високий галузевий ризик у другій половині 2026 року
Закінчення терміну дії податкової пільги на пальне в Німеччині 1 липня 2026 року не є ринковою подією, а системним збільшенням експлуатаційних витрат для всього європейського сектору автомобільних перевезень. Враховуючи низьку маржу, відсутність спільних механізмів індексації витрат у контрактах та структурний розрив ліквідності в галузі, підвищення цін на дизельне паливо лише на кілька центів за літр матиме наслідки, що виходять далеко за рамки простих розрахунків вартості палива.
Для менеджерів ризиків та власників логістичного бізнесу ключові висновки такі: слід посилити моніторинг фінансового стану транспортних партнерів, активно керуйте власними ризиками, пов’язаними з постачальником (особливий ризик становить використання одного постачальника), а будь-які довгострокові контракти, укладені найближчими тижнями, повинні безумовно включати положення про паливо або інші механізми розподілу ризиків, пов’язаних з витратами.
Ми прогнозуємо, що сегмент автомобільних перевезень для малих та середніх підприємств у Польщі та Центральній Європі зіткнеться зі значним збільшенням заборгованості за платежами, реструктуризацією боргів та офіційними процедурами банкрутства у другій половині 2026 року. Компанії, які проведуть ретельний аналіз ризиків та впровадять захисні заходи сьогодні, матимуть набагато кращі можливості вийти з наступного періоду без значних втрат. Ті, хто ігнорує попереджувальні сигнали, заплатять подвійну ціну.










