

Митні збори з Китаю: Податкова служба переслідує польських логістів за митне шахрайство. Індустрія TSL на межі.
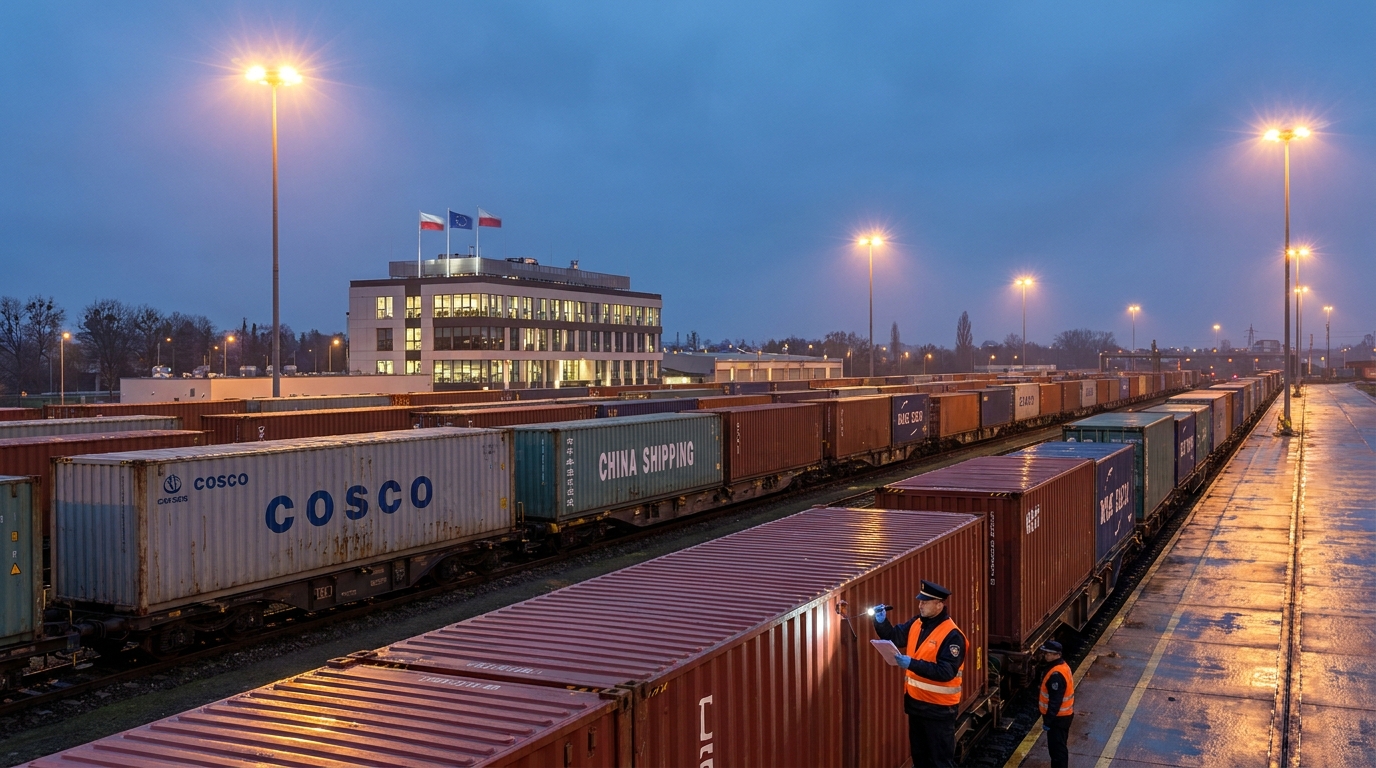
Польська галузь транспорту, експедиції та логістики (TFL) бореться зі зростаючою кризою, яка може похитнути основи всього сектору. Національна податкова адміністрація (KAS) надсилає масові вимоги про сплату прострочених митних зборів логістичним компаніям та залізничним перевізникам, що обслуговують Новий Шовковий шлях – суб’єктам, які, за даними слідчих ЄС, свідомо не були причетні до жодного шахрайства. Не маючи змоги стягнути платежі з фактичних винуватців шахрайства – азійських підставних компаній, які давно зникли з ринку – податкові органи звертаються до легальних підприємств, що працюють у Польщі, та стягують з них митні борги на основі положень про солідарну відповідальність. Наслідки такого підходу можуть бути катастрофічними не лише для окремих компаній, але й для всієї логістичної інфраструктури, що з’єднує Європу та Азію.
Як працював механізм митного шахрайства?
Щоб зрозуміти, чому польські логістичні компанії опинилися в такому складному становищі, необхідно простежити кримінальний механізм, який лежав в основі нинішньої кризи. Цю практику вперше виявило та задокументувало Європейське управління з боротьби з шахрайством (OLAF) у рамках масштабного розслідування імпорту з Китаю до Європейського Союзу.
Схема шахраїв була ретельно спланована та послідовно виконувана. Іноземні імпортери, найчастіше пов'язані з азійськими організаціями або спеціально створеними офшорними компаніями, ввозили товари на митну територію Європейського Союзу, використовуючи підроблену або підроблену документацію. Шахрайство включало два основні методи: або декларування вмісту контейнерів як такого, що повністю відрізняється від їх фактичного вмісту, або різке заниження митної вартості імпортованих товарів.
Результат завжди був однаковим: ці компанії сплачували лише частину належних мит та податків, отримуючи таким чином неправомірну, величезну цінову перевагу над чесними конкурентами на єдиному європейському ринку. Коли податкові органи починали виявляти інтерес до певної організації, імпортери негайно ліквідовували свою діяльність і буквально зникали з ринку, залишаючи після себе порожні компанії та безнадійні борги. В результаті податкові органи — у Польщі та інших країнах ЄС — зіткнулися з непроникною стіною: фактичні винуватці ставали недосяжними, а державні бюджети зазнавали реальних збитків.
Солідарна відповідальність – закон, який б'є по невинних
У цій ситуації податкові органи вдалися до інструменту, передбаченого як Митним кодексом ЄС, так і національними податковими правилами, – принципу солідарної відповідальності за митний борг. Однак його застосування в поточному контексті викликає фундаментальні правові та етичні питання.
Згідно з тлумаченням Міністерства фінансів, сам факт участі в митній процедурі, включаючи подання транзитних документів від імені імпортера, може призвести до відповідальності за митний борг, що виник внаслідок надання невірних даних. Іншими словами, якщо дані в митній декларації виявляться неточними, будь-яка особа, залучена до виконання формальностей, може нести фінансову відповідальність, незалежно від того, чи знала вона про порушення, чи діяла цілком добросовісно.
На практиці це означає, що претензії KAS спрямовуються до:
- Митні органи — які професійно займалися митним оформленням та подавали документи від імені імпортерів;
- Залізничні перевізники — обслуговування маршрутів на Новому Шовковому шляху та транспортування контейнерів до митних органів ЄС;
- Логістичні оператори — відповідає за організацію ланцюга поставок та транзитних процедур.
Міністерство фінансів захищає свою позицію, зазначаючи, що компанії, які вважають податкові рішення несправедливими, мають доступну процедуру оскарження. Для багатьох підприємців, особливо тих, хто працює в секторі малого та середнього бізнесу, перспектива багаторічних і дорогих судових процесів з податковими органами рівнозначна вироку — навіть якщо вони зрештою виграють, вони можуть втратити свою фінансову ліквідність задовго до оголошення вердикту.
Голос індустрії: Невинні платять за винних
ŚrodoГалузь реагує на цю ситуацію зі зростаючим занепокоєнням. Експерти та практики ринку TSL наголошують на фундаментальному нерозумінні специфічного характеру роботи вантажних перевізників, що, як видається, лежить в основі дій податкових органів.
Джоанна Порат, генеральний директор митного агентства AC Porath, звертає увагу на ключове питання: логістичні компанії та перевізники несуть повну відповідальність за транзитну процедуру. Їхнє завдання полягає у фізичній, безпечній та своєчасній доставці вантажу з місця завантаження — часто сухого порту на східному кордоні ЄС — до призначеного митного органу. Це, і нічого більше. Логісти не мають ні технічного доступу, ні юридичних повноважень відкривати контейнери та перевіряти їхній фактичний вміст — митні пломби, за визначенням, є недоторканними до офіційного оформлення. Крім того, митним органам бракує інструментів та досвіду для незалежної перевірки спеціалізованих тарифних класифікацій, що застосовуються відправниками та імпортерами.
«Це як притягнути кур’єра до відповідальності за те, що посилка, яку він доставив, містила контрабандні товари», – коментує один галузевий експерт. «Кур’єр отримує посилку з накладною та доставляє її за вказаною адресою. Він не має ні права, ні обов’язку відкривати її та перевіряти вміст».
Важливо, що висновки OLAF чітко підтверджують, що польські логістичні та транспортні компанії не були навмисно залучені до митного шахрайства та не вважаються підозрюваними в участі в організованих злочинних угрупованнях. Тим не менш, закон – у його поточному тлумаченні – дозволяє стягнути з них борги, які виникли не з їхньої вини.
Європейський вимір: Польща не є винятком
Описана проблема не є унікальною для Польщі. Подібні випадки виникають по всьому Європейському Союзу, де вітчизняні логістичні компанії керували ланцюгами поставок, які були мимоволі пов'язані з нечесними азійськими імпортерами. Німеччина, Франція, країни Бенілюксу — у кожній з цих країн митні та податкові органи стикаються з однією й тією ж дилемою: як повернути втрачені бюджетні надходження, коли справжні винуватці недосяжні?
Системний характер проблеми зумовлений кількома факторами, що перетинаються. По-перше, динамічний розвиток залізничних сполучень між Азією та Європою в рамках Нового Шовкового шляху протягом останнього десятиліття створив величезні обсяги товарів та митних документів, які важко ефективно контролювати. По-друге, положення Митного кодексу Союзу, хоча й детальні, містять лазівки, що дозволяють по-різному тлумачити сферу відповідальності учасників транзитних процедур. По-третє, різні держави-члени застосовують ці положення з різним ступенем суворості, що створює неоднорідне та непередбачуване середовище.rodoправова база для операторів, що здійснюють діяльність за кордоном.
Системний ризик для польської логістики
Експерти попереджають: наслідки нинішнього курсу можуть бути далекосяжними та дуже дорогими для польської економіки. Польща займає стратегічне положення в європейській логістичній мережі — ключовий вузол залізничних та автомобільних сполучень на осі Схід-Захід. Протягом багатьох років польські компанії TSL здобули міцні позиції в обслуговуванні Нового Шовкового шляху, ставши вирішальною ланкою в потоці товарів між Азією та Європою.
Якщо політика KAS не зміниться або не будуть розроблені чіткі правила для захисту добросовісності учасників митних процедур, галузь зіткнеться з такими загрозами:
- Хвиля банкрутств — вимоги податкових органів можуть перевищувати фінансові можливості окремих компаній, особливо невеликих митних агентств та регіональних перевізників, що може призвести до їхнього банкрутства;
- Параліч торгівлі — компанії, бажаючи уникнути ризику, можуть масово припинити обслуговування клієнтів з Китаю або взагалі припинити транзит товарів з Азії, що паралізує ключові торговельні шляхи;
- Збільшення вартості послуг — навіть ті компанії, які вирішать продовжувати свою діяльність, будуть змушені різко підвищити ціни на послуги, щоб покрити підвищені ризики та витрати на процедури перевірки;
- Втрата конкурентоспроможності — Польські оператори стануть дорожчими та менш привабливими порівняно з конкурентами з країн, де правила застосовуються менш суворо.
Знай свого клієнта в індустрії TSL – необхідність чи вигадка?
У відповідь на зростання регуляторних ризиків деякі логістичні компанії намагаються впровадити процедури, раніше відомі переважно з фінансового сектору, — так звані KYC (Know Your Customer — «Знай свого клієнта»), — тобто процедури ретельної перевірки достовірності клієнтів. На практиці це означає, серед іншого, перевірку кредитної та реєстраційної історії клієнтів, перевірку їхньої корпоративної приналежності, аналіз попередніх митних декларацій та моніторинг санкційних списків і попереджень від митних органів.
Проблема полягає в тому, що навіть найкраще розроблені процедури KYC не забезпечують повного захисту. Спеціалізовані компанії, створені без будь-якої операційної історії чи видимих зв'язків з попереднім шахрайством, за визначенням важко ідентифікувати як організації високого ризику. Під час замовлення транспортної послуги логістична компанія часто не має можливості перевірити, що насправді знаходиться всередині контейнерів або чи є заявлена митна вартість точною.
Більше того, впровадження розширених процедур перевірки пов'язане з реальними витратами — як фінансовими (ІТ-системи, плата за доступ до бази даних та найм спеціалістів з дотримання вимог), так і операційними (збільшений час обробки замовлень). Для менших організацій ці витрати можуть бути непомірними.
Чого вимагає ситуація? Підхід до управління ризиками.
З точки зору управління бізнес-ризиками, поточна ситуація вимагає від компаній TSL, що працюють у Польщі та по всьому ЄС, вжити негайних адаптивних заходів. Ризик-менеджери транспортно-логістичних компаній повинні спочатку провести аудит своїх клієнтських портфелів на предмет митних ризиків, приділяючи особливу увагу організаціям, які імпортують товари з Китаю через польські прикордонні переходи та залізничні термінали.
Ключові рекомендації для компаній у секторі TSL включають:
- Перегляд контрактів з імпортерами — зокрема, щодо положень про відповідальність за точність митних даних та механізмів звернення до суду у разі пред'явлення претензій з боку податкових органів;
- Впровадження або розширення процедур KYC — з особливим акцентом на перевірці нових клієнтів з-за меж ЄС та організацій з коротким досвідом роботи на ринку;
- Страхування митних ризиків — варто перевірити наявність страхових продуктів, що захищають від претензій митних органів на основі солідарної відповідальності;
- Активна участь у регуляторному діалозі — компанії повинні співпрацювати з галузевими асоціаціями, лобіюючи зміни в тлумаченні нормативних актів або видачу чітких міністерських інструкцій;
- Моніторинг судових справ та прецедентної практики — відстеження рішень у схожих справах може надати правові аргументи та вказати на ефективні стратегії захисту.
Термінова потреба в діалозі: галузь проти Міністерства фінансів
На думку експертів та представників сектору TSL, ключовим елементом у вирішенні кризи є якомога швидше налагодження конструктивного діалогу між Міністерством фінансів та організаціями, що представляють логістичну галузь. Метою цього діалогу має бути розробка чітких, прозорих та пропорційних критеріїв підзвітності, які, з одного боку, захищають інтереси державного бюджету, а з іншого – не призводять до руйнування суб’єктів господарювання, які діяли добросовісно та в межах своїх повноважень.
Зокрема, пропонується:
- Видання Міністерством фінансів офіційних інструкцій, що визначають, які саме заходи належної перевірки з боку митних органів та перевізників є достатніми для виключення їхньої солідарної відповідальності;
- Запровадження так званої безпечної гавані для логістичних суб'єктів, які проявили належну перевірку;
- Створення механізму для швидких галузевих консультацій щодо тлумачення митних правил у нових випадках, що створюють прецеденти;
- Гармонізація підходу на рівні ЄС, щоб польські компанії не зазнавали більш суворого ставлення, ніж їхні конкуренти в інших державах-членах.
Короткий зміст: Ризик для партнерів та підрядників
Ця ситуація безпосередньо впливає на оцінку ризиків співпраці з польськими логістичними компаніями та залізничними перевізниками. Ці суб'єкти господарювання можуть будь-коли стати одержувачами серйозних фінансових претензій з боку податкових органів – претензій, які виникають не через їхню власну недбалість, а через діяльність невловимих шахраїв.
Для ділових партнерів, підрядників та фінансових установ у секторі TSL це означає врахування цього специфічного регуляторного ризику під час оцінки фінансового стану та операційної стабільності польських логістичних компаній. Варто перевірити, чи має дана компанія відкриті митні та податкові провадження, які процедури відповідності вона впровадила та як вона управляє ризиком солідарної відповідальності.
Польська логістична галузь перебуває в безпрецедентній ситуації — розплачується за системні недосконалості митного законодавства та безпорадність правоохоронних органів перед обличчям організованих злочинних груп, що діють за кордоном. Без швидкого законодавчого втручання або принаймні зміни тлумачної практики з боку Міністерства фінансів сектор може вступити у фазу глибокої структурної кризи, наслідки якої відчуватимуться по всій польській економіці.










