

Нові податки в Бенілюксі та падіння обсягів: європейський автомобільний транспорт напередодні кризи ліквідності у 2026 році
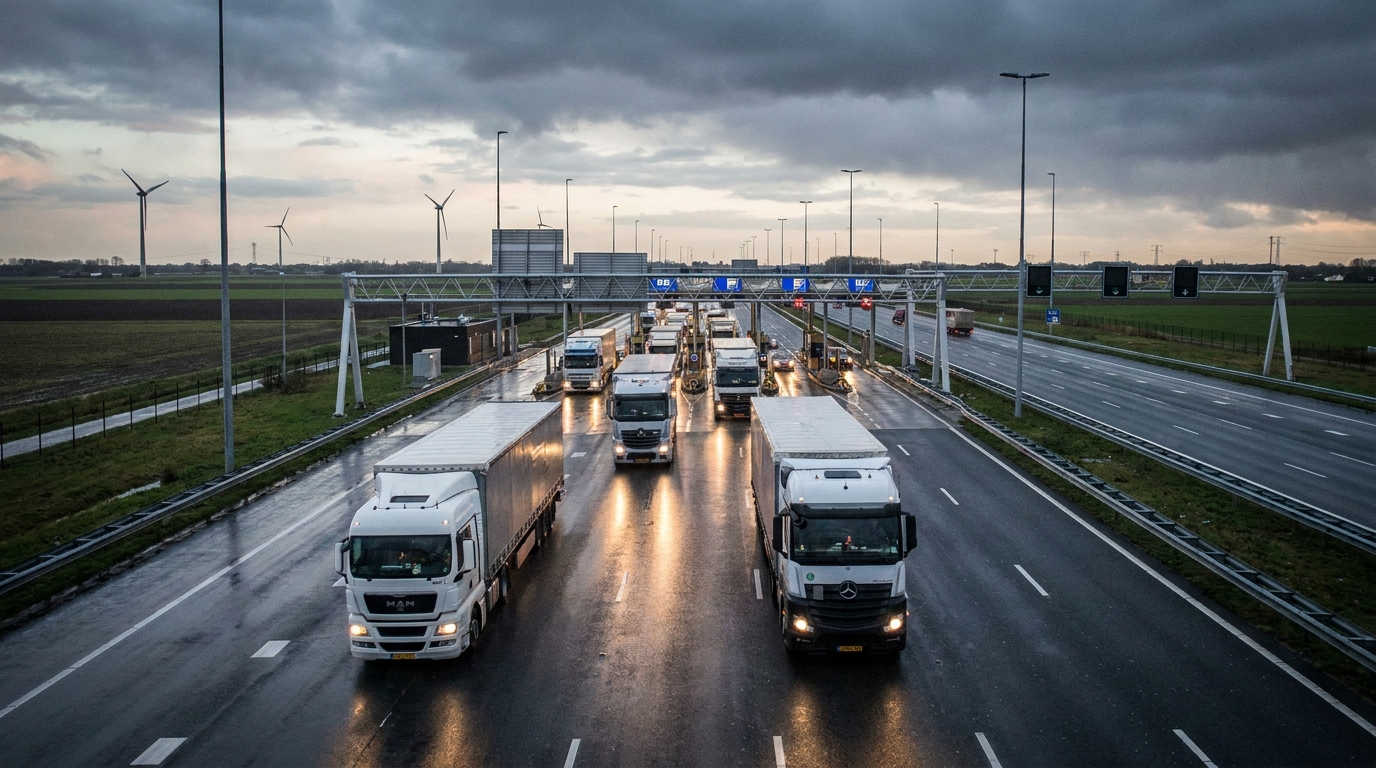
Французька федерація автомобільного транспорту (FNTR) б'є на сполох. Статистичні дані за перший квартал 2026 року, а також оголошення про нові фіскальні збори в Нідерландах та Бельгії, малюють картину європейського ринку автомобільних перевезень, що прямує до серйозної фінансової кризи. Сегмент малих та середніх перевізників особливо піддається ризику, оскільки операційна рентабельність роками ледь перевищує точку беззбитковості. Якщо прогнози FNTR підтвердяться, у другій половині 2026 року може спостерігатися значне прискорення хвилі банкрутств у галузі TSL по всій Західній Європі.
Дані за перший квартал 2026 року: підвищення ставок не рятує від падіння доходів
На перший погляд, дані за перші три місяці 2026 року можуть здатися обережно оптимістичними – середні тарифи на автомобільні перевезення вантажів зросли на 1,4% у річному обчисленні. За нормальних ринкових умов такі цінові коливання інтерпретувалися б як ознака покращення стану сектору та зміцнення переговорних позицій перевізників з вантажовідправниками. Однак реальність зовсім інша.
Паралельним, набагато тривожнішим показником є 4% зниження загального тоннажу вантажів за той самий період. Ця цифра чітко ілюструє фактичний стан попиту на транспортні послуги в Європі. Збільшення тарифів не пов'язане зі збільшенням попиту на послуги, а радше зі спробою скоригувати ціни відповідно до зростання експлуатаційних витрат. З одночасним скороченням обсягів перевезень доходи транспортних компаній знижуються в реальному вираженні, навіть попри те, що рахунок-фактура клієнта дещо вищий.
Це явище — вищі ставки за меншої кількості замовлень — є тривожним сигналом для галузевих аналітиків. Воно вказує на ослаблення попиту в європейській реальній економіці та, отже, на обмежені перспективи зростання логістичного сектору, принаймні в короткостроковій перспективі. Дані FNTR та французького статистичного управління SDES підтверджують, що спостережувана тенденція не є одноразовою аномалією, а стійкою ринковою тенденцією.
Фіскальна революція в Бенілюксі з 1 липня 2026 року
Ніби одного лише тиску ринку було недостатньо, європейським перевізникам також доводиться мати справу з хвилею нових податкових та параподаткових правил, що набувають чинності в ключових європейських логістичних центрах.
Нідерланди: новий податок на вантажівки
З 1 липня 2026 року Нідерланди запроваджують новий податок, що стягується безпосередньо з важких вантажних автомобілів, що працюють на голландській дорожній мережі. Це положення вплине на будь-якого перевізника — незалежно від країни реєстрації транспортного засобу — який використовує голландську дорожню інфраструктуру для транзиту або розподілу.
Значення цього рішення важко переоцінити. Роттердам — найбільший морський порт Європи та один із найважливіших логістичних центрів світу. Товари з усього світу проходять голландськими дорогами, призначеними для клієнтів у Німеччині, Польщі, Франції, скандинавських країнах та десятках інших ринків. Для тисяч транспортних компаній маршрути через Нідерланди є не варіантом, а необхідністю, що випливає зі структури ланцюгів поставок їхніх клієнтів.
Таким чином, запровадження нового податку означає негайне та майже неминуче збільшення експлуатаційних витрат для компаній, що обслуговують ці маршрути. Оцінки конкретних ставок податку ще повністю невідомі, але саме оголошення про регулювання розглядається FNTR як серйозна загроза прибутковості транскордонних перевезень.
Бельгія: вищі тарифи на кілометраж
Майже одночасно сусідня Бельгія оголосила про значне підвищення кілометрових зборів для вантажних автомобілів. Система viatoll діє в Бельгії вже кілька років і охоплює широку мережу автомагістралей та національних доріг. Збільшення означає, що кожен кілометр, пройдений бельгійськими дорогами, коштуватиме перевізникам дорожче, ніж раніше.
Для компаній, що працюють уздовж західноєвропейського коридору, що з'єднує порти Антверпена з внутрішніми ринками Європи, бельгійські кілометрові збори становлять значну складову їхньої структури змінних витрат. Антверпен, другий за величиною морський порт континенту, щороку служить воротами для мільйонів тонн імпортних та експортних товарів. Тому підвищення плати за проїзд на бельгійських дорогах відчує широкий спектр перевізників, незалежно від їх розміру чи країни походження.
Поєднання обох правил — податку на вантажівки в Нідерландах та збільшення бельгійської плати за кілометр — створює фінансово-синергетичний ефект. Маршрути через країни Бенілюксу, які раніше вважалися дорожчими, але все ще прибутковими завдяки доступу до основних європейських портів, стануть ще більш витратними. Немає простої альтернативи, яка б одночасно обходила обидві країни без значно довших маршрутів та додаткового споживання палива.
Ефект ножиць витрат: механізм знищення маржі
Економісти та аналітики ризиків давно використовують термін «ножиці витрат» для опису ситуації, коли компанія одночасно зростає як у постійних, так і у змінних витратах, не маючи змоги пропорційно підвищити ціни на свою продукцію чи послуги. У транспортній галузі цей механізм є особливо руйнівним через структуру витрат типового перевізника.
Транспортна компанія несе витрати за кількома основними категоріями: паливо, заробітна плата водіїв та персоналу, лізинг або фінансування автопарку, страхування, дорожні збори, а також технічне обслуговування та ремонт. Більшість із цих статей є відносно фіксованими або їх важко контролювати, особливо у короткостроковій перспективі. Паливо залежить від коливань цін на нафту, заробітна плата водіїв зростає через хронічну нестачу робочої сили в галузі, а лізингові платежі визначені контрактно.
У описаному сценарії нові податки та дорожні збори в Нідерландах та Бельгії доповнять цей список тягарів, які важко зменшити. Водночас, зменшення обсягів вантажних перевезень обмежує здатність генерувати достатній дохід для покриття постійно зростаючої бази витрат. Результат? Операційна рентабельність, яка й без того низька, ще більше скоротиться, а деякі компанії перевищать точку беззбитковості та почнуть генерувати операційні збитки.
Малі та середні транспортні компанії в центрі кризи
Важливо наголосити, що європейський ринок вантажних перевезень структурно представлений мікро-, малими та середніми підприємствами. Великі логістичні групи, хоча й помітні та впізнавані, є лише верхівкою айсберга. Переважна більшість замовлень виконується компаніями з кількома або десятком транспортних засобів, якими часто керують самі власники, часто функціонуючи як індивідуальні підприємці з кількома найманими водіями.
Цей сегмент ринку характеризується кількома специфічними особливостями, які роблять його особливо вразливим до описаних загроз:
- Низька чиста маржа — У типовому малому та середньому транспортному підприємстві чистий прибуток рідко перевищує 2-3% від доходу та часто коливається близько 1%. Будь-яке непередбачене збільшення витрат на кілька відсотків може перетворити прибуток на збиток.
- Висока заборгованість за рухомий склад — Сучасний тягач, що відповідає стандартам викидів Євро-6 або вищим, коштує від 150 000 до понад 200 000 євро. Більшість менших перевізників фінансують придбання автопарку за рахунок лізингу або кредитів, що створює фіксовані, не обговорювані зобов’язання перед фінансовими установами.
- Слабка переговорна позиція щодо вантажовідправників — В умовах послаблення попиту та загострення цінової конкуренції, менші компанії мають обмежені можливості перекладати вищі витрати на клієнтів. Вантажовідправники просто переведуть замовлення дешевшому конкуренту.
- Обмежені грошові резерви — відсутність фінансової подушки безпеки означає, що навіть тимчасове погіршення ліквідності може спровокувати боргову спіраль: затримки платежів постачальникам, накопичення відсотків, проблеми зі сплатою лізингових платежів.
Поєднання цих факторів з новим фіскальним тягарем та скороченням обсягів створюєrodoЦе становить дуже високий ризик для фінансової стабільності транспортного сектору малих і середніх підприємств. Компанії, які раніше працювали на межі прибутковості, можуть бути змушені призупинити або ліквідувати свою діяльність. Компанії з дещо вищою рентабельністю вступлять у складний період реструктуризації.
Зелена трансформація як додаткове інвестиційне навантаження
Фіскальний та ринковий контекст сам по собі був би достатнім викликом. Однак європейський транспортний сектор одночасно стикається з іншим, не менш фундаментальним викликом: регуляторним та витратним тиском, пов'язаним з екологічним переходом.
Кліматична політика Європейського Союзу висуває дедалі суворіші вимоги до транспортного сектору.rodoЗвіт FNTR за 2025 рік, присвячений екологічним питаннямrodoОхорона здоров'я та безпека праці у вантажних перевезеннях автомобільним транспортом чітко демонструють масштаб капітальних витрат (CAPEX), які перевізники повинні понести для адаптації до нових стандартів. Це, перш за все, стосується:
- Інвестиції в транспортні засоби з нульовим рівнем викидів — Електричні тягачі, хоча й стають дедалі доступнішими з точки зору технологій, залишаються значно дорожчими за свої дизельні аналоги. Різниця в ціні придбання може сягати кількох десятків відсотків, а зарядна інфраструктура залишається недостатньою.
- Альтернативні джерела енергії — Водневі технології перебувають на стадії пілотного впровадження та вимагають величезних інвестицій як від перевізників, так і від постачальників інфраструктури заправки.
- Програми еко-водіння та телематики — Впровадження систем моніторингу стилю водіння та оптимізації витрати палива вимагає як технологічних інвестицій, так і витрат на навчання персоналу.
Для великих транспортних груп фінансування цих інвестицій є складним завданням, але його можна досягти завдяки доступу до ринків капіталу, випуску облігацій або фінансовій підтримці програм ЄС. Для малих і середніх підприємств доступ до доступного зовнішнього фінансування набагато обмеженіший, особливо враховуючи, що банки стають дедалі обережнішими щодо кредитування суб'єктів господарювання в секторі, де очевидні зростаючі системні ризики.
Перевізники, які не здійснюють екологічні інвестиції, ризикують бути виключеними з частини ринку — як з регуляторних вимог, так і з зростаючих очікувань великих корпоративних перевізників, для яких вуглецевий слід їхнього ланцюга поставок стає ключовим критерієм у виборі логістичних партнерів. Ті, хто все ж таки вирішує інвестувати, обтяжують свої баланси в той час, коли вони вже намагаються підтримувати фінансову ліквідність.
Перспективи ринку: консолідація – неминуча відповідь
Усі описані вище тенденції призводять до одного висновку: європейський ринок вантажних автомобільних перевезень переживає глибоку реструктуризацію. Фінансово слабші компанії, ті, що мають високий рівень боргів та низькі резерви, будуть поступово витіснятися з ринку — через банкрутства, поглинання або добровільне призупинення діяльності. Компанії з більшим капіталом заволодіють їхньою часткою ринку та ресурсами — насамперед автопарком та водіями.
Цей процес консолідації, хоча й потенційно може призвести до підвищення ефективності сектору з макроекономічної точки зору, спричинить турбулентність у короткостроковій перспективі. Банкрутства перевізників означають несплачені борги перед кредиторами — лізинговими банками, експедиторами, постачальниками палива та постачальниками послуг — і загрожують безперервності логістичних операцій компаній, які довірили їм виконання замовлень.
Важливо пам’ятати, що деякі з організацій, які зіткнуться з фінансовими труднощами в найближчі квартали, – це компанії з усталеними позиціями на ринку, давніми відносинами з клієнтами та, здавалося б, здоровими балансами. Ефект скорочення витрат може бути напрочуд швидким – кількох кварталів достатньо навіть для того, щоб відносно стабільна компанія вичерпала свої грошові резерви, зіткнувшись з одночасним зростанням витрат та зниженням доходів.
Перспектива бізнес-ризиків: що потрібно знати менеджерам та торговим партнерам
Для компаній, які співпрацюють з європейськими автомобільними перевізниками — чи то як відправники вантажів, фінансові установи, страховики кредитів чи логістичні партнери — ця ситуація вимагає перегляду їхніх політик управління ризиками контрагентів. Нижче наведено ключові практичні рекомендації:
- Перевірка фінансового стану транспортних партнерів — особливо ті, що здійснюють рейси через країни Бенілюксу, Німеччину та Францію. Варто перевірити поточну фінансову звітність, коефіцієнти заборгованості та оборотність дебіторської заборгованості. Компанії з високими коефіцієнтами кількості днів непогашених продажів (DSO) можуть вже мати проблеми з ліквідністю.
- Оцінка здатності перевізника поглинати витрати — питання про те, чи має торговельний партнер структуру витрат, яка дозволить йому пережити підвищення дорожніх зборів у Нідерландах та Бельгії без різкого погіршення результатів, сьогодні є вирішальним для оцінки ризику продовження співпраці.
- Моніторинг змін у структурі автопарку — Перевізник, який швидко збільшує частку старих транспортних засобів у своєму автопарку за рахунок сучасних, може сигналізувати про проблеми з фінансуванням заміни автопарку. Це непрямий показник проблем з ліквідністю або доступом до кредитування.
- Диверсифікація бази постачальників транспортних послуг — залежність від одного або дуже вузької групи перевізників на ключових маршрутах є операційним ризиком, який може раптово матеріалізуватися, якщо партнер оголосить про банкрутство або призупинить діяльність.
- Аналіз положень про індексацію в транспортних договорах — Варто переглянути, чи містять чинні контракти механізми автоматичного коригування тарифів через зміни в дорожньому сполученні та податках. Відсутність таких положень може призвести до конфліктів та напружених переглядів контрактів.
Короткий зміст: Червоне світло для індустрії TSL у Західній Європі
Сигнали, що випливають з даних FNTR та SDES за перший квартал 2026 року, чіткі: європейські вантажні перевезення автомобільним транспортом вступають у період підвищеного фінансового тиску. Одночасний вплив зниження обсягів вантажних перевезень, нових податків та дорожніх зборів у Нідерландах та Бельгії, а також вимог дорогого екологічного переходу створюють...rodoнадзвичайно складне середовище для всієї галузі – і особливо небезпечне для її найбільшого сегмента, тобто малих та середніх перевізників.
Друга половина 2026 року стане випробуванням фінансової стійкості для тисяч транспортних компаній по всій Європі. Для менеджерів ризиків та власників логістичних компаній це означає ретельний огляд портфелів їхніх торгових партнерів та оновлення процедур оцінки операційної спроможності підрядників.rodoУ світі, де навіть компанії з багаторічними традиціями можуть опинитися у фінансових труднощах протягом кількох кварталів, передбачення та проактивне управління ризиками є безцінними.
Платформа EURODEBT.eu постійно відстежуватиме ситуацію в секторі TSL та надаватиме інформацію про ключові фіскальні, регуляторні та ринкові зміни, що впливають на стан європейських автомобільних перевізників.










