

Прикордонний контроль у Німеччині коштує галузі TSL до 88 мільйонів євро на місяць. Ризик банкрутства перевізників зростає.
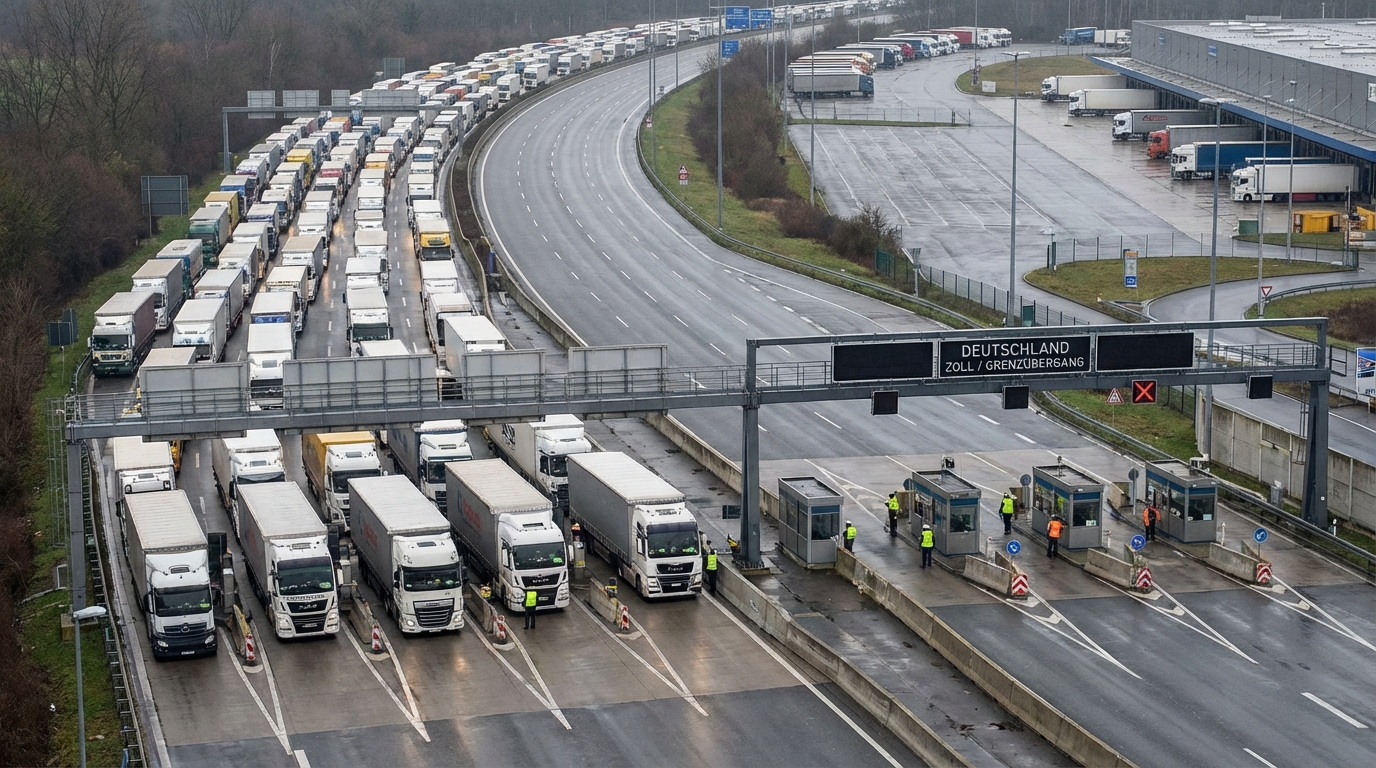
Німеччина продовжує прикордонний контроль щонайменше до осені 2026 року. Для європейської транспортної, експедиційної та логістичної галузі це означає продовження кризи, яка вже приносить збитки від 60 до 88 мільйонів євро на місяць. Найбільшому ризику піддаються польські перевізники — лідери транскордонних перевезень у Європі, — чия маржа падає під впливом зростання операційних витрат та скорочення ставок перевезень. Аналітики ризиків попереджають, що рівень неплатоспроможності компаній, що обслуговують німецький маршрут, може значно зрости до кінця 2026 року.
Кордони закриті на невизначений термін – що насправді відбувається?
Восени 2023 року федеральний уряд Німеччини знову запровадив контроль на кількох сухопутних кордонах, посилаючись на необхідність стримування нелегальної міграції. Рішення офіційно підтвердили канцлер Олаф Шольц та тодішній міністр внутрішніх справ Ненсі Фезер. Обмеження торкнулися перетину кордонів з Польщею, Чехією, Австрією, Нідерландами, Данією, Бельгією та Люксембургом. Спочатку ці заходи мали бути тимчасовими, що відповідає законодавству ЄС. Шенгенський кодекс про кордони дозволяє повторне запровадження внутрішнього контролю лише в надзвичайних ситуаціях та на суворо визначений період, який зазвичай не перевищує двох років загалом.
Тим часом Берлін оголосив про продовження режиму контролю щонайменше до 15 вересня 2026 року, що викликає серйозні правові та політичні занепокоєння. Люксембург і Данія вже подали офіційні скарги до Європейської комісії, посилаючись на непропорційне порушення вільного пересування людей і товарів — одного з основоположних принципів єдиного європейського ринку. Німеччина захищає свою позицію даними: з моменту запровадження контролю було припинено майже 47 000 спроб незаконного перетину кордону, заарештовано майже 2000 осіб, підозрюваних у контрабанді людей, а кількість заяв про надання притулку у 2025 році зменшилася на третину порівняно з попереднім роком.
Аргументи громадської безпеки є політично зрозумілими, але з ринкової та фіскальної точки зору вони не компенсують величезних збитків, які ця політика генерує в європейському секторі TSL.
Цифри, які повинні насторожити кожного ризик-менеджера
Щоб належним чином оцінити масштаб проблеми, варто згадати ситуацію до посилення контролю. Німеччина, як найбільша економіка континенту та центр європейських ланцюгів поставок, була країною, через кордони якої проходило приблизно 42 відсотки всіх автомобільних перевезень всередині ЄС — без жодних зупинок, безперервно та передбачувано. Ця плинність була однією з основ логістичної ефективності Центральної Європи.
Сьогодні картина разюче відрізняється. Перевізники повідомляють про величезні затори майже на всіх ключових пунктах пропуску через кордон. Федеральна асоціація експедиторів та логістичних операторів (Bundesverband Spedition und Logistik), провідна галузева асоціація експедиторів та логістичних операторів, оцінює втрати, спричинені подовженим часом транзиту, у розмірі від від 60 до 88 мільйонів євро на місяцьДані щодо кордону з Нідерландами є особливо показовими: щорічна загальна кількість заторів, що утворюються на цьому єдиному пункті пропуску, перевищує 730 кілометрів.
Що ж криється за цими абстрактними цифрами з операційної точки зору? Кожна година незапланованого простою вантажного автопоїзда коштує перевізнику від 75 до 100 євро, включаючи амортизацію транспортного засобу, витрати водіїв, витрату палива через холостий хід та втрату можливості виконати наступне замовлення. З огляду на те, що річний обсяг вантажних перевезень через Німеччину оцінюється приблизно в 70 мільйонів тонн, що еквівалентно понад 3 мільйонам завантажених причепів, загальні втрати для всієї європейської економіки тепер вимірюються не мільйонами, а мільярдами євро.
Водій як жертва системи – криза людських ресурсів поглиблюється
Транспортна галузь роками страждає від хронічної нестачі професійних водіїв. За різними оцінками, дефіцит робочої сили в Європі становить від 100 000 до 200 000 посад. У цьому контексті кожна година, проведена в черзі на кордоні, є не лише фінансовими витратами, а й марною тратою обмежених людських ресурсів.
Водії підлягають суворим правилам щодо годин керування та обов'язкових перерв, як це встановлено в Регламенті (ЄС) № 561/2006 та регулюється цифровими тахографами. Очікування на кордоні вичерпує допустимий робочий час, змушуючи до незапланованих зупинок та періодів відпочинку перед досягненням пункту призначення. Це має подвійний негативний ефект: затримує виконання поточного замовлення та порушує весь операційний графік перевізника на наступні дні. Компанії, які понесли витрати на набір та навчання співробітників, тепер стикаються з різким зниженням ефективності використання часу через цілком зовнішні фактори, які вони не можуть контролювати.
Кінець ери «точно в строк» – логістика відкинула десятиліття назад
Мабуть, найсерйознішим, хоча й важко вимірним, наслідком поточного контролю є системне порушення передових логістичних моделей. Протягом останніх трьох десятиліть європейська промисловість, зокрема автомобільний сектор, який залишається серцем німецької економіки, будувала свою конкурентоспроможність на основі передбачуваності поставок.
Модель "точно вчасно" (JIT) та "точно в послідовності" Системи (JIS) доставляють компоненти саме тоді, коли вони потрібні на виробничій лінії, у правильній послідовності складання. Ця система усуває необхідність утримання дорогих складських запасів та дозволяє оптимально керувати виробничим простором. Однак її основою є непохитна передбачуваність часу доставки, що сьогодні стало ілюзією через прикордонний контроль.
Підприємства змушені болісно коригувати свої стратегії: вони відходять від оптимізації витрат до дорогої моделі. "на всяк випадок" (JIC), або підтримка буферних запасів на випадок затримок. Для виробничих компаній це означає залучення значної кількості обігового капіталу до товарів, що знаходяться на складах, та збільшення витрат на зберігання. Для логістичних операторів та експедиторів це означає резервування додаткових складських площ та підтримку більшого автопарку для подолання непередбачуваних затримок.
Деякі перевізники шукають альтернативні маршрути, щоб уникнути заторів на основних прикордонних переходах. Одним із таких обхідних шляхів є маршрутизація вантажів через Швейцарію — країну, яка не входить до ЄС та має інший режим контролю. Це рішення, хоча й операційно ефективне, є значно дорожчим: Швейцарія стягує одні з найвищих зборів за проїзд у Європі, а об'їзд значно подовжує маршрут, витрачаючи додаткові години водія та збільшуючи витрату палива.
Польські перевізники в центрі атаки – оцінка ризиків для сектора TSL
Польща є лідером на європейському ринку автомобільних перевезень. Польські транспортні компанії обробляють майже чверть усіх каботажних та транскордонних перевезень у Європейському Союзі. Німеччина — як транзитний ринок, так і ринок призначення — є абсолютно важливим ринком для польської галузі автомобільних перевезень. Це робить польських перевізників особливо вразливими до ризиків, що виникають через тривалий прикордонний контроль.
Фінансова структура багатьох польських транспортних компаній унікальна: вони працюють з відносно низькою операційною маржею, компенсуючи її високими обсягами замовлень. Ця модель ефективна за стабільних умов, але надзвичайно чутлива до зовнішніх цінових шоків. Зростання операційних витрат, спричинене затримками на кордоні, безпосередньо впливає на маржу. Тим часом, з іншого боку, сильний тиск з боку вантажовідправників та великих логістичних операторів обмежує можливості достатньо підвищувати ставки перевезень, щоб компенсувати зростання витрат.
Ситуація малих та середніх перевізників особливо складна. На відміну від великих транспортних груп, які мають фінансові резерви, диверсифікований портфель замовлень та достатню переговорну силу для перегляду контрактів, менші суб'єкти господарювання:
- вони не мають достатніх фінансових буферів для покриття збитків протягом тривалішого періоду часу,
- мають обмежені можливості переглядати тарифи з підрядниками,
- вони частіше працюють у вузьких географічних або галузевих нішах, що перешкоджає диверсифікації ризиків,
- більш вразливі до платіжних вузьких місць у ланцюжку дебіторської заборгованості,
- складніше отримати зовнішнє фінансування (кредити на оборотний капітал, лізинг) в умовах погіршення прибутковості.
Сигнали, що з'являються на ринку дебіторської заборгованості B2B, підтверджують зростання тиску на ліквідність у транспортному секторі. Терміни оплати подовжуються, а кількість вимог щодо оплати та справ про стягнення боргів зростає. Компанії, які борються із затримками платежів від своїх підрядників, а також одночасно не виконують свої зобов'язання перед постачальниками палива, орендодавцями та працівниками, потрапляють у боргову спіраль, з якої дедалі важче вибратися.
Європейська перспектива – чи можливі зміни?
На рівні ЄС ситуація є юридично складною. Європейська Комісія опинилася у скрутному становищі: з одного боку, вона зобов'язана захищати цілісність Шенгенської зони та принцип вільного пересування, а з іншого боку, не має прямих інструментів примусу проти держави-члена, яка посилається на міркування громадської безпеки та захисту зовнішніх кордонів.
Скарги, подані Люксембургом та Данією, можуть стати основою для офіційного провадження, але процедури ЄС є тривалими. Навіть якщо Суд ЄС зрештою визнає розширені перевірки несумісними з Шенгенським кодексом про кордони, таке рішення може бути винесено після запланованої дати закінчення обмежень — після осені 2026 року. Галузь TSL не може розраховувати на швидке юридичне втручання, яке вирішило б її поточні операційні проблеми.
Варто також врахувати ширший політичний контекст. Зростаюча підтримка консервативних і правих партій у Німеччині, для яких посилення міграційної політики є ключовою вимогою, не сприяє лібералізації прикордонного контролю. Навіть після потенційної зміни федерального уряду ця тема залишатиметься політично делікатною, а це означає, що сценарій, за якого прикордонний контроль буде завершено вчасно, можливий, але не певний.
Рекомендації для менеджерів ризиків та осіб, що приймають бізнес-рішення
З огляду на описану ситуацію, суб'єкти господарювання, що співпрацюють з компаніями в секторі TSL — банки, фактори, лізингодавці, страховики кредитів, а також відправники вантажів, що користуються послугами менших перевізників, — повинні терміново переглянути свій ризик у цьому сегменті. Ось деякі ключові рекомендації:
- Жорсткіша кредитна політика до малих та середніх автомобільних перевізників, особливо тих, які сильно залежать від зв'язків з німецьким ринком. Аналіз їхньої фінансової звітності за останні квартали повинен враховувати вплив транскордонних витрат на операційні результати.
- Моніторинг поточної ліквідності підрядників з галузі TSL. Варто звернути особливу увагу на показники циклу конвертації готівки — збільшення дебіторської заборгованості разом зі зростанням зобов'язань є класичним попереджувальним знаком, що передує проблемам платоспроможності.
- Перевірка договірних положень у транспортних договорах. Вантажовідправникам слід враховувати, чи містять їхні договори з перевізниками положення про форс-мажор або механізми коригування тарифів у разі надзвичайних, системних затримок, таких як прикордонний контроль.
- Диверсифікація портфеля постачальників логістичних послугЗалежність ланцюга поставок від одного або кількох невеликих перевізників, які обслуговують виключно маршрут схід-захід через Німеччину, є точкою концентрації операційного ризику.
- Відстеження галузевих показників: кількість заяв про банкрутство у транспортному секторі, дані про затримки платежів, індекси перевезень вантажів та оголошення галузевих асоціацій (зокрема ZMPD, Польської асоціації роботодавців автомобільного транспорту та Bundesverband Spedition und Logistik).
Короткий зміст – Системний ризик, а не епізодичний ризик
Постійний прикордонний контроль Німеччини більше не є тимчасовою незручністю — він перетворюється на структурний торговельний бар'єр, вбудований у європейську логістичну систему. Масштаби фінансових втрат, які оцінюються від 60 до 88 мільйонів євро на місяць, демонструють, що ми маємо справу із системним ризиком, а не з ізольованим інцидентом.
Для європейської транспортної галузі 2025 та 2026 роки будуть складними. Виживуть ті компанії, яким вдасться створити достатні фінансові резерви, диверсифікувати свої портфелі замовлень та операційну географію, а також домовитися з перевізниками про справедливі механізми компенсації витрат. Слабші гравці, які не мають належних буферів та переговорної сили, поступово будуть витіснені з ринку.
Для аналітиків ризиків та фінансових установ висновок очевидний: транспортний сектор зараз вимагає виняткової обережності в оцінці кредитоспроможності та постійного моніторингу фінансового стану суб'єктів господарювання. Портфель непрацюючої дебіторської заборгованості в цьому сегменті зростатиме — питання вже не в або це станеться, але Коли i в якому зокрема компанії.










