

Хвиля банкрутств у французькому автомобільному транспорті – рекордна криза загрожує європейським ланцюгам поставок
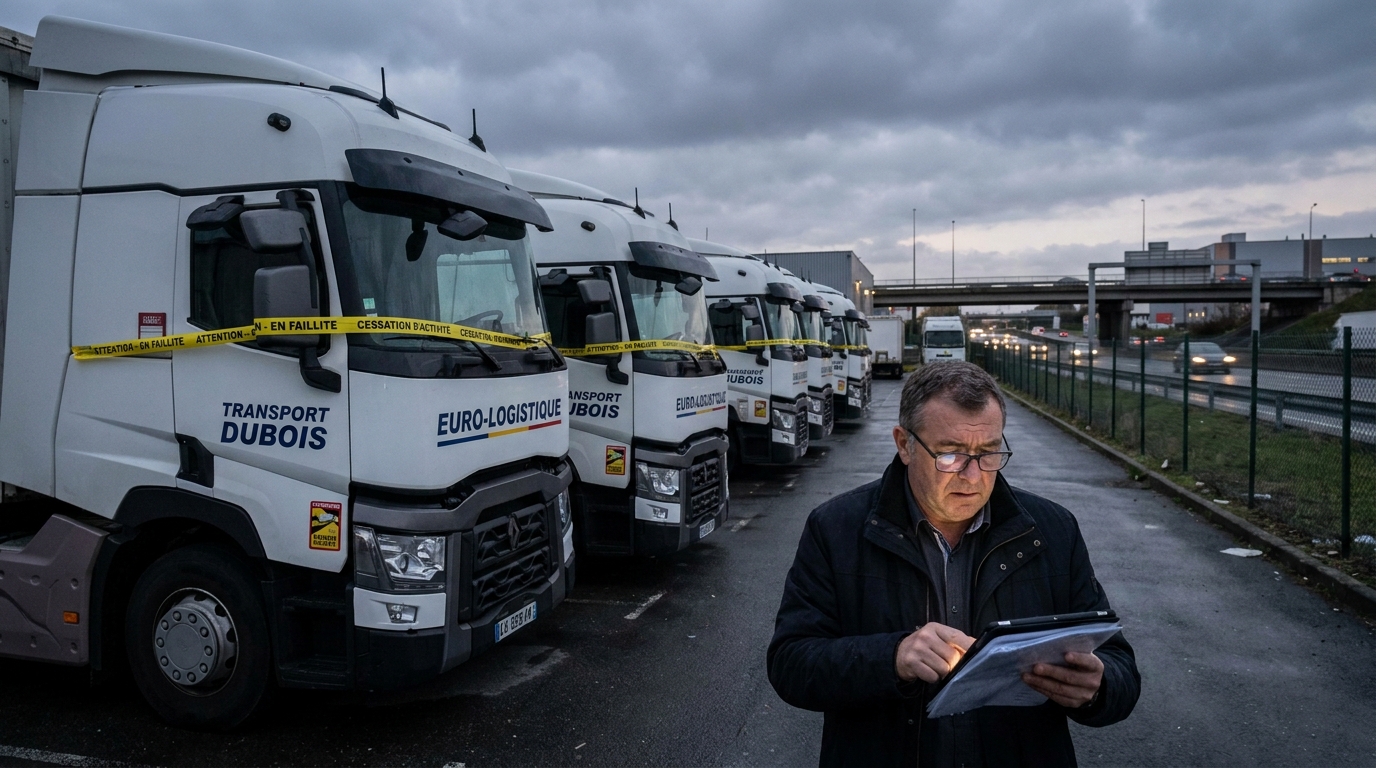
Французький сектор автомобільних перевезень переживає найсерйознішу фінансову кризу за останні десятиліття. У першій половині 2026 року кількість банкрутств серед французьких перевізників досягла безпрецедентного рівня, значно перевищуючи показники, зафіксовані навіть у найскладніші періоди пандемії COVID-19. Для європейських замовників, субпідрядників та логістичних партнерів це створює реальну та безпосередню загрозу безперервності діяльності.
Масштаб явища: вражаючі цифри
Згідно з аналізами, опублікованими Allianz Trade, серед інших, транспортна та складська галузь стане одним із найбільш постраждалих від кризи секторів усієї французької економіки у 2025 році. Кількість процедур банкрутства у сфері автомобільного транспорту зросла більш ніж на 61% порівняно із довгостроковим середнім показником за 2010–2019 рокиДля контексту: за той самий період у секторі інформації та комунікацій кількість банкрутств зросла на 42%, в автомобільній торгівлі – на 40%, а в готельно-ресторанному бізнесі – на 34%. Транспорт б'є негативні рекорди в економіці.
У макроекономічному плані Франція зареєструвала загалом 68 500 заяв про банкрутство у всіх секторах — результат на 23% гірший, ніж на піку пандемічної кризи. Негативна динаміка не лише збереглася, а й навіть прискорилася на рубежі 2025 та 2026 років, особливо серед малих та середніх транспортних компаній.
Чому транспорт? Анатомія кризи
Ключові галузеві федерації — Профспілка TLF та OTRE (Організація європейських маршрутних транспортників) — вказують на поєднання кількох деструктивних тенденцій. Це не криза, спричинена одним фактором, а радше результат токсичної синергії структурних та циклічних проблем.
Зростання експлуатаційних витрат
- Ціни на дизельне паливо — тиск на ціни на паливо, який триває вже кілька років, серйозно впливає на прибутки перевізників, які в багатьох випадках не можуть повністю перекласти ці витрати на своїх клієнтів.
- Дорожні збори — систематичне зростання плати за проїзд на європейських маршрутах, зокрема у Франції, становить дедалі серйознішу статтю витрат в операційних бюджетах транспортних компаній.
- Витрати на оплату праці — тиск на заробітну плату, що частково виникає внаслідок інфляції, а частково через нестачу професійних водіїв, підвищує витрати на працевлаштування до рівнів, які важко під силу малим підприємствам.
- Страхування та лізинг автопарку — тарифи на автострахування та витрати на обслуговування рухомого складу систематично зростають, що зменшує і без того обмежені фінансові буфери підприємців.
Падіння попиту та руйнівна цінова війна
Паралельно зі зростанням витрат, обсяг перевезених товарів у Франції та єврозоні загалом значно скоротився. Послаблення споживчого попиту безпосередньо призводить до зменшення кількості замовлень та перевезених вантажів. На ринку, що скорочується, транспортні компанії ведуть руйнівну цінову війну, пропонуючи ставки нижче точки беззбитковості для підтримки контрактів. Транспортна галузь ніколи не була відома своєю високою маржею, а поточний ціновий тиск призводить до рівнів, які роблять подальшу роботу просто неможливою.
Хоча мікропідприємства та слабокапіталізовані приватні підприємці переважно відчувають спад на ринку, нинішня криза також впливає на середніх та великих логістичних операторів. Масштаби та темпи банкрутств означають, що навіть компанії з давньою історією та усталеними позиціями на ринку не застраховані від втрати фінансової ліквідності.
Тягар екологічної трансформації
Окрім цих факторів, існує додатковий тягар витрат на енергетичний перехід. Вимоги щодо скорочення викидів, що встановлюються як регламентами ЄС (включаючи ті, що стосуються стандартів викидів для важких транспортних засобів), так і національною кліматичною політикою Франції, вимагають інвестицій у нові автопарки з низьким рівнем викидів. Однак ціни на електричні та водневі транспортні засоби залишаються у багато разів вищими, ніж на традиційні вантажівки з дизельним двигуном. Для компаній, які намагаються вижити фінансово, інвестування кількох сотень тисяч євро в один автомобіль з нульовим рівнем викидів просто недоступне. Результатом є або перешкода для інвестицій — автопарк старіє та втрачає конкурентоспроможність, — або надмірна заборгованість, що безпосередньо призводить до банкрутства.
Ризик ефекту доміно в європейських ланцюгах поставок
З точки зору компаній, що користуються послугами французьких перевізників, включаючи міжнароднихrodoвиробничі концерни, дистриб'ютори та роздрібні мережі — ця криза має прямі та серйозні операційні наслідки. Раптове зникнення такої значної кількості транспортних підприємств з ринку призводить до швидке скорочення доступних транспортних потужностейТим часом Франція залишається одним із найважливіших логістичних центрів Західної Європи — ключові маршрути, що з'єднують Піренейський півострів із Центральною та Північною Європою, проходять через її територію, а порти в Марселі, Гаврі та Дюнкерку обробляють величезну частину континентального імпорту.
Операційний ризик для клієнтів проявляється на кількох рівнях:
- Перебої з постачанням — раптове банкрутство перевізника під час виконання контракту може зупинити постачання компонентів або готової продукції на дні або навіть тижні.
- Вузькі місця в оплаті — Збанкрутілі транспортні компанії часто не в змозі розрахуватися зі своїми зобов'язаннями перед власними субпідрядниками, що викликає ланцюгову реакцію на сусідніх ринках, зокрема на польському, чеському та бельгійському.
- Зростання цін на послуги — обмежена пропозиція транспортних послуг на тлі стабільного попиту неминуче призводить до тиску на зростання тарифів на перевезення вантажів, що обтяжуватиме бюджети логістичних компаній по всій Європі.
- Юридичні та фінансові ризики — Клієнти, які здійснили авансові платежі за транспортні послуги або мають незабезпечену дебіторську заборгованість від компаній, що перебувають у стані банкрутства, можуть зіткнутися з серйозними труднощами у їх стягненні.
Хто найбільше піддається ризику?
З аналітичної точки зору, найвищий ризик банкрутства стосується, перш за все, малі та середні перевізники, що працюють виключно на внутрішньому ринку, без диверсифікованої клієнтської бази та без доступу до альтернативних джерел фінансування. Компанії з автопарком менше 20 транспортних засобів, що працюють у сегменті збірних перевезень та обслуговують переважно роздрібних клієнтів, особливо схильні до банкрутства — сектор, який, як свідчать дані, сам переживає серйозні труднощі.
Однак криза впливає і на більших гравців. Логістичні оператори, які працюють з низькорентабельними контрактами, сильно залежать від однієї клієнтської галузі або займаються дорогими інвестиціями у автопарк, також можуть зіткнутися з проблемами ліквідності. Варто зазначити, що Банкрутство в транспортній сфері часто відбувається швидко та без чітких попереджувальних сигналів — компанія може здаватися ефективно функціонувати, доки не залишиться коштів на виплату заробітної плати або погашення боргів за пальне.
Рекомендації для клієнтів та ділових партнерів
З огляду на таку стрімко розвиваючуся кризу, компанії, що співпрацюють з французькими автоперевізниками, повинні негайно запровадити розширені процедури управління ризиками контрагентів. Нижче наведено ключові рекомендації:
- Інтенсивний фінансовий моніторинг — регулярний огляд фінансового стану ключових субпідрядників та партнерів у галузі TSL у Франції з урахуванням наявних судових реєстрів, звітів бізнес-аналітики та кредитного скорингу.
- Перевірка перед підписанням договору — бути особливо обережними під час укладання нових договорів із суб’єктами господарювання, які не можуть продемонструвати стабільні фінансові результати за останні 12–18 місяців.
- Диверсифікація постачальників транспортних послуг — зменшення залежності від одного перевізника на ключових маршрутах; варто заздалегідь визначити альтернативних операторів, які можуть взяти на себе обсяги перевезень у надзвичайній ситуації.
- Страхування дебіторської заборгованості — для компаній, які мають відкриті торговельні кредити з французькими логістичними партнерами, придбання поліса страхування торговельних кредитів стає майже необхідністю за нинішніх обставин.
- Огляд пунктів договору — перевірка контрактів з точки зору положень щодо безперервності послуг, договірних штрафів та процедур у разі банкрутства підрядника.
- Надзвичайні ситуації — розробка планів забезпечення безперервності бізнесу для вирішення проблеми раптової втрати ключового постачальника транспортних послуг з ланцюга постачання.
Макроекономічна перспектива: чи це явище обмежене Францією?
Варто наголосити, що хоча цей звіт зосереджений на ситуації у Франції, подібні тенденції, хоча й з різним ступенем інтенсивності, спостерігаються в інших європейських країнах. Тиск на витрати на автоперевізників є загальноєвропейським явищем, і криза у Франції може передвіщати труднощі, які також вплинуть на ринки Німеччини, Італії, Іспанії та Польщі. Галузь автомобільних перевезень у Західній Європі роками бореться з надмірно низькими тарифами на перевезення вантажів, нестачею водіїв та надмірною фрагментацією ринку, а поточні макроекономічні умови лише посилюють ці структурні недоліки.
Однак Франція є особливим випадком через масштаби своєї економіки та центральну роль у європейській логістичній мережі. Проблеми, з якими стикається її сектор TSL, можуть спричинити значні збої на всьому континенті — як в операційній, так і в фінансовій сфері.
Короткий зміст: Час для превентивних дій
Криза у французькому секторі автомобільних перевезень не є віддаленим макроекономічним спостереженням, а реальним та безпосереднім викликом для кожної європейської організації, яка користується послугами місцевих перевізників або має перед ними відкриту дебіторську заборгованість. Масштаб явища, його темпи та багатогранність його причин роблять реактивне управління ризиками недостатнім. Необхідні превентивні дії: систематичний перегляд стану підрядників, диверсифікація постачальників та забезпечення фінансового ризику.
Редакційна команда EURODEBT.eu постійно стежитиме за розвитком подій у цьому секторі та інформуватиме про подальші значні випадки банкрутства, зміни в нормативних актах та доступні інструменти оцінки ризиків для європейських логістичних компаній та їхніх клієнтів.










