

Різке зростання цін на контейнери: початок пікового сезону та Червоне море вдарили по європейських імпортерах
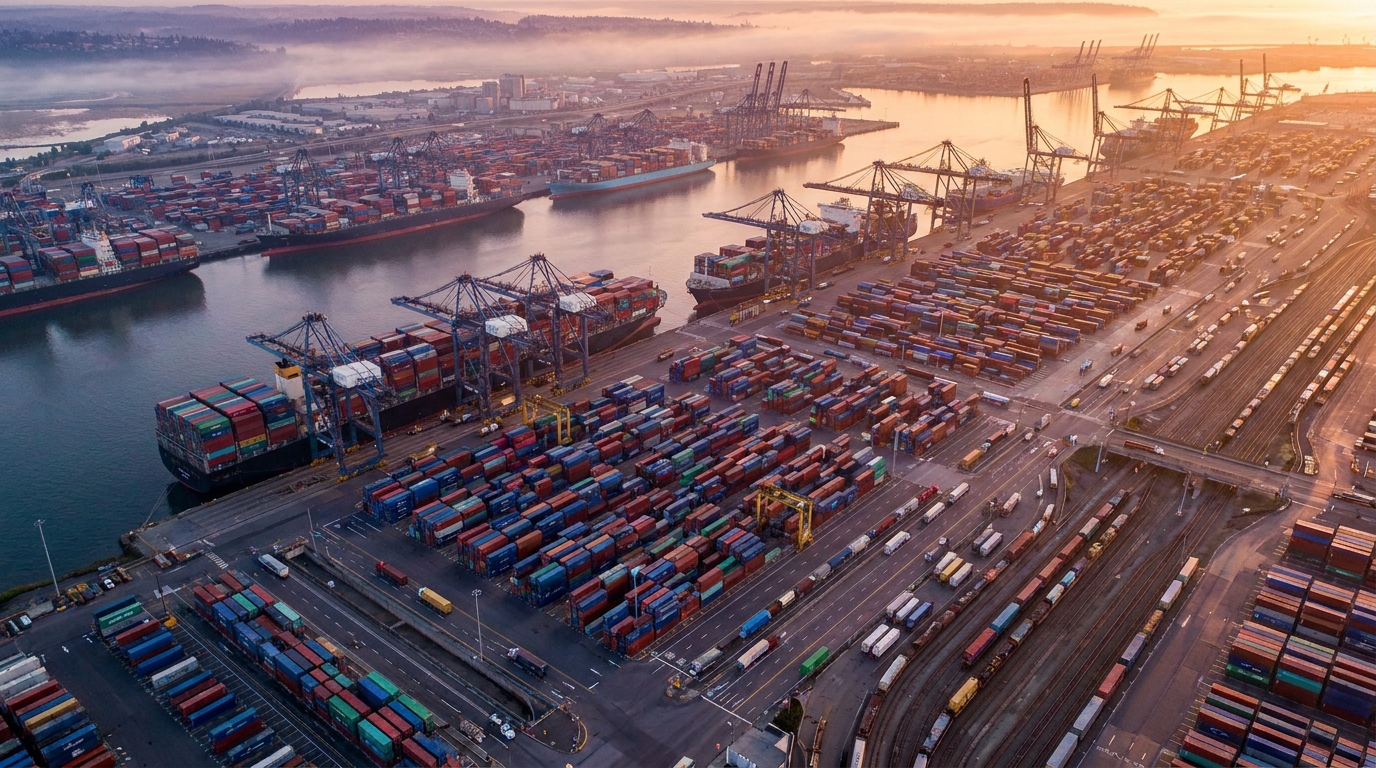
Світовий ринок контейнерних перевезень переживає обвал цін, який здивував навіть досвідчених учасників галузі. Всього за кілька тижнів спотові ставки на ключових світових торговельних маршрутах зросли на десятки відсотків, а індекси вантажних перевезень досягли рівнів, яких не бачили роками. Цей сплеск зумовлений двома явищами, що перетинаються: несподівано раннім настанням пікового сезону та постійними перебоями в Червоному морі, які місяцями порушували глобальну логістику. Ризик-менеджери та імпортери повинні готуватися до складного періоду та починати перевіряти надійність своїх партнерів по ланцюжку поставок вже зараз.
Індекси вантажних перевезень б'ють тривожний дзвін
Точні ринкові дані не залишають сумнівів. Шанхайський індекс контейнерних перевезень (SCFI), один з найбільш визнаних барометрів ринку вантажних перевезень, зріс на 155 пунктів, зупинившись на позначці 2726,48 пункту — рівні, якого ринок не бачив протягом кількох років. Важливо, що це вже було п'ятий тиждень безперервного зростання поспіль, що доводить, що ми маємо справу зі стійкою тенденцією, а не з одноразовим сплеском.
Індекс світових контейнерів Дрюрі (WCI) подає аналогічний сигнал. Цей широко використовуваний індикатор підскочив на 22,6%, досягнувши 3433 доларів США за 40-футовий контейнер (FEU). Для компаній, які планували свої транспортні бюджети на основі тарифів з початку року, це означає нагальну необхідність перегляду своїх кошторисів витрат.
Найбільш вражаючі зміни були зафіксовані на двох стратегічних торговельних артеріях – транстихоокеанській та маршруті Азія-Європа:
- Шанхай → Лос-Анджелес: Збільшення на 31% до 5089 доларів США за FEU
- Шанхай → Нью-Йорк: Збільшення на 20% до 5089 доларів США за FEU
- Шанхай → Роттердам: Збільшення на 25% до 5089 доларів США за FEU
- Шанхай → Генуя: Збільшення на 20% до 5089 доларів США за FEU
Роттердам і Генуя — основні пункти ввезення товарів до Європи — опинилися в центрі кризи. Логістичні менеджери в Польщі, Німеччині, Чехії та країнах Балтії, які використовують ці порти як розподільчі центри, безпосередньо відчують вплив цього зростання на свої звіти про операційні витрати.
Чому пік сезону розпочався так рано?
Традиційно піковий сезон контейнерних перевезень припадає на період з серпня по жовтень, коли роздрібні торговці запасаються перед святковим сезоном. Цього року ринок відреагував інакше, обсяги зросли набагато раніше, що здивувало як відправників, так і судновласників. Аналітики з Drewry та Vespucci Maritime вказують на кілька факторів, що перетинаються.
1. Вплив прискорення замовлень до сплати митних зборів
Першою і, мабуть, найважливішою рушійною силою є т.зв. переднє завантаження — масові попередні бронювання вантажів відправниками, які прагнуть уникнути впливу запланованого підвищення імпортних тарифів США, яке очікується в липні. Імпортери з усього світу поспішають перевезти свої вантажі через кордон до того, як нові тарифи набудуть чинності. Результат простий: місткість суден блискавично зникла з ринку.
2. Шопінг до Чемпіонату світу з футболу 2026 року
Додатковим стимулом попиту є імпорт товарів та гаджетів, пов'язаних з підготовкою до Чемпіонату світу з футболу 2026 року. Хоча захід відбудеться через рік, виробники та дистриб'ютори вже виконують замовлення, щоб забезпечити достатній час для розповсюдження.
3. Сезон розпродажів в електронній комерції
Майбутній бум електронної комерції також є певним фактором. Amazon Prime Day, мегарозпродажі TikTok Shop та інші фестивалі онлайн-шопінгу, заплановані на червень і липень, змусили великих роздрібних торговців раніше поповнити свої склади. В результаті попит на морські перевезення з боку сектору електронної комерції з'явився на ринку набагато раніше, ніж свідчать історичні сезонні тенденції.
4. Тиск на витрати, пов'язаний з корекцією цін на паливо
Експедитори також прискорюють перевезення через коригування цін на бункерне паливо, оголошене з 1 липня. Відвантажуючи товари до цієї дати, вони намагаються мінімізувати кумулятивний ефект від подальших доплат, які можуть значно збільшити загальну вартість перевезення.
Червоне море: криза, яка не вщухне
Ситуацію посилює геополітична ситуація на Близькому Сході, яка вже багато місяців докорінно змінює обличчя світової морської логістики. Напади на комерційні судна в Червоному морі в поєднанні з напруженістю в Ормузькій протоці змусили майже весь світовий контейнерний флот обрати безпечніший, але набагато довший маршрут навколо мису Доброї Надії на півдні Африки.
Наслідки цієї переорієнтації багатогранні. По-перше, кожен рейс між Азією та Європою подовжується на кілька днів, що безпосередньо споживає світові вантажні потужності. Судна, які раніше здійснювали фіксовану кількість обертань на рік, тепер роблять це менше. По-друге, контейнери застрягли в розширених циклах обслуговування, що призводить до гострої нестачі порожнього обладнання в азійських портах завантаження. Виробники з Китаю, В'єтнаму та Бангладеш намагаються отримати доступні контейнери, що, своєю чергою, затримує виконання експортних замовлень.
Порти Роттердама та Генуї, як ключові європейські перевантажувальні вузли на змінених маршрутах, стикаються зі зростанням обсягів, перевантаженням терміналів та погіршенням надійності графіка. На практиці це означає, що навіть якщо європейський імпортер забронював місце на судні та сплатив фрахт, немає гарантії, що товар прибуде вчасно.
Судновласники посилюють свій контроль над ринком
Зіткнувшись зі скороченням пропозиції, судновласники поводяться саме так, як і слід було очікувати – вони користуються можливістю повністю відновити маржу після складного для галузі 2023 року. Судноплавні лінії негайно запровадили тарифи FAK (Freight-All-Kinds) та сезонні надбавки PSS (Peak Season Surcharge), які на практиці замінюють або доповнюють контрактні тарифи.
Найбільші судноплавні компанії, в тому числі Hapag-Lloyd та Maersk, оголосила про наступні раунди PSS на маршруті Азія-Європа, які набудуть чинності з першої та другої декади червня. Ставки цих доплат становлять:
- Od Від 300 до 500 доларів США за 20-футовий контейнер (TEU)
- Od від 600 до 1000 доларів США за 40-футовий контейнер (FEU)
Ларс Єнсен, один із найшанованіших аналітиків контейнерного ринку, зазначає, що судновласники дуже ефективно управляють наявними потужностями. На транстихоокеанських маршрутах було оголошено лише про три скасування (порожні рейси), тоді як решта флоту була позиціонована таким чином, щоб найкраще поглинати зростаючий попит і максимізувати дохід. Це класичний механізм управління пропозицією, який судноплавні лінії вдосконалили в останні роки.
Хто заплатить найвищу ціну? Ризики для менших компаній
Поточна ситуація непропорційно впливає на малих та середніх імпортерів і дрібних експедиторів. Великі корпорації зазвичай укладають довгострокові фрахтові контракти з судновласниками, які включають фіксовані тарифи та граничні значення додаткових зборів. Таким чином, ці компанії принаймні частково захищені від різких коливань спотових цін.
Ситуація малих та середніх імпортерів, що працюють за цією моделлю, зовсім інша. під часякі купують вантажний простір на спотовому ринку або мають лише слабкі рамкові угоди. Для них будь-яке збільшення PSS є прямим ударом по їхньому рахунку прибутків і збитків. Зі зростанням спотових ставок на 25–31% щотижня транспортні витрати можуть швидко зрости до рівнів, які серйозно загрожують прибутковості окремих видів торгівлі.
Додаткові ризики створюються через проблеми з фінансовою ліквідністюУ нинішніх умовах судновласники та експедитори все частіше вимагають передоплати або скорочених термінів оплати. Імпортні компанії, які надають своїм клієнтам тривалі кредитні терміни, можуть зіткнутися з необхідністю фінансувати значно вищі транспортні витрати авансом, ще не отримавши жодних коштів від продажу товарів. Це класичний сценарій, що призводить до проблем з ліквідністю та, в крайніх випадках, нездатності виконувати свої зобов'язання.
Вплив на європейські ланцюги поставок
Європейські компанії мають підстави уважно стежити за цією ситуацією. Зростання транспортних витрат на маршруті Азія-Європа порівнянне з аналогічним показником на транстихоокеанських маршрутах. Збільшення на 25% на маршруті Шанхай-Роттердам за один тиждень є тривожним сигналом для будь-якого менеджера ланцюга поставок, який займається імпортом з Азії.
Вузькі місця в Роттердамі та Генуї не є абстрактним явищем — вони безпосередньо призведуть до затримок у доставці компонентів, готової продукції та сировини на заводи та склади по всій Європі. Компанії, які покладаються на регулярні поставки з Азії для свого виробництва чи продажів, повинні вже зараз оцінити альтернативні джерела постачання та сценарії непередбачених обставин.
Фінансові установи, включаючи HSBC Global Investment Research, прогнозують, що високий рівень маржі судновласників збережеться протягом тривалого часуЯкщо цей прогноз виявиться правильним, зростання транспортних витрат неминуче вплине на споживчі ціни. У контексті боротьби Європейського центрального банку з інфляцією, яка триває вже понад два роки, поява нового цінового імпульсу у вартості перевезень – це сценарій, за яким політики та економічні аналітики спостерігають із занепокоєнням.
Рекомендації для ризик-менеджерів та логістичних компаній
З огляду на описану турбулентність, транспортні компанії та імпортери повинні вжити низку заходів для мінімізації операційних та фінансових ризиків:
- Миттєвий огляд договорів перевезення вантажів: Перевірте пункти PSS та FAK у ваших поточних договорах із судновласниками та експедиторами. Багато договорів містять «вікна», які дозволяють судноплавним лініям односторонньо стягувати додаткові збори — варто знати, про що ви домовилися.
- Перевірка логістичних партнерів: Перш ніж укладати нові контракти або переглядати існуючі, перевірте фінансове становище та репутацію ваших експедиторів. У часи ринкових потрясінь зростає ризик того, що дрібні експедитори зіткнуться з проблемами ліквідності або втратять доступ до зарезервованих потужностей.
- Диверсифікація маршрутів та портів: Розгляньте можливість використання альтернативних портів (наприклад, Гамбург, Антверпен, Гданськ) або наземних маршрутів (залізничні сполучення Азія-Європа), які можуть виступати буфером у разі подальших заторів у Роттердамі та Генуї.
- Створення резервних буферів: Компанії, що працюють за моделлю «точно в строк», повинні розглянути можливість тимчасового збільшення рівня запасів критично важливих продуктів, щоб стати незалежними від поточної ринкової ситуації.
- Забезпечення короткострокового фінансування: Варто заздалегідь поговорити з банками або постачальниками факторингових послуг про відкриття додаткових кредитних ліній, які дозволять вам фінансувати вищі транспортні витрати, не ставлячи під загрозу ліквідність усієї компанії.
- Моніторинг тарифів та раннє бронювання: Постійне відстеження індексів SCFI та WCI дозволяє реагувати швидше. Компанії, які бронюють квитки за кілька тижнів наперед, мають більше шансів уникнути пікових спотових цін.
Перспектива бізнес-ризиків: що далі?
Ринок контейнерних перевезень вступив у фазу, коли судновласники рішуче диктують умови, а вантажовідправники мають обмежений простір для маневру. Питання, яке сьогодні стоїть перед усією галуззю: як довго триватиме ця ситуація?
Оптимістичний сценарій передбачає, що після хвилі попереднього завантаження до запровадження тарифів попит природно дещо знизиться, що змусить судновласників пом'якшити свої ставки. Однак песимістичний сценарій — і, на жаль, більш імовірний — стверджує, що доки криза в Червоному морі не буде вирішена, а флот продовжить плавати навколо Африки, структурний дефіцит потужностей зберігатиметься. У поєднанні з сезонним піком попиту в липні та серпні ми можемо спостерігати, як ставки залишатимуться високими протягом третього кварталу року.
Для менеджерів ризиків вкрай важливо усвідомлювати, що поточні ринкові умови створюютьrodoпартнерство з високим рівнем ризикуСеред експедиторів, дрібних судновласників та фрахтових брокерів можуть бути компанії, які не можуть виконати умови своїх контрактів — або через власні проблеми з ліквідністю, або через неможливість отримати раніше зарезервовані потужності. За таких обставин перевірка надійності ділових партнерів у ланцюжку поставок стає абсолютною необхідністю, а не опцією.
Платформа EURODEBT.eu рекомендує регулярно перевіряти фінансовий стан логістичних підрядників, особливо тих, з якими контракти укладаються за кілька місяців наперед або яким доручено значні авансові платежі.rodoЧерез зростання витрат і тиск на маржу, ризик дефолту учасників транспортного ринку сьогодні набагато вищий, ніж за умов стабільних тарифів на перевезення вантажів.










