

Блокада на Ормузкия проток: Хиляди блокирани кораби и вълна от риск за европейската логистика
През април 2026 г. Центърът за източни изследвания публикува подробен аналитичен доклад за последиците от ескалиращия въоръжен конфликт в Персийския залив. Авторите на документа, Сандра Баняк-Стаховяк и Конрад Поплавски, описват подробно механизмите, чрез които регионалният военен сблъсък ескалира в глобална логистична криза с потенциално дългосрочни икономически последици. За компаниите, работещи в секторите на транспорта, спедицията и логистиката – и особено за институциите за търговско финансиране и управление на кредитния риск – заключенията на този доклад са от основно значение днес.
Персийският залив в пламъци: Произходът на кризата
Непосредственият спусък за настоящите турбуленции бяха военните атаки на Съединените щати и Израел, насочени към ирански стратегически обекти. Иран отговори с ход, срещу който анализаторите предупреждаваха от години, но който дълго време оставаше в сферата на теоретичните военни сценарии: пълното затваряне на Ормузкия проток за търговско корабоплаване. Това решение, взето като инструмент за геополитически натиск, предизвика незабавни и безпрецедентни сътресения на световните пазари на корабоплаване.
Ормузкият проток е една от най-стратегическите точки в световната търговия. Между 20 и 25 процента от световното търсене на петрол и значителна част от износа на втечнен природен газ от Арабския полуостров преминават през този тесен морски проход. Блокирането му не е просто енергиен проблем – то парализира цялата търговска система между Азия и Европа, която в продължение на десетилетия е гръбнакът на световната икономика.
Хиляда кораба в капан: Мащабът и механизмът на морската криза
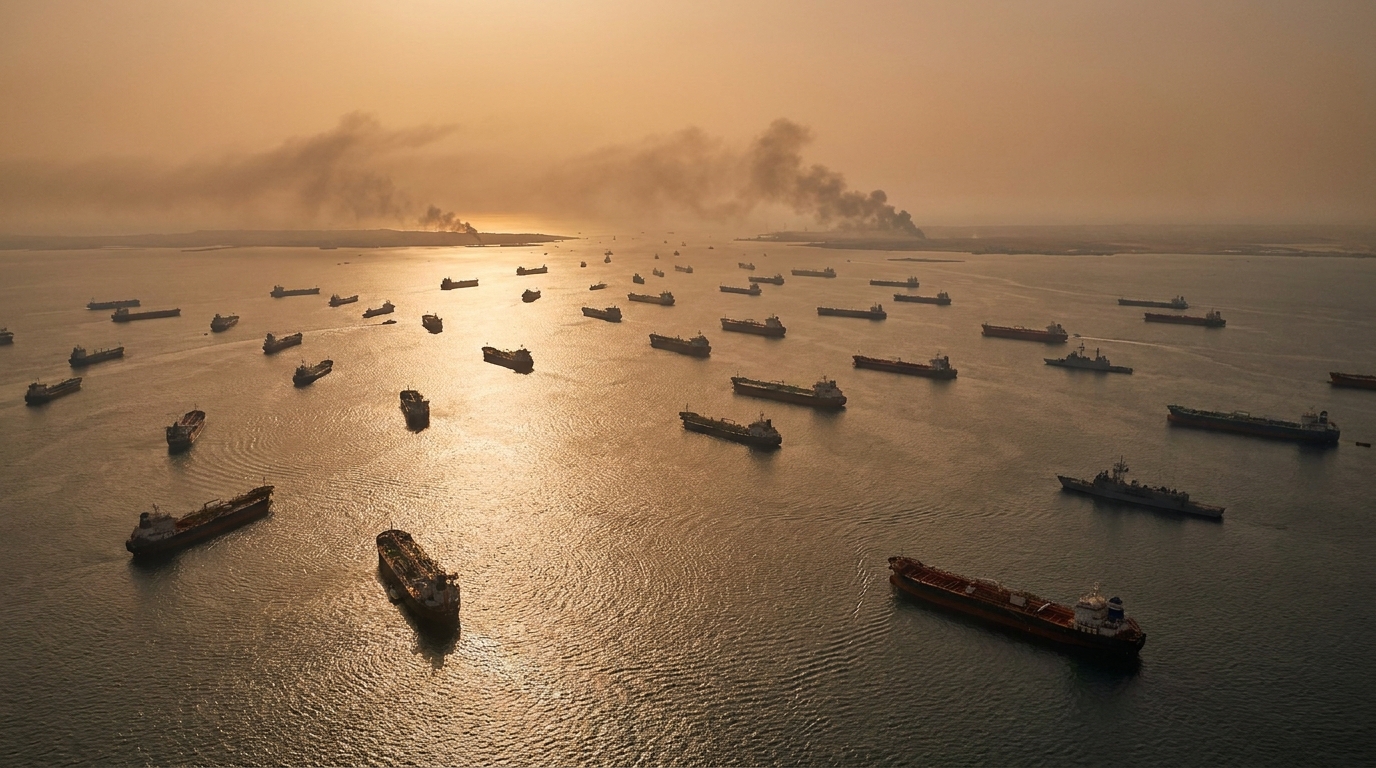
Непосредствената, измерима последица от блокадата е блокирането на близо хиляда кораба в зоната на конфликта. Те включват както ключови танкери, превозващи суров петрол и втечнен природен газ, така и контейнеровози, обработващи потребителски стоки и промишлени полуготови продукти. За компаниите, управляващи тези активи, това означава блокиране на капитал за неопределен период, нарастващи финансови задължения и пълна загуба на оперативен контрол.
Корабопритежателите, чиито кораби са избегнали капана, са били изправени пред избор само от скъпи алтернативи. Пренасочването на корабите около нос Добра Надежда добавя няколко дни към пътуването, което води до драматично увеличение на разходите за гориво. Застраховките за товари и корпуси във военнозастрахователни райони – така наречените премии за военен риск – са достигнали нива, невиждани от десетилетия, а в някои пазарни сегменти застрахователите са отказали да издават полици за транзитни маршрути през чувствителни райони.
Финансовото въздействие е незабавно и сериозно. Цените на превозите, които се бяха стабилизирали по-рано тази година след по-ранни колебания, свързани с кризата с хусите в Червено море, скочиха рязко. Покачването на разходите за морски транспорт механично влияе върху цените на вносните стоки, което поражда сериозни опасения за нова вълна на инфлация в Европа – този път подхранвана не от постпандемичните смущения, а от продължаващия въоръжен конфликт.
Въздушни товари под напрежение: затворени въздушни пространства
Последиците от конфликта се простират далеч отвъд морското корабоплаване. Затварянето на въздушното пространство над голяма част от Близкия изток принуди авиокомпаниите да определят алтернативни, много по-дълги маршрути. Последицата е не само по-дълги срокове за доставка и увеличени оперативни разходи за авиокомпаниите, но преди всичко драматичен спад в капацитета на световния пазар на въздушни товари – оценен на 12% от целия товарен трафик.
Въздушният транспорт играе ключова роля в доставката на висококачествени стоки, електронни компоненти, фармацевтични продукти и нетрайни продукти. Неговите ограничения пряко засягат индустрии, които не могат да си позволят удължени срокове за изпълнение на поръчките – от фармацевтичната до автомобилната и технологичната. За производителите, работещи на база „точно навреме“, всеки ден забавяне генерира измерими финансови загуби и заплашва да спре производствените линии.
Полша е под особен натиск: 20% спад на капацитета
Сред европейските страни Полша се откроява с особено болезненото си въздействие върху настоящата криза. Финансовите новини сочат, че логистичният сектор на страната е отбелязал 20% спад в производителността – цифра, която може да означава ръба на рентабилността за много компании.
Това не е случайно. В продължение на години Полша последователно изгражда позицията си на стратегически логистичен център в Централна и Източна Европа. Модерните дистрибуторски центрове, гъстата мрежа от скоростни пътища и магистрали, както и добре развитият сектор за спедиция на товари, превърнаха страната ни в ключов възел в европейските вериги за доставки, силно зависими от вноса на компоненти и готови продукти от Азия. Тази стратегическа позиция, преди това източник на конкурентно предимство, сега се превръща в пасив пред лицето на прекъсванията по маршрутите в Близкия изток.
Полските спедиторски и логистични компании се сблъскват едновременно с няколко негативни фактора: прекратяване на договори от изпълнители, които не са в състояние да спазят сроковете за доставка, нарастващи разходи за алтернативни маршрути и видове транспорт, нарастващи забавяния при митническото оформяне и – особено обезпокоително – труден достъп до финансиране на фона на нарастващата пазарна несигурност. С 20% спад на оборота и едновременно увеличение на оперативните разходи, секторът на транспортните услуги и логистиката е в затруднено положение, което може да доведе до вълна от фалити сред по-малките и средните оператори.
Финансови пазари и кредитен риск: Нови вектори на заплахи
От гледна точка на институциите за търговско финансиране и мениджърите на кредитен риск, настоящата ситуация представлява редица специфични заплахи, които изискват незабавен отговор.
Риск от несъстоятелност на по-малките корабособственици
Много корабособственици работят по модел на финансиране с висока задлъжнялост. Рязкото покачване на оперативните разходи, съчетано със замразяването на флота в конфликтни зони или с огромните разходи за обходни маршрути, драстично влошава коефициентите им на ликвидност. За банките и фондовете, финансиращи морския флот, това означава спешна необходимост от преглед на кредитните си портфейли и подготовка на сценарии за преструктуриране.
Натиск върху инструментите за търговско финансиране
Акредитиви, банкови гаранции и застраховки на експортни кредити – всички тези инструменти са уязвими към непредвидени забавяния и искове, произтичащи от неизпълнение. Клаузите за непреодолима сила ще бъдат масово използвани от участниците в сделките, което ще генерира вълни от правни спорове и застрахователни искове.
Инфлация на оперативните разходи и EBITDA
Нарастващите транспортни разходи директно натоварват оперативните маржове на компаниите, търгуващи с азиатски доставчици. За компании със строги структури на разходите, дори 10% увеличение на логистичните разходи може да намали EBITDA под нивата, изисквани от кредитните споразумения, което да задейства механизми за ускорено погасяване или предоговаряне на условията на финансиране.
Алтернативни пътища – спасение или илюзия?
Изправени пред кризата по традиционните морски и въздушни маршрути, глобалните логистични играчи насочват вниманието си към алтернативни транспортни коридори. Особен интерес представлява т. нар. Среден коридор, който преминава през Централна Азия – през Казахстан, Каспийско море, Азербайджан и Грузия, и след това към европейските пазари.
Докладът на OSW обаче правилно посочва фундаменталните ограничения на тази опция. Въпреки значителните инвестиции през последните години, инфраструктурата на Централния коридор все още е далеч от капацитета за преработка, необходим за поемане дори на малка част от обемите, отклонени от блокадата на Ормузкия регион. Капацитетът на каспийските пристанища, качеството на железопътните връзки и ефективността на граничните проверки представляват пречки, които не могат да бъдат отстранени в краткосрочен план.
Дългосрочният отговор на кризата ще трябва да приеме формата на цялостно преконфигуриране на веригите за доставки. ниършоринга — преместването на производството и доставките по-близо до целевите пазари — се появява все по-често в дискусиите в индустрията, но прилагането му изисква години и милиарди евро инвестиции. За финансовия сектор това представлява както огромна възможност за участие във финансирането на тази трансформация, така и необходимостта от разработване на нови модели за оценка на риска на логистичните и производствените проекти.
Дългосрочна перспектива: Ера на постоянна несигурност
Анализаторите на OSW стигат до заключение, което трябва да се третира като тревожен сигнал за всички субекти, опериращи в секторите на TSL и търговското финансиране: кутията на Пандора в Близкия изток вече е отворена и затварянето ѝ – дори в случай на предстоящо прекратяване на огъня – няма автоматично да възстанови предишния логистичен ред.
Застрахователите ще поддържат високи премии за военни рискове по маршрутите в Близкия изток за дълго време. Корабопритежателите и спедиторите ще разработват логистични стратегии, имайки предвид риска от по-нататъшна ескалация. Производителите и търговските вериги ще диверсифицират доставчиците и маршрутите за доставки, приемайки по-високи разходи като цена на оперативната устойчивост. Всичко това означава постоянно, а не временно, увеличение на разходите за световна търговия.
За полския сектор на TSL дългосрочните последици може да са противоречиви. От една страна, краткосрочният шок е дълбок и може да предизвика фалити сред по-слабо капитализираните оператори. От друга страна, Полша – като страна с развита логистична инфраструктура, добре свързана както със Западна Европа, така и с Украйна и Азия чрез източни железопътни маршрути – би могла да се възползва от дългосрочната тенденция за скъсяване на веригите за доставки и преместване на производството в Европа. Това обаче изисква преодоляване на настоящия шок и поддържане на оперативен и финансов капацитет.
Препоръки за мениджърите на риска
С оглед на описаните заплахи, EURODEBT.eu препоръчва на субектите, опериращи в транспортния и логистичния сектор, както и на техните кредитори и финансови партньори, да предприемат следните стъпки:
- Незабавен одит на рисковите експозиции в Близкия изток — идентифициране на договори, маршрути и бизнес партньори, свързани с транзитни маршрути през Ормузкия проток или въздушното пространство на Близкия изток.
- Проверка на финансовия капацитет на изпълнителите — специално внимание следва да се обърне на по-малките морски оператори, спедиторските компании, опериращи в азиатския сегмент, и предприятията с висок дял на променливите оперативни разходи във финансовата структура.
- Преглед на договорите и договорните клаузи — анализ на разпоредбите относно непреодолима сила, военен риск, забавяния и договорни неустойки в светлината на текущата геополитическа ситуация.
- Диверсификация на маршрутите и доставчиците — Разработване на планове за действие при извънредни ситуации, обхващащи алтернативни транспортни маршрути, включително железопътни варианти през Централна Азия и въздушен транспорт по маршрути, заобикалящи затвореното въздушно пространство.
- Мониторинг на индикаторите за ранно предупреждение — проследяване на товарните тарифи, индексите на военното застраховане, нивата на паричните резерви на ключови бизнес партньори и кредитните рейтинги на институциите за търговско финансиране.
- Проверка на финансовата сигурност — в случай на кредитни портфейли, експозицията към субекти от морския и логистичния сектор следва да бъде подложена на стрес тестове, като се вземе предвид сценарият за продължителна блокада и по-нататъшна ескалация на конфликта.
Резюме: Оперативно предупреждение за TSL индустрията
Докладът на OSW, автори на Сандра Баняк-Стаховяк и Конрад Поплавски, е едно от първите всеобхватни аналитични проучвания, които оценяват от европейска гледна точка мащаба на рисковете, произтичащи от настоящата дестабилизация в Персийския залив. Блокадата на Ормузкия проток, заклещването на близо хиляда кораба, 12-процентният спад в световните въздушни товари и 20-процентният спад в логистичния капацитет в Полша – това не са статистики, извлечени от абстрактни икономически модели. Това са твърди данни, описващи настоящата оперативна реалност на хиляди компании в цяла Европа.
Индустрията на TSL навлиза в период, в който гъвкавостта, способността за бърза адаптация и достъпът до капитал за покриване на бързо нарастващите оперативни разходи ще бъдат ценени. Компаниите без солидни резерви от ликвидност, диверсифицирани маршрути и застраховка срещу военен риск са изправени пред сериозно екзистенциално предизвикателство. За институциите, финансиращи сектора на TSL, това е време за изключително внимателен подбор на портфолио и активно управление на кредитната експозиция.
В епоха, в която геополитиката се превръща в ключова променлива в моделите за бизнес риск, способността за наблюдение и оценяване на геополитическите рискове вече не е лукс, запазен само за най-големите корпорации – тя се превръща в изискване за оцеляване дори за средно големи транспортни и логистични компании.










