

Вълна от фалити във френския автомобилен транспорт – рекордна криза заплашва европейските вериги за доставки
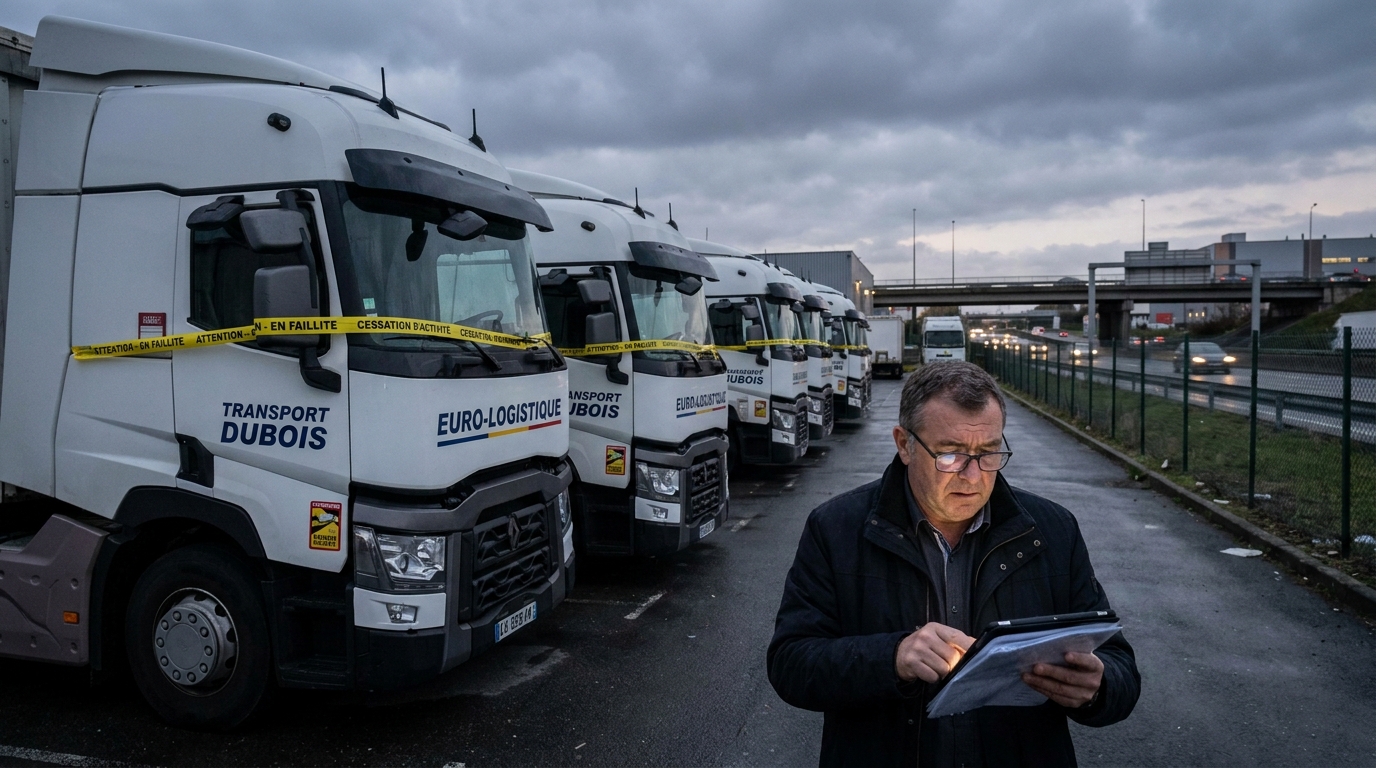
Френският сектор на автомобилния транспорт преживява най-сериозната си финансова криза от десетилетия. През първата половина на 2026 г. броят на фалитите сред френските превозвачи достигна безпрецедентни нива, далеч надвишавайки темповете, регистрирани дори през най-трудните периоди на пандемията от COVID-19. За европейските принципали, подизпълнители и логистични партньори това представлява реална и непосредствена заплаха за оперативната непрекъснатост.
Мащабът на явлението: впечатляващи числа
Според анализи, публикувани от Allianz Trade, наред с други, транспортната и складовата индустрия ще се превърне в един от най-засегнатите от кризата сектори на цялата френска икономика през 2025 г. Броят на производствата по несъстоятелност в автомобилния транспорт се е увеличил с повече от 61% в сравнение с дългосрочната средна стойност от 2010 до 2019 г.За контекст: през същия период информационният и комуникационният сектор отбеляза 42% увеличение на фалитите, автомобилната търговия - с 40%, а хотелиерството и ресторантьорството - с 34%. Транспортът чупи негативни рекорди в цялата икономика.
В макроикономически план Франция регистрира общо 68 500 подадени заявления за фалит във всички сектори – резултат с 23% по-лош, отколкото в пика на пандемичната криза. Негативната динамика не само се запази, но дори се ускори в началото на 2025 и 2026 г., особено сред малките и средни транспортни компании.
Защо транспорт? Анатомия на кризата
Ключови индустриални федерации – Union TLF и OTRE (Организация на европейските пътни превозвачи) – посочват сближаването на няколко разрушителни тенденции. Това не е криза, причинена от един-единствен фактор, а по-скоро резултат от токсична синергия от структурни и циклични проблеми.
Нарастващи оперативни разходи
- Цени на дизела — натискът върху цените на горивата, който продължава от няколко години, се отразява сериозно на маржовете на превозвачите, които в много случаи не са в състояние да прехвърлят изцяло тези разходи на своите клиенти.
- Пътни такси — систематичното повишаване на пътните такси по европейските маршрути, включително във Франция, представлява все по-сериозен елемент в оперативните бюджети на транспортните компании.
- Разходи за труд — натискът върху заплатите, произтичащ отчасти от инфлацията и отчасти от недостига на професионални шофьори, тласка разходите за труд до нива, които са трудни за понасяне от по-малките предприятия.
- Застраховка и лизинг на автопарк — застрахователните тарифи за автомобили и разходите за поддръжка на подвижния състав систематично се увеличават, което намалява и без това ограничените финансови буфери на предприемачите.
Срив на търсенето и опустошителна ценова война
Успоредно с нарастващите разходи, обемът на превозваните стоки във Франция и по-широката еврозона се е свил значително. Отслабващото потребителско търсене се изразява директно в по-малко поръчки и по-малко превозени товари. В условията на свиващ се пазар транспортните компании водят разрушителна ценова война, предлагайки цени под точката на рентабилност, за да поддържат договорите си. Транспортната индустрия никога не е била известна с високите си маржове, а настоящият ценови натиск ги тласка до нива, които правят продължаващата дейност просто невъзможна.
Докато микропредприятията и слабо капитализираните еднолични търговци преживяват предимно спад на пазара, настоящата криза засяга и средните и големите логистични оператори. Мащабът и темпът на фалитите означават, че дори компании с дългогодишна история и установени пазарни позиции не са имунизирани срещу загубата на финансова ликвидност.
Тежестта на екологичната трансформация
В допълнение към тези фактори, съществува и допълнителната тежест на разходите за енергиен преход. Изискванията за намаляване на емисиите, наложени както от регламентите на ЕС (включително тези относно емисионните стандарти за тежкотоварни превозни средства), така и от националната политика на Франция за климата, налагат инвестиции в нови автопаркове с ниски емисии. Цените на електрическите и водородните превозни средства обаче остават многократно по-високи от тези на традиционните дизелови камиони. За компаниите, които се борят да оцелеят финансово, инвестирането на няколкостотин хиляди евро в едно превозно средство с нулеви емисии е просто непосилно. Резултатът е или инвестиционна пречка – автопаркът остарява и губи конкурентоспособност – или прекомерен дълг, водещ директно до фалит.
Риск от ефект на доминото в европейските вериги за доставки
От гледна точка на компаниите, използващи услугите на френски превозвачи - включително международниrodoпроизводствени концерни, дистрибутори и търговски вериги – тази криза има преки и сериозни оперативни последици. Внезапното изчезване на такъв значителен брой транспортни предприятия от пазара се изразява в бързо свиване на наличния транспортен капацитетМеждувременно Франция остава един от най-важните логистични центрове в Западна Европа – ключови маршрути, свързващи Иберийския полуостров с Централна и Северна Европа, преминават през нейната територия, а пристанищата в Марсилия, Хавър и Дюнкерк обработват огромна част от континенталния внос.
Оперативният риск за клиентите се проявява на няколко нива:
- Прекъсвания на доставките — внезапният фалит на превозвач по време на изпълнението на договор може да спре доставките на компоненти или готови продукти за дни или дори седмици.
- Затруднения в плащанията — Фалитиралите транспортни компании често не успяват да уредят задълженията си към собствените си подизпълнители, което предизвиква верижна реакция на съседните пазари, включително полския, чешкия и белгийския.
- Увеличение на цените на услугите — ограниченото предлагане на транспортни услуги на фона на стабилно търсене неизбежно води до натиск за повишаване на цените на превозите, което ще натовари бюджетите на логистичните компании в цяла Европа.
- Правни и финансови рискове — Клиенти, които са извършили авансови плащания за транспортни услуги или имат необезпечени вземания от фирми в несъстоятелност, могат да срещнат сериозни трудности при събирането им.
Кой е най-изложен на риск?
От аналитична гледна точка, най-високият риск от фалит се отнася предимно малки и средни превозвачи, опериращи изключително на вътрешния пазар, без диверсифицирана клиентска база и без достъп до алтернативни източници на финансиране. Компаниите с автопаркове от по-малко от 20 превозни средства, работещи в сегмента на групажните превози и обслужващи предимно клиенти на дребно, са особено податливи на фалит – сектор, който, както показват данните, самият той изпитва сериозни трудности.
Кризата обаче засяга и по-големите играчи. Логистичните оператори, които работят с договори с нисък марж, силно зависят от индустрията на един клиент или се занимават със скъпи инвестиции в автопаркове, също могат да се сблъскат с предизвикателства, свързани с ликвидността. Струва си да се отбележи, че Фалитът в транспорта често се случва бързо и без ясни предупредителни сигнали — една компания може привидно да функционира ефективно, докато не останат средства за изплащане на заплати или за уреждане на задължения за гориво.
Препоръки за клиенти и бизнес партньори
В условията на такава бързо развиваща се криза, компаниите, които си сътрудничат с френски автомобилни превозвачи, трябва незабавно да въведат подобрени процедури за управление на риска от контрагентите. По-долу са посочени ключови препоръки:
- Интензивен финансов мониторинг — редовен преглед на финансовото състояние на ключови подизпълнители и партньори в сектора на TSL във Франция, като се вземат предвид наличните съдебни регистри, доклади от бизнес разузнаването и кредитен рейтинг.
- Проверка преди подписване на договора — бъдете особено внимателни при сключването на нови договори с организации, които не могат да демонстрират стабилни финансови резултати през последните 12–18 месеца.
- Диверсификация на доставчиците на транспорт — намаляване на зависимостта от един-единствен превозвач по ключови маршрути; струва си предварително да се идентифицират алтернативни оператори, които могат да поемат обемите при спешни случаи.
- Застраховка на търговски вземания — за компании с отворени търговски кредити с френски логистични партньори, закупуването на застрахователна полица за търговски кредит се превръща в почти необходимост при настоящите обстоятелства.
- Преглед на договорните клаузи — проверка на договорите по отношение на разпоредбите относно непрекъснатостта на услугите, договорните неустойки и процедурите в случай на несъстоятелност на изпълнителя.
- Спешни сценарии — разработване на планове за осигуряване на непрекъснатост на дейността, за да се справим с внезапната загуба на ключов доставчик на транспортни услуги от веригата за доставки.
Макроикономическа перспектива: това явление ограничено ли е само във Франция?
Струва си да се подчертае, че макар този доклад да се фокусира върху ситуацията във Франция, подобни тенденции – макар и с различна интензивност – се наблюдават и в други европейски страни. Натискът върху разходите за автомобилни превозвачи е общоевропейско явление и френската криза може да предвещава трудности, които ще засегнат и пазарите в Германия, Италия, Испания и Полша. Транспортната индустрия в Западна Европа се бори от години с прекомерно ниски тарифи за превоз на товари, недостиг на шофьори и прекомерна фрагментация на пазара – а настоящите макроикономически условия само изострят тези структурни слабости.
Франция обаче е специален случай поради мащаба на своята икономика и централната си роля в европейската логистична мрежа. Проблемите, пред които е изправен нейният сектор на TSL, имат потенциал да причинят значителни смущения в целия континент – както оперативно, така и финансово.
Резюме: Време е за превантивни действия
Кризата във френския сектор на автомобилния транспорт не е далечно макроикономическо наблюдение – тя е реално и непосредствено предизвикателство за всеки европейски субект, който използва услугите на местни превозвачи или има открити вземания от тях. Мащабът на явлението, неговият темп и многостранният характер на причините му правят реактивното управление на риска недостатъчно. Необходими са превантивни действия: систематичен преглед на състоянието на изпълнителите, диверсификация на доставчиците и осигуряване на финансова експозиция.
Редакционният екип на EURODEBT.eu ще следи непрекъснато развитието в този сектор и ще информира за по-нататъшни значими случаи на несъстоятелност, регулаторни промени и налични инструменти за оценка на риска за европейските логистични компании и техните клиенти.










