

Дългова криза в сектора на TSL: рекордните 3,38 милиарда злоти дълг и близо 39 000 компании в затруднено положение
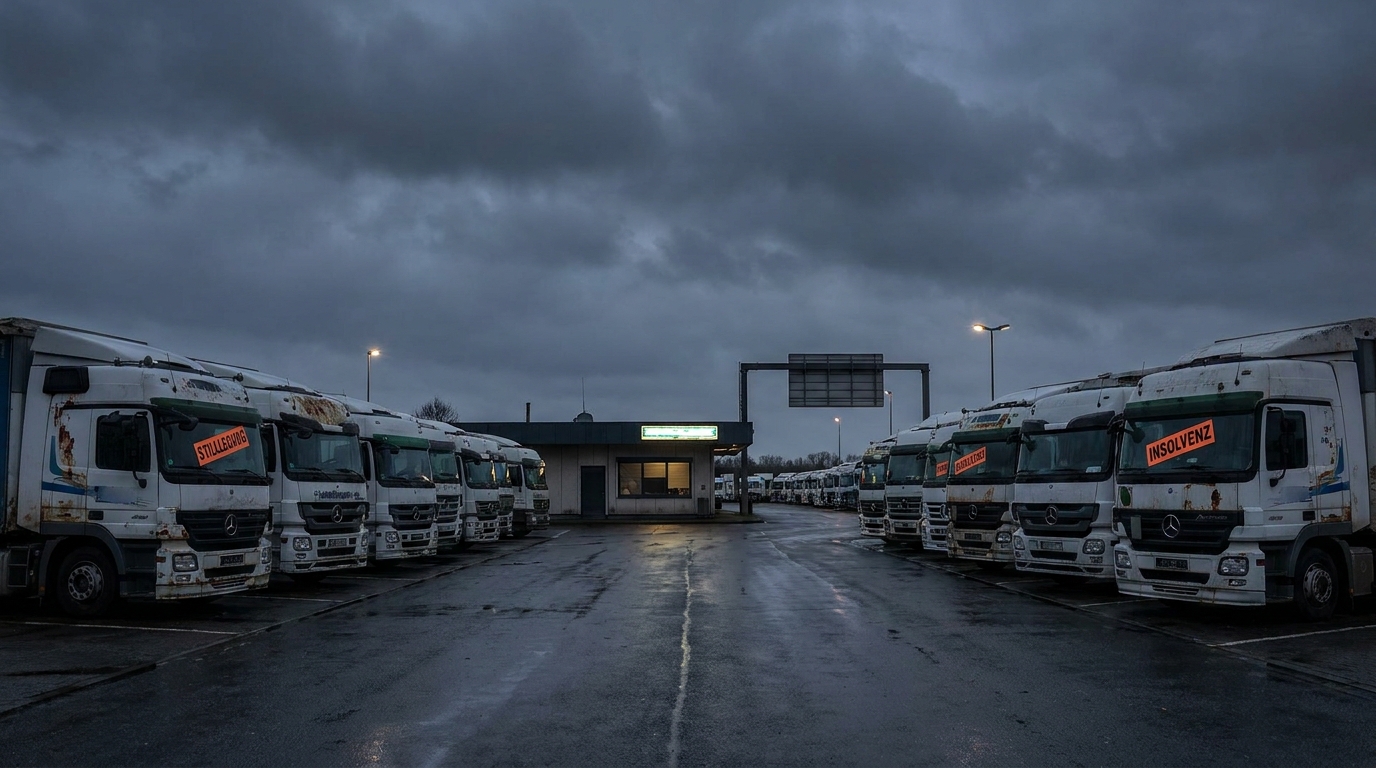
Транспортният, спедиторският и логистичният сектор (TSL) в Полша се озова в разгара на сериозна финансова криза в края на първата половина на 2026 г. Според последните данни, публикувани от BIG InfoMonitor, общият дълг на индустрията е преминал границата... 3,38 милиарда злоти — ниво, нерегистрирано досега в историята на полската логистика. Проблемът вече засяга почти 39 хиляди предприятия, а темпът на растеж на дълга надхвърля 5 процента на годишна база. Експертите са единодушни: освен ако не се предприеме спешна системна намеса, секторът е изправен пред вълна от масови фалити, които ще разтърсят европейските вериги за доставки.
Твърди числа, които не оставят никакво съмнение
За да се разбере напълно мащабът на проблема, си струва да се разгледа неговата динамика за кратък период от време. До януари 2026 г. по-малко от 38 300 компании за TSL бяха регистрирани като длъжници, а общите им просрочени задължения се движеха около 3,31 милиарда злоти. Това вече бяха тревожни признаци. Само в рамките на едно тримесечие обаче ситуацията значително се влоши.
В края на април 2026 г. BIG InfoMonitor вече е регистрирал 38 900 обекта имат проблеми с изпълнението на задълженията си навреме, а натрупаният им дълг се е увеличил до гореспоменатите 3,38 милиарда злоти. Това представлява увеличение с над 70 милиона злоти за по-малко от сто дни – темп, който би трябвало да предизвика тревога не само сред предприемачите, но и преди всичко сред политическите ръководители и финансовите институции.
Освен това, експертите от индустрията подчертават, че действителният мащаб на кризата може да бъде значително по-голям от това, което се появява в официалните регистри. Така нареченият скрит дълг – неплатени задължения, които все още не са въведени в базите данни на длъжниците поради забавяне на отчитането или нежелание на кредиторите да формализират споровете – може значително да надцени истинското финансово състояние на индустрията.
Какво стои зад рекордния дълг? Анатомия на кризата
Настоящото състояние на сектора на TSL не е резултат от един-единствен, изолиран шок. По-скоро е кумулативният ефект от няколко припокриващи се, неблагоприятни макроикономически и геополитически процеса, които засегнаха индустрията почти едновременно.
Геополитика и нарастващи разходи за превоз на товари
Въоръженият конфликт в Украйна, който продължава от 2022 г., остави траен отпечатък върху полската логистика. Загубата на източни пазари, затварянето на традиционните транзитни маршрути през Беларус и Русия и необходимостта от търсене на алтернативни транспортни коридори увеличиха оперативните разходи за много превозвачи с между десет и няколко десетки процента. Полша, като фронтова страна и исторически важен логистичен център, свързващ Западна Европа с Изтока, беше особено силно засегната от тези промени.
Освен това, през 2026 г. се появи друг източник на дестабилизация — ескалацията на напрежението Близкия изтокПрекъсванията в корабоплаването през Червено море и Суецкия канал принудиха корабособствениците да избират много по-дълги маршрути около Африка. Резултатът? Глобалните разходи за морски транспорт скочиха драстично и следователно цените на застраховките на товари и застрахователните полици за корабните флотилии също се повишиха. Полските сухопътни превозвачи, опериращи мултимодални вериги за доставки, усетиха пряко тези промени.
Енергиен порок
Транспортната индустрия е един от най-големите потребители на енергия в цялата икономика. Горивото представлява 30 до 40 процента от всички оперативни разходи за много транспортни компании. С постоянната, висока нестабилност на цените на петрола и газа – подхранвана както от геополитически конфликти, така и от пазарни спекулации – бюджетното планиране става почти невъзможно за превозвачите. Компаниите, които са сключили договори с фиксирани цени няколко месеца по-рано, се озоваха в тежко положение: те изпълняват поръчки под точката на рентабилност, защото разходите за гориво са надвишили приетите изчисления.
Забавяне сред ключовите търговски партньори
Полската икономика е тясно свързана с икономическия цикъл на Германия — нашият най-голям търговски партньор. Междувременно германската икономика се бори със значително забавяне от няколко тримесечия, а автомобилната и химическата промишленост — основните генератори на автомобилни товари — отчитат спад в производството. Намалената индустриална активност в Германия и Западна Европа в по-широк смисъл се изразява директно в по-малко транспортни поръчки, достъпни за полските компании. Ефектът е двойно по-болезнен: товарните тарифи падат поради свръхпредлагане на транспортен капацитет, докато фиксираните разходи остават високи.
Натиск върху заплатите и недостиг на шофьори
Пазарът на труда в автомобилния транспорт се бори със структурен недостиг на квалифицирани професионални шофьори от години. Застаряващата работна сила, ограничената привлекателност на професията за по-младите поколения и регулаторните изисквания, свързани с лицензите за категория C и CE, означават, че опитните шофьори на камиони остават в недостиг. Компаниите, които се стремят да поддържат оперативен капацитет, трябва да предлагат все по-високи заплати, което води до увеличаване на разходите за труд - вторият по големина компонент на оперативните разходи. В комбинация с ниските тарифи за превоз на товари, това създава токсична смес: нарастващи разходи и намаляващи приходи.
Ефектът на доминото – заплаха, която надхвърля TSL индустрията
Анализаторите на риска бият тревога и по още една причина. Кризата в сектора на TSL не е изолиран проблем – напротив, нейните последици могат бързо да се разпространят в други сектори на икономиката, създавайки класическа... ефект на доминото.
Задлъжнелите превозвачи забавят или преустановяват плащанията към своите доставчици: дистрибутори на горива и оператори на горивни карти, сервизи и доставчици на гуми, както и доставчици на резервни части и аксесоари за автопарка. Тези компании от своя страна започват да изпитват свои собствени проблеми с ликвидността, които след това се прехвърлят върху производителите на компоненти, банките и лизинговите компании, финансиращи покупките на превозни средства.
Финансовите институции, които са отпуснали лизингови заеми за закупуване на автопаркове от камиони на стойност стотици милиони злоти, са изправени пред риска от масово прекратяване на договори и прилагане на обезпечения. Вторичният пазар за търговски превозни средства обаче има ограничен капацитет – потенциално масово предлагане на употребявани влекачи с ремаркета би означавало драстичен спад в стойността им, задълбочавайки загубите както за превозвачите, така и за банките, които ги финансират.
От гледна точка на реалната икономика, фалитът на хиляди малки и средни транспортни компании би означавал дезорганизация на веригите за доставки за ключови сектори: търговия на дребно с бързооборотни потребителски стоки (FMCG), автомобилната индустрия, електронната търговия и строителството. Като страна, през която преминава значителна част от транзита изток-запад на Европа, Полша би играла ролята на слабо звено в европейската логистика в този сценарий.
Кой е най-изложен на риск? Рисков профил на индустрията
Не всички сегменти от сектора на TSL са еднакво засегнати от кризата. Анализът на данните показва, че сухопътен транспорт — предимно пътният сектор — отбелязва най-бърз растеж на просрочените плащания. Именно тук са концентрирани най-голям брой малки предприятия и еднолични търговци, с най-малки финансови резерви и най-ниска способност за абсорбиране на ценови шокове.
Особено уязвима група са:
- Малки транспортни фирми (1–5 превозни средства) — работа с минимален ликвиден буфер, изцяло зависим от навременните плащания от клиентите;
- Подизпълнители на големи логистични оператори — често са принудени да приемат удължени срокове на плащане (60–90 дни), което, в комбинация с нарастващите текущи разходи, води до бързо изчерпване на оборотния капитал;
- Компании с голям дял на лизинга в автопарка си — всяко забавяне в изпълнението на поръчките или намаляване на цените на превоза незабавно води до трудности при обработката на лизинговите вноски;
- Превозвачи, обслужващи източни посоки — изправени пред пряка загуба на пазари за продажби поради въоръжен конфликт и санкции.
Големите логистични групи с диверсифицирано портфолио от услуги, собствени складове и дългосрочни договори с корпоративни партньори се справят сравнително по-добре. Те обаче отчитат и нарастващи трудности при поддържането на рентабилността на сегашните нива.
Ще се справи ли пазарът сам? Гласове, призоваващи за намеса
Все по-голям брой икономисти и представители на индустрията смятат, че пазарните механизми сами по себе си не могат да се справят с криза от такъв мащаб. Секторът на услугите, услугите и услугите (TSL) е твърде тясно преплетен с останалата част от икономиката и потенциална масова вълна от фалити би имала твърде сериозни системни последици, за да се счита за естествен процес на пазарен подбор.
Сред постулираните инструменти за интервенция по-специално се споменават следните:
- Програми за преструктуриране на дълга — по-лесни процедури за сключване на споразумения с институционални кредитори, особено с лизингови компании и банки, с възможност за разделяне на просрочените задължения на вноски без допълнителни санкции;
- Временни ваканции за лизинг — подобно на решенията, използвани по време на пандемията от COVID-19, позволяващи на превозвачите да спрат плащанията на вноски за определен период, без риск от загуба на превозните си средства;
- Правителствени програми за подкрепа на ликвидността — нисколихвени заеми или кредитни гаранции за стратегически логистични оператори, финансирани от публични средства или от инструменти на Bank Gospodarstwa Krajowego;
- Механизми за съкращаване на сроковете за плащане — регулаторни или фискални стимули за големите изпълнители да плащат фактури на транспортни подизпълнители по-бързо, което би подобрило пряко плавността на цялата верига за доставки;
- Облекчение на бизнес разходите — временно намаляване или отсрочване на вноски за социално осигуряване, авансови плащания на данъци или такси за ползване на пътна инфраструктура.
Организации от индустрията, включително асоциациите на автомобилните превозвачи, призовават правителството спешно да започне диалог със сектора и да разработи спасителен пакет, преди мащабът на фалитите да достигне точката, от която няма връщане назад.
Перспективи за втората половина на 2026 г. - рискови сценарии
Разглеждайки наличните данни и макроикономическите прогнози, можем да очертаем няколко възможни сценария за сектора на TSL през следващите месеци.
Песимистичен сценарий Това предполага липса на значителна външна намеса, по-нататъшно увеличение на разходите за енергия и продължаващо забавяне на икономиката в Западна Европа. В този случай броят на фалитите на транспортни компании може да се увеличи няколко пъти в сравнение с историческите средни стойности през втората половина на 2026 г. Полските компании губят пазарен дял от превозвачи от страни с по-ниски оперативни разходи и възстановяването на тези позиции може да отнеме цялото следващо десетилетие.
Базов сценарий Прогнозата предвижда частична стабилизация на геополитическата ситуация, умерен спад в цените на горивата и селективна публична подкрепа за най-големите оператори. Броят на фалитите ще се увеличи, но няма да настъпи системна криза. Пазарът ще се консолидира, като по-силни играчи ще поемат транспортния капацитет на фалиралите компании и ще възстановят рентабилността си при по-високи товарни тарифи в резултат на по-ниското предлагане.
Оптимистичен сценарий изисква бърза и решителна правителствена реакция, значително съживяване на германската индустрия и деескалация на напрежението в Близкия изток. С правилната комбинация от тези фактори индустрията би могла да избегне най-лошия сценарий, въпреки че връщането към условията отпреди 2022 г. ще отнеме още няколко години.
Оценка на риска за бизнес партньори - какво трябва да знаят мениджърите
От гледна точка на компаниите, използващи услугите на превозвачи и логистични оператори, настоящата ситуация изисква незабавен преглед. политики за управление на риска от контрагентаЕто са основните препоръки:
- Проверка на финансовото състояние на доставчиците на TSL услуги — редовната проверка на статуса на изпълнителите в базите данни за длъжници (BIG InfoMonitor, KRD, ERIF) следва да се превърне в стандартна процедура, а не в еднократно действие при подписване на договор;
- Диверсификация на базата на превозвачите — зависимостта от един или два логистични оператора в настоящата среда представлява значителен риск за оперативната непрекъснатост; струва си да се изградят взаимоотношения с алтернативни доставчици, преди да възникнат проблеми;
- Клаузи за извънредни ситуации в договорите — договорите с превозвачите следва да съдържат ясни разпоредби относно процедурите, които трябва да се следват в случай на неспазване на договора, включително правото на незабавно прекратяване на договора и прехвърляне към друг оператор;
- Мониторинг на ранните предупредителни сигнали — по-дългите срокове за изпълнение на поръчките, честите искания за предплащания или авансови плащания, текучеството на шофьорите и подмяната на автопарка с по-стари превозни средства са сигнали, които могат да показват финансови проблеми на логистичния партньор;
- Кредитна застраховка — компаниите, изложени на риск от несъстоятелност на подизпълнители, следва да обмислят разширяване на застрахователното си покритие, за да включат полици, защитаващи срещу загуба на вземания.
Резюме: Индустрия на кръстопът
Рекордният дълг на сектора на транспорта и логистиката, надхвърлящ 3,38 милиарда злоти, не е статистическа аномалия – това е симптом на дълбока, структурна криза, която се е натрупвала от години и сега е напълно проявена. Транспортната и логистична индустрия, жизнената сила на съвременната икономика, изисква спешно внимание както от политиците, така и от финансовите институции.
За мениджърите на риска и собствениците на бизнес, използващи TSL услуги, едно заключение е ясно: времето за пасивно наблюдение свършиАктивното проучване на изпълнителите, диверсифицирането на логистичните партньори и актуализирането на процедурите за управление на риска вече не са лукс, а бизнес необходимост. Компаниите, които игнорират тези сигнали, може да станат следващите жертви на кризата – не като преки участници в сектора на TSL, а като негови клиенти, внезапно лишени от надеждна верига за доставки.
Следващите месеци ще разкрият дали полската логистика ще намери изход от кризата – независимо дали чрез правителствена намеса, консолидация на пазара или подобрена световна икономика. Едно е сигурно: решенията, взети сега – както от предприемачи, така и от правителства – ще оформят здравето на тази стратегическа индустрия през следващото десетилетие.










