

Край на данъчните облекчения върху горивата в Германия от 1 юли 2026 г.: Тревога за полските превозвачи и повишен риск от фалит в индустрията на TSL
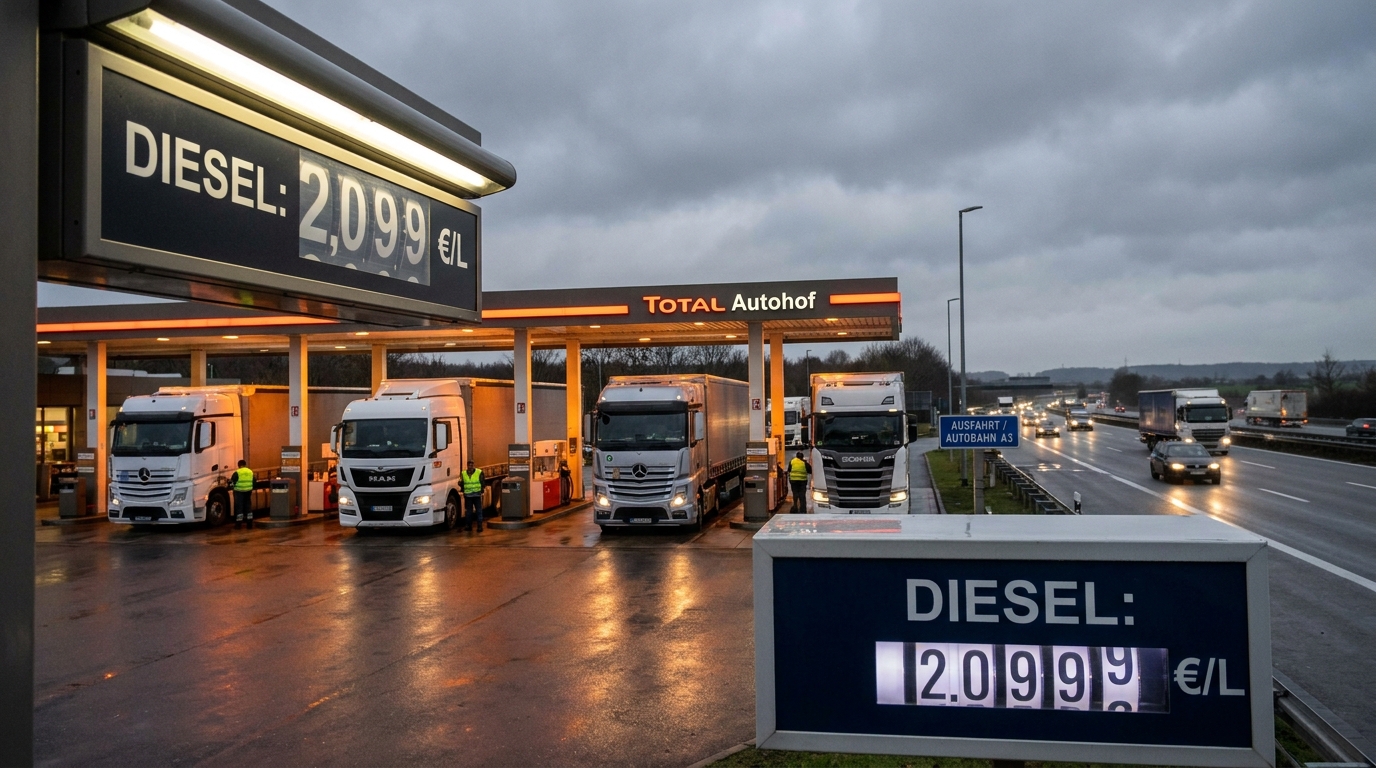
От 1 юли 2026 г. европейският пазар на автомобилни превози ще се сблъска с един от най-значимите фискални сътресения през последните години. В Германия – логистичното сърце на континента и абсолютно важен транзитен коридор за полските компании за автомобилни превози – временното намаление на енергийния данък върху горивата, въведено като облекчение на пазара, ще изтече. Ефектът ще бъде незабавен: цените на дизела на бензиностанциите отвъд западната граница ще се увеличат с приблизително 14–17 цента на литър. За транспортната, спедиторската и логистичната индустрия, работеща с минимални маржове и с ограничен оборотен капитал, тази промяна не е просто статистическа корекция на разходите – тя представлява реална заплаха за платежоспособността на десетки предприятия.
Какво точно изтича на 1 юли 2026 г.?
През последните няколко години Германия временно намалява федералния енергиен данък (Energiesteuer) върху бензина и дизела. Този механизъм беше строго ограничен във времето - законодателите никога не са обявявали удължаване след определената крайна дата. Считано от 1 юли 2026 г., приложимите разпоредби възстановяват стандартните, значително по-високи ставки на този данък, без преходен период или постепенно премахване.
Ефектът върху пазара ще се усети веднага. Прогнозите за индустрията сочат скок в цената на литър дизелово гориво от 14–17 евроцентаПревеждайки това в оперативни реалности: камион с резервоар от 700 литра, напълно зареден от германска страна, ще струва през първата седмица на юли от 98 до 119 евро повече отколкото седмица по-рано. Ако приемем, че превозното средство се зарежда с гориво в Германия няколко пъти месечно, годишното увеличение на разходите за гориво на превозно средство може да достигне няколко хиляди евро.
Защо Германия е толкова важна за полските превозвачи?
Полша отдавна запазва позицията си на един от лидерите на европейския пазар на автомобилни превози. Полските компании за TSL обработват значителна част от товарните превози между Източна и Западна Европа, а Германия е неизбежен център в тази връзка. Всеки маршрут до Франция, Бенелюкс, Обединеното кралство (през Кале или Евротунела) или Скандинавия (през Дания) преминава през германска територия или е доминиран от германски магистрални участъци.
За полския транспортен сектор Германия изпълнява едновременно три функции:
- Държава на местоназначение — директен получател на стоки в полско-германската търговия, която е една от най-големите търговски отношения в Европа;
- Транзитна държава — задължителен коридор за доставки до Франция, Нидерландия, Белгия, Люксембург и Британските острови;
- Горивна база — Поради своята инфраструктура и исторически конкурентни цени, германските оператори на бензиностанции са популярен избор за международниrodoавтопаркове от камиони.
Загубата на третата от тези функции – поне по отношение на ценовата привлекателност – в съчетание с неизбежността на транзита, поставя превозвачите в изключително трудна позиция за договаряне. Те не могат просто да „избегнат“ зареждането с гориво в Германия, ако оперират по западноевропейски маршрути.
Маржове, които вече няма къде да се свият
За да се разбере сериозността на ситуацията, трябва да се разгледа структурата на разходите на типичен малък или среден превозвач. В автомобилния транспорт горивото представлява... 25 до 35 процента от всички оперативни разходи автопарк. За компании, опериращи изключително в сегмента FTL (пълни камиони) по западноевропейски маршрути, тази цифра може да е дори по-висока. В същото време, ценовият натиск от страна на клиентите – големи логистични оператори, търговски вериги и производители – означава, че цените на превозите не са в крак с нарастващите разходи в продължение на няколко тримесечия.
В резултат на това нетните маржове на много малки и средни транспортни предприятия се колебаят в рамките на няколко процента, а в по-трудни месеци падат до нула или дори отрицателни. При такава структура на разходите внезапното увеличение на разходите за гориво с около дузина евроцента на литър не може да бъде поето без сериозни финансови последици.
Клаузи за гориво: Защита, която повечето компании нямат
Институцията, която теоретично би трябвало да защитава превозвачите от този тип колебания, е т.нар. клауза за гориво (BAF — Коефициент за корекция на горивото или негов еквивалент за пътен транспорт). Този механизъм, вграден в договора за транспорт, позволява автоматично преизчисляване на цената на превозното средство въз основа на текущите цени на горивата. На практика обаче подобни клаузи са прерогатива на големите играчи — корпоративните логистични оператори — които имат преговорната сила да наложат такива клаузи от клиентите.
По-малките транспортни компании, сключвайки договори с по-мощни изпълнители, често приемат условията, наложени от поръчителя – без клаузи за гориво, без индексация, но с твърди срокове и неустойки за закъснения. С нарастването на разходите превозвачът, като по-слаба страна по договора, поема целия финансов риск. Предвид скока на цените през юли в Германия, тези предприятия ще се окажат под огромен ликвиден натиск.
Ликвиден дефицит: Зареждане на гориво днес, плащане след 90 дни
Кризата с разходите има и друго структурно измерение, което често се пренебрегва при анализите на кредитния риск. Транспортната индустрия се характеризира с уникален модел на паричния поток: разходите се правят незабавно (гориво, магистрали, заплати на шофьорите), докато приходите пристигат със закъснение от няколко седмици или месециСроковете за плащане в сектора на TSL често достигат 60 или дори 90 дни – въпреки разпоредбите за борба със забавянето на плащанията.
Увеличението на цените на горивата от 1 юли означава, че превозвачите ще направят увеличени парични разходи през първата седмица на месеца, но няма да видят приходи, покриващи тези разходи, до септември или октомври. През това време те трябва да финансират липсата на ликвидност от собствени или външни ресурси. За малките и средни предприятия това означава:
- увеличено използване на факторинг (който струва пари и намалява маржовете);
- увеличаване на дълга по кредитни линии и разплащателни сметки;
- забавяне на плащанията към собствени доставчици – подизпълнители, сервизи, доставчици на гуми и части;
- в крайни случаи, спиране на изпълнението на поръчката поради липса на средства за гориво.
Последният сценарий е особено опасен за репутацията и здравето на компанията, тъй като води до договорни неустойки, загуба на клиенти и спирала от дългове.
Сливане на неблагоприятни обстоятелства: Лято 2026 с много въпросителни
Покачването на цените на горивата в Германия не се случва във вакуум – то съвпада с редица други фактори, които натоварват транспортния сектор през същия период от време.
Летни забрани за движение на камиони
Традиционно юли и август са месеците с най-рестриктивните забрани за движение на камиони в Европа. През 2026 г. те ще засегнат, наред с други неща:
- чешки — забрани за ключови транзитни маршрути през уикендите и празниците;
- Австрия — особено строги ограничения в зоните на контролно-пропускателните пунктове Тирол, Залцбург и Бренер, които са задължителен коридор за трафик към Италия и Балканите;
- България и Румъния — извънредни забрани, свързани с горещи вълни, въведени ad hoc и усложняващи оперативното планиране;
- Немски — увеличени технически проверки на мостовете на магистралите, което води до опашки и престои.
За превозвача всеки престой е разход: шофьорът получава дневни надбавки и заплата, превозното средство стои бездействащо, а поръчката се забавя. Летните затваряния представляват логистично предизвикателство всяка година, но в комбинация с скока в цените на горивата, те създават изключително токсична смес за оперативните бюджети.
Нови пътни такси в Холандия
Нидерландия въведе нови разпоредби относно пътните такси за тежкотоварни автомобили. Това представлява допълнителна тежест за маршрутите, преминаващи през холандския логистичен център – един от най-натоварените в Западна Европа – и още един разходен елемент, който не може лесно да бъде прехвърлен на клиентите без предоговаряне на договорите.
Загуби по източните граници
Организацията ZMPD предупреждава за загуби, достигащи половин милиард евро, генерирани от дълги опашки и време за чакане на източните граници, особено в контекста на транспорта до Украйна. Компаниите, участващи в този маршрут, търпят загуби в резултат на чакане на опашки – непродуктивно време, което обаче струва пари на шофьорите и амортизира превозното средство.
Перспектива на бизнес риска: Кой е най-изложен на риск?
От гледна точка на оценката на надеждността на плащанията и риска от несъстоятелност, могат да се идентифицират няколко категории субекти, които са особено изложени на последиците от увеличението на цените на горивата през юли:
Малки и средни превозвачи (1–20 превозни средства)
Компании с такъв размер обикновено нямат клаузи за гориво в договорите си, имат ограничени парични резерви и са по-зависими от отделни клиенти или принципали. Увеличение на разходите за гориво от няколко процента може да повлияе на рентабилността на целия месец. Тези организации представляват най-висок риск от кредитна гледна точка.
Компании с голям дял от западноевропейските маршрути
Превозвачите, за които маршрутите през Германия представляват 60–80 процента от оперативната работа на флота им, ще усетят пропорционално по-остро увеличението на разходите. Те не са в състояние да диверсифицират дестинациите си в краткосрочен план – разширяването на маршрутите до други пазари изисква нови договори и сертификати.
Подизпълнители на големи логистични оператори
Тази група е особено уязвима: те работят за един или няколко големи клиенти, които диктуват цени, срокове и условия. Те нямат сила за преговори или способност за бързо преминаване към друг пазарен сегмент. Увеличението на разходите след 1 юли ще се отрази пряко на техните маржове, а следващите месеци биха могли да доведат до кумулативно увеличение на проблемите с ликвидността.
Предупредителни знаци, на които мениджърите на риска трябва да обърнат внимание
За компаниите, които си сътрудничат с автомобилни превозвачи – както като доставчици на транспортни услуги, така и като кредитни контрагенти – следващите месеци изискват повишена бдителност. На какво трябва да обърнем специално внимание?
- Внезапно удължаване на сроковете за плащане от транспортни компании към вашата компания - може да показва проблеми с ликвидността;
- Заявки за авансови плащания или плащане предварително — нехарактерно за даден партньор, може да показва липса на средства за текущи оперативни разходи;
- Повишена текучест на автопарка и продажба на превозни средства - сигнал за разпореждане с активи с цел получаване на парични средства;
- Анулиране на маршрути или поръчки при липса на рационална обосновка, компанията може да не е в състояние да финансира разходите за внедряване;
- Закъснения в изпълнението на поръчките по неоперативни причини (не задръствания или забрани за движение, а липса на средства за гориво или повреди, произтичащи от небрежно обслужване).
В този контекст, редовното наблюдение на финансовото състояние на изпълнителите от сектора на TSL, използвайки платформи за проверка, се превръща не в незадължителен инструмент, а в стандарт за управление на риска във веригата на доставки.
Пазарна консолидация: кой ще оцелее и кой ще бъде погълнат?
От макроикономическа и структурна гледна точка, увеличението на разходите след 1 юли 2026 г. би могло да катализира процесите на консолидация, за които анализаторите отдавна предвиждат, че неизбежно ще засегнат европейския пазар на автомобилни превози. Пазар с прекомерен брой малки предприятия, работещи на ръба на рентабилността, е податлив на вълни от фалити и поглъщания, когато възникне външен ценови шок.
По-силните играчи – големи транспортни и логистични групи с достъп до достъпно финансиране, клаузи за гориво в договорите и географски диверсифицирана база от приходи – не само ще оцелеят, но и ще могат да се възползват от турбуленцията, придобивайки клиенти и ресурси (подвижен състав, договори, сертификати) от субекти, които не могат да издържат на натиска. Историята на европейската TSL индустрия показва, че всеки голям ценови шок води до намаляване на броя на играчите и увеличаване на пазарната концентрация.
За самите превозвачи от малкия и среден бизнес това означава необходимостта от бързи, превантивни стратегически решения: предоговаряне на договори, преглед на маршрутите от гледна точка на рентабилността, прилагане на клаузи за гориво, където е все още възможно, и оценка дали настоящият мащаб на операциите осигурява достатъчен буфер за поемане на предстоящите разходи.
Какво трябва да направят компаниите, предоставящи услугите на TSL, преди 1 юли?
Времето до края на юни 2026 г. е ограничено, но достатъчно за предприемане на мерки за смекчаване на риска. Приоритетните стъпки за мениджърите на автопаркове и транспортни договори включват:
- Одит на договори по отношение на съществуването или възможността за въвеждане на клаузи за гориво - всеки договор без такова обезпечение е открита експозиция към риск, свързан с разходите;
- Моделиране на сценарии влиянието на увеличението на цената на дизеловото гориво с 14–17 цента/л върху рентабилността на отделните маршрути и клиенти – тези данни са основа за разговори с контрагентите относно корекции на цените;
- Преглед на политиката за горива — анализ на това къде се зарежда автопаркът и дали има възможност за географска оптимизация (напр. зареждане с гориво в Полша преди влизане в Германия, ако капацитетът на резервоара и пробегът го позволяват);
- Осигуряване на кредитни линии — увеличаване на наличните факторинг и кредитни лимити преди юли, когато банките и факторите ще отбележат влошаване на показателите в индустрията и е възможно да затегнат критериите;
- Проверка на платежоспособността на изпълнителите — както клиенти (ще могат ли да плащат навреме?), така и подизпълнители (ще спазят ли задълженията си към вашата компания?).
Резюме: Висок риск за индустрията през втората половина на 2026 г.
Изтичането на данъчния кредит за горива в Германия на 1 юли 2026 г. не е пазарно събитие, а системно увеличение на оперативните разходи за целия европейски сектор на автомобилния транспорт. Предвид ниските маржове, липсата на общи механизми за индексиране на разходите в договорите и структурната липса на ликвидност в индустрията, увеличението на цените на дизела само с няколко цента на литър ще има последици, далеч надхвърлящи простите изчисления на горивото.
За мениджърите на риска и собствениците на логистичен бизнес, ключовите изводи са: Мониторингът на финансовото състояние на транспортните партньори трябва да се засили, активно управлявайте собствения си риск, свързан с доставчика (доставката от един доставчик е особен риск), а всички дългосрочни договори, сключени през следващите седмици, следва безусловно да включват клаузи за гориво или други механизми за споделяне на риска, свързан с разходите.
Прогнозираме, че сегментът на автомобилния транспорт за малки и средни предприятия в Полша и Централна Европа ще отбележи значително увеличение на натрупаните плащания, преструктурирането на дългове и официалните производства по несъстоятелност през втората половина на 2026 г. Компаниите, които провеждат задълбочен анализ на риска и прилагат защитни мерки днес, ще бъдат в много по-добра позиция да излязат от следващия период без значителни загуби. Тези, които игнорират предупредителните знаци, ще платят двойна цена.










