

Сух Рейн 2026: Кризата по европейския воден път засяга веригите за доставки и ликвидността на компаниите
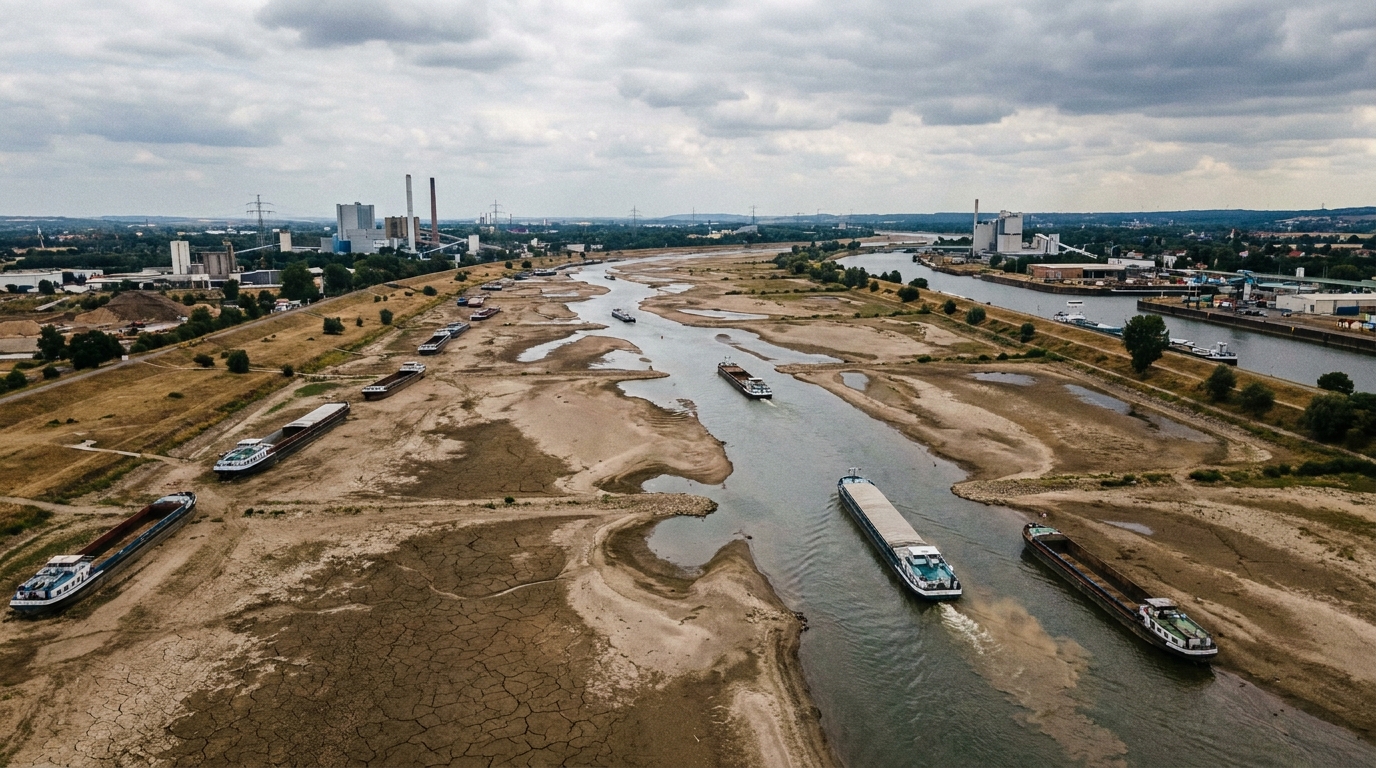
През август 2026 г. европейската транспортна и логистична индустрия се сблъска с изключително сериозна оперативна криза. Исторически ниските нива на водата в река Рейн – основната вътрешна корабоплавателна артерия на континента – доведоха до драстично намаляване на речния транспортен капацитет, предизвиквайки верижна реакция от нарастващи разходи за товари, забавяния на доставките и нарастващ финансов натиск върху стотици европейски предприятия. Това, което започна като метеорологично явление, бързо ескалира в стрес тест за цялата архитектура на европейските вериги за доставки.
Рейн като икономическа артерия на Европа - какви са рисковете от блокирането ѝ?
Рейн не е обикновена река. Това е един от най-важните логистични маршрути на Стария континент, свързващ индустриалните центрове на Германия, Франция и Швейцария с основните морски пристанища в Северно море – предимно Ротердам и Антверпен. Десетки милиони тонове стоки се транспортират по този воден път всяка година: въглища, желязна руда, химикали, горива, зърно и промишлени компоненти. Цената на речния транспорт е многократно по-ниска от тази на автомобилния или железопътния транспорт, което в продължение на десетилетия е превърнало Рейн в крайъгълен камък на рентабилността на много отрасли на европейската тежка промишленост.
Когато нивата на водата паднат под икономически жизнеспособните оперативни прагове, цялата система започва да се разпада. Точно това преживя Европа през лятото на 2026 г. – и не за първи път. Подобни, макар и по-малко тежки, епизоди се случиха през 2003, 2018 и 2022 г., което ясно демонстрира засилваща се климатична тенденция, с която логистичната индустрия трябва да се справи системно.
Капацитетът на баржите пада до 20 процента – какво означава това на практика?
Ключов параметър, илюстриращ мащаба на кризата, е драматичният спад в капацитета на плавателните съдове. При нормални водни условия, баржите за вътрешно плаване работят с или близо до пълния си капацитет. През август 2026 г., с критично ниски нива на водата в критични точки на измерване – като например известния водомер Kaub в Германия – капацитетът на много плавателни съдове спадна до едва една пета от нормалния. На практика това означава, че транспортирането на същото количество товари изисква пет пъти повече пътувания или пет пъти повече баржи.
Финансовите последици са незабавни и тежки. Корабособствениците, опериращи по Рейн, са въвели т.нар. субсидии за ниски водни нива (английски доплащания за ниска цена на водата), които, в зависимост от речния участък и вида на товара, могат да надвишат многократно стандартната товарна ставка. Товарните ставки за превоз на тон товар, които обикновено се движат около десетина евро, се повишиха до няколко десетки, а в някои случаи дори над сто, по време на пика на кризата. Тези разходи се поемат предимно от производителите и вносителите – субекти, които не са в състояние да предоговарят цените с клиентите в кратки срокове.
За мениджърите по риска и кредитните анализатори това е сериозен зов за тревога. Компаниите, зависими от речния транспорт – особено тези с относително ниски оперативни маржове – могат да преминат от печелившо състояние към губещо само за няколко седмици, ако не разполагат с адекватни предпазни мерки.
Миграция на товарите към пътища и железопътни линии - претоварената инфраструктура е второто пречка
Естествената реакция на парализата на речния транспорт е пренасочването на товарите към алтернативни видове транспорт. Логистичните компании и техните клиенти започнаха масово да търсят налични камиони, вагони и други транспортни ресурси, за да спасят графиците за доставка. Реалността обаче се оказа жестока: европейската пътна и железопътна инфраструктура влезе в кризата с Рейнай вече значително претоварена.
Недостигът на шофьори на камиони, който измъчва индустрията за превоз на товари и превози на товари в цяла Европа от години, става все по-остър. Наличните камиони са в недостиг на спот пазара, а цените им скочиха драстично поради внезапния скок на търсенето. Едновременно с това железопътните възли – особено тези, обслужващи интермодални претоварни терминали – се сблъскват с претоварване. Капацитетът на товарните линии в Германия и Холандия, който вече е претоварен до краен предел, не е в състояние да поеме допълнителните обеми без значителни забавяния.
Резултатът беше създаването на един вид двойно претоварванеПърво по реката, второ по сушата. Компаниите, които решиха бързо да реорганизират веригите си за доставки, платиха скъпо за това, както с по-високи цени, така и със загуба на време за организиране на алтернативна логистика. Тези, които отлагаха или не разполагаха с достатъчно оперативни и финансови ресурси, преживяха значителни забавяния в доставката на суровини и компоненти.
Най-уязвимите сектори: химикали, металургия и енергетика
Кризата засегна различни индустрии с различна степен на тежест, но няколко от тях се оказаха в особено трудно положение.
Химическа индустрия
Германия и страните от Бенелюкс са европейският център на химическото производство. Повечето големи химически заводи, разположени по долината на Рейн, зависят от редовните доставки на основни суровини - от петролни продукти, неорганични киселини и промишлени газове. Ограниченията на речния транспорт представляват реална заплаха от прекъсване на производството. Освен това, поради естеството си, някои химикали не могат лесно да бъдат транспортирани по шосе или железопътен транспорт, което изисква специализиран подвижен състав, чиято наличност е ограничена.
Металургия и стоманодобивна промишленост
Големите стоманодобивни заводи в долината Рур и Източна Франция са огромни получатели на коксуващи се въглища и желязна руда, транспортирани по вода от морските пристанища. Дори няколко седмици прекъсвания на доставките могат да наложат намаляване на захранването на доменната пещ, което генерира огромни технологични и оперативни разходи. Спирането и повторното пускане на доменна пещ е скъпа и отнемаща време операция – процес, който компанията не може да си позволи да повтаря често.
Конвенционална енергия
Някои електроцентрали, работещи с въглища, все още работят в Европа, особено като резервен капацитет. Транспортирането на топлинни въглища с баржи е един от най-евтините налични методи. Престоят по Рейн води до по-високи разходи за гориво, което на регулиран или договорен енергиен пазар може да означава оперативни загуби за операторите на такива централи.
Правни и договорни аспекти: непреодолима сила и предоговаряне на договори
Кризата с река Рейн повдигна редица сложни правни въпроси, които пряко засягат участниците в транспортната и логистична индустрия. Много договори за превоз на товари и доставки съдържат клаузи. непреодолима сила — непреодолима сила — които на теория защитават страните от последиците от събития, които са невъзможни за предвиждане или контролиране. На практика обаче прилагането на тези клаузи може да бъде предмет на правни спорове.
Ключовият въпрос е дали систематично повтарящите се засушавания по река Рейн – регистрирани многократно през последните две десетилетия – все още могат да се считат за непредсказуеми събития или се превръщат в предвидим оперативен риск, за който подготовката е отговорност на товародателите и спедиторите. Отговорът на този въпрос ще определи кой ще поеме разходите за закъснения и отклонения от договорите.
За логистичните компании и техните клиенти това означава преглед на съществуващите договори и, където е възможно, предоговаряне на условията, включително клаузи относно навигационните условия. Много компании са били принудени да сключват изменения в договорите или да договарят удължени срокове за доставка, което е довело до допълнителни административни и правни разходи.
Ликвиден риск и последици за пазара на корпоративен дълг
От гледна точка на анализа на финансовия риск – и това е перспективата, която следваме на платформата EURODEBT.eu – кризата с река Рейн предоставя няколко важни сигнала, които не бива да се подценяват.
На първо място, внезапни и непредвидени скокове в логистичните разходи Те представляват пряка заплаха за финансовата ликвидност на бизнеса. Компаниите, които са планирали своите логистични бюджети в началото на годината въз основа на нормалната наличност на Рейн, са се сблъскали с транспортни разходи, които са били няколко пъти по-високи през август. Това несъответствие между плана и реалността налага необходимостта от търсене на допълнително краткосрочно финансиране – кредитни линии, факторинг или други инструменти за ликвидност. Компаниите със строги структури на финансиране може да срещнат затруднения при получаването на тези средства при приемливи условия.
второ, спад в производството и забавяне на доставките води до риск от договорни неустойки и искове от контрагенти. Дори ако една компания успешно се позове на непреодолима сила, самата процедура по защита изисква време и пари. В екстремни случаи това може да доведе до прекратяване на ключови договори и загуба на стратегически клиенти.
Трето, пазарът трябва да следи състоянието на емитентите на корпоративен дълг в логистичния, химическия и стоманодобивния сектор за потенциално влошаване на коефициентите на обслужване на дълга. Компаниите, които обикновено успяват да изплатят задълженията си, могат в случай на криза с разходите да надхвърлят праговете, посочени в техните кредитни споразумения, което може да задейства защитни механизми за банките и облигационерите.
Структурна слабост на системата: ще си извлече ли Европа поука?
Всяка следваща суша по река Рейн разкрива една и съща дълбоко вкоренена слабост в европейските вериги за доставки: прекомерна зависимост от един-единствен транспортен маршрут, липса на достатъчно буфери и планове за действие при извънредни ситуации. В продължение на години логистичната индустрия се възползва от ниските разходи за речния транспорт, оптимизирайки своите оперативни модели за ефективност при благоприятни условия. Цената на тази оптимизация се разкрива именно в моменти на криза.
Експертите посочват няколко насоки на необходимите адаптации:
- Инвестиции в кораби с по-малко газене — Нови поколения речни баржи, проектирани да работят при ниски водни нива, могат значително да намалят уязвимостта от суша. Подобна модернизация на флота обаче изисква време и милиарди долари капиталови разходи.
- Диверсификация на маршрутите за доставки — Компаниите трябва предварително да определят алтернативни транспортни маршрути и да изградят взаимоотношения с доставчиците на мултимодални услуги, вместо да ги използват само като резервен вариант.
- Стратегически запаси — поддържането на буфери от суровини и полуготови продукти на ниво, което позволява няколко седмици производство без външни доставки, е разход, който обаче може да предпази от многократно по-големи загуби по време на криза.
- Клаузи за индексиране и застраховане в договорите — все повече компании решават да въведат механизми за автоматично коригиране на цените в своите договори за превоз на товари в зависимост от нивата на водата и да закупят специализирана застраховка за корабоплавателен риск.
Прилагането на тези предложения обаче изисква координация на секторно и регулаторно ниво. Една-единствена компания, дори и голяма, не може сама да елиминира системния риск. Необходима е активна европейска политика – както за адаптиране на водната инфраструктура, така и за подкрепа на инвестициите във флоти, адаптирани към изменението на климата.
Краткосрочна перспектива: предпазлив оптимизъм при тези обстоятелства
В края на август 2026 г. валежите в басейна на Рейн донесоха известно облекчение – нивата на водата се повишиха леко на ключови места, което позволи увеличаване на капацитета на баржите. Експертите от индустрията обаче са съгласни: това облекчение е временно и недостатъчно, за да компенсира последиците от няколкоседмичната криза.
Натрупаното през август логистично изоставане ще се усеща седмици и дори месеци напред. Компаниите трябва да възстановят складовите си резерви, да се справят с производствените изоставания и финансово да се справят с последиците от кризата. За спедиторите и товародателите това е време на интензивна оперативна работа – и същевременно момент, в който ще бъдат разкрити финансовите слабости на субектите, които са били преодолени, а не само засегнати от кризата.
Заключения за мениджърите на риска и участниците на финансовите пазари
Кризата по река Рейн през 2026 г. предоставя няколко практически урока, които следва да бъдат отразени в методологиите за оценка на риска и кредитните политики за предприятията в сектора на речния транспорт и индустриите, зависими от речния транспорт.
Над всички, Хидроложкият риск следва да се третира като пълноценен елемент от оценката на оперативния риск логистичните компании и техните клиенти, както и геополитически, валутни и регулаторни рискове. При оценката на кредитоспособността на компаниите, зависими от Рейн, си струва да се анализират техните планове за действие при извънредни ситуации и степента на диверсификация на логистиката.
второ, Договорните споразумения, сключени с транспортни компании, следва да бъдат одитирани по отношение на клаузите относно условията за корабоплаванеЛипсата на такива клаузи или неблагоприятното им тълкуване може да означава, че в случай на нова суша, предприятието ще поеме пълните логистични разходи, без възможност за разпределянето им между доставчика на транспортни услуги.
на трето място, Химическият и металургичният сектор в Германия, Австрия и Швейцария заслужават специално внимание от страна на анализаторите на дълга в контекста на наблюдение на коефициентите на ликвидност и обслужване на дълга през оставащите месеци на 2026 г. Ефектите от кризата по река Рейн ще се проявят в тримесечните резултати със закъснение - и тогава те могат да изненадат пазара.
Сухият Рейн не е просто снимка на напукано речно корито в социалните медии. Това е сериозна, измерима заплаха за рентабилността и платежоспособността на десетки субекти на европейския пазар. Тези, които го разпознаят навреме и го оценят правилно в своите рискови модели, ще получат предимство. Тези, които го игнорират, може да бъдат изненадани от последствията, които ще се появят точно в най-неподходящия момент.










