

Мита от Китай: Данъчната служба преследва полски логистици за митнически измами. TSL индустрията е на ръба.
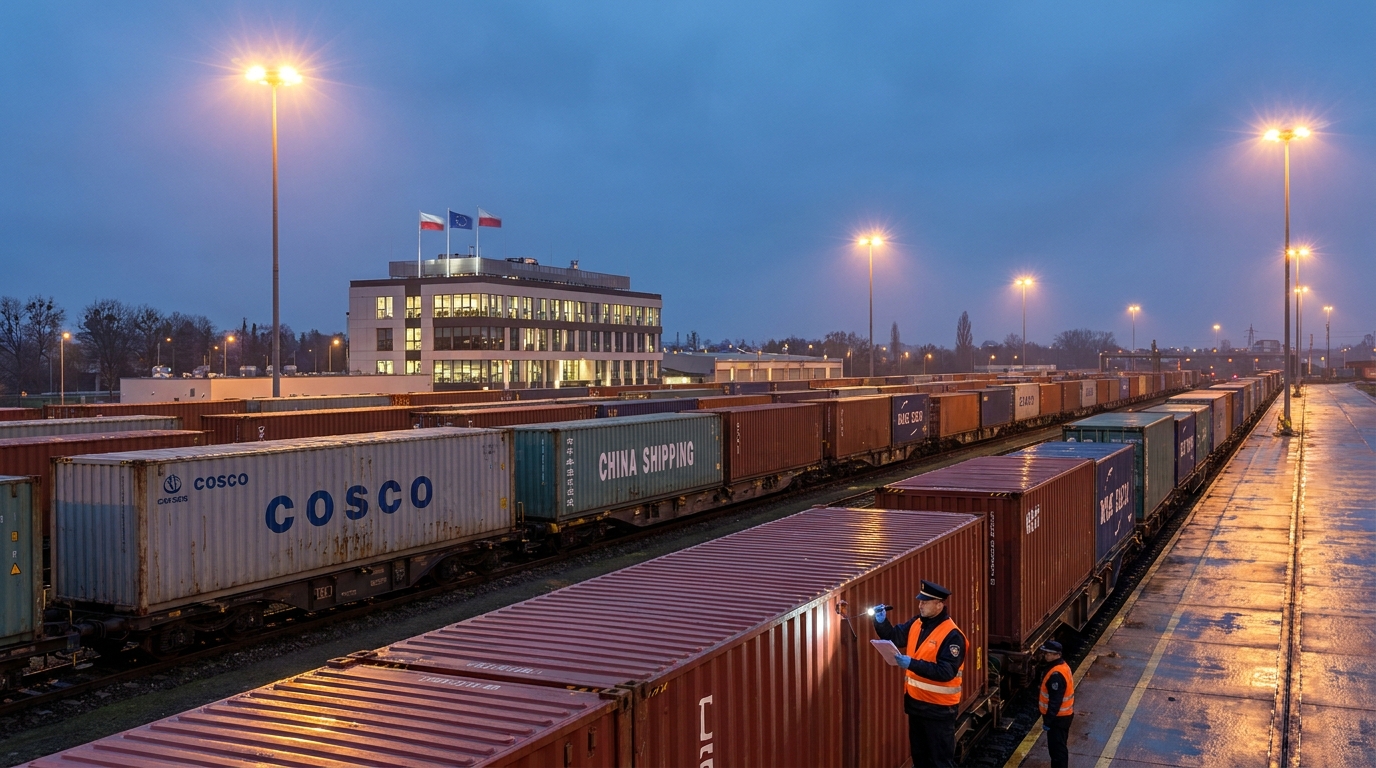
Полската транспортна, спедиторска и логистична (TFL) индустрия се бори с нарастваща криза, която може да разтърси основите на целия сектор. Националната приходна администрация (KAS) изпраща масови искания за плащане на просрочени мита до логистични компании и железопътни превозвачи, обслужващи Новия път на коприната – субекти, които според разследващите от ЕС не са били съзнателно замесени в каквато и да е измама. Неспособни да възстановят плащанията от действителните извършители на измамата – азиатски фиктивни компании, които отдавна са изчезнали от пазара – данъчните власти се обръщат към легални фирми, опериращи в Полша, и събират митнически задължения от тях въз основа на клаузи за солидарна отговорност. Последиците от този подход могат да бъдат катастрофални не само за отделните компании, но и за цялата логистична инфраструктура, свързваща Европа и Азия.
Как е функционирал механизмът за борба с митническите измами?
За да се разбере защо полските логистични компании се намират в толкова трудна ситуация, е необходимо да се проследи престъпният механизъм, който е в основата на настоящата криза. Тази практика първоначално е била открита и документирана от Европейската служба за борба с измамите (OLAF) като част от мащабно разследване на вноса от Китай в Европейския съюз.
Схемата на измамниците е била щателно планирана и последователно изпълнявана. Чуждестранни вносители, най-често свързани с азиатски организации или специално създадени офшорни компании, са въвеждали стоки в митническата територия на Европейския съюз, използвайки фалшива или манипулирана документация. Измамата е включвала два основни метода: или деклариране на съдържанието на контейнерите като напълно различно от действителното им съдържание, или драстично подценяване на митническата стойност на внасяните стоки.
Резултатът винаги беше един и същ: тези компании плащаха само част от дължимите мита и данъци, като по този начин получаваха неправомерно, огромно ценово предимство пред честните конкуренти на единния европейски пазар. Когато данъчните власти започваха да проявяват интерес към дадено предприятие, вносителите незабавно ликвидираха дейността му и буквално изчезваха от пазара, оставяйки след себе си празни компании и несъбираеми дългове. В резултат на това данъчните власти – в Полша и други страни от ЕС – се изправиха пред непробиваема стена: действителните извършители станаха недостижими, а публичните бюджети понесоха реални загуби.
Солидарна отговорност - закон, който удря невинните
В тази ситуация данъчните органи са прибягнали до инструмент, предвиден както в Митническия кодекс на ЕС, така и в националните данъчни разпоредби – принципът на солидарна отговорност за митническия дълг. Прилагането му в настоящия контекст обаче повдига фундаментални правни и етични въпроси.
Според тълкуването на Министерството на финансите, самият факт на участие в митническа процедура – включително подаване на транзитни документи от името на вносителя – може да генерира отговорност за митническо задължение, възникнало в резултат на предоставяне на неверни данни. С други думи, ако данните в митническата декларация се окажат неточни, всяко лице, участвало в изпълнението на формалностите, може да бъде подведено под финансова отговорност – независимо дали е било наясно с нередностите или е действало напълно добросъвестно.
На практика това означава, че исковете по KAS отиват при:
- Митнически агенции — който професионално е обработвал митническото оформяне и е подал документи от името на вносителите;
- Железопътни превозвачи — обслужване на маршрути по Новия път на коприната и транспортиране на контейнери до митническите служби на ЕС;
- Логистични оператори — отговаря за организирането на веригата за доставки и транзитните процедури.
Министерството на финансите защитава позицията си, посочвайки, че компаниите, които смятат данъчните решения за несправедливи, разполагат с процедура за обжалване. За много предприемачи, особено тези в сектора на малките и средни предприятия, перспективата за дългогодишни и скъпи съдебни битки с данъчните власти е равносилна на присъда – дори и в крайна сметка да спечелят, те биха могли да загубят финансовата си ликвидност много преди обявяването на присъдата.
Гласът на индустрията: Невинните плащат за виновните
ŚrodoИндустрията реагира на тази ситуация с нарастваща загриженост. Експерти и практикуващи в областта на TSL пазара подчертават фундаментално неразбиране на специфичния характер на работата на товарните превозвачи, което изглежда е в основата на действията на данъчните власти.
Йоана Порат, главен изпълнителен директор на митническата агенция AC Porath, подчертава ключов проблем: логистичните компании и превозвачите са единствено отговорни за транзитната процедура. Тяхната задача е физически, безопасно и навременно да доставят товара от точката на товарене – често сухо пристанище на източната граница на ЕС – до определеното митническо учреждение. Това и нищо повече. Логистиците нямат нито технически достъп, нито законови правомощия да отварят контейнери и да проверяват действителното им съдържание – митническите пломби по дефиниция са неприкосновени до официалното им освобождаване. Освен това митническите агенции не разполагат с инструменти и експертиза, за да проверяват независимо специализираните тарифни класификации, наложени от товародателите и вносителите.
„Все едно да държите куриер отговорен за факта, че пакетът, който е доставил, съдържа контрабандни стоки“, коментира един експерт от индустрията. „Куриерът получава пакета с товарителница и го доставя на посочения адрес. Той няма нито право, нито задължение да го отваря и да проверява съдържанието му.“
Важно е да се отбележи, че констатациите на OLAF ясно потвърждават, че полските логистични и транспортни компании не са били умишлено замесени в митнически измами и не се считат за заподозрени в участие в организирани престъпни групи. Въпреки това законът – както се тълкува в момента – позволява събирането на дългове от тях, които не са по тяхна вина.
Европейско измерение: Полша не е изключение
Описаният проблем не е уникален за Полша. Подобни случаи се появяват в целия Европейски съюз, където местни логистични компании управляват вериги за доставки, които неволно са обвързани с нечестни азиатски вносители. Германия, Франция, страните от Бенелюкс - във всяка от тези страни митническите и данъчните власти са изправени пред една и съща дилема: как да възстановят загубените бюджетни приходи, когато действителните извършители са извън обсега?
Системният характер на проблема произтича от няколко припокриващи се фактора. Първо, динамичното развитие на железопътните връзки между Азия и Европа като част от Новия път на коприната през последното десетилетие създаде огромни обеми стоки и митнически документи, които е трудно да се контролират ефективно. Второ, разпоредбите на Митническия кодекс на Съюза, макар и подробни, съдържат „вратички“, които позволяват различно тълкуване на обхвата на отговорност на участниците в транзитните процедури. Трето, различните държави членки прилагат тези разпоредби с различна степен на строгост, което създава хетерогенна и непредсказуема среда.rodoправна рамка за оператори, извършващи трансгранична дейност.
Системен риск за полската логистика
Експертите предупреждават: последиците от настоящия курс биха могли да бъдат дългосрочни и много скъпоструващи за полската икономика. Полша заема стратегическа позиция в европейската логистична мрежа – ключов център за железопътни и пътни връзки по оста Изток-Запад. През годините полските компании за железопътен и пътен транспорт (ТСЛ) са изградили силна позиция в обслужването на Новия път на коприната, превръщайки се в ключова връзка в потока от стоки между Азия и Европа.
Ако политиката на KAS не се промени или не бъдат разработени ясни правила за защита на добросъвестността на участниците в митническите процедури, индустрията е изправена пред следните заплахи:
- Вълна от фалити — вземанията на данъчните власти могат да надвишават финансовите възможности на отделните компании, особено на по-малките митнически агенции и регионалните превозвачи, което може да доведе до техния фалит;
- Търговска парализа — компаниите, желаещи да избегнат риска, могат масово да спрат да обслужват клиенти от Китай или като цяло да спрат транзита на стоки от Азия, което ще парализира ключови търговски пътища;
- Увеличение на разходите за услуги — дори онези компании, които решат да продължат дейността си, ще бъдат принудени драстично да увеличат цените на услугите си, за да покрият повишените рискове и разходи за процедурите за проверка;
- Загуба на конкурентоспособност — Полските оператори ще станат по-скъпи и по-малко привлекателни в сравнение с конкурентите от страни, където разпоредбите се прилагат по-малко стриктно.
Познавайте клиента си в TSL индустрията – необходимост или измислица?
В отговор на нарастващия регулаторен риск, някои логистични компании се опитват да въведат процедури, познати преди това предимно от финансовия сектор – т.нар. KYC (Know Your Customer – Познай своя клиент) – т.е. процедури за щателна проверка на надеждността на клиента. На практика това означава, наред с други неща, проверка на кредитната и регистрационната история на клиентите, проверка на техните корпоративни принадлежности, анализ на предишни митнически декларации и наблюдение на списъци със санкции и предупреждения от митническите органи.
Проблемът е, че дори най-добре разработените процедури за KYC не осигуряват пълна защита. Специализираните дружества, създадени без никаква оперативна история или видими връзки с предишни измами, по дефиниция са трудни за идентифициране като високорискови субекти. При възлагане на транспортна услуга, логистичната компания често няма начин да провери какво всъщност има вътре в контейнерите или дали декларираната митническа стойност е точна.
Освен това, прилагането на усъвършенствани процедури за проверка е свързано с реални разходи – както финансови (ИТ системи, такси за достъп до бази данни и наемане на специалисти по съответствие), така и оперативни (удължено време за обработка на поръчките). За по-малките предприятия тези разходи могат да бъдат непосилни.
Какво изисква ситуацията? Перспектива за управление на риска.
От гледна точка на управлението на бизнес риска, настоящата ситуация изисква компаниите за транспортни и логистични услуги, опериращи в Полша и в целия ЕС, да предприемат незабавни адаптивни стъпки. Мениджърите по риска в транспортните и логистични компании трябва първо да направят одит на портфейлите си от клиенти за експозиция на митнически риск, като се обърне специално внимание на предприятията, които внасят стоки от Китай през полските гранични пунктове и железопътни терминали.
Ключовите препоръки за компаниите в сектора на TSL включват:
- Преразглеждане на договори с вносители — по-специално по отношение на клаузите за отговорност за точността на митническите данни и механизмите за обжалване в случай на искове от данъчните органи;
- Внедряване или разширяване на процедурите за KYC — с особен акцент върху проверката на нови клиенти извън ЕС и субекти с кратък пазарен опит;
- Застраховка „Митнически риск“ — струва си да се провери наличието на застрахователни продукти, които защитават срещу искове от митническите органи въз основа на солидарна отговорност;
- Активно участие в регулаторния диалог — компаниите следва да се ангажират с браншови асоциации, лобирайки за промени в тълкуването на разпоредбите или за издаване на ясни министерски насоки;
- Мониторинг на съдебни дела и съдебна практика — проследяването на решения по подобни дела може да предостави правни аргументи и да посочи ефективни защитни стратегии.
Спешна нужда от диалог: индустрията срещу Министерството на финансите
Според експерти и представители на TSL сектора, ключов елемент за разрешаване на кризата е възможно най-бързото установяване на конструктивен диалог между Министерството на финансите и организациите, представляващи логистичната индустрия. Целта на този диалог следва да бъде разработването на ясни, прозрачни и пропорционални критерии за отчетност, които, от една страна, защитават интересите на държавния бюджет, а от друга, не водят до разруха на субекти, действали добросъвестно и в рамките на своите правомощия.
По-специално се предлага:
- Издаване от Министерството на финансите на официални насоки, уточняващи какви специфични дейности по надлежна проверка от страна на митническите органи и превозвачите са достатъчни, за да се изключи тяхната солидарна отговорност;
- Въвеждане на т. нар. „безопасно пристанище“ за логистични субекти, които са проявили дължима грижа;
- Създаване на механизъм за бързи консултации с индустрията относно тълкуването на митническите разпоредби в нови, създаващи прецеденти случаи;
- Хармонизиране на подхода на ниво ЕС, така че полските компании да не бъдат третирани по-сурово от конкурентите си в други държави членки.
Резюме: Риск за партньори и контрагенти
Тази ситуация пряко влияе върху оценката на риска от работата с полски логистични компании и железопътни превозвачи. Тези субекти биха могли по всяко време да станат получатели на сериозни финансови искове от данъчните власти – искове, които произтичат не от тяхната собствена небрежност, а от дейността на неуловими измамници.
За бизнес партньори, контрагенти и финансови институции в сектора на транспортните услуги и логистичните услуги (TSL) това означава да се вземе предвид този специфичен регулаторен риск при оценката на финансовото състояние и оперативната стабилност на полските логистични компании. Струва си да се провери дали дадена компания има открити митнически и данъчни производства, какви процедури за съответствие е внедрила и как управлява риска от солидарна отговорност.
Полската логистична индустрия е в безпрецедентна ситуация – плаща цената за системните несъвършенства в митническото законодателство и безпомощността на правоприлагащите органи пред лицето на организираните престъпни групи, действащи в чужбина. Без бърза законодателна намеса или поне промяна в тълкувателната практика от страна на Министерството на финансите, секторът може да навлезе във фаза на дълбока структурна криза, чиито последици ще се усетят в цялата полска икономика.










