

Нови данъци в Бенелюкс и намаляващи обеми: Европейският автомобилен транспорт е на прага на ликвидна криза през 2026 г.
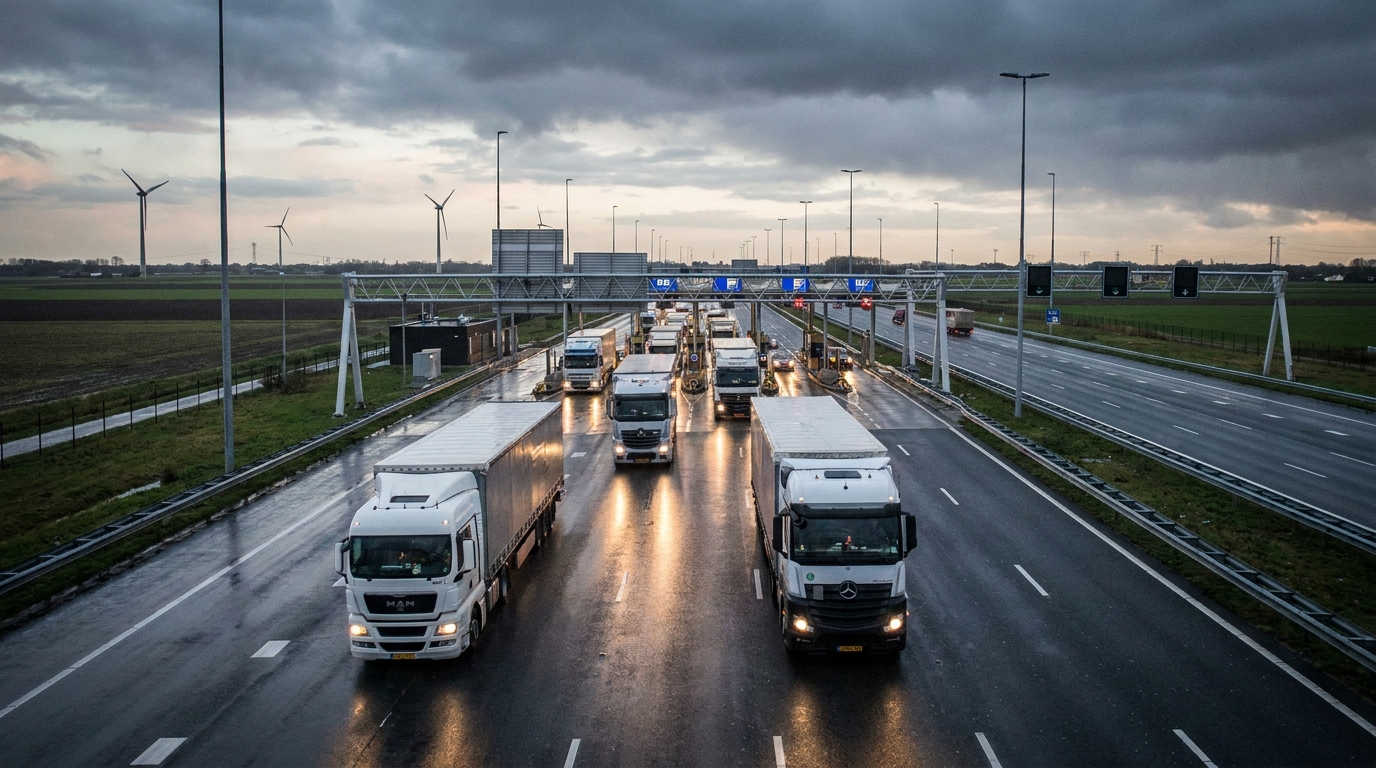
Френската федерация по автомобилен транспорт (FNTR) бие тревога. Статистическите данни за първото тримесечие на 2026 г., съчетани с обявленията за нови фискални такси в Холандия и Белгия, рисуват картина на европейски пазар на автомобилен транспорт, насочващ се към сериозна финансова криза. Сегментът на малките и средни превозвачи е особено изложен на риск, тъй като оперативните маржове остават едва над точката на рентабилност от години. Ако прогнозите на FNTR се потвърдят, през втората половина на 2026 г. може да се наблюдава значително ускорение на вълната от несъстоятелности в индустрията за автомобилен транспорт в цяла Западна Европа.
Данни от първото тримесечие на 2026 г.: увеличението на ставките не спасява намаляващите приходи
На пръв поглед данните за първите три месеца на 2026 г. може да изглеждат предпазливо оптимистични – средните цени за автомобилни превози на товари са се увеличили с 1,4% на годишна база. При нормални пазарни условия подобни ценови движения биха се тълкували като знак за подобряващ се сектор и засилване на преговорната позиция на превозвачите с товародателите. Реалността обаче е съвсем различна.
Паралелен, много по-тревожен индикатор е 4%-ният спад в общия тонаж на товарите за същия период. Тази цифра ясно илюстрира реалното състояние на търсенето на транспортни услуги в Европа. Увеличението на цените не се дължи на увеличеното търсене на услуги, а по-скоро е опит за адаптиране на цените към нарастващите оперативни разходи. С едновременното свиване на обемите на транспорт, приходите на транспортните компании намаляват в реално изражение, въпреки че фактурата на клиента е малко по-висока.
Това явление – по-високи цени с по-малко поръчки – е зов за тревога за анализаторите в индустрията. То сочи към отслабващо търсене в европейската реална икономика и следователно към ограничени перспективи за растеж на логистичния сектор, поне в краткосрочен план. Данните от FNTR и френската статистическа служба SDES потвърждават, че наблюдаваната тенденция не е еднократна аномалия, а устойчив пазарен модел.
Фискална революция в Бенелюкс от 1 юли 2026 г.
Сякаш пазарният натиск сам по себе си не е достатъчно предизвикателство, европейските превозвачи трябва да се справят и с вълна от нови данъчни и параданъчни разпоредби, влизащи в сила в ключови европейски логистични центрове.
Нидерландия: нов данък върху камионите
От 1 юли 2026 г. Нидерландия въвежда нов данък, който ще се налага директно на тежкотоварните превозни средства, работещи по холандската пътна мрежа. Този регламент ще засегне всеки превозвач – независимо от страната на регистрация на превозното средство – който използва холандската пътна инфраструктура за транзитни или дистрибуторски цели.
Значението на това решение не може да бъде надценено. Ротердам е най-голямото морско пристанище в Европа и един от най-важните логистични центрове в света. Стоки от цял свят преминават през холандски пътища, предназначени за клиенти в Германия, Полша, Франция, скандинавските страни и десетки други пазари. За хиляди транспортни компании маршрутите през Холандия не са опция, а необходимост, произтичаща от структурата на веригите за доставки на техните клиенти.
Въвеждането на новия данък следователно означава незабавно и почти неизбежно увеличение на оперативните разходи за компаниите, обслужващи тези маршрути. Оценките на конкретните данъчни ставки все още не са напълно известни, но самото обявяване на регулацията се разглежда от FNTR като сериозна заплаха за рентабилността на трансграничния транспорт.
Белгия: по-високи такси за километри
Почти едновременно съседна Белгия обяви значително увеличение на километричните такси за тежкотоварни автомобили. Системата viatoll работи в Белгия от няколко години и обхваща широка мрежа от магистрали и национални пътища. Увеличението означава, че всеки изминат километър по белгийските пътища ще струва на превозвачите повече от преди.
За компаниите, опериращи по западноевропейския коридор – свързващ пристанищата на Антверпен с вътрешните пазари на Европа – белгийските километрични такси представляват значителен компонент от структурата на променливите им разходи. Антверпен, второто по големина морско пристанище на континента, служи като входна врата за милиони тонове вносни и износни стоки всяка година. Следователно, увеличението на таксите по белгийските пътища ще се усети от широк кръг превозвачи, независимо от техния размер или страна на произход.
Комбинацията от двата регламента – холандският данък върху камионите и увеличението на белгийската такса за километри – създава фискален синергичен ефект. Маршрутите през Бенелюкс, които преди се смятаха за по-скъпи, но все още печеливши поради достъпа до големи европейски пристанища, ще станат още по-скъпи. Няма проста алтернатива, която да заобикаля и двете страни едновременно, без значително по-дълги маршрути и допълнителен разход на гориво.
Ефектът на ножиците за разходи: Механизмът за унищожаване на маржа
Икономистите и анализаторите на риска отдавна използват термина „ножица на разходите“, за да опишат ситуация, в която една компания претърпява едновременно увеличение на фиксираните и променливите разходи, като същевременно не е в състояние пропорционално да увеличи цените на своите продукти или услуги. В транспортната индустрия този механизъм е особено разрушителен поради структурата на разходите на типичния превозвач.
Транспортната компания прави разходи в няколко основни категории: гориво, заплати на шофьори и персонал, лизинг или финансиране на автопарк, застраховки, пътни такси и поддръжка и ремонти. Повечето от тези елементи са относително фиксирани или трудни за контролиране, особено в краткосрочен план. Горивото е подложено на колебания в цените на петрола, заплатите на шофьорите се увеличават поради хроничен недостиг на работна ръка в индустрията, а лизинговите плащания са договорно предварително определени.
В описания сценарий, новите данъци и пътни такси в Холандия и Белгия ще се присъединят към този списък с тежести, които е трудно да се намалят. В същото време намаляващите обеми на товарите ограничават способността за генериране на достатъчно приходи, за да покрият постоянно нарастващата разходна база. Резултатът? Оперативните маржове, които вече са ниски, ще се свият още повече, а някои компании ще надхвърлят точката на рентабилност и ще започнат да генерират оперативни загуби.
Малките и средните транспортни компании са в основата на кризата
Важно е да се подчертае, че европейският пазар на товарни превози е структурно доминиран от микро, малки и средни предприятия. Големите логистични групи – макар и видими и разпознаваеми – представляват само върхът на айсберга. По-голямата част от поръчките се изпълняват от компании с няколко или дузина превозни средства, често управлявани от самите собственици, често действащи като еднолични търговци с няколко наети шофьори.
Този пазарен сегмент се характеризира с няколко специфични характеристики, които го правят особено уязвим към описаните заплахи:
- Ниски нетни маржове — В типично транспортно МСП нетната печалба рядко надвишава 2-3% от приходите и често се колебае около 1%. Всяко непредвидено увеличение на разходите с няколко процента може да превърне печалбата в загуба.
- Висок дълг на подвижния състав — Модерен влекач, отговарящ на стандартите за емисии Euro 6 или по-високи, струва от 150 000 до над 200 000 евро. Повечето по-малки превозвачи финансират покупките на автопарк чрез лизинг или заеми, което генерира фиксирани, неподлежащи на договаряне задължения към финансовите институции.
- Слаба преговорна позиция спрямо товародателите — В условия на отслабващо търсене и засилваща се ценова конкуренция, по-малките компании имат ограничена възможност да прехвърлят по-високите разходи върху клиентите. Спедиторите просто ще прехвърлят поръчките на по-евтин конкурент.
- Ограничени парични резерви — липсата на финансов буфер означава, че дори временно влошаване на ликвидността може да предизвика дългова спирала: забавени плащания към доставчици, натрупване на лихви, проблеми с плащането на лизинговите вноски.
Комбинацията от тези фактори с нови фискални тежести и свиващи се обеми създаваrodoТова представлява много висок риск за финансовата стабилност на транспортния сектор на МСП. Компаниите, които преди това са работили на ръба на рентабилността, може да бъдат принудени да преустановят или ликвидират дейността си. Компаниите с малко по-високи маржове ще навлязат в труден период на преструктуриране.
Зелената трансформация като допълнителна инвестиционна тежест
Фискалният и пазарният контекст сами по себе си биха били достатъчно предизвикателство. Европейският транспортен сектор обаче едновременно с това е изправен пред друго, също толкова фундаментално предизвикателство: регулаторният и ценови натиск, свързан с екологичния преход.
Политиката на Европейския съюз в областта на климата налага все по-строги изисквания към транспортния сектор.rodoДоклад на FNTR от 2025 г., посветен на екологичните проблемиrodoЗдравето и безопасността при автомобилния товарен транспорт ясно показват мащаба на капиталовите разходи (CAPEX), които превозвачите трябва да направят, за да се адаптират към новите стандарти. Това се отнася предимно за:
- Инвестиции в превозни средства с нулеви емисии — Електрическите влекачи, макар и технологично все по-достъпни, остават значително по-скъпи от дизеловите си аналози. Разликата в покупната цена може да достигне до няколко десетки процента, а инфраструктурата за зареждане остава недостатъчна.
- Алтернативни източници на енергия — Водородните технологии са на етап пилотно внедряване и изискват огромни инвестиции както от превозвачите, така и от доставчиците на инфраструктура за зареждане с гориво.
- Еко-шофиране и телематични програми — Внедряването на системи за наблюдение на стила на шофиране и оптимизиране на разхода на гориво изисква както технологични инвестиции, така и разходи за обучение на персонала.
За големите транспортни групи финансирането на тези инвестиции е трудно предизвикателство, но е постижимо чрез достъп до капиталови пазари, емитиране на облигации или финансова подкрепа от програми на ЕС. За малките и средни предприятия достъпът до достъпно външно финансиране е много по-ограничен, особено след като банките стават все по-предпазливи по отношение на отпускането на заеми на предприятия в сектор, където са очевидни нарастващи системни рискове.
Превозвачите, които не правят инвестиции в околната среда, рискуват да бъдат изключени от част от пазара – както от регулаторните изисквания, така и от нарастващите очаквания на големите корпоративни превозвачи, за които въглеродният отпечатък на веригата им за доставки се превръща в ключов критерий при избора на логистични партньори. Тези, които решат да инвестират, обременяват балансите си в момент, когато вече се борят да поддържат финансова ликвидност.
Пазарни перспективи: Консолидацията е неизбежният отговор
Всички описани по-горе тенденции водят до едно заключение: европейският пазар на товарни автомобилни превози е изправен пред дълбоко преструктуриране. Финансово по-слабите компании, тези с висок дълг и ниски резерви, ще бъдат постепенно изтласкани от пазара – чрез фалити, поглъщания или доброволно спиране на дейността. Компаниите с по-силен капитал ще придобият техния пазарен дял и ресурси – предимно автопарк и шофьори.
Този процес на консолидация, макар и потенциално да води до повишена ефективност на сектора от макроикономическа гледна точка, ще генерира сътресения в краткосрочен план. Фалитите на превозвачите означават неплатени дългове към кредиторите – лизингови банки, спедитори, доставчици на горива и доставчици на услуги – и заплашват непрекъснатостта на логистичните операции за компаниите, които са им поверили изпълнението на поръчки.
Важно е да се помни, че някои от предприятията, които ще изпитат финансови затруднения през следващите тримесечия, са компании с установени пазарни позиции, дългогодишни взаимоотношения с клиентите и привидно здрави баланси. Ефектът от намаляването на разходите може да бъде изненадващо бърз – няколко тримесечия са достатъчни дори за една относително стабилна компания да изчерпи паричните си резерви, изправена пред едновременно увеличение на разходите и спад на приходите.
Перспективата на бизнес риска: Какво трябва да знаят мениджърите и търговските партньори
За компаниите, които си сътрудничат с европейски автомобилни превозвачи – независимо дали като спедитори, финансови институции, кредитни застрахователи или логистични партньори – тази ситуация изисква преглед на техните политики за управление на риска от контрагентите. По-долу са дадени ключови практически препоръки:
- Проверка на финансовото състояние на транспортните партньори — особено тези, които оперират по маршрути през Бенелюкс, Германия и Франция. Струва си да се проверят текущите финансови отчети, коефициентите на задлъжнялост и оборота на вземанията. Компаниите с високи коефициенти на непогасени продажби (DSO) може вече да изпитват проблеми с ликвидността.
- Оценка на капацитета за поемане на разходи на превозвача — въпросът дали даден търговски партньор разполага със структура на разходите, която ще му позволи да преживее увеличенията на пътните такси в Нидерландия и Белгия без драстично влошаване на резултатите, е днес от решаващо значение за оценката на риска от продължаване на сътрудничеството.
- Мониторинг на промените в структурата на автопарка — Превозвач, който бързо увеличава дела на по-старите превозни средства в автопарка си за сметка на модерните, може да сигнализира за проблеми с финансирането на подмяната на автопарка. Това е косвен индикатор за проблеми с ликвидността или достъпа до кредитиране.
- Диверсификация на базата от доставчици на транспортни услуги — зависимостта от един или много тясна група превозвачи по ключови маршрути е оперативен риск, който може да се материализира внезапно, ако партньор обяви в несъстоятелност или преустанови дейността си.
- Анализ на клаузите за индексиране в договорите за превоз — Струва си да се преразгледа дали съществуващите договори включват механизми за автоматично коригиране на цените поради промени в пътните такси и данъците. Липсата на такива клаузи може да доведе до конфликти и напрегнати предоговаряния на договорите.
Резюме: Червена светлина за TSL индустрията в Западна Европа
Сигналите, произтичащи от данните на FNTR и SDES за първото тримесечие на 2026 г., са ясни: Европейският автомобилен товарен транспорт навлиза в период на засилен финансов натиск. Едновременното въздействие на намаляващите обеми на товарите, новите данъци и пътни такси в Нидерландия и Белгия и изискванията на скъпоструващия екологичен преход създават...rodoизключително взискателна среда за цялата индустрия - и особено опасна за най-големия ѝ сегмент, т.е. малките и средни превозвачи.
Втората половина на 2026 г. ще бъде изпитание за финансовата стабилност на хиляди транспортни компании в цяла Европа. За мениджърите на риска и собствениците на логистични компании това означава задълбочен преглед на портфолиата им от търговски партньори и обновяване на процедурите за оценка на оперативния капацитет на изпълнителите.rodoВ свят, където дори компании с дългогодишни традиции могат да се окажат във финансови затруднения в рамките на няколко тримесечия, далновидността и проактивното управление на риска са безценни.
Платформата EURODEBT.eu ще следи непрекъснато ситуацията в сектора на транспортните услуги и ще предоставя информация за ключови фискални, регулаторни и пазарни промени, засягащи състоянието на европейските автомобилни превозвачи.










