

DSV след поглъщането на Schenker: по-добри финансови резултати, но европейският автомобилен транспорт е под силен натиск
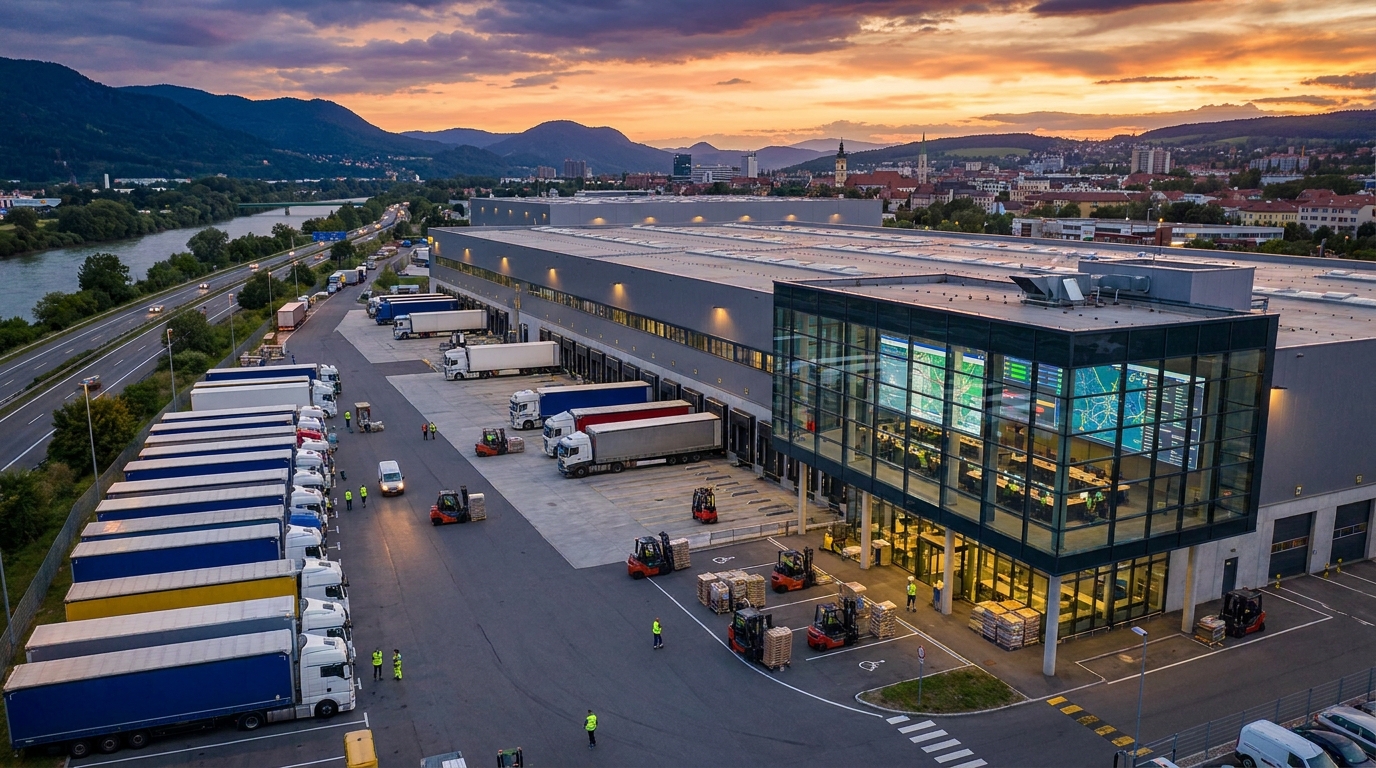
Датският логистичен гигант DSV повиши финансовите си прогнози за 2026 г., отчитайки впечатляващи печалби и рентабилност. Зад оптимистичните цифри обаче се крие предизвикателна оперативна реалност: интеграцията на придобитата пътна мрежа на Schenker генерира значителни смущения в ключови европейски страни, включително Германия, Франция и Холандия. За партньорите и клиентите това представлява реален риск от забавяния, грешки в процесите и прекъсвания на веригата за доставки през следващите месеци.
Впечатляващи финансови резултати в резултат на синергиите от придобиването
Резултатите на DSV за второто тримесечие на 2026 г. изненадаха пазарните анализатори с положителен ефект. Приходите на групата се увеличиха с близо една четвърт в сравнение със същия период на миналата година, докато оперативната печалба преди еднократни разходи се увеличи с над 30 процента. Този резултат е трудно да се игнорира, особено след като беше постигнат, докато интеграцията с един от най-големите логистични оператори в Европа все още е в разгара си.
Тези резултати се дължат на синергиите, идентифицирани и бързо внедрени по време на началните етапи на сливането между DSV и Schenker. Подразделенията, отговорни за въздушния и морския превоз на товари и договорната логистика, се представят особено добре, постигайки най-бързи икономии на разходи чрез обединяване на операции, избягване на дублиране на ресурси и съвместно договаряне с подизпълнители.
Въз основа на солидните тримесечни резултати, ръководството на Групата реши да повиши прогнозите си за цялата година. Дългосрочната цел остава постигането на общи годишни синергии от 9 милиарда датски крони до 2027 г. Процесът на оперативна интеграция, обхващащ правни системи, ИТ инфраструктура, офис мрежи и терминали, се провежда паралелно в над шестдесет държави и се очаква да бъде до голяма степен завършен до края на 2026 г.
Европейският автомобилен транспорт - най-слабото звено в пъзела
Под повърхността на рекордните финансови резултати обаче се крие най-предизвикателният сегмент: европейската пътна мрежа. Именно тук интеграцията напредва с най-голяма съпротива, а последиците от тази турбуленция се усещат от клиентите и бизнес партньорите в цяла Европа.
Германия, Франция и Нидерландия са пазарите, където смущенията са най-видими. Това не е съвпадение – това са три от най-големите и най-сложни европейски транспортни пазари, където както DSV, така и Schenker имаха обширни, припокриващи се инфраструктури. Именно в тези страни мащабът на консолидацията е най-голям и следователно настоящите оперативни предизвикателства са най-големи.
Ключово решение, което е движеща сила за настоящите предизвикателства, е радикалното намаляване на броя на терминалите. Комбинираната мрежа, която сега включва над 400 съоръжения – претоварни терминали и складове – ще бъде оптимизирана до приблизително 280 локации. Това означава затваряне или консолидиране на близо една трета от цялата физическа инфраструктура на групата за относително кратък период от време.
Последици от затварянето на терминали - ефект на доминото върху пътната мрежа
На теория, затварянето или консолидирането на терминали е чиста мярка за оптимизиране на разходите – елиминиране на дублиращите се фиксирани разходи и подобряване на степента на използване на складовете и превозните средства. На практика обаче всяка подобна промяна предизвиква каскада от оперативни последици, които могат да бъдат особено тежки в автомобилния транспорт.
Товарните потоци трябва незабавно да бъдат пренасочени към други съоръжения. Маршрутите на линейните превозни средства се нуждаят от предефиниране. Крайните срокове за приемане на пратките се променят, което от своя страна се отразява на графиците на клиентите и техните собствени логистични процеси. В автомобилния транспорт, който по своята същност разчита на прецизната синхронизация на стотици взаимосвързани движения, маржът за отклонение е минимален.
Механизмът, който стои зад прекъсванията в мрежата, е прост и безмилостен: ако превозно средство за линейни превози пристигне на претоварващ терминал със закъснение дори от няколко десетки минути, то може да пропусне прозореца за крос-докинг. Пратка, която трябва да бъде доставена на следващия ден, автоматично се премества на следващия маршрут. При нормални обстоятелства това е еднократно събитие; проблемът възниква, когато подобни ситуации възникнат едновременно на множество консолидирани терминали. След това локалните прекъсвания бързо се натрупват в широко разпространено континентално прекъсване.
Товарите, изискващи специализирана обработка, са особено уязвими: автомобилни компоненти, доставяни по график „точно навреме“, чувствителни към температура стоки, изискващи поддръжка на студената верига, и доставки на дребно с кратки срокове за доставка. За тези категории товари всяко прекъсване на мрежата има незабавни и много осезаеми финансови последици – престой на производствената линия, загуби на стоки и договорни неустойки.
Мигриране към системата STAR – Предизвикателството на дигиталната интеграция
Успоредно с консолидацията на физическата инфраструктура, тече и един също толкова взискателен процес: миграция на ИТ системите към унифицирана платформа за управление на транспорта, известна като STAR. Този инструмент е предназначен да се превърне в дигиталния гръбнак на обединената група: осигурявайки пълна видимост на операциите в цялата мрежа, позволявайки ефективно управление на капацитета на терминалите и превозните средства и гарантирайки последователно и предвидимо клиентско изживяване на всички пазари.
Визията е завладяваща; реалността на всяка голяма ИТ миграция обаче може да бъде далеч по-сложна. Интегрирането на основни данни от две големи системи, независимо разработени през годините, е задача, изпълнена с риск на всяка стъпка. Клиентските кодове, структурите на тарифните сметки, адресните данни и спецификациите на опасните товари трябва да бъдат правилно прехвърлени, валидирани и синхронизирани между системите. Дори незначителни несъответствия могат да доведат до значителни смущения: неправилни инструкции за вземане на пратката, неправилно приложени тарифни ставки или липсваща ADR документация, блокираща товаренето.
Особено важно от гледна точка на клиента е, че системните проблеми могат ефективно да парализират операциите, дори когато физическата инфраструктура функционира безпроблемно. Терминалът може да разполага с наличен, точен и ефективен автопарк, но ако системата не успее да генерира правилната транспортна поръчка или да изпрати правилните данни на водача, товарът няма да се премести.
Автоматизация и роботизация – възможност и ограничение
DSV инвестира сериозно в автоматизацията на своите логистични съоръжения. Ключов пример е разполагането на приблизително 100 робота Exotec в дистрибуторския център във Венло, Холандия, който обработва поръчки за множество клиенти на дребно. Това зрелищно и медийно ориентирано внедряване перфектно илюстрира технологичните амбиции на разширената група.
Въпреки това, струва си да се внимава при оценката на потенциала за прехвърляне на тези решения към цялата мрежа. Системите за автоматизация работят изключително добре вrodoВ тези области, където товарните потоци са гъсти, повтарящи се и предвидими – по-специално електронната търговия и обработката на поръчки на дребно. Европейската пътна мрежа обаче обработва напълно различни профили на товари: нередовни промишлени доставки, извънгабаритни товари, опасни материали и пратки, изискващи индивидуална обработка. В тези сегменти автоматизацията има много по-тясно приложение, а компетентността и опитът на служителите остават ключови.
Риск от загуба на местно ноу-хау
Един от най-подценяваните рискове в процесите на консолидация от такъв мащаб е загубата на знания и експертиза на местните екипи. Решенията за затваряне на отделни терминали обикновено се вземат въз основа на анализи на географското покритие и степента на използване на пространството – оптимизацията на картата обаче не винаги обхваща пълната стойност на дадено местоположение.
Затвореният терминал не е просто въпрос на квадратни метри и адреси в системата. Става въпрос за мрежа от взаимоотношения с местни превозвачи подизпълнители, изградена през годините. Става въпрос за клъстери от клиенти, които в течение на десетилетие са свикнали със специфични графици и процедури за обслужване. Става въпрос за специализираните умения на служителите му – познания за местните индустрии и дългогодишен опит в обработката на специфични видове товари. Веднъж загубени, тези ресурси са трудни за възстановяване и липсата им може да се усети в ситуации, в които стандартните процедури се оказват недостатъчни.
В автомобилния транспорт взаимоотношенията с мрежа от превозвачи са особено важни. Достъпът до подизпълнители, способни да обработват допълнителни обеми, особено по време на пикови сезони или кризисни ситуации, зависи до голяма степен от дългосрочните партньорства. Ако местните терминали – естествените центрове на тези взаимоотношения – изчезнат и функциите им бъдат поети от отдалечени, консолидирани хъбове, част от тази партньорска мрежа може просто да се оттегли от конкуренцията.
Перспектива на риска за клиенти и бизнес партньори
За компаниите, които използват услугите на DSV или обмислят партньорство с нея, настоящата ситуация изисква повишена бдителност и проактивно управление на риска от страна на купувача на услугата. Очаква се интеграцията да бъде в значителна степен завършена до края на 2026 г., което означава, че оперативната турбуленция може да продължи още няколко месеца.
На какво си струва да се обърне особено внимание:
- Промени в графиците и процедурите за вземане — Реорганизацията на терминалите и промените в крайните срокове може да изискват корекции във вътрешните логистични процеси на клиентите, често без достатъчно предварително уведомление.
- Грешки в системните данни — Мигрирането към платформата STAR носи риск от временни неточности в данните за клиентите, структурата на сметките и тарифите. Важно е да се провери точността на издадените документи и фактури.
- Удължени срокове за доставка — особено по връзки, преминаващи през консолидирани или затворени терминали в Германия, Франция и Нидерландия.
- Обработка на специални товари — Опасни, температурно контролирани и извънгабаритни товари могат да бъдат особено уязвими към прекъсвания по време на реорганизация на мрежата.
- Отзивчивост на отдела за обслужване на клиенти — по време на периоди на интензивна интеграция, отделите за обслужване на клиенти обикновено са силно натоварени, което може да удължи времето за реакция на оплаквания и запитвания.
За компаниите, чиито договори с DSV изтичат или планират преговори за тарифи през следващите месеци, си струва да следят отблизо показателите за качество на услугите и да документират всички прекъсвания. Данните за навременната доставка, повредите по пратките и наличността на телефонни номера могат да бъдат ценни фактори за водене на преговори.
Какво казват финансовите данни за дългосрочния риск
Подобрените финансови прогнози и солидните тримесечни резултати потвърждават ефективността на DSV при прилагането на първия етап от интеграцията – идентифициране и прилагане на бързи икономии на разходи. Това е важно, особено от гледна точка на оценката на кредитоспособността и платежоспособността на групата. DSV изглежда финансово стабилно предприятие, способно да поеме разходите за трансформацията, без да прави компромис с оперативните си резултати.
Въпреки това, синергиите от 9 милиарда датски крони до 2027 г. – макар и амбициозни и засега по план – се основават на предположението, че загубите на обем поради временни оперативни прекъсвания няма да бъдат достатъчно големи, за да компенсират икономиите на разходи. Това предположение е разумно, но не е безрисково.
В логистичната индустрия загубата на клиенти може да бъде забавена последица от лошото качество на обслужване. Клиентите рядко изоставят оператор по средата на договора – смяната на доставчика се случва по време на последващи търгове и подновяване на договори. Ако качеството на обслужване на DSV по европейската пътна мрежа остане ниско твърде дълго, ефектите от загубените обеми може да не станат очевидни до 2027 г., точно когато компанията очаква да се възползва максимално от предимствата на интеграцията.
Резюме - Риск от бизнес гледна точка
DSV предприема една от най-големите интеграции в историята на европейската логистична индустрия. Мащабът на начинанието – над 60 държави, стотици терминали, десетки хиляди служители и сложни ИТ системи – означаваше, че някои оперативни смущения бяха и са неизбежни. Въпросът не е дали ще възникнат проблеми, а колко дълго ще продължат и колко сериозни ще бъдат за клиентите.
Настоящите прекъсвания в европейската пътна мрежа, особено в Германия, Франция и Нидерландия, представляват реален оперативен риск за компаниите, които са поверили своите вериги за доставки на тази група. Планираното завършване на интеграцията до края на 2026 г. предоставя времева рамка, в която може да се очаква постепенно връщане към нормалността – всяко забавяне в този срок обаче ще удължи периода на повишен риск.
За мениджърите на риска и собствениците на транспортни и логистични компании препоръчваме текущо наблюдение на показателите за качество на услугите на DSV, поддържане на алтернативни логистични маршрути за критични товарни потоци и активна комуникация с мениджърите по договори, за да получават актуална информация относно графика на промените в мрежата. Процесът на интеграция DSV-Schenker е едно от ключовите събития, оформящи европейския логистичен пазар през 2026 г. – резултатът от него ще има последици за цялата индустрия за години напред.










