
Германия на ръба: 25 900 фирмени фалита през 2026 година — секторът на транспорта и логистиката под обстрел
Германия е изправена пред рекордна вълна от фалити — през 2026 г. ще фалират близо 25 900 фирми, най-високият показател от 13 години насам. Секторът на транспорта и логистиката фалира по-бързо от останалата част на икономиката, а данните на Евростат сочат 11,4-процентно тримесечно увеличение на фалитите в сектора на транспорта и логистиката в целия ЕС. Ефектът на доминото след фалита на големи предприятия и драстичното увеличение на разходите за енергия създават реална заплаха за всички фирми, които работят с партньори от Германия, Франция и Румъния. Подобрение на ситуацията се очаква най-рано през 2028 г.
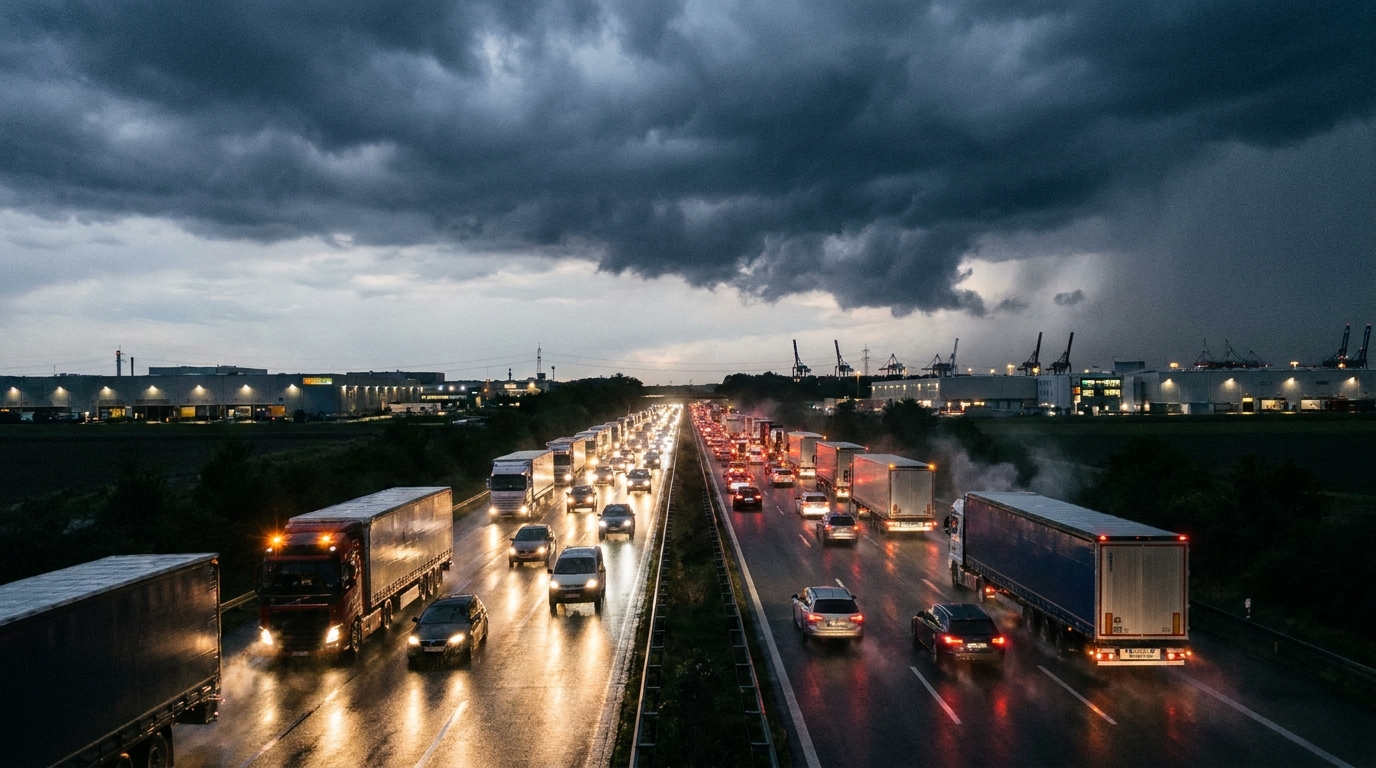
Германия е изправена пред най-тежката вълна от фалити от повече от десетилетие. Според доклада „Global Insolvencies Outlook 2028", публикуван от Allianz Trade — един от най-големите застрахователи на търговски вземания в света — броят на фирмените несъстоятелности в най-голямата икономика на Европа ще надхвърли през текущата година 25 900 случая. Това е рекорд, невиждан от 13 години, и тревожен сигнал за всички фирми, работещи с партньори в Германия — особено за превозвачите, спедиторите и логистичните оператори от целия континент.
Рекордна вълна от фалити — числа, които говорят сами за себе си
Прогнозата на Allianz Trade предвижда ръст на несъстоятелностите в Германия с 8 процента на годишна база, което е драстично по-висок резултат от пролетните оценки за ръст от едва 2 процента. Мащабът на явлението придобива още по-голямо значение, когато данните се разгледат в по-широка времева перспектива. През 2021 г. са регистрирани едва около 14 000 фалита — резултат от изкуствената подкрепа на пазара чрез правителствени програми за помощ по време на пандемията. Оттогава тенденцията е неумолима:
- 2023 година: 17 814 несъстоятелности
- 2024 година: 21 812 несъстоятелности
- 2025 година: 24 064 несъстоятелности (прогноза)
- 2026 година: 25 900 несъстоятелности (прогноза — рекорд за 13 години)
Това означава увеличение с близо 85 процента спрямо 2021 г. и стойност с около 30 процента по-висока от средната за периода преди пандемията (2016–2019). Особено тревожно е, че експертите на Allianz Trade не очакват ясно подобрение през 2027 г. — броят на фалитите се очаква да остане на същото рекордно високо равнище.
Milo Bogaerts, CEO на Allianz Trade в региона DACH, посочва няколко едновременно действащи фактора, които заедно създават разрушително стечение на обстоятелствата: слаба икономическа конюнктура, нарастваща геополитическа несигурност, драстично високи разходи за енергия и хроничен недостиг на квалифицирана работна сила. Нито един от тези проблеми не е преходен — всички имат структурен характер, което означава, че решаването им изисква години, а не месеци.
Транспорт и логистика — сектор сред изложените на най-висок риск
Сред всички отрасли на икономиката секторът на транспорта, спедицията и логистиката (TSL) е сред тези, които усещат кризата особено остро. Според секторните анализи на Allianz Trade през първата половина на 2026 г. броят на несъстоятелностите в германския сектор на транспорта и складирането е нараснал с 8 процента на годишна база — докато за цялата икономика този показател е бил 5 процента. Това означава, че транспортните фирми фалират по-бързо от средната фирма на пазара.
Това се потвърждава и от данните на Eurostat. През второто тримесечие на 2026 г. броят на заявленията за несъстоятелност в транспортния сектор в целия Европейски съюз е нараснал с 11,4 процента спрямо предходното тримесечие. Това е един от най-високите тримесечни показатели сред всички отрасли, наблюдавани от статистическата служба на ЕС.
Наред с транспорта и логистиката, в групата с най-висок риск са:
- строителство
- автомобилна индустрия
- машиностроене
- ресторантьорство и хотелиерство
Общият знаменател на тези сектори е високата енергоемкост, зависимостта от веригите на доставки и уязвимостта към колебанията в търсенето. При транспорта се добавя още нещо: секторът работи с маржове, които дори в най-добрите години едва надхвърлят няколко процента, което означава, че всеки допълнителен разходен шок може да доведе до загуба на ликвидност дори финансово здраво предприятие.
Разходи за енергия — пряк удар по маржовете на превозвачите
Една от основните причини за лавинообразното нарастване на фалитите са разходите за енергия, които през 2026 г. достигнаха равнище с около 60 процента по-високо от това в началото на годината — показват моделите на Allianz Research. За сектора на автомобилния транспорт, където горивото представлява между 25 и 35 процента от общите оперативни разходи, такъв драстичен скок има пряко и незабавно отражение върху финансовите резултати.
Оценките на анализаторите показват, че ръстът на разходите за енергия може да доведе до натиск върху нетните маржове с до 10 процентни пункта. На пазар, на който нетните маржове в автомобилния транспорт рядко надхвърлят 3–5 процента, това де факто означава оперативни загуби за значителна част от автопарка.
Към това се добавят разходите за финансиране. Повишенията на лихвените проценти през последните години доведоха до по-високи лизингови вноски за превозни средства и полуремаркета, както и до по-високи разходи за кредити за оборотни средства. Малките и средните транспортни предприятия, които през изминалите години агресивно инвестираха в обновяването на автопарка, днес се борят с двойна тежест: нарастващи оперативни разходи и нарастващи финансови задължения. Ликвидният буфер, който само преди две години служеше като предпазна възглавница, в много случаи е изчезнал напълно.
Ефектът на доминото — когато големите падат, малките плащат
Особено опасно явление, на което обръщат внимание експертите от сектора, е нарастващият проблем с несъстоятелността на големи предприятия с оборот над 50 милиона евро. При предишните кризисни вълни фалираха предимно микро- и малки фирми, което беше болезнено, но не дестабилизираше цели вериги на доставки. Днес ситуацията е различна.
Това се илюстрира от нашумялата несъстоятелност на белгийската логистична фирма Ziegler — предприятие с дългогодишна история и значителна пазарна позиция. Нейната несъстоятелност блокира неплатените вземания на десетки по-малки подизпълнители: превозвачи, спедиторски фирми и складове. Много от тях са полски, румънски или български предприятия, които са извършвали превози за Ziegler като подизпълнители и внезапно са се изправили пред факта, че няма да получат заплащане за извършената работа.
Именно този механизъм — т.нар. ефект на доминото — прави несъстоятелността на голям участник много по-разрушителна от поредица фалити на малки фирми. Едно предприятие повлича със себе си цяла мрежа от партньори, някои от които сами могат да се окажат на ръба на неплатежоспособността.
Неравномерна криза — картата на риска в Европа
Картината на европейския пазар на TSL е мозаечна и силно различна в географско отношение. Фирмите, работещи през граница, трябва да осъзнават, че рискът при сътрудничество се различава значително в зависимост от държавата, в която е установен партньорът.
Държави с най-висок риск през 2026 г.:
- Германия — прогнозирани 25 900 несъстоятелности, ръст с 8% на годишна база; транспортните фирми фалират по-бързо от останалата част от икономиката
- Франция — общо над 71 000 несъстоятелности; едно от най-високите равнища в историята на страната
- Румъния — агенцията Sierra Quadrant отчете през септември 2026 г. скок на несъстоятелностите в автомобилния транспорт със 73 процента на годишна база; изключително тревожен резултат предвид огромната роля на румънските превозвачи на европейския товарен пазар
- Белгия — общият брой на фалитите е стабилен, но секторът TSL преживява срив: за 9 месеца са фалирали 297 превозвачи, предимно микропредприятия
Държави с относително по-стабилна или подобряваща се ситуация:
- Полша — броят на несъстоятелностите през 2026 г. е намалял с 5%; страната остава един от по-безопасните пазари за сътрудничество в TSL
- Испания — спад с 2%; умерено подобрение спрямо рекордната 2024 година
- Унгария — впечатляващ спад на фалитите с 21%; резултат от активната икономическа политика на правителството
Това разминаване между европейските пазари има практически последици за мениджърите по риска. Логистична фирма от Полша, която работи с партньор от Германия, Франция или Румъния, днес е изложена на значително по-висок риск от неплащане в сравнение само с преди две години. Западна фирма, която търси превозвачи в Полша или Испания, от своя страна може да разчита на относително по-стабилни партньори.
Структурни причини за кризата — защо този път е различно
Предишните вълни от несъстоятелности в Европа често имаха цикличен характер или бяха резултат от еднократни сътресения — финансовата криза от 2008–2009 г. или локдауните по време на пандемията. Настоящата вълна се различава в няколко ключови аспекта.
Първо, наблюдаваме ерозия на бизнес моделите. Ръстът на разходите за енергия, труд и финансиране не е временен шок — това е нова оперативна реалност, към която много фирми не успяха навреме или не можаха да се адаптират. В автомобилния транспорт моделът, основан на ниски маржове и големи обеми, който доминираше през последното десетилетие, престава да бъде рентабилен.
Второ, настъпи изчерпване на резервите. Част от фирмите, които преживяха пандемията благодарение на пакетите за помощ, навлязоха в периода 2022–2024 г. с отслабени баланси и намалени парични резерви. Когато настъпи следващият цикъл на нарастване на разходите, те вече нямаха предпазен буфер.
Трето, структурният недостиг на шофьори и логистични работници води до нарастващ натиск върху заплатите, което допълнително натоварва оперативните разходи. Смята се, че днес в Германия липсват между 60 и 80 хиляди шофьори на камиони. Фирмите, които искат да запазят оперативния си капацитет, трябва да плащат значително повече — за сметка на маржовете.
Накрая, геополитическата несигурност — въоръжени конфликти в съседство с Европа, търговско напрежение и променливи митнически правила — затруднява планирането и ценообразуването на логистичните услуги. Клиентите договарят все по-дълги договори с фиксирани цени, докато разходите на превозвачите се колебаят от седмица на седмица.
Кога можем да очакваме подобрение?
Експертите на Allianz Trade не са оптимисти в краткосрочен план. Очаква се 2027 г. да донесе стабилизиране на фалитите на рекордно високи нива — без ясно подобрение. Първите слаби признаци на глобално подобрение се прогнозират едва за 2028 г., което означава поне две години работа в условия на повишен риск.
За европейския сектор TSL това означава необходимост от въвеждане на дългосрочни, строги стратегии за управление на финансовия риск. Фирмите, които разчитат на бързо възстановяване и връщане към условията отпреди 2022 г., може да останат разочаровани.
Практически последици за мениджърите по риска в сектора TSL
В светлината на горните данни всяка транспортна или логистична фирма, която работи с партньори в Германия, Франция, Румъния или Белгия, трябва да обмисли въвеждането или затягането на следните процедури:
- Редовна проверка на финансовото състояние на контрагентите — поне веднъж на тримесечие, като се вземат предвид данни от съдебни регистри, бази данни за несъстоятелност и доклади на агенции за бизнес информация
- Наблюдение на предупредителните сигнали — забавяния на плащанията, промени в управлението, честа смяна на обслужващата банка, спад на оперативната дейност, както и неформална информация, появяваща се в бранша
- Застраховане на търговските вземания — в условията на нарастващ риск от несъбираемост на вземанията полиците за кредитно застраховане стават не толкова избор, колкото необходимост за фирмите със значителна експозиция към чуждестранни партньори
- Диверсификация на портфейла от клиенти и доставчици — зависимостта от един голям контрагент в кризисни условия е особено опасна; ефектът Ziegler показа как един фалит може да разклати десетки фирми
- Съкращаване на сроковете за плащане или въвеждане на факторинг — в среда на повишен риск приемането на 60- или 90-дневни срокове за плащане без никакво обезпечение е високорискова практика; факторингът или форфетирането могат да прехвърлят риска към специализирана финансова институция
- Географски анализ на експозицията — разликите между държавите от ЕС днес са толкова големи, че си струва да се извърши одит на портфейла от партньори според държавата, в която са установени, и определеното за нея равнище на системен риск
Обобщение: не е време за рутина, а за бдителност
Данните, събрани от Allianz Trade, Eurostat и националните агенции за бизнес информация, очертават последователна и тревожна картина: европейският сектор на транспорта и логистиката навлиза в един от най-трудните си периоди след световната финансова криза. Германия — двигателят на европейската икономика — ще генерира рекорден брой фалити поне още две години. Франция, Румъния и Белгия се присъединяват към групата на високорисковите пазари. Ефектът на доминото заплашва да въвлече в спирала от несъстоятелности предприятия, които сами биха могли да оцелеят — ако не бяха неплатените вземания от фалиращи партньори.
Полският сектор TSL, макар самият той да отчита спад на фалитите, не е изолиран от тези процеси. Полските превозвачи и спедитори са дълбоко интегрирани в европейския пазар — като подизпълнители на западни логистични фирми, като кредитори на чуждестранни клиенти и като конкуренти, борещи се за поръчки с фирми от държави в криза. Разбирането на пазарната динамика и въвеждането на ефективни процедури за проверка на партньорите днес не са лукс, а условие за оперативна сигурност.
Перифразирайки известна браншова поговорка: в транспорта винаги става дума за това стоката да пристигне навреме. Днес е също толкова важно за този транспорт да бъде платено.




