

Hermész hadművelet: Az EPPO 410 millió eurós áfa-körhintát robbantott ki – a szállítmányozási ágazat veszélyben van
Az Európai Ügyészség (EPPO) a „Hermes” művelet során felszámolt egy 410 millió euró értékű áfacsalást elkövető szervezett bűnözői hálózatot, 62 embert őrizetbe vett és több mint 300 házkutatást hajtott végre nyolc uniós országban. A konstrukció középpontjában fuvarozó cégek álltak, amelyeket tudtukon kívül használtak fel elektronikai termékekkel folytatott látszatkereskedelemhez. Az ügy sürgető figyelmeztetés a teljes szállítási, szállítmányozási és logisztikai ágazat számára: az üzleti partnerek ellenőrzésének elmulasztása egyetemleges felelősséget, a számlák befagyasztását és a likviditás hirtelen elvesztését vonhatja maga után.
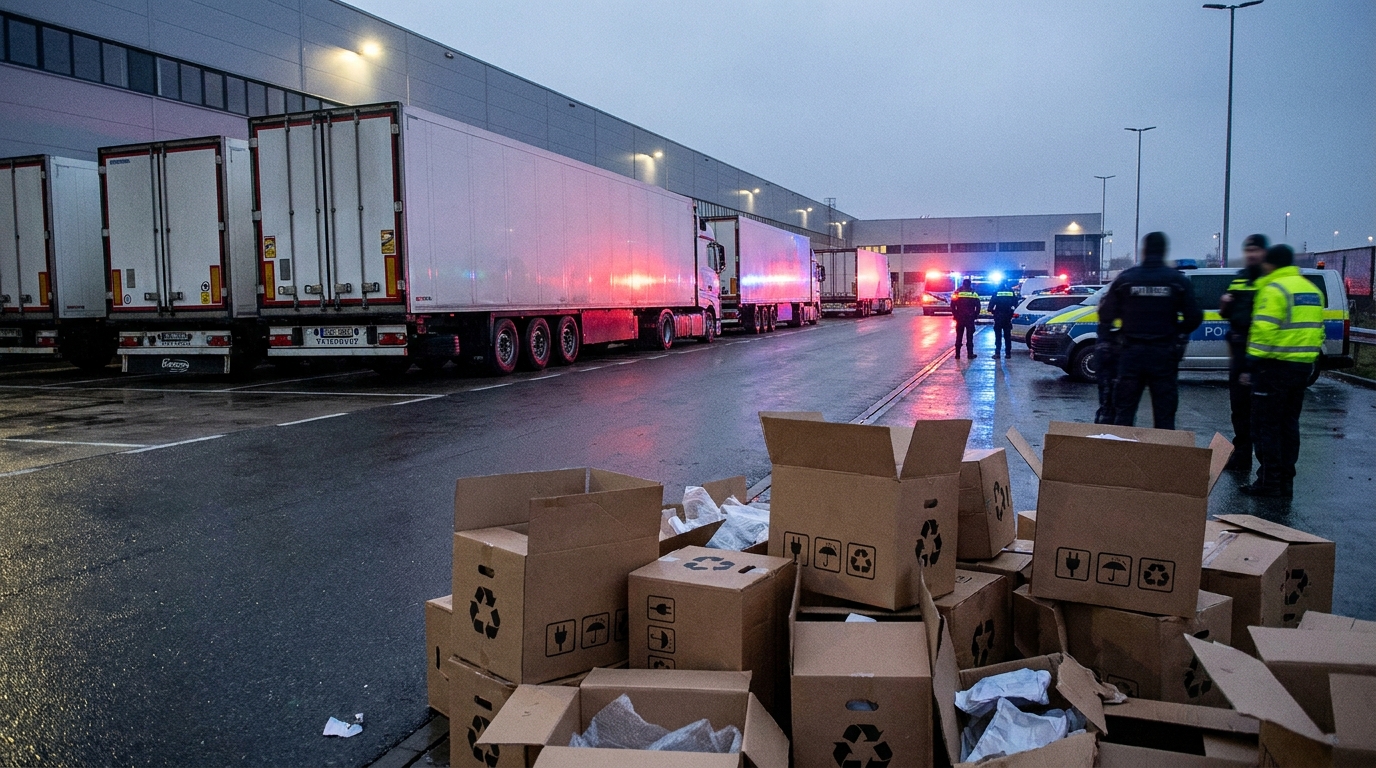
Az Európai Ügyészség (EPPO) az Európai Unió történetének egyik legnagyobb csalás elleni műveletét hajtotta végre. A nyomozás részeként, kódnevű "Hermész" 62 embert vettek őrizetbe, több mint 300 házkutatást végeztek nyolc tagállamban, és közel 300 értékű vagyont zsákmányoltak. 310 millió euróA leleplezett bűnözői hálózat által az EU államkincstárainak okozott teljes veszteséget csillagászati összegre becsülik. 410 millió euró ÁFA-csalás. A letartóztatások fő helyszínei Portugália, Spanyolország és Olaszország voltak, ami egyértelműen jelzi a határokon átnyúló szervezet működési földrajzát. A szállítmányozási, szállítmányozási és logisztikai szektorban működő vállalatok számára ez az eset komoly intő jel – a TSL szektor közvetlenül a bűnözői mechanizmus középpontjában találta magát.
Mi az az ÁFA-körhinta, és miért befolyásolja a logisztikát?
ÁFA-körhintacsalás, angolul: Közösségen belüli eltűnt kereskedői csalás (MTIC), a világ egyik legköltségesebb és legnehezebben felderíthető adócsalási rendszere. A mechanizmus az Európai Unión belüli látszólag legális, határokon átnyúló kereskedelemre támaszkodik, ahol a Közösségen belüli ügyletek mentesek az eladó számára az áfa alól.
Egy klasszikus forgatókönyv szerint egy EU-országban bejegyzett vállalat nulla kulcs mellett vásárol árut egy külföldi vevőtől. Ezután áfa felszámításával értékesíti azokat egy belföldi vevőnek, beszedi a fizetést, majd eltűnik anélkül, hogy az adót befizetné az adóhivatalnak. A tranzakciós lánc későbbi láncszemei adó-visszatérítési kérelmeket nyújtanak be, amelyek soha nem jutnak el a költségvetésbe. Ez a ciklus sokszor megismételhető, és a körhinta minden egyes következő „köre” új veszteségeket generál az adóhatóságok számára.
A Hermész hadművelet esetében az áruk, amelyek köré a teljes rendszer épült, elsősorban a következők voltak: mobiltelefonok és szórakoztató elektronika — magas egységértékű, könnyen szállítható és a másodlagos piacon széles körben elérhető termékek. A bűnözők szándékosan választották ezt a piaci szegmenst, mivel a nagy tranzakciós volumenek nem keltenek gyanút, és a kereskedelmi haszonkulcsokat az adóhatóságok nehezen tudják ellenőrizni.
A szállítmányozási és logisztikai vállalatok kulcsszerepet játszottak a teljes műveletben. Az EPPO nyomozása feltárta, hogy a bűnözők tömegesen kihasználták a legálisan működő TSL-szervezeteket hogy a szimulált árukereskedelem hihető legyen. A valóságban a teherautók üres dobozokat vagy marginális értékű árukat szállítottak, miközben a hamisított dokumentációk – fuvarlevelek, CMR-ek, számlák – több tízmillió euró értékű okostelefon-szállítmány szállítását mutatták.
A művelet mértéke és a nyomozás földrajzi kiterjedése
A Hermes hadművelet az Európai Ügyészség, valamint nyolc európai uniós ország bűnüldöző szervei és adóhatóságai közötti összehangolt együttműködés eredménye. A vállalkozás mértéke lenyűgöző és példa nélküli az európai adóbűnözés történetében:
- 62 embert őrizetbe vettek több országban egyidejűleg végrehajtott akciók során
- Több mint 300 keresés cégközpontban, gyanúsítottak lakásaiban és raktáraiban hajtották végre
- 8 EU-ország részt vesz a műveletben, a fő központ Dél-Európában található
- 310 millió euró a nyomozó hatóságok által befagyasztott vagy lefoglalt vagyontárgyakban
- Két egymással szorosan együttműködő bűnszövetkezet
A lefoglalt vagyon között luxusjárművek, ingatlanok, különféle valutákban készpénz, arany, valamint különböző joghatóságokban több tucat bankszámlán vezetett pénzeszközök voltak. A vagyonbiztosítás hatékonysága közel volt A becsült veszteségek 75 százaléka lefoglalt vagyonnal fedezve - ez az eredmény bizonyítja a művelet kivételes előkészítését és a pénzügyi folyamatok pontos feltérképezését az EPPO nyomozói által.
A letartóztatások Portugáliában, Spanyolországban és Olaszországban való koncentrációja nem véletlen. Dél-Európa régóta jelentős tranzitközpont az ázsiai és közel-keleti elektronikai kereskedelem számára. Barcelona, Lisszabon és Genova kikötői hatalmas mennyiségű áru átjárói, amelyek tényleges tartalmát fejlett ellenőrző rendszerek nélkül nehéz ellenőrizni. A bűnözők jól ismerték ezt a domborzatot, és logisztikai rendszereket építettek köré, amelyek első pillantásra rutin európai kereskedelemnek tűntek.
A szállítmányozási vállalatok, mint akaratlan láncszemek a bűnözői láncban
A TSL szektor kockázatkezelőinek és üzlettulajdonosainak szemszögéből az Operation Hermes alapvető figyelmeztetést hordoz magában. A vizsgálat egyértelműen azt mutatja, hogy A legitim szállítmányozási vállalatok a tulajdonosok tudta nélkül is bűnözői ellátási lánc részévé válhatnak.A mechanizmus, amellyel egy legitim vállalatot bevonnak egy körhintarendszerbe, jellemzően több forgatókönyv szerint történik:
- Ismeretlen közvetítőktől származó megbízások: A bűnözők egy brókeren vagy fuvarbörzén keresztül veszik fel a kapcsolatot egy szállítmányozóval, és egy látszólag szabványos elektronikai szállítmány szállítását rendelik meg. A díjak vonzóak, és a dokumentumok is helyesnek tűnnek.
- Hamisított CMR-ek és számlák: A sofőr átveszi a rakományt és aláírja a dokumentumot, nem sejtve, hogy az áru valójában minimális értékű, és a dokumentáció egy adag új okostelefont ír le.
- Közvetítői lánc: Egy szállítmányozási cég több szinten elkülönül a fikciós cégtől. A közvetlen ügyfél puffer entitásként működhet, megbízható vállalkozónak tűnve.
- Kifizetések szokatlan számlákról: A díjazás időben, de harmadik országban nyilvántartott számlákról vagy a megrendeléshez közvetlenül nem kapcsolódó szervezetektől kerül kifizetésre.
Az ilyen rendszerben való tudtán kívüli részvétel következményei lehetnek pusztítóAz uniós országok adóhatóságai egyre inkább alkalmazzák az elvet egyetemleges adókötelezettség, a „tudta vagy tudnia kellett volna” kritérium alapján. Ez azt jelenti, hogy egy szállítmányozási vállalat, amely nem ellenőrizte megfelelően a vállalkozóját, egyetemlegesen felelőssé tehető az áfa-levonásért – még akkor is, ha a részvétele a szállítási megbízás végrehajtására korlátozódott.
Továbbá, abban az esetben, ha az ügyészség úgy dönt, hogy befagyasztja a nyomozással kapcsolatos vagyontárgyakat, a szállítmányozási cég bankszámlái egyik napról a másikra zárolhatókAz átutalások, a fizetések kifizetésének vagy a lízingdíjak törlesztésének képtelensége a gyakorlatban a pénzügyi likviditás hirtelen elvesztését jelenti – gyakran anélkül, hogy az ügyész határozata ellen gyors fellebbezésre lenne lehetőség.
A dominóhatás: Hogyan teszi tönkre egyetlen beszállító csődje az egész ellátási láncot
A Hermész hadművelet a kockázat egy másik, az elemzésekben gyakran figyelmen kívül hagyott aspektusát tárja fel – az áfa-körhintarendszerben részt vevő vállalatok csődje által okozott lavinaszerű dominóhatásAmikor a bűnüldöző szervek razziát tartanak egy fantomcégen vagy puffercégen, és befagyasztják a számláit, a következményeket azonnal megérzik az adott szervezet összes hitelezője.
Egy szállítmányozási vállalat, amely szolgáltatásokat nyújtott egy ilyen vállalkozónak és szállítási számlákat állított ki, hónapokig vagy évekig nem biztos, hogy behajtja a tartozást – ha egyáltalán sikerül. A követelések ezután biztosítéki vagy csődeljárás alá vonhatók, és behajtásuk nagyon korlátozott. Eközben a vállalatnak a működési költségeket – üzemanyag, járműlízing, sofőrök fizetése – a helyzettől függetlenül viselnie kell.
További bonyodalmat jelent az a tény, hogy a vagyonbefagyasztás a tranzakciós lánc különböző szintjein lévő szervezetekre vonatkozhatMég egy jó hírű bróker is, aki a megrendelés továbbítását intézte, vizsgálat alá kerülhet, és megakadályozhatja a számlák időben történő kiegyenlítését a fuvarozókkal. Így egyetlen azonosítatlan bűnözői szervezet egyszerre több tucat legitim logisztikai vállalatnál okozhat pénzforgalmi válságot.
Megfelelőség a TSL szektorban: a bevált gyakorlattól az üzleti kötelezettségig
A „Hermes”-ügy végleg lezárt egy korszakot, amelyben a vállalkozók ellenőrzése csupán az auditorok ajánlása vagy a B2B kapcsolatokban bevált gyakorlat volt. Ma, az Európai Ügyészség és a nemzeti adóügyészségek fokozódó tevékenységével szembesülve, A KYC (Ismerd meg a partnered) eljárások abszolút működési szükségszerűséggé váltak. minden határokon átnyúló kereskedelemmel foglalkozó vállalat számára – méretétől függetlenül.
A szállítmányozási és logisztikai szektorban az ellenőrzésnek legalább több kulcsfontosságú területre kell kiterjednie:
- ÁFA regisztráció és adóelőzmények: A vállalkozó áfa-státuszának ellenőrzése a VIES rendszerekben, a cég bejegyzési dátumának ellenőrzése, valamint üzleti tevékenységének előzményeinek ellenőrzése. Az újonnan alapított, nagy értékű elektronikai szállítmányokat megbízó cégek elsőfokú riasztást jelentenek.
- Tulajdonosi szerkezet és tényleges tulajdonosok: A fővállalat tényleges tulajdonosainak azonosítása, különös tekintettel a többszintű struktúrákra, amelyekben a szervezetek alacsony szabályozói felügyelettel rendelkező joghatóságokban vannak bejegyezve.
- A tranzakció gazdasági logikája: Annak elemzése, hogy a megrendelt szolgáltatás üzletileg értelmes-e – reálisak-e az útvonalak, piaci alapúak-e a díjak, és a rakománymennyiség megfelel-e az ügyfél bejelentett tevékenységeinek.
- A rakomány dokumentációjának ellenőrzése: Eljárások a bejelentett áruk tényleges rakománynak való megfelelőségének ellenőrzésére, beleértve a sofőrök azon jogát, hogy megtagadják a megrendelés átvételét nem megfelelőség esetén.
- Fizetésfigyelés: A bejövő fizetések automatikus megjelölése olyan szervezetek számláiról, amelyek nem felelnek meg a fizető félnek, vagy kereskedelmi indok nélkül az EU-n kívül vannak bejegyezve.
- Közvetítői auditlánc: Brókerek és tőzsdék által végrehajtott megbízások esetén a tényleges ügyfél személyazonosságának ellenőrzése, nem csak a közvetítőé.
Ezen eljárások végrehajtása nem kell, hogy költséges vagy időigényes legyen. A modern cégellenőrzési platformok, mint például az EURODEBT.eu, hozzáférést biztosítanak az európai szervezetek összesített adataihoz, lehetővé téve a partnerség gyors kockázatértékelését a megbízás elfogadása előtt. Néhány percnyi ellenőrzéssel megkímélheti a céget hónapokig tartó eljárásoktól és több millió zloty veszteségtől..
A hitelezők és a pénzügyi intézmények nézőpontja
Egy külön csoportot, amely számára a Hermes hadművelet komoly figyelmeztető jel lehet, a TSL szektorral együttműködő pénzügyi intézmények, faktorok és lízingcégek alkotnak. Egy – akár tudtukon kívül is – körhinta-rendszerben részt vevő szállítmányozási vállalat bankszámláinak befagyasztása azonnal generál... hitelkockázat minden finanszírozó szervezet számára tevékenységeit.
Egy olyan tényező, amely egy fedőcéget üzemeltető fuvarozótól követeléseket szedett be, olyan helyzetbe kerülhet, hogy az adós fizetésképtelen, és maguk a követelések is ügyészi eljárás tárgyát képezik. Egy lízingcég felfedezi, hogy a lízingbe vevő az ügyész általi vagyonlefoglalás miatt likviditási veszteségeket szenvedett, és nem tud fizetéseket teljesíteni. Egy operatív tevékenységét finanszírozó bank azzal a kockázattal néz szembe, hogy ügyfele szerepel az EPPO nyomozati irataiban.
Ezért a TSL szektort kiszolgáló pénzügyi intézményeknek figyelembe kell venniük az adókockázat-értékelés és a megfelelés beépítése a standard átvilágítási eljárásokba a hitelképesség értékelésekor. A vállalkozó-ellenőrzési rendszerrel, a KYC eljárásokkal és a belső megfelelőségi szabályzatokkal kapcsolatos kérdések már nem kizárólag a nagyvállalatok területe – ezeknek standard értékelésnek kell lenniük minden határokon átnyúló kereskedelemben működő szervezet számára.
Mit változtat az Operation Hermes az európai logisztikai iparágon?
Az EPPO nyomozásának következményei messze túlmutatnak egy adott bűnözői csoport elfogásán. Egyértelmű üzenetet küld az egész piacnak: Az európai bűnüldöző szervek példátlan mértékű, összetett, több joghatóságra kiterjedő műveletek végrehajtására tettek szert.Az Európai Ügyészség, amelyet viszonylag nemrég hoztak létre, bebizonyította, hogy képes nyolc országban egyidejűleg hatékonyan koordinálni a műveleteket, és az adóhatóságok veszteségeinek közel háromnegyedét biztosította.
A szállítmányozási és logisztikai ágazat számára ez számos jelentős változást jelent a világban.rodoműködési terület:
- Fokozott kontroll: Az uniós országok adó- és vámhatóságai fokozni fogják a szállítási dokumentációk ellenőrzését, különösen a szórakoztatóelektronikai szegmensben. A CMR-dokumentumokban található szabálytalanságok vagy a bejelentett és a tényleges rakomány közötti eltérések egyre súlyosabb szankciókat vonnak maguk után.
- Az egyetemleges felelősség hatályának kiterjesztése: Egyre több uniós ország vezet be olyan szabályozásokat, amelyek kellő gondossági kötelezettségeket írnak elő az ellátási lánc szereplői számára. Az ellenőrzési eljárások hiánya már nem enyhítő körülmény, hanem felelősségre vonás alapjául szolgál.
- Nyomás a dokumentáció digitalizálására: A bűnüldöző szervek egyre inkább elemzik a digitális tranzakciók nyomait. A digitális CMR-dokumentumok (e-CMR), az elektronikus szállítólevelek és a GPS-es járműkövető rendszerek a becsületes fuvarozók számára egyaránt nyomozati eszközökké és az ártatlanság bizonyítékává válnak.
- A megfelelőségi hírnév növekvő jelentősége: Azok a vállalatok, amelyek dokumentált vállalkozói ellenőrzési eljárásokat vezettek be, és igazolni tudják a megfelelésüket, versenyelőnyre tesznek szert – mind a vállalati ügyfelek, mind a pénzügyi intézmények szemében.
Kockázatértékelés: Mit kell most tennie?
Az Operation Hermes megállapításainak fényében azt javasoljuk, hogy a TSL szektor összes vállalata és kereskedelmi partnereik azonnal tegyék meg a következő intézkedéseket:
- Végezzen auditot jelenlegi alvállalkozóinál áfa-státuszuk, üzleti előzményeik és tulajdonosi szerkezetük tekintetében – különös tekintettel a szórakoztatóelektronikai iparágban működő szervezetekre.
- Új ügyfelek ellenőrzésére szolgáló eljárás bevezetése a megrendelés elfogadási folyamatának kötelező elemeként. Az ellenőrzés elmulasztása az együttműködés megtagadásának jele kell, hogy legyen.
- Mozdonyvezetők és üzemeltetési személyzet a figyelmeztető jelzések felismerése szempontjából - a rakomány és a dokumentumok közötti ellentmondások, nem szabványos rakodási utasítások, nem szabványos dokumentáció iránti kérések.
- Konzultáljon adótanácsadójával az egyetemleges felelősségének terjedelméről. a főbb iparágakra és piacokra vonatkozóan, amelyekben működik.
- Vállalkozó-felügyeleti rendszer bevezetése, amely automatikusan tájékoztatja Önt az ügyfél- és beszállítói portfóliójában szereplő vállalatok jogi és adózási státuszának változásairól.
Összefoglalás: A kockázat valós, a reagálási idő pedig rövid.
A Hermész hadművelet nemcsak látványos rendőrségi győzelem az adóbűncselekmények felett. Mindenekelőtt... egy tükör, amely megmutatja az európai határokon átnyúló kereskedelmi ökoszisztéma gyengeségeit – különösen a közlekedési ágazatban, amelyet évek óta akaratlanul is hiteles elemként használnak ki bűnügyi rendszerekben. A csalás mértéke – 410 millió euró – és a vagyonvisszaszerzés hatékonysága – 310 millió euró – egyaránt az Európai Ügyészség elszántságát és az európai bűnüldöző szervek valódi kapacitását bizonyítja.
A logisztikai, szállítmányozási és szállítmányozási vállalatok számára az esetből levont következtetések egyértelműek: A vállalkozók ellenőrzése nem bürokratikus kötelezettség, hanem a túlélési stratégia kulcsfontosságú eleme. Egy olyan piacon, ahol a bűnözők egyre ügyesebben leplezik tevékenységüket a legális kereskedelem álcája mögé, egyetlen nem megfelelően ellenőrzött ügyfélcég is események sorozatát indíthatja el – az adóeljárásoktól a számlák zárolásán át a büntetőjogi felelősségre vonásig.
Az európai TSL-iparág választás előtt áll: kockázatértékelési rendszerekbe és megfelelőségi eljárásokba fektet be – vagy kockáztatja, hogy egy újabb, a görög ábécé egyik betűjéről elnevezett művelet kellemetlen meglepetéseket okoz még azoknak a vállalatoknak is, amelyek soha nem tervezték a törvények megszegését.




