

Jauni nodokļi Beniluksa valstīs un sarūkoši apjomi: Eiropas autotransports pirms likviditātes krīzes 2026. gadā
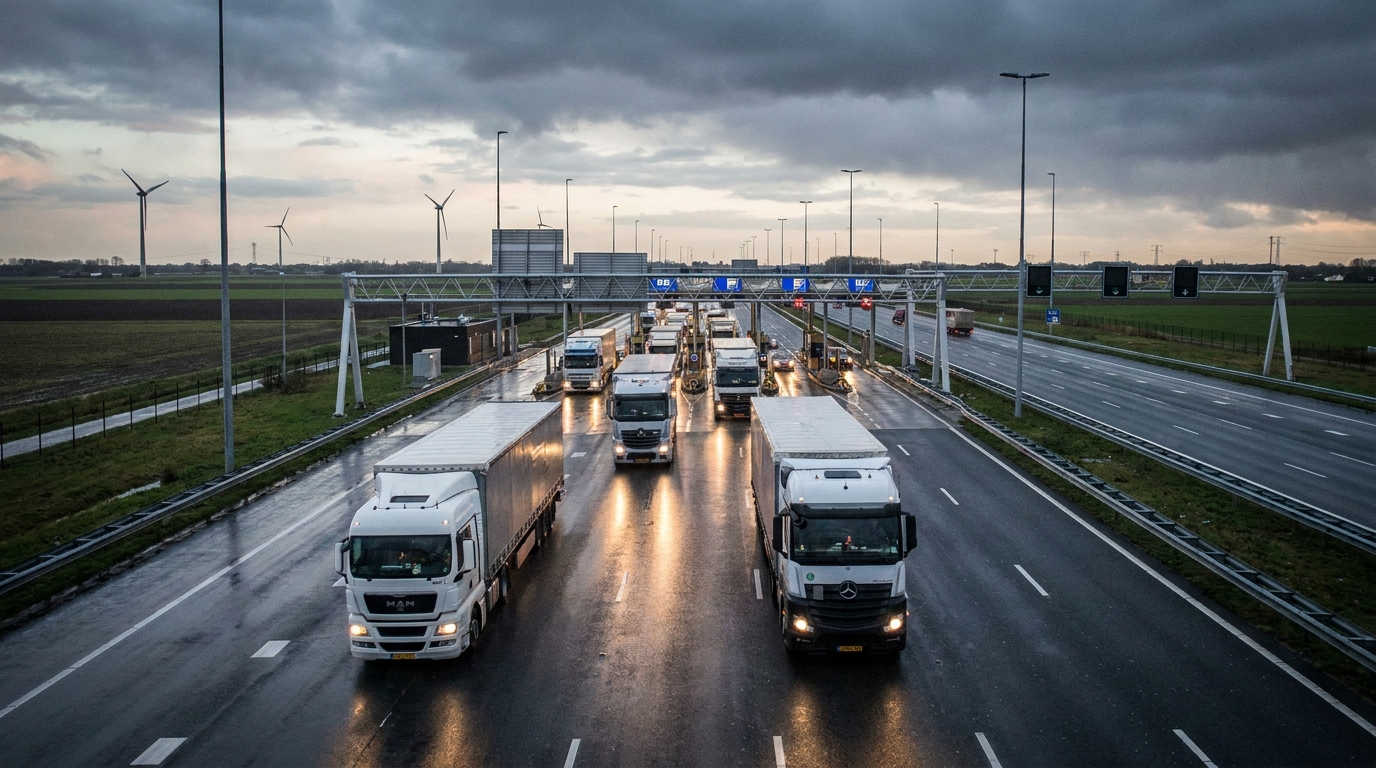
Francijas Autotransporta federācija (FNTR) ir cēlusi trauksmi. Statistikas dati par 2026. gada pirmo ceturksni apvienojumā ar paziņojumiem par jaunām fiskālajām nodevām Nīderlandē un Beļģijā liecina par Eiropas autotransporta tirgus virzību uz nopietnu finanšu krīzi. Īpaši apdraudēts ir mazo un vidējo pārvadātāju segments, jo darbības peļņas normas gadiem ilgi ir bijušas tik tikko virs rentabilitātes sliekšņa. Ja FNTR prognozes apstiprināsies, 2026. gada otrajā pusē TSL nozares maksātnespējas vilnis visā Rietumeiropā varētu ievērojami paātrināties.
2026. gada pirmā ceturkšņa dati: tarifu pieaugums neglābj no krītošajiem ieņēmumiem
No pirmā acu uzmetiena dati par 2026. gada pirmajiem trim mēnešiem varētu šķist piesardzīgi optimistiski – vidējās autopārvadājumu likmes ir pieaugušas par 1,4% salīdzinājumā ar iepriekšējo gadu. Normālos tirgus apstākļos šādas cenu izmaiņas tiktu interpretētas kā uzlabojošas nozares un pārvadātāju sarunu pozīcijas ar kravu nosūtītājiem nostiprināšanās pazīme. Tomēr realitāte ir pavisam citāda.
Paralēls, daudz satraucošāks rādītājs ir kopējās kravu pārvadājumu tonnāžas samazinājums par 4 % tajā pašā laika posmā. Šis skaitlis skaidri ilustrē faktisko pieprasījumu pēc transporta pakalpojumiem Eiropā. Likmju pieaugums nav saistīts ar pieaugošo pakalpojumu pieprasījumu — tas drīzāk ir mēģinājums pielāgot cenas pieaugošajām ekspluatācijas izmaksām. Vienlaikus samazinoties pārvadājumu apjomiem, transporta uzņēmumu ieņēmumi reālā izteiksmē samazinās, pat ja klientu rēķini ir nedaudz lielāki.
Šī parādība — augstāki rādītāji, bet mazāks pasūtījumu skaits — ir modinātājzvans nozares analītiķiem. Tā norāda uz pieprasījuma vājināšanos Eiropas reālajā ekonomikā un līdz ar to ierobežotām loģistikas nozares izaugsmes perspektīvām, vismaz īstermiņā. FNTR un Francijas statistikas biroja SDES dati apstiprina, ka novērotā tendence nav vienreizēja anomālija, bet gan pastāvīgs tirgus modelis.
Fiskālā revolūcija Beniluksa valstīs no 2026. gada 1. jūlija
It kā ar tirgus spiedienu vien nepietiktu, Eiropas pārvadātājiem ir jātiek galā arī ar virkni jaunu nodokļu un para-nodokļu noteikumu, kas stājas spēkā galvenajos Eiropas loģistikas centros.
Nīderlande: jaunu kravas automašīnu nodoklis
No 2026. gada 1. jūlija Nīderlande ievieš jaunu nodokli, kas tiek tieši iekasēts no smagajiem kravas automobiļiem, kas darbojas Nīderlandes ceļu tīklā. Šie noteikumi attieksies uz jebkuru pārvadātāju neatkarīgi no transportlīdzekļa reģistrācijas valsts, kas izmanto Nīderlandes ceļu infrastruktūru tranzīta vai izplatīšanas vajadzībām.
Šī lēmuma nozīmi nevar pārvērtēt. Roterdama ir lielākā jūras osta Eiropā un viens no pasaules svarīgākajiem loģistikas centriem. Preces no visas pasaules plūst pa Nīderlandes ceļiem, lai sasniegtu klientus Vācijā, Polijā, Francijā, Skandināvijas valstīs un desmitiem citu tirgu. Tūkstošiem transporta uzņēmumu maršruti caur Nīderlandi nav izvēles iespēja, bet gan nepieciešamība, kas izriet no viņu klientu piegādes ķēžu struktūras.
Tāpēc jaunā nodokļa ieviešana nozīmē tūlītēju un gandrīz neizbēgamu darbības izmaksu pieaugumu uzņēmumiem, kas apkalpo šos maršrutus. Konkrēto nodokļu likmju aplēses vēl nav pilnībā zināmas, taču FNTR jau pats noteikumu paziņojums tiek uzskatīts par nopietnu draudu pārrobežu pārvadājumu rentabilitātei.
Beļģija: augstākas kilometru nodevas
Gandrīz vienlaikus kaimiņvalsts Beļģija paziņoja par ievērojamu kilometru nodevas palielināšanu smagajiem kravas automobiļiem. Viatoll sistēma Beļģijā darbojas jau vairākus gadus un aptver plašu automaģistrāļu un valsts ceļu tīklu. Palielinājums nozīmē, ka katrs nobrauktais kilometrs pa Beļģijas ceļiem pārvadātājiem izmaksās vairāk nekā iepriekš.
Uzņēmumiem, kas darbojas Rietumeiropas koridorā, savienojot Antverpenes ostas ar Eiropas iekšējiem tirgiem, Beļģijas kilometru nodevas veido būtisku to mainīgo izmaksu struktūras sastāvdaļu. Antverpene, kontinenta otrā lielākā jūras osta, katru gadu kalpo kā vārti miljoniem tonnu importētu un eksportētu preču. Tāpēc nodevu pieaugumu uz Beļģijas ceļiem izjutīs plašs pārvadātāju loks neatkarīgi no to lieluma vai izcelsmes valsts.
Abu noteikumu — Nīderlandes kravas automašīnu nodokļa un Beļģijas kilometru nodevas pieauguma — kombinācija rada fiskāli sinerģisku efektu. Maršruti caur Beniluksa valstīm, kas iepriekš tika uzskatīti par dārgākiem, bet joprojām ienesīgiem, pateicoties piekļuvei lielākajām Eiropas ostām, kļūs vēl dārgāki. Nav vienkāršas alternatīvas, kas vienlaikus apietu abas valstis, nepadarot maršrutus ievērojami garākus un nepalielinot degvielas patēriņu.
Izmaksu šķēru efekts: peļņas normas iznīcināšanas mehānisms
Ekonomisti un riska analītiķi jau sen lieto terminu "izmaksu šķēres", lai aprakstītu situāciju, kurā uzņēmums vienlaikus piedzīvo fiksēto un mainīgo izmaksu pieaugumu, vienlaikus nespējot proporcionāli palielināt savu produktu vai pakalpojumu cenas. Transporta nozarē šis mehānisms ir īpaši postošs tipiska pārvadātāja izmaksu struktūras dēļ.
Transporta uzņēmumam rodas izmaksas vairākās galvenajās kategorijās: degviela, autovadītāju un darbinieku algas, autoparka noma vai finansēšana, apdrošināšana, ceļu nodevas, kā arī apkope un remonts. Lielākā daļa šo posteņu ir relatīvi fiksēti vai grūti kontrolējami, īpaši īstermiņā. Degviela ir pakļauta naftas cenu svārstībām, autovadītāju algas pieaug hroniska darbaspēka trūkuma dēļ nozarē, un nomas maksājumi ir iepriekš noteikti līgumā.
Aprakstītajā scenārijā jauni nodokļi un ceļu nodevas Nīderlandē un Beļģijā pievienosies šim grūti samazināmo slogu sarakstam. Vienlaikus sarūkošie kravu apjomi ierobežo spēju gūt pietiekamus ieņēmumus, lai segtu arvien pieaugošo izmaksu bāzi. Rezultātā? Jau tā niecīgā darbības peļņas norma vēl vairāk samazināsies, un daži uzņēmumi pārsniegs rentabilitātes slieksni un sāks gūt darbības zaudējumus.
Krīzes centrā ir mazie un vidējie transporta uzņēmumi
Ir svarīgi uzsvērt, ka Eiropas autotransporta kravu pārvadājumu tirgū strukturāli dominē mikro, mazie un vidējie uzņēmumi. Lielas loģistikas grupas, lai arī redzamas un atpazīstamas, ir tikai aisberga redzamā daļa. Lielāko daļu pasūtījumu izpilda uzņēmumi ar vairākiem vai duci transportlīdzekļu, kurus bieži pārvalda paši īpašnieki, bieži vien darbojoties kā individuālie uzņēmumi ar dažiem nodarbinātiem autovadītājiem.
Šim tirgus segmentam raksturīgas vairākas specifiskas iezīmes, kas padara to īpaši neaizsargātu pret aprakstītajiem draudiem:
- Zema neto peļņas norma — Tipiskā transporta nozares MVU tīrā peļņa reti pārsniedz 2–3 % no ieņēmumiem un bieži vien ir ap 1 %. Jebkurš neparedzēts izmaksu pieaugums par dažiem procentiem var pārvērst peļņu zaudējumos.
- Augsts ritošā sastāva parāds — Moderns vilcējs, kas atbilst Euro 6 emisiju standartiem vai augstākiem, maksā no 150 000 līdz vairāk nekā 200 000 eiro. Lielākā daļa mazāko pārvadātāju finansē autoparka iegādi, izmantojot līzingu vai aizdevumus, kas rada fiksētas, neapspriežamas saistības pret finanšu iestādēm.
- Vāja sarunu pozīcija ar pārvadātājiem — Vājināta pieprasījuma un saasinošas cenu konkurences apstākļos mazākiem uzņēmumiem ir ierobežotas iespējas pārnest augstākas izmaksas uz klientiem. Piegādātāji vienkārši nodos pasūtījumus lētākam konkurentam.
- Ierobežotas skaidras naudas rezerves — finansiālās drošības trūkums nozīmē, ka pat īslaicīga likviditātes pasliktināšanās var izraisīt parādu spirāli: kavētus maksājumus piegādātājiem, procentu uzkrāšanos, problēmas ar līzinga maksājumu veikšanu.
Šo faktoru kombinācija ar jaunu fiskālo slogu un sarūkošiem apjomiem radarodoTas rada ļoti augstu risku MVU transporta nozares finansiālajai stabilitātei. Uzņēmumi, kas iepriekš ir darbojušies uz rentabilitātes robežas, var būt spiesti apturēt vai likvidēt savu darbību. Uzņēmumi ar nedaudz augstāku peļņas normu nonāks sarežģītā pārstrukturēšanas periodā.
Zaļā pārveide kā papildu investīciju slogs
Fiskālais un tirgus konteksts pats par sevi jau būtu pietiekams izaicinājums. Tomēr Eiropas transporta nozare vienlaikus saskaras ar vēl vienu, tikpat būtisku izaicinājumu: ar ekoloģisko pāreju saistīto regulatīvo un izmaksu spiedienu.
Eiropas Savienības klimata politika transporta nozarei izvirza arvien stingrākas prasības.rodoFNTR 2025. gada ziņojums, kas veltīts vides jautājumiemrodoVeselības un drošības standarti autotransporta kravu pārvadājumos skaidri parāda kapitālieguldījumu (CAPEX) apmēru, kas pārvadātājiem jāveic, lai pielāgotos jaunajiem standartiem. Tas galvenokārt attiecas uz:
- Investīcijas bezemisiju transportlīdzekļos — Elektriskie vilcēji, lai gan tehnoloģiski kļūst arvien pieejamāki, joprojām ir ievērojami dārgāki nekā to dīzeļdzinēju analogi. Iegādes cenas atšķirība var sasniegt pat vairākus desmitus procentu, un uzlādes infrastruktūra joprojām ir nepietiekama.
- Alternatīvi enerģijas avoti — Ūdeņraža tehnoloģijas ir izmēģinājuma ieviešanas stadijā un prasa milzīgas investīcijas gan no pārvadātājiem, gan degvielas uzpildes infrastruktūras nodrošinātājiem.
- Ekobraukšanas un telemātikas programmas — Braukšanas stila uzraudzības un degvielas patēriņa optimizācijas sistēmu ieviešana prasa gan tehnoloģiskas investīcijas, gan personāla apmācības izmaksas.
Lielām transporta grupām šo investīciju finansēšana ir sarežģīts uzdevums, taču to var panākt, izmantojot piekļuvi kapitāla tirgiem, obligāciju emisiju vai finansiālu atbalstu no ES programmām. MVU piekļuve pieejamam ārējam finansējumam ir daudz ierobežotāka, jo īpaši tāpēc, ka bankas kļūst arvien piesardzīgākas attiecībā uz aizdevumu izsniegšanu uzņēmumiem nozarē, kurā ir acīmredzami pieaugoši sistēmiskie riski.
Pārvadātāji, kas neveic ieguldījumus vides aizsardzībā, riskē tikt izslēgti no daļas tirgus — gan no normatīvo aktu prasību, gan no lielo korporatīvo pārvadātāju pieaugošajām prasībām, kuriem piegādes ķēdes oglekļa pēdas nospiedums kļūst par galveno kritēriju loģistikas partneru izvēlē. Tie, kas nolemj ieguldīt, apgrūtina savas bilances laikā, kad viņiem jau tā ir grūtības saglabāt finansiālo likviditāti.
Tirgus prognoze: konsolidācija ir neizbēgama atbilde
Visas iepriekš aprakstītās tendences noved pie viena secinājuma: Eiropas autotransporta kravu pārvadājumu tirgus piedzīvo dziļu pārstrukturēšanu. Finansiāli vājāki uzņēmumi, tie, kuriem ir lieli parādi un zemas rezerves, pakāpeniski tiks spiesti pamest tirgu — bankrota, pārņemšanas vai brīvprātīgas darbības pārtraukšanas ceļā. Uzņēmumi ar spēcīgāku kapitālu iegūs to tirgus daļu un resursus — galvenokārt autoparku un autovadītājus.
Šis konsolidācijas process, lai gan no makroekonomiskā viedokļa varētu palielināt nozares efektivitāti, īstermiņā radīs turbulenci. Pārvadātāju bankroti nozīmē nesamaksātus parādus kreditoriem — līzinga bankām, kravu ekspeditoriem, degvielas piegādātājiem un pakalpojumu sniedzējiem — un apdraud loģistikas darbību nepārtrauktību uzņēmumiem, kas tiem uzticēja pasūtījumu izpildi.
Ir svarīgi atcerēties, ka daži no uzņēmumiem, kas turpmākajos ceturkšņos piedzīvos finansiālas grūtības, ir uzņēmumi ar nostiprinātām tirgus pozīcijām, ilgstošām attiecībām ar klientiem un šķietami veselīgām bilancēm. Izmaksu samazināšanas efekts var būt pārsteidzoši straujš — daži ceturkšņi ir pietiekami, lai pat relatīvi stabils uzņēmums izsmeltu savas naudas rezerves, saskaroties ar vienlaicīgu izmaksu pieaugumu un ieņēmumu samazinājumu.
Uzņēmējdarbības riska perspektīva: kas jāzina vadītājiem un tirdzniecības partneriem
Uzņēmumiem, kas sadarbojas ar Eiropas autopārvadātājiem — neatkarīgi no tā, vai tie ir kravu nosūtītāji, finanšu iestādes, kredītapdrošinātāji vai loģistikas partneri —, šajā situācijā ir jāpārskata darījumu partneru riska pārvaldības politika. Tālāk ir sniegti galvenie praktiskie ieteikumi:
- Transporta partneru finansiālā stāvokļa pārbaude — īpaši tiem, kas darbojas maršrutos caur Beniluksa valstīm, Vāciju un Franciju. Ir vērts pārbaudīt pašreizējos finanšu pārskatus, parāda rādītājus un debitoru parādu apgrozījumu. Uzņēmumiem ar augstu dienu pārdošanas neapmaksāto (DSO) rādītāju jau var būt likviditātes problēmas.
- Pārvadātāja izmaksu absorbētspējas novērtējums — jautājums par to, vai tirdzniecības partnerim ir izmaksu struktūra, kas ļaus tam pārdzīvot ceļu nodevu pieaugumu Nīderlandē un Beļģijā bez dramatiskas rezultātu pasliktināšanās, šobrīd ir izšķirošs, lai novērtētu turpmākās sadarbības risku.
- Flotes struktūras izmaiņu uzraudzība — Pārvadātājs, kas strauji palielina vecāku transportlīdzekļu īpatsvaru savā autoparkā uz moderno transportlīdzekļu rēķina, var signalizēt par problēmām ar autoparka nomaiņas finansēšanu. Tas ir netiešs rādītājs likviditātes problēmām vai piekļuvei kredītiem.
- Transporta piegādātāju bāzes dažādošana — atkarība no viena vai ļoti šauras pārvadātāju grupas galvenajos maršrutos ir operacionāls risks, kas var materializēties pēkšņi, ja partneris uzsāk bankrota procedūru vai aptur darbību.
- Indeksācijas klauzulu analīze transporta līgumos — Ir vērts pārskatīt, vai esošajos līgumos ir iekļauti mehānismi automātiskai tarifu pielāgošanai atkarībā no nodevu un nodokļu izmaiņām. Šādu klauzulu trūkums var izraisīt konfliktus un saspringtas līgumu pārskatīšanas.
Kopsavilkums: Sarkanā gaisma TSL nozarei Rietumeiropā
FNTR un SDES datu sniegtās norādes par 2026. gada pirmo ceturksni ir skaidras: Eiropas autotransporta kravu pārvadājumi piedzīvo paaugstinātu finansiālo spiedienu. Vienlaicīga ietekme, ko rada kravu apjomu samazināšanās, jauni nodokļi un ceļu nodevas Nīderlandē un Beļģijā, kā arī dārgas ekoloģiskas pārejas prasības, rada…rodoārkārtīgi prasīga vide visai nozarei un īpaši bīstama tās lielākajam segmentam, t. i., mazajiem un vidējiem pārvadātājiem.
2026. gada otrā puse būs finansiālā spēka pārbaude tūkstošiem transporta uzņēmumu visā Eiropā. Risku pārvaldītājiem un loģistikas uzņēmumu īpašniekiem tas nozīmē rūpīgu tirdzniecības partneru portfeļu pārskatīšanu un darbuzņēmēju darbības spēju novērtēšanas procedūru atjaunināšanu.rodoPasaulē, kur pat uzņēmumi ar daudzu gadu tradīcijām var nonākt finansiālās grūtībās dažu ceturkšņu laikā, tālredzība un proaktīva risku pārvaldība ir nenovērtējama.
EURODEBT.eu platforma nepārtraukti uzraudzīs situāciju TSL nozarē un sniegs informāciju par galvenajām fiskālajām, normatīvajām un tirgus izmaiņām, kas ietekmē Eiropas autopārvadātāju stāvokli.










