

Muitas nodokļi no Ķīnas: Nodokļu iestāde vajā Polijas loģistikas speciālistus par muitas krāpšanu. TSL nozare ir uz bankrota robežas.
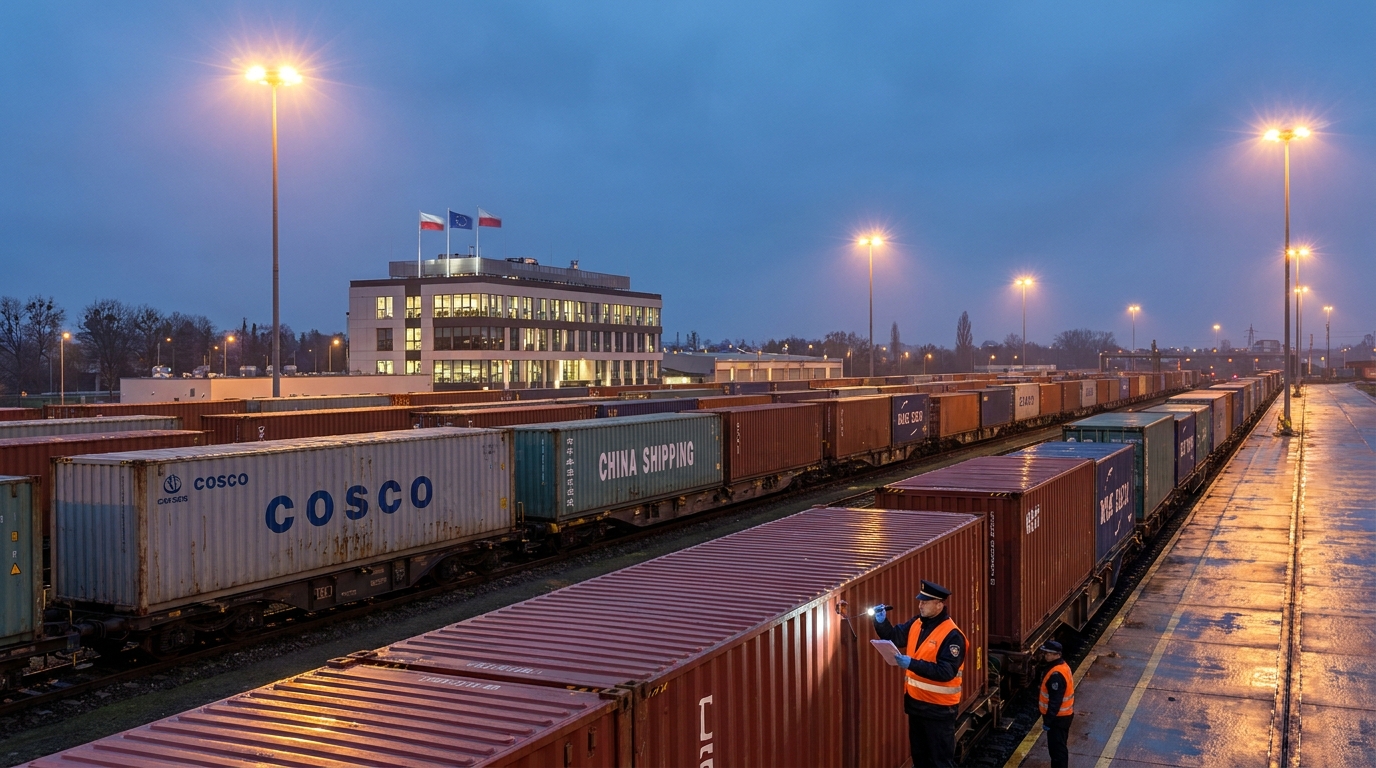
Polijas transporta, ekspedīcijas un loģistikas (TFL) nozare cīnās ar pieaugošu krīzi, kas varētu satricināt visas nozares pamatus. Valsts ieņēmumu pārvalde (KAS) sūta masveida pieprasījumus par nokavēto muitas nodokļu samaksu loģistikas uzņēmumiem un dzelzceļa pārvadātājiem, kas apkalpo Jauno Zīda ceļu — subjektiem, kas, pēc ES izmeklētāju domām, nebija apzināti iesaistīti nekādā krāpniecībā. Nespējot atgūt maksājumus no faktiskajiem krāpšanas vaininiekiem — Āzijas fiktīviem uzņēmumiem, kas jau sen ir pazuduši no tirgus —, nodokļu iestādes vēršas pie legāliem uzņēmumiem, kas darbojas Polijā, un piedzen no tiem muitas parādus, pamatojoties uz solidāras atbildības noteikumiem. Šīs pieejas sekas varētu būt postošas ne tikai atsevišķiem uzņēmumiem, bet arī visai loģistikas infrastruktūrai, kas savieno Eiropu un Āziju.
Kā darbojās muitas krāpšanas mehānisms?
Lai saprastu, kāpēc Polijas loģistikas uzņēmumi nonākuši tik sarežģītā situācijā, ir jāizseko noziedzīgajam mehānismam, kas bija pašreizējās krīzes pamatā. Šo praksi sākotnēji atklāja un dokumentēja Eiropas Birojs krāpšanas apkarošanai (OLAF) plaša mēroga izmeklēšanas ietvaros par importu no Ķīnas Eiropas Savienībā.
Krāpnieku shēma bija rūpīgi plānota un konsekventi īstenota. Ārvalstu importētāji, visbiežāk saistīti ar Āzijas uzņēmumiem vai speciāli izveidotiem ārzonas uzņēmumiem, ieveda preces Eiropas Savienības muitas teritorijā, izmantojot viltotus vai manipulētus dokumentus. Krāpšana ietvēra divas pamatmetodes: vai nu konteineru satura deklarēšanu kā pilnīgi atšķirīgu no to faktiskā satura, vai arī importēto preču muitas vērtības krasu nenovērtēšanu.
Rezultāts vienmēr bija viens un tas pats: šie uzņēmumi samaksāja nelielu daļu no maksājamajām nodevām un nodokļiem, tādējādi iegūstot nepamatotas, milzīgas cenu priekšrocības salīdzinājumā ar godīgiem konkurentiem vienotajā Eiropas tirgū. Kad nodokļu iestādes sāka izrādīt interesi par konkrētu subjektu, importētāji nekavējoties likvidēja tā darbību un burtiski pazuda no tirgus, atstājot tukšus uzņēmumus un neiekasējamus parādus. Tā rezultātā nodokļu iestādes — Polijā un citās ES valstīs — saskārās ar necaurredzamu sienu: faktiskie vainīgie kļuva nesasniedzami, un valstu budžeti cieta reālus zaudējumus.
Solidāra atbildība — likums, kas skar nevainīgos
Šajā situācijā nodokļu iestādes ir ķērušās pie rīka, kas paredzēts gan ES Muitas kodeksā, gan valstu nodokļu noteikumos – solidāras atbildības principa par muitas parādu. Tomēr tā piemērošana pašreizējā kontekstā rada fundamentālus juridiskus un ētiskus jautājumus.
Saskaņā ar Finanšu ministrijas interpretāciju, pats fakts, ka persona piedalās muitas procedūrā, tostarp iesniedz tranzīta dokumentus importētāja vārdā, var radīt atbildību par muitas parādu, kas radies nepareizu datu sniegšanas rezultātā. Citiem vārdiem sakot, ja dati muitas deklarācijā izrādās neprecīzi, jebkura persona, kas iesaistīta formalitāšu kārtošanā, var tikt saukta pie finansiālas atbildības neatkarīgi no tā, vai tā zināja par pārkāpumiem vai rīkojās pilnīgi labticīgi.
Praksē tas nozīmē, ka KAS prasības tiek novirzītas:
- Muitas aģentūras — kurš profesionāli veica muitas formalitātes un iesniedza dokumentus importētāju vārdā;
- Dzelzceļa pārvadātāji — apkalpojot maršrutus uz Jaunā Zīda ceļa un transportējot konteinerus uz ES muitas iestādēm;
- Loģistikas operatori — atbildīgs par piegādes ķēdes un tranzīta procedūru organizēšanu.
Finanšu ministrija aizstāv savu nostāju, norādot, ka uzņēmumiem, kas uzskata nodokļu lēmumus par netaisnīgiem, ir pieejama pārsūdzības procedūra. Daudziem uzņēmējiem, īpaši MVU sektorā, gadiem ilgu un dārgu tiesvedību ar nodokļu iestādēm iespēja ir pielīdzināma spriedumam — pat ja viņi galu galā uzvar, viņi var zaudēt savu finansiālo likviditāti ilgi pirms sprieduma pasludināšanas.
Nozares balss: Nevainīgie maksā par vainīgajiem
ŚrodoNozare reaģē uz šo situāciju ar pieaugošām bažām. TSL tirgus eksperti un praktiķi uzsver fundamentālu nepareizu izpratni par kravu pārvadātāju darba specifiku, kas, šķiet, ir nodokļu iestāžu rīcības pamatā.
Džoanna Porata, muitas aģentūras AC Porath izpilddirektore, uzsver svarīgu problēmu: par tranzīta procedūru ir pilnībā atbildīgi loģistikas uzņēmumi un pārvadātāji. Viņu uzdevums ir fiziski, droši un savlaicīgi nogādāt kravu no iekraušanas vietas — bieži vien sauszemes ostas uz ES austrumu robežas — uz norādīto muitas iestādi. Tas un nekas vairāk. Loģistikām nav ne tehniskas piekļuves, ne juridiskas pilnvaras atvērt konteinerus un pārbaudīt to faktisko saturu — muitas plombas pēc definīcijas ir neaizskaramas līdz oficiālai muitošanai. Turklāt muitas iestādēm trūkst instrumentu un zināšanu, lai neatkarīgi pārbaudītu nosūtītāju un importētāju noteiktās specializētās tarifu klasifikācijas.
"Tas ir līdzīgi kā saukt pie atbildības kurjeru par to, ka viņa piegādātajā pakā bija kontrabandas preces," komentē kāds nozares eksperts. "Kurjers saņem paku ar pavadzīmi un piegādā to norādītajā adresē. Viņam nav ne tiesību, ne pienākuma to atvērt un pārbaudīt tās saturu."
Svarīgi ir tas, ka OLAF konstatējumi nepārprotami apstiprina, ka Polijas loģistikas un transporta uzņēmumi nebija tīši iesaistīti muitas krāpšanā un netiek uzskatīti par aizdomās turētiem par dalību organizētās noziedzīgās grupās. Tomēr likums — kā tas pašlaik tiek interpretēts — ļauj piedzīt no tiem parādus, kas nav notikusi viņu vainas dēļ.
Eiropas dimensija: Polija nav izņēmums
Aprakstītā problēma nav raksturīga tikai Polijai. Līdzīgi gadījumi rodas visā Eiropas Savienībā, kur vietējie loģistikas uzņēmumi pārvaldīja piegādes ķēdes, kas netīšām bija saistītas ar negodīgiem Āzijas importētājiem. Vācija, Francija, Beniluksa valstis — katrā no šīm valstīm muitas un nodokļu iestādes saskaras ar vienu un to pašu dilemmu: kā atgūt zaudētos budžeta ieņēmumus, ja faktiskie vainīgie nav sasniedzami?
Problēmas sistēmiskais raksturs izriet no vairākiem savstarpēji pārklājošiem faktoriem. Pirmkārt, Āzijas un Eiropas dzelzceļa savienojumu dinamiskā attīstība kā daļa no Jaunā Zīda ceļa pēdējās desmitgades laikā ir radījusi milzīgu preču un muitas dokumentu apjomu, ko ir grūti efektīvi kontrolēt. Otrkārt, Savienības Muitas kodeksa noteikumi, lai arī detalizēti, satur nepilnības, kas ļauj dažādi interpretēt tranzīta procedūru dalībnieku atbildības apjomu. Treškārt, dažādas dalībvalstis piemēro šos noteikumus ar atšķirīgu stingrības pakāpi, kas rada neviendabīgu un neparedzamu vidi.rodotiesiskais regulējums operatoriem, kas darbojas pāri robežām.
Sistēmisks risks Polijas loģistikai
Eksperti brīdina: pašreizējā kursa sekas varētu būt tālejošas un ļoti dārgas Polijas ekonomikai. Polija ieņem stratēģisku vietu Eiropas loģistikas tīklā — galveno dzelzceļa un autoceļu savienojumu mezglu Austrumu-Rietumu asī. Gadu gaitā Polijas TSL uzņēmumi ir izveidojuši spēcīgu pozīciju Jaunā Zīda ceļa apkalpošanā, kļūstot par izšķirošu saikni preču plūsmā starp Āziju un Eiropu.
Ja KAS politika nemainās vai netiek izstrādāti skaidri noteikumi, lai aizsargātu muitas procedūru dalībnieku labticību, nozare saskaras ar šādiem draudiem:
- Bankrotu vilnis — nodokļu iestāžu prasības var pārsniegt atsevišķu uzņēmumu, īpaši mazāku muitas aģentūru un reģionālo pārvadātāju, finansiālās iespējas, kas var izraisīt to bankrotu;
- Tirdzniecības paralīze — uzņēmumi, vēloties izvairīties no riska, var masveidā pārtraukt klientu apkalpošanu no Ķīnas vai vispār pārtraukt preču tranzītu no Āzijas, kas paralizēs galvenos tirdzniecības ceļus;
- Pakalpojumu izmaksu pieaugums — pat tie uzņēmumi, kas nolems turpināt darbību, būs spiesti ievērojami palielināt pakalpojumu cenas, lai segtu paaugstinātos riskus un pārbaudes procedūru izmaksas;
- Konkurētspējas zudums — Polijas operatori kļūs dārgāki un mazāk pievilcīgi salīdzinājumā ar konkurentiem no valstīm, kurās noteikumi tiek piemēroti mazāk stingri.
Pazīsti savu klientu TSL nozarē – nepieciešamība vai izdomājums?
Reaģējot uz pieaugošo regulatīvo risku, daži loģistikas uzņēmumi mēģina ieviest procedūras, kas iepriekš galvenokārt bija zināmas finanšu sektorā, proti, KYC (Know Your Customer — Pazīsti savu klientu) procedūras, proti, procedūras klientu uzticamības rūpīgai pārbaudei. Praksē tas cita starpā nozīmē klientu kredītvēstures un reģistrācijas vēstures pārbaudi, viņu korporatīvās piederības pārbaudi, iepriekšējo muitas deklarāciju analīzi un sankciju sarakstu un muitas iestāžu brīdinājumu uzraudzību.
Problēma ir tā, ka pat vislabāk izstrādātās KYC procedūras nenodrošina pilnīgu aizsardzību. Speciāla mērķa transportlīdzekļi, kas izveidoti bez jebkādas darbības vēstures vai redzamām saitēm ar iepriekšēju krāpšanu, pēc definīcijas ir grūti identificējami kā augsta riska subjekti. Pasūtot transporta pakalpojumu, loģistikas uzņēmumam bieži vien nav iespējas pārbaudīt, kas patiesībā atrodas konteineros vai vai deklarētā muitas vērtība ir precīza.
Turklāt uzlabotu verifikācijas procedūru ieviešana ir saistīta ar reālām izmaksām — gan finansiālām (IT sistēmas, datubāzes piekļuves maksa un atbilstības speciālistu nolīgšana), gan operatīvām (ilgāks pasūtījumu apstrādes laiks). Mazākām vienībām šīs izmaksas var būt pārāk augstas.
Ko prasa situācija? Riska pārvaldības perspektīva.
No uzņēmējdarbības risku pārvaldības viedokļa pašreizējā situācija prasa, lai TSL uzņēmumi, kas darbojas Polijā un visā ES, nekavējoties veiktu adaptīvus pasākumus. Transporta un loģistikas uzņēmumu risku pārvaldniekiem vispirms jāveic klientu portfeļu audits, lai noteiktu muitas risku pakļautību, īpašu uzmanību pievēršot uzņēmumiem, kas importē preces no Ķīnas caur Polijas robežšķērsošanas vietām un dzelzceļa termināļiem.
Galvenie ieteikumi uzņēmumiem TSL nozarē ir šādi:
- Līgumu ar importētājiem pārskatīšana — jo īpaši attiecībā uz atbildības klauzulām par muitas datu precizitāti un regresa mehānismiem nodokļu iestāžu prasību gadījumā;
- KYC procedūru ieviešana vai paplašināšana — īpašu uzmanību pievēršot jaunu klientu no ārpussavienības un struktūru ar īsu tirgus pieredzi pārbaudei;
- Muitas riska apdrošināšana — ir vērts pārbaudīt apdrošināšanas produktu pieejamību, kas aizsargā pret muitas iestāžu prasībām, pamatojoties uz solidāru atbildību;
- Aktīva dalība regulatīvajā dialogā — uzņēmumiem būtu jāsadarbojas ar nozares asociācijām, lobējot izmaiņas noteikumu interpretācijā vai skaidru ministru vadlīniju izdošanu;
- Tiesas lietu un judikatūras uzraudzība — spriedumu izsekošana līdzīgās lietās var sniegt juridiskus argumentus un norādīt uz efektīvām aizstāvības stratēģijām.
Steidzama nepieciešamība pēc dialoga: nozare pret Finanšu ministriju
Pēc ekspertu un TSL nozares pārstāvju domām, galvenais elements krīzes risināšanā ir pēc iespējas ātrāk izveidot konstruktīvu dialogu starp Finanšu ministriju un loģistikas nozari pārstāvošām organizācijām. Šī dialoga mērķim jābūt skaidru, pārredzamu un samērīgu atbildības kritēriju izstrādei, kas, no vienas puses, aizsargā valsts budžeta intereses, bet, no otras puses, nenoved pie to subjektu sabrukuma, kuri rīkojušies labticīgi un savu pilnvaru robežās.
Jo īpaši tiek ierosināts:
- Finanšu ministrijas oficiālu vadlīniju izdošana, kurās norādīts, kādas konkrētas muitas iestāžu un pārvadātāju uzticamības pārbaudes darbības ir pietiekamas, lai atbrīvotos no to solidārās atbildības;
- Ieviešot tā saukto drošo ostu loģistikas uzņēmumiem, kas ir veikuši pienācīgu izpēti;
- Izveidot mehānismu ātrām nozares konsultācijām par muitas noteikumu interpretāciju jaunos, precedentu radošos gadījumos;
- Saskaņojot pieeju ES līmenī, lai pret Polijas uzņēmumiem neizturētos bargāk nekā pret to konkurentiem citās dalībvalstīs.
Kopsavilkums: Risks partneriem un darbuzņēmējiem
Šī situācija tieši ietekmē riska novērtējumu, sadarbojoties ar Polijas loģistikas uzņēmumiem un dzelzceļa pārvadātājiem. Šīs struktūras jebkurā laikā varētu kļūt par nopietnu finanšu prasību saņēmējiem no nodokļu iestādēm, kas izriet nevis no viņu pašu nolaidības, bet gan no nenotveramu krāpnieku darbībām.
TSL sektora biznesa partneriem, darbuzņēmējiem un finanšu iestādēm tas nozīmē ņemt vērā šo konkrēto regulatīvo risku, novērtējot Polijas loģistikas uzņēmumu finansiālo stāvokli un darbības stabilitāti. Ir vērts pārbaudīt, vai konkrētajam uzņēmumam ir uzsāktas muitas un nodokļu procedūras, kādas atbilstības procedūras tas ir ieviesis un kā tas pārvalda solidārās atbildības risku.
Polijas loģistikas nozare atrodas bezprecedenta situācijā — tai jācieš par sistēmiskām nepilnībām muitas tiesību aktos un tiesībaizsardzības iestāžu bezspēcību ārvalstīs darbojošos organizēto noziedzīgo grupējumu priekšā. Bez ātras likumdošanas iejaukšanās vai vismaz interpretācijas prakses maiņas no Finanšu ministrijas puses nozare varētu nonākt dziļas strukturālas krīzes fāzē, kuras sekas būs jūtamas visā Polijas ekonomikā.










