

Tirdzniecības kredīta apdrošinātāji pastiprina nosacījumus TSL autoparkiem — trauksme Eiropas loģistikai
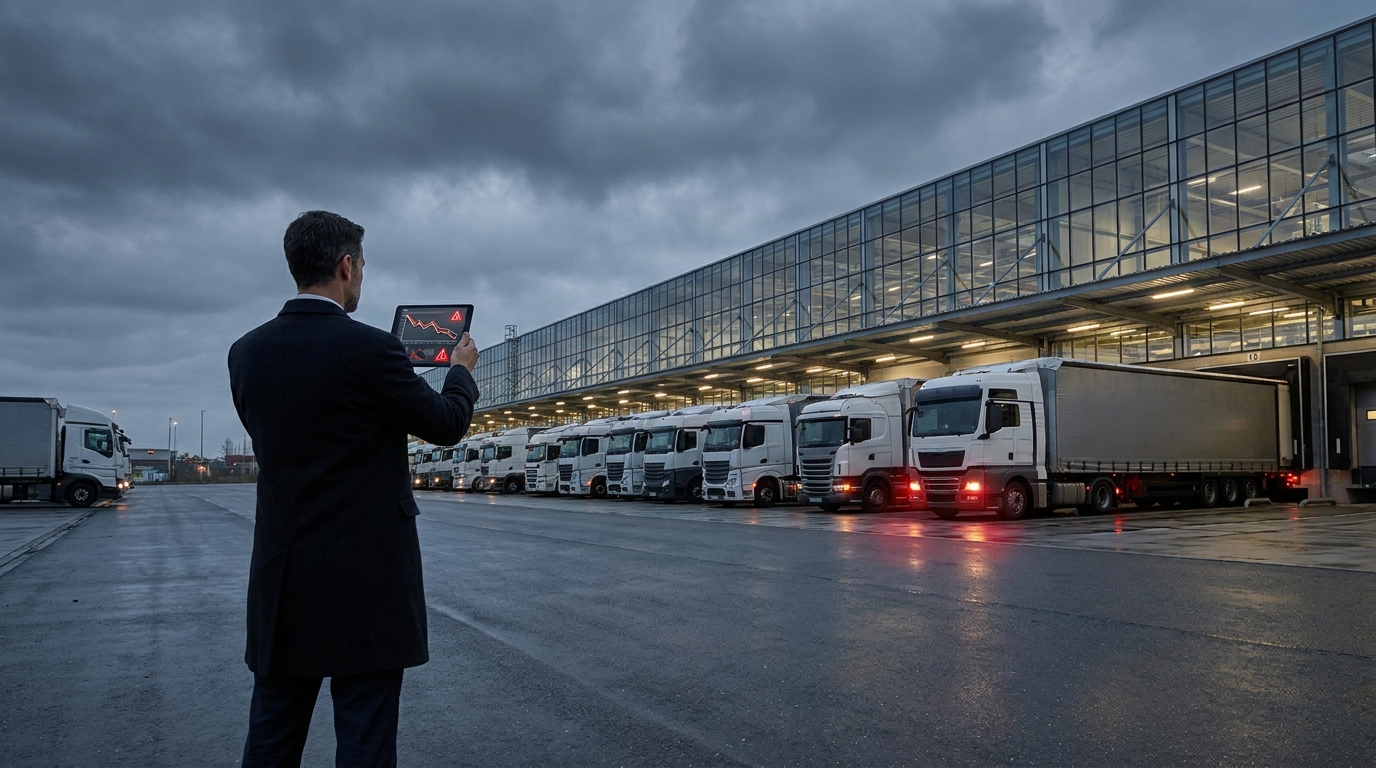
2026. gada vidū Eiropas transporta, ekspedīcijas un loģistikas (TFL) nozare saskārās ar ievērojamu sistēmisku izaicinājumu. Vadošie tirdzniecības kredīta apdrošinātāji, kas darbojas DACH reģionā, kas ietver Vāciju, Austriju un Šveici, un Francijā, nolēma fundamentāli pārskatīt savus loģistikas nozares reitingus. Tas izraisīja ievērojamu kredītlimitu samazinājumu tūkstošiem Eiropas pārvadātāju, kas jau rada ievērojamus darbības traucējumus visā Rietumeiropas piegādes ķēdē.
Parādības mērogs un tās tiešie cēloņi
Lielāko tirdzniecības kredīta apdrošināšanas tirgus dalībnieku lēmumi neradās tukšumā. Tie ir tieša reakcija uz dramatisko maksājumu disciplīnas pasliktināšanos transporta, ekspedīcijas un loģistikas nozarē, kas pastiprinājās 2026. gada maijā un jūnijā. Ziņoto incidentu skaits — gan novēloti maksājumi, gan pilnīga nemaksāšana — sasniedza līmeni, kas piespieda apdrošinātājus steidzami reaģēt. Uzņēmumiem, kas sniedz pakalpojumus degvielas piegādātājiem, autoparka karšu operatoriem un mehāniskajām remontdarbnīcām, signāls bija skaidrs: riska pakāpe transporta nozarē ir ievērojami palielinājusies.
Krīzes saknes meklējamas strukturālajā grūtībās, kurās atrodas TSL nozare. No vienas puses, pārvadātāji saskaras ar strauji pieaugošām ekspluatācijas izmaksām — kravas automašīnu iegāde un uzturēšana kļūst arvien dārgāka, tāpat kā apkopes un autoparka apdrošināšanas izmaksas. No otras puses, profesionālu autovadītāju trūkuma radītais algu spiediens nepārtraukti palielina algu izmaksas. Tikmēr kravu pārvadājumu likmes, nevis sekot līdzi pieaugošajām izmaksām, jau ilgstoši ir samazinājušās — tiešas sekas ekonomikas lejupslīdei, kas jūtama visā eirozonā. Rezultāts ir sistemātiska...rododarbības peļņas normas līdz līmenim, kurā jebkurš neparedzēts notikums varētu traucēt uzņēmuma finansiālo likviditāti.
Kredītapdrošināšanas mehānisms un tā loma transportā
Lai izprastu pašreizējās situācijas nopietnību, ir vērts atcerēties, kas ir tirdzniecības kredīta apdrošināšana un kā tā darbojas loģistikas praksē. Kredītpolise ir finanšu instruments, kas aizsargā preču vai pakalpojumu piegādātāju pret risku, ka klients nemaksās. Transporta nozares kontekstā tas nozīmē, ka degvielas izplatītājs, degvielas karšu operators vai automašīnu remontdarbnīca var piedāvāt pārvadātājam atlikta maksājuma periodu — piemēram, 30, 45 vai 60 dienas — ar garantiju, ka klienta maksātnespējas gadījumā apdrošinātājs segs radušos zaudējumus.
Gadiem ilgi šī sistēma ir bijusi loģistikas darbības finansēšanas mugurkauls. Izmantojot atlikto maksājumu iespējas, pārvadātāji varēja pārvaldīt naudas plūsmu tā, lai tie varētu darboties efektīvi — uzpildīt transportlīdzekļus ar degvielu, apkalpot autoparkus un nokārtot citas tekošās saistības, neieguldot skaidru naudu avansā. Tieši tāpēc pēkšņa šo limitu atcelšana vai krasa samazināšana grauj tūkstošiem uzņēmumu darbības pamatus.
Tiešas sekas loģistikas operatoriem
Stingrāku apdrošināšanas polišu ieviešana rada konkrētas, sāpīgas sekas transporta uzņēmumu ikdienas darbībā. Starp būtiskākajām sekām ir:
- Piespiedu pāreja uz priekšapmaksas sistēmu: Pārvadātāji, kuru kredītlimiti ir atsaukti, zaudē iespēju izmantot atlikto maksājumu nosacījumus ar degvielas piegādātājiem un pakalpojumu sniedzējiem. Viņi ir spiesti apmaksāt rēķinus iepriekš vai pirkuma brīdī, kas nekavējoties ierobežo viņu apgrozāmos līdzekļus.
- Dramatisks apgrozāmo līdzekļu samazinājums: Nepieciešamība finansēt tekošos izdevumus ar skaidru naudu, nevis tirdzniecības kredītu, ir ievērojams slogs daudziem loģistikas uzņēmumiem. Ņemot vērā ierobežoto peļņas normu un pagarinātos klientu maksājumu termiņus, starpība starp ieplūdēm un aizplūdēm var izraisīt negatīvu naudas plūsmu.
- Domino efekta risks: Uzņēmums, kas apgrozāmo līdzekļu trūkuma dēļ saskaras ar maksājumu grūtībām, sāk kavēt maksājumus saviem kreditoriem — autovadītājiem, līzinga kompānijām, apdrošinātājiem —, kas var ātri vien nonākt tehniskas maksātnespējas stāvoklī, pat ja pasūtījumu grāmata joprojām ir pilna.
- Sarežģīta piekļuve ārējam finansējumam: Bankas un faktoringa iestādes, sekojot kredītapdrošinātāju lēmumiem kā uzticamam nozares stāvokļa barometram, pašas pastiprina kritērijus aizdevumu piešķiršanai TSL sektora uzņēmumiem, tādējādi aizverot turpmākus finansēšanas vārtus.
Bankrotu vilnis kā krīzes fons
Šeit aprakstītās apdrošinātāju darbības nav balstītas tikai uz preventīviem apsvērumiem; tā ir reakcija uz skarbo realitāti, ko rada pieaugošais bankrotu skaits transporta nozarē. TSL uzņēmumu likvidācijas pieaug visā Rietumeiropā. Vācijā, kontinenta lielākajā transporta tirgū, notiek jauni bankroti kravu ekspeditoru un loģistikas operatoru vidū, kas ilgi tika uzskatīti par stabiliem. Līdzīga tendence ir vērojama Francijā, Beļģijā un Nīderlandē — valstīs, kas veido Eiropas autotransporta loģistikas mugurkaulu.
Mehānisms ir nežēlīgi vienkāršs: kad finansiāli marginalizēti transporta uzņēmumi nepilda savas saistības pret piegādātājiem un apakšuzņēmējiem, pēdējie cieš reālus finansiālus zaudējumus. Apdrošinātājs, kas sedz šos zaudējumus, neizbēgami sāk ierobežot savu pakļautību turpmākam riskam. Sekas ir spirālveida sašaurināšanās visā nozarē — jo grūtāk ir saņemt tirdzniecības kredītu, jo vairāk uzņēmumu saskaras ar likviditātes problēmām un jo vairāk no tiem bankrotē, kas savukārt mudina apdrošinātājus vēl vairāk pastiprināt savas polises.
Riska pārvaldības perspektīva: kas TSL uzņēmumiem būtu jādara
Ņemot vērā tik nopietnas tirgus svārstības, viens no galvenajiem izaicinājumiem risku pārvaldītājiem un loģistikas uzņēmumu īpašniekiem ir pārveidot pieeju darbuzņēmēju uzticamības novērtēšanai un uzraudzībai. Esošie modeļi, kuros apdrošinātāja piešķirtais kredītlimits faktiski kalpoja kā klienta maksātspējas ārējs apstiprinājums, vairs nav uzticami. Uzņēmumiem ir jāuzņemas atbildība par katra klienta finansiālā riska neatkarīgu novērtēšanu.
Darbuzņēmēja pārbaude pirms pasūtījuma pieņemšanas
Pamatsolis ir jāievieš sistemātiska verifikācijas procedūra jauniem un esošiem darbuzņēmējiem. Tas ietver pašreizējo reģistrācijas datu, īpašumtiesību struktūras, tiesu un izpildes procesu vēstures un, pats galvenais, pašreizējās finansiālās situācijas pārbaudi. 2026. gadā piekļuve šādai informācijai būs iespējama gandrīz reāllaikā, pateicoties verifikācijas platformām, kas piedāvā API, ļaujot automātiski veikt vaicājumus datubāzēs un brīdinājumu sarakstos katram jaunam pasūtījumam.
Klientu likviditātes uzraudzība reāllaikā
Vienreizēja pārbaude sadarbības uzsākšanas brīdī nav pietiekama. Līgumslēdzēja finansiālais stāvoklis var strauji pasliktināties dažu nedēļu laikā, īpaši pašreizējos tirgus apstākļos. Ir svarīgi ieviest nepārtrauktas uzraudzības sistēmas, kas nepārtraukti analizē brīdinājuma pazīmes: maksājumu kavējumus citiem kreditoriem, izmaiņas reģistrācijas statusā un informāciju par uzsāktām pārstrukturēšanas vai bankrota procedūrām.
Brīdinājumu saraksti un tirdzniecības pārskati
Specializētas datubāzes, kas apkopo informāciju par parādniekiem TSL nozarē, ir ļoti svarīgs instruments. Tādas platformas kā Eurodebt.eu apkopo datus par neuzticamiem maksātājiem, par kuriem ziņo uzņēmumi visā Eiropā, izveidojot agrīnās brīdināšanas sistēmu tirgum. Piekļuve šādām datubāzēm ļauj izvairīties no sadarbības ar vienību, kas jau ir iekļauta neuzticamo sarakstā, pirms pats kļūstat par tās negodīguma vai maksātnespējas upuri.
Līguma noteikumu un kredītpolitikas pārskatīšana
Uzņēmumiem, kas iepriekš pret saviem klientiem ir īstenojuši liberālu kredītpolitiku, piedāvājot ilgus maksājumu termiņus bez atbilstoša nodrošinājuma, tā steidzami jāpārskata. Standarta maksājumu termiņu saīsināšana, avansu vai priekšapmaksu ieviešana jauniem un mazāk pieredzējušiem klientiem, kā arī debitoru faktoringa izmantošana ir instrumenti, kas var ievērojami samazināt slikto parādu risku.
Tirgus perspektīvas 2026. gada otrajai pusei
TSL tirgus analītiķi ir vienisprātis: pašreizējā krīze nav īslaicīgs traucējums, bet gan dziļākas Eiropas loģistikas tirgus pārstrukturēšanas vēstnesis. Turklāt sagaidāma paātrināta nozares konsolidācija. Mazāki un mazāk kapitalizēti transporta uzņēmumi, kuriem ir liegta piekļuve elastīgam finansējumam, arvien vairāk cietīs no maksājumu kavējumiem vai vienkārši nespēs segt pieaugošās darbības izmaksas. Tie, kas paliks tirgū un nostiprinās savas pozīcijas, būs tie, kas atbildīs diviem kritērijiem: pirmkārt, tiem ir stabila kapitāla bāze, kas ļauj tiem pārvarēt likviditātes stresa periodus; otrkārt, tie izvēlas dziļi automatizēt finanšu risku pārvaldības procesus attiecībās ar darbuzņēmējiem.
Ir vērts uzsvērt, ka kredītapdrošinātāju politikas pastiprināšana nav tikai problēma transporta uzņēmumiem kā parādniekiem, bet arī rada nopietnu izaicinājumu visiem piegādes ķēdes dalībniekiem. Ražotājiem, izplatītājiem un mazumtirgotājiem, kas iepriekš paļāvās uz loģistikas tīklu stabilitāti, tagad ir jāņem vērā pēkšņu piegāžu pārtraukumu iespējamība, ko izraisa viņu transporta partneru finansiālās grūtības. Pārvadātāju bāzes dažādošana un regulāra viņu finansiālā stāvokļa revīzija kļūst par labas piegādes ķēdes pārvaldības prakses galveno elementu.
Signāls visam B2B loģistikas tirgum
Tirdzniecības kredīta apdrošinātāju lēmumiem ir nozīme ne tikai tiešā ietekme uz transporta uzņēmumiem. Tie ir vieni no agrākajiem un uzticamākajiem signāliem par visas nozares veselību. Šīm iestādēm ir plašas tūkstošiem uzņēmumu maksājumu vēstures datubāzes un progresīvi prognozēšanas modeļi. Viņu lēmums pastiprināt politiku attiecībā uz visu transporta, ekspedīcijas un pārvadājumu nozari faktiski ir publisks paziņojums par viņu sistēmisko risku novērtējumu.
Risku pārvaldītājiem, finanšu direktoriem un loģistikas uzņēmumu īpašniekiem vēstījums ir skaidrs: preventīvo darbību laiks ir tagad, nevis tad, kad finansiālās problēmas tieši ietekmē viņu pašu darbību. Uzņēmumi, kas ignorē šos signālus un neievieš atbilstošas klientu verifikācijas un uzraudzības procedūras, riskē ar ievērojamiem finansiāliem zaudējumiem, īpaši pārrobežu darījumos, kur parādu piedziņu vēl vairāk sarežģī atšķirības tiesību sistēmās un ģeogrāfiskie attālumi.
Kopsavilkums: laiks stingrai finanšu disciplīnai
Eiropas TSL sektors piedzīvo sarežģītu periodu, kurā izdzīvos tie uzņēmumi, kas ir vislabāk sagatavoti darbībai ierobežotas uzticības un ierobežotas likviditātes vidē. Tirdzniecības kredīta apdrošinātāju politikas pastiprināšana DACH reģionā un Francijā ir modinātāja zvans ar sekām visā Eiropā, liekot mainīt domāšanu par finanšu riskiem visā loģistikas nozarē.
Katra transporta un ekspedīcijas uzņēmuma prioritātei tagad jābūt darbuzņēmēju pārbaudes sistēmu ieviešanai vai stiprināšanai, neuzticamu maksātāju datubāzu aktīvai izmantošanai, maksājumu termiņu saīsināšanai un likviditātes rezerves veidošanai padziļinātas krīzes gadījumā. Tikai tiem uzņēmumiem, kas finanšu risku pārvaldību uzskata par galveno darbības kompetenci, nevis tikai par administratīvu pienākumu, ir iespēja ne tikai pārdzīvot turpmākos mēnešus, bet arī gūt labumu no tirgus konsolidācijas un nostiprināt savu konkurētspēju.










