
Alemanha à beira do abismo: 25 900 falências de empresas em 2026 — setor dos transportes e da logística sob pressão
A Alemanha enfrenta uma vaga recorde de falências — em 2026, perto de 25 900 empresas irão falir, o valor mais elevado dos últimos 13 anos. As empresas do setor dos transportes e da logística estão a falir mais rapidamente do que as do resto da economia, e os dados do Eurostat indicam um aumento trimestral de 11,4 por cento das falências no setor dos transportes, expedição e logística em toda a UE. O efeito dominó após a falência de grandes empresas e o aumento drástico dos custos da energia criam uma ameaça real para todas as empresas que colaboram com parceiros da Alemanha, França e Roménia. Não se espera uma melhoria da situação antes de 2028.
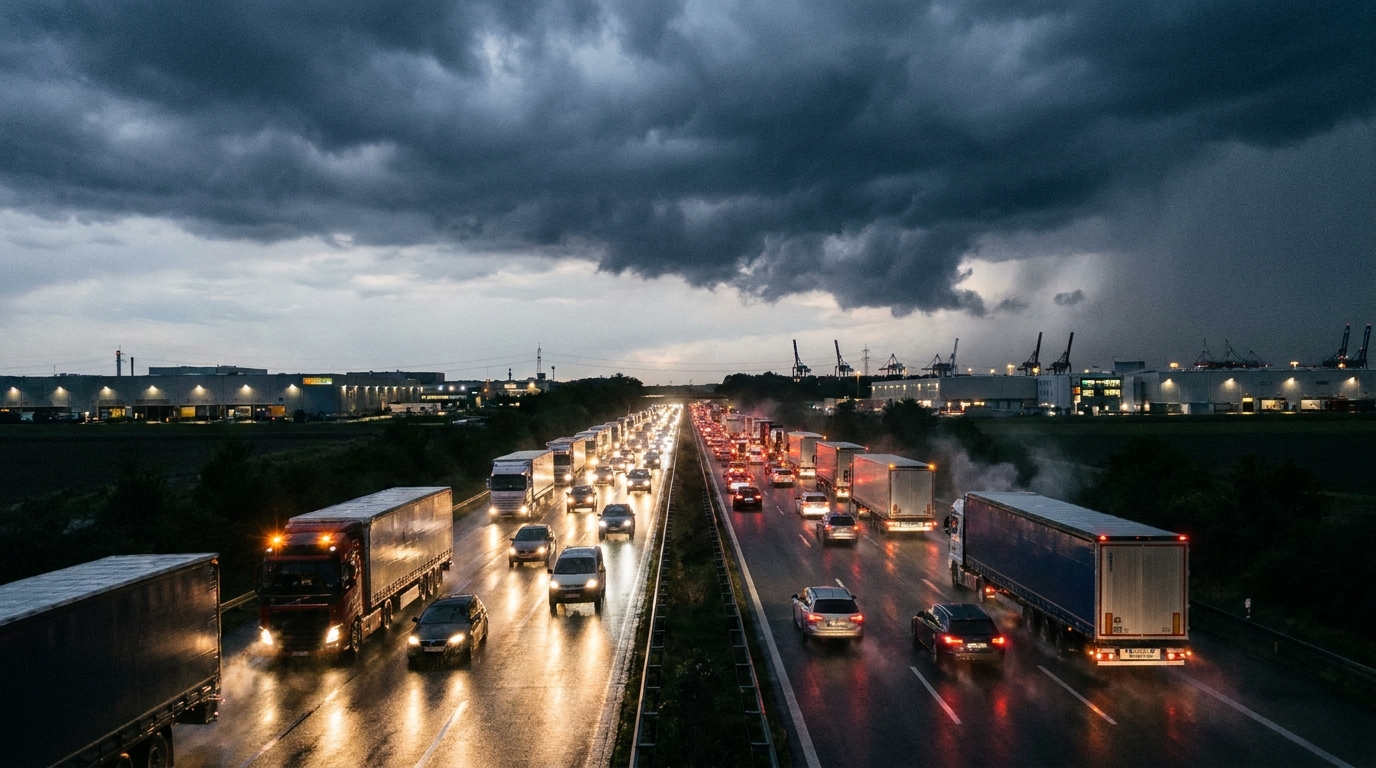
A Alemanha enfrenta a mais grave vaga de falências em mais de uma década. Segundo o relatório „Global Insolvencies Outlook 2028" publicado pela Allianz Trade — uma das maiores seguradoras de créditos comerciais do mundo — o número de falências de empresas na maior economia da Europa ultrapassará este ano o nível de 25 900 casos. Trata-se de um recorde que não se registava há 13 anos e de um sinal de alarme para todas as empresas que colaboram com parceiros na Alemanha — em particular para transportadores, transitários e operadores logísticos de todo o continente.
Vaga recorde de falências — números que falam por si
A previsão da Allianz Trade aponta para um aumento do número de falências na Alemanha de 8 por cento em termos homólogos, um resultado drasticamente superior às estimativas da primavera, que apontavam para um crescimento de apenas 2 por cento. A dimensão do fenómeno torna-se ainda mais significativa quando se analisam os dados numa perspetiva temporal mais ampla. Em 2021 foram registadas apenas cerca de 14 000 falências — resultado do apoio artificial ao mercado através dos programas governamentais de ajuda durante a pandemia. Desde então, a tendência é inexorável:
- Ano 2023: 17 814 falências
- Ano 2024: 21 812 falências
- Ano 2025: 24 064 falências (previsão)
- Ano 2026: 25 900 falências (previsão — recorde em 13 anos)
Isto representa um aumento de quase 85 por cento face a 2021 e um valor cerca de 30 por cento superior à média do período anterior à pandemia (2016–2019). É particularmente preocupante que os especialistas da Allianz Trade não prevejam uma melhoria significativa em 2027 — o número de falências deverá manter-se no mesmo nível recorde.
Milo Bogaerts, CEO da Allianz Trade na região DACH, aponta vários fatores simultâneos que, em conjunto, criam uma combinação destrutiva de circunstâncias: fraca conjuntura económica, crescente incerteza geopolítica, custos de energia drasticamente elevados e falta crónica de mão de obra qualificada. Nenhum destes problemas é transitório — todos têm caráter estrutural, o que significa que a sua resolução exige anos, e não meses.
Transportes e logística — um setor no grupo de maior risco
Entre todos os setores da economia, o setor dos transportes, transitários e logística (TSL) pertence ao grupo dos que sentem a crise de forma particularmente intensa. Segundo as análises setoriais da Allianz Trade, no primeiro semestre de 2026 o número de falências no setor alemão dos transportes e armazenagem aumentou 8 por cento em termos homólogos — enquanto para toda a economia este indicador foi de 5 por cento. Isto significa que as empresas de transporte estão a falir mais rapidamente do que a empresa média no mercado.
Os dados do Eurostat também o confirmam. No segundo trimestre de 2026, o número de declarações de falência no setor dos transportes em toda a União Europeia aumentou 11,4 por cento face ao trimestre anterior. É um dos indicadores trimestrais mais elevados entre todos os setores monitorizados pelo organismo estatístico da União.
Além dos transportes e da logística, no grupo de maior risco encontram-se:
- construção
- indústria automóvel
- indústria de máquinas
- restauração e hotelaria
O denominador comum destes setores é a elevada intensidade energética, a dependência das cadeias de abastecimento e a vulnerabilidade às flutuações da procura. No caso dos transportes, há ainda outro fator: o setor funciona com margens que, nos melhores anos, mal ultrapassam alguns pontos percentuais, o que significa que qualquer choque adicional nos custos pode levar até uma empresa financeiramente saudável à perda de liquidez.
Custos de energia — um golpe direto nas margens dos transportadores
Uma das principais causas do crescimento acelerado das falências são os custos de energia, que em 2026 atingiram um nível cerca de 60 por cento superior ao do início do ano — indicam os modelos da Allianz Research. Para o setor do transporte rodoviário, onde o combustível representa entre 25 e 35 por cento dos custos operacionais totais, um salto tão drástico tem um impacto direto e imediato nos resultados financeiros.
As estimativas dos analistas indicam que o aumento dos custos de energia pode provocar uma pressão sobre as margens líquidas de até 10 pontos percentuais. Num mercado em que as margens líquidas no transporte rodoviário raramente ultrapassam 3–5 por cento, isto significa, na prática, que uma parte considerável da frota gera prejuízos operacionais.
A isto acrescem os custos de financiamento. Os aumentos das taxas de juro dos últimos anos traduziram-se em prestações de leasing mais elevadas para veículos e semirreboques e em custos mais elevados dos créditos para capital circulante. As pequenas e médias empresas de transporte que nos últimos anos investiram agressivamente na renovação da frota enfrentam hoje um duplo fardo: custos operacionais crescentes e obrigações financeiras cada vez maiores. A reserva de liquidez que ainda há dois anos constituía uma almofada de segurança desapareceu completamente em muitos casos.
Efeito dominó — quando os grandes caem, os pequenos pagam
Um fenómeno particularmente perigoso, para o qual os especialistas do setor chamam a atenção, é o problema crescente das falências de grandes empresas com um volume de negócios superior a 50 milhões de euros. Nas vagas de crise anteriores faliram sobretudo micro e pequenas empresas, o que foi doloroso, mas não desestabilizou cadeias de abastecimento inteiras. Hoje a situação é diferente.
O mediático colapso da empresa belga de logística Ziegler — uma entidade com uma longa história e uma posição significativa no mercado — ilustra esta situação. A sua falência deixou bloqueados os créditos não pagos de dezenas de pequenos subcontratados: transportadores, empresas transitárias e armazéns. Muitos deles são empresas polacas, romenas ou búlgaras que realizavam transportes para a Ziegler em regime de subcontratação e que subitamente se viram confrontadas com o facto de não receberem pelo trabalho realizado.
É precisamente este mecanismo — o chamado efeito dominó — que torna a falência de um grande interveniente muito mais destrutiva do que uma série de falências de pequenas empresas. Uma entidade arrasta consigo toda uma rede de parceiros, alguns dos quais podem também ficar à beira da insolvência.
Uma crise desigual — o mapa de risco na Europa
O panorama do mercado europeu TSL é um mosaico e varia muito geograficamente. As empresas que operam além-fronteiras devem ter consciência de que o risco da colaboração difere significativamente consoante o país onde o parceiro está sediado.
Países de maior risco em 2026:
- Alemanha — previsão de 25 900 falências, aumento de 8% em termos homólogos; o setor dos transportes faliu mais rapidamente do que o resto da economia
- França — mais de 71 000 falências no total; um dos níveis mais elevados da história do país
- Roménia — a agência Sierra Quadrant registou em setembro de 2026 um salto de 73 por cento em termos homólogos nas falências do transporte rodoviário; um resultado particularmente preocupante, tendo em conta o enorme papel dos transportadores romenos no mercado europeu de carga
- Bélgica — número total de falências estável, mas o setor TSL atravessa um colapso: em 9 meses faliram 297 transportadores, sobretudo microempresas
Países com uma situação relativamente mais estável ou em melhoria:
- Polónia — o número de falências em 2026 diminuiu 5%; o país continua a ser um dos mercados mais seguros para a colaboração no setor TSL
- Espanha — queda de 2%; melhoria moderada em relação ao ano recorde de 2024
- Hungria — impressionante redução das falências de 21%; resultado da política económica ativa do governo
Esta divergência entre os mercados europeus tem consequências práticas para os gestores de risco. Uma empresa logística polaca que colabora com um parceiro da Alemanha, França ou Roménia está hoje exposta a um risco de pagamento muito mais elevado do que há apenas dois anos. Por outro lado, uma empresa ocidental à procura de transportadores na Polónia ou em Espanha pode contar com parceiros relativamente mais estáveis.
Causas estruturais da crise — porque é diferente desta vez
As vagas anteriores de falências na Europa tinham frequentemente caráter cíclico ou eram resultado de choques pontuais — a crise financeira de 2008–2009 ou os confinamentos da pandemia. A vaga atual distingue-se em vários aspetos fundamentais.
Em primeiro lugar, estamos perante uma erosão dos modelos de negócio. O aumento dos custos de energia, trabalho e financiamento não é um choque temporário — é uma nova realidade operacional à qual muitas empresas não conseguiram adaptar-se ou não o fizeram a tempo. No transporte rodoviário, o modelo baseado em margens baixas e volumes elevados, que dominou a última década, está a deixar de ser rentável.
Em segundo lugar, verificou-se um esgotamento das reservas. Algumas empresas que sobreviveram à pandemia graças às medidas de apoio entraram em 2022–2024 com balanços enfraquecidos e reservas de caixa reduzidas. Quando chegou o ciclo seguinte de aumento dos custos, já não tinham uma almofada de segurança.
Em terceiro lugar, a escassez estrutural de motoristas e trabalhadores da logística conduz a uma crescente pressão salarial, que sobrecarrega ainda mais os custos operacionais. Estima-se que atualmente faltem na Alemanha entre 60 e 80 mil motoristas de camiões. As empresas que querem manter a capacidade operacional têm de pagar significativamente mais — à custa das margens.
Por fim, a incerteza geopolítica — conflitos armados na vizinhança da Europa, tensões comerciais e alterações das regras aduaneiras — dificulta o planeamento e a definição dos preços dos serviços logísticos. Os clientes negoceiam contratos cada vez mais longos com preços fixos, enquanto os custos dos transportadores oscilam de semana para semana.
Quando podemos esperar uma melhoria?
Os especialistas da Allianz Trade não são otimistas a curto prazo. Prevê-se que 2027 traga uma estabilização das falências em níveis recorde — sem melhoria significativa. Os primeiros sinais ténues de melhoria global são previstos apenas para 2028, o que significa pelo menos dois anos de atividade em condições de risco elevado.
Para o setor europeu TSL, isto significa a necessidade de implementar estratégias rigorosas e de longo prazo de gestão do risco financeiro. As empresas que contam com uma recuperação rápida e um regresso às condições anteriores a 2022 podem ficar desiludidas.
Implicações práticas para os gestores de risco no setor TSL
À luz dos dados acima, qualquer empresa de transporte ou logística que colabore com parceiros na Alemanha, França, Roménia ou Bélgica deve considerar a implementação ou o reforço dos seguintes procedimentos:
- Verificação regular da situação financeira das contrapartes — pelo menos uma vez por trimestre, tendo em conta dados dos registos judiciais, bases de dados de insolvências e relatórios de agências de informação empresarial
- Monitorização de sinais de alerta — atrasos nos pagamentos, alterações na administração, mudanças frequentes do banco de apoio, redução da atividade operacional e informações informais que surgem no meio setorial
- Seguro de créditos comerciais — perante o crescente risco de incobráveis, as apólices de seguro de crédito tornam-se não tanto uma opção, mas uma necessidade para empresas com exposição significativa a parceiros estrangeiros
- Diversificação da carteira de clientes e fornecedores — a dependência de uma única grande contraparte em condições de crise é particularmente perigosa; o efeito Ziegler mostrou como uma falência pode abalar dezenas de empresas
- Redução dos prazos de pagamento ou implementação de factoring — num ambiente de risco elevado, aceitar prazos de pagamento de 60 ou 90 dias sem qualquer garantia é uma ação de alto risco; o factoring ou o forfaiting podem transferir o risco para uma entidade financeira especializada
- Análise geográfica da exposição — a diferença entre as situações dos países da UE é hoje tão grande que vale a pena realizar uma auditoria da carteira de parceiros tendo em conta o país da sua sede e o nível de risco sistémico que lhe é atribuído
Conclusão: não é tempo de rotina, é tempo de vigilância
Os dados recolhidos pela Allianz Trade, pelo Eurostat e pelas agências nacionais de informação empresarial traçam um quadro coerente e preocupante: o setor europeu dos transportes e da logística entra num dos períodos mais difíceis desde a crise financeira global. A Alemanha — o motor da economia europeia — gerará um número recorde de falências durante pelo menos mais dois anos. França, Roménia e Bélgica juntam-se ao grupo dos mercados de alto risco. O efeito dominó ameaça arrastar para uma espiral de falências entidades que, por si só, seriam capazes de sobreviver — não fossem os créditos não pagos por parceiros em falência.
O setor TSL polaco, embora registe uma diminuição das falências, não está isolado destes processos. Os transportadores e transitários polacos estão profundamente integrados no mercado europeu — como subcontratados de operadores logísticos ocidentais, como credores de clientes estrangeiros e como concorrentes que disputam encomendas com empresas dos países em crise. Compreender a dinâmica do mercado e implementar procedimentos eficazes de verificação dos parceiros não é hoje um luxo, mas uma condição de segurança operacional.
Parafraseando um conhecido ditado do setor: nos transportes, o objetivo é sempre que a mercadoria chegue a tempo. Hoje é igualmente importante que esse transporte seja pago.




