

Çin'den gümrüksüz ithalat sona eriyor: AB, 1 Temmuz 2026'dan itibaren her paket için 3 € vergi uygulamaya başlıyor.
1 Temmuz 2026 tarihinden itibaren, üçüncü ülkelerden AB'ye ithal edilen ve değeri 150 avronun altında olan her paket için 3 avro tutarında sabit bir gümrük vergisi uygulanacak. Avrupa Komisyonu, bu mekanizmayı düzenleyen ayrıntılı uygulama kurallarını yayımlayarak malların değerinin düşük gösterilmesine dayalı kitlesel dolandırıcılığı kolaylaştıran uzun yıllardır yürürlükteki gümrük muafiyetine son verdi. Lojistik operatörleri ve kurye şirketlerinin gecikmeleri ve mali yaptırımları önlemek için yeni gereklilikleri gümrük sistemlerine entegre etmek üzere sınırlı bir süresi var.
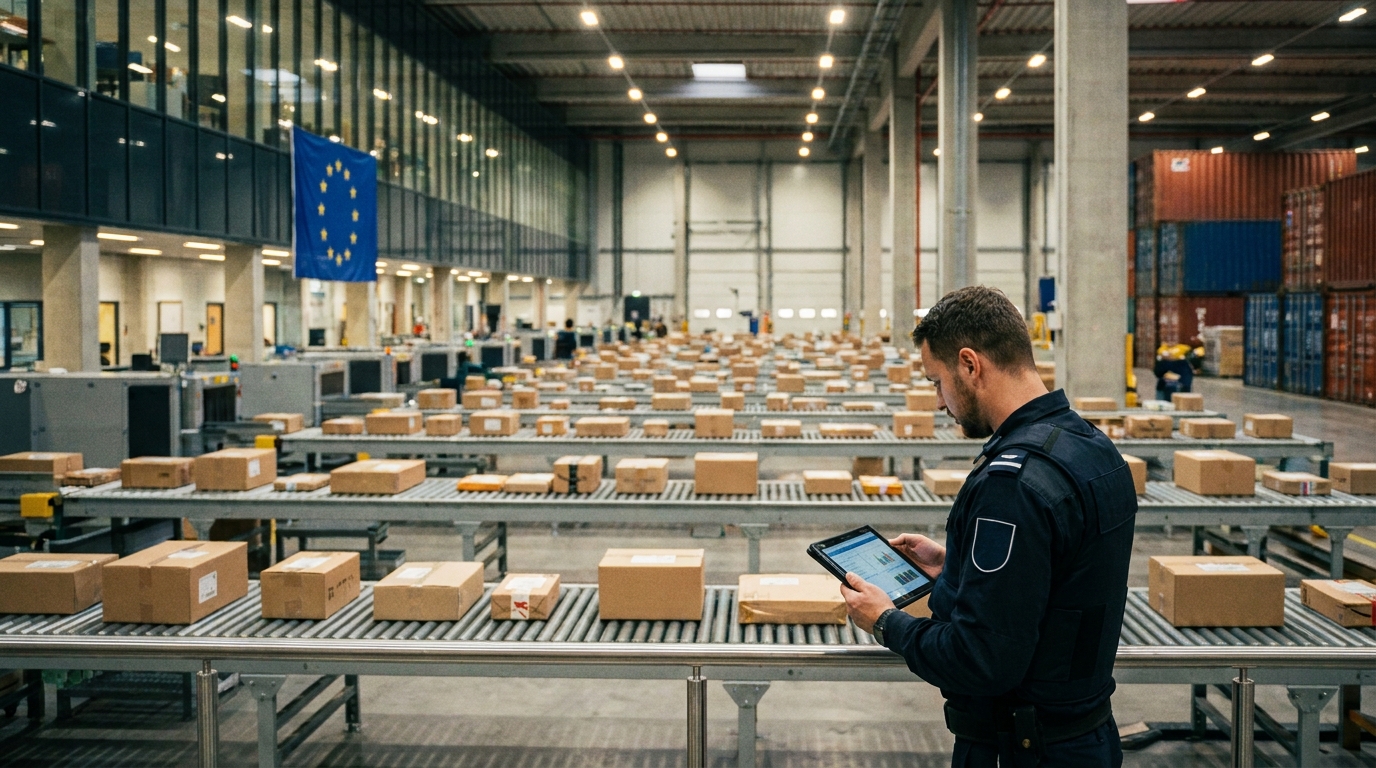
1 Temmuz 2026'dan itibaren, üçüncü ülkelerden Avrupa Birliği'ne ithal edilen ve değeri 150 €'nun altında olan her pakete 3 €'luk sabit bir gümrük vergisi uygulanacak. Avrupa Komisyonu, bu mekanizmayı düzenleyen ayrıntılı uygulama kurallarını (5 Haziran 2026 tarihli Uygulama Yönetmeliği (AB) 2026/1200) yayınlayarak, son on yıldaki AB gümrük hukukundaki en önemli değişikliklerden birini resmileştirdi. Taşımacılık şirketleri, lojistik operatörleri ve ticaret platformları için bu, süreçlerin ve BT sistemlerinin acilen uyarlanması anlamına geliyor.
Uzun süreli gümrük muafiyeti artık geçmişte kalıyor.
Yıllarca, AB üyesi olmayan ülkelerden ithal edilen küçük eşyaların, gönderi değeri 150 €'yu aşmadığı sürece gümrük vergilerinden tamamen muaf tutulması uygulaması benimsenmişti. Bu mekanizma, başlangıçta gümrük işlemlerini basitleştirmek ve küçük tüketici paketlerinin işlenmesiyle ilgili bürokratik yükü azaltmak amacıyla tasarlanmıştı. Sınır ötesi e-ticaretin niş bir olgu olduğu bir dönemde, bu çözüm sorunsuz ve büyük bir tartışma yaratmadan işledi.
Ancak, özellikle Shein, Temu ve AliExpress gibi Asya platformlarından kaynaklanan e-ticaretin hızlı büyümesi, eski sistemi kitlesel suistimale açık hale getirdi. 2024 yılında yaklaşık olarak 4,6 milyar düşük değerli paketBunların neredeyse %91'i Çin menşeliydi. Bu olayın ölçeği, her yıl milyarlarca avroluk beyan edilmemiş malın 150 avroluk eşiği aşarak hem gümrük vergilerinden hem de çoğu zaman KDV'den kaçınmasına yol açtı.
Yasayı çiğnemek için en sık kullanılan mekanizmalar şunlardı: gümrük değerinin kasıtlı olarak düşük gösterilmesi Taşıma belgelerinde beyan edilen mallar ve siparişlerin yapay bölünmesi Ürünler daha küçük parçalara bölünerek, her birinin muafiyet hakkı kazandıran sınıra girmesi sağlandı. Bu uygulamalar Avrupa perakende pazarında rekabeti bozarak, yerel girişimcileri ilgili düzenlemelere uymayan ithalatçılara kıyasla dezavantajlı duruma düşürdü.
2026/1200 sayılı Yönetmelik – Tam olarak ne değişiyor?
Komisyon Uygulama Yönetmeliği (AB) 2026/1200, 9 Haziran 2026 tarihinde resmen yürürlüğe girmiş olsa da, pratik uygulaması yeni çeyrekten itibaren, yani 1 Temmuz 2026'dan itibaren başlayacaktır. Bu hükümler, düşük değerli gönderiler için gümrük vergilerinden muafiyeti resmen kaldıran önceki Konsey Yönetmeliği (AB) 2026/382'nin teknik ve usule ilişkin bir üst yapısını oluşturmaktadır.
Yeni düzenlemeler, AB'ye mal ithalatı işlemlerinde yer alan her kuruluş için önemli olan çeşitli temel operasyonel değişiklikler getiriyor:
- Ürün başına 3 euro sabit gümrük vergisi. — İçeriği veya gönderim ülkesi ne olursa olsun, değeri 150 €'nun altında olan her gönderi için tahsil edilir. Ücret otomatik olarak hesaplanır ve KDV'nin yerini almaz, ancak KDV'ye ek olarak tahsil edilir.
- Değiştirilmiş kapsamlı garanti kuralları — Yeni düzenlemeler, büyük lojistik operatörleri için önemli bir operasyonel kolaylık sağlayan özel IOSS (İthalat Tek Durak Noktası) prosedürü kapsamında malların serbest dolaşıma verilmesi sırasında genel garantilerin kullanılmasını mümkün kılıyor.
- Yetkili gümrük ofislerinin belirlenmesi — IOSS prosedürü kapsamına girmeyen gönderiler için, serbest dolaşıma bırakılma beyannamesi, ilgili gümrük idaresine verilmelidir. Malların varış ülkesiBu değişiklik, gümrük işlemlerinin yapıldığı yer ile KDV tahsilatının yapıldığı yer arasında ortaya çıkan ve çok sayıda prosedürel karmaşıklığa yol açan tutarsızlıkları önlemeyi amaçlamaktadır.
- Gümrük beyannameleri için yeni veri gereksinimleri — Gümrük düzenlemelerine eklenen değiştirilmiş B Ekinde, yeni 3 €'luk ücretin otomatik olarak tahsil edilmesini sağlayan ek alanlar ve raporlama prosedürleri yer almaktadır. Bilgi işlem sistemleri bu verileri işlemeye hazır olmayan operatörler, gümrük işlemlerinde önemli sorunlarla karşılaşabilir.
IOSS ve KDV – Değişmeyenler neler?
Yeni gümrük düzenlemelerinin önemini vurgulamak gerekir. Mevcut KDV sisteminde herhangi bir değişiklik yapmıyorlar. veya uzaktan satış kuralları. Temmuz 2021'de e-ticaret için KDV reform paketinin bir parçası olarak uygulamaya konulan IOSS prosedürü, mevcut kuralları çerçevesinde işlemeye devam edecektir. IOSS'ye kayıtlı satıcılar, bu prosedür kapsamında doğrudan satılan mallar için KDV'yi ödemeye devam edecek ve yeni 3 €'luk gümrük vergisi, işleme ayrı bir kalem olarak eklenecektir.
IOSS sistemini kullanmayan AB dışı şirketler için gümrük vergileri ve KDV ödemesi sorumluluğu, gümrük komisyoncusu olarak hareket eden posta veya kurye şirketine düşecektir. Bu durum, günde binlerce gönderi için bu rolü üstlenmeye hazır olmaları gereken taşıyıcılar ve nakliye firmaları için ek bir idari yük oluşturmaktadır.
Geçiş dönemi niteliği – 2028'den sonra ne olacak?
Tüm reformun önemli bağlamı şudur: geçici nitelik3 €'luk ücret kalıcı bir çözüm değil; tam lansmana kadar yürürlükte kalacak geçici bir çözümdür. AB Gümrük Veri Merkezi2028 yılının ortalarında yürürlüğe girmesi planlanan bu sistem uygulandıktan sonra, mevcut sabit oranlı gümrük vergilerinin yerini, ürün kategorisine ve menşe ülkesine göre farklılaştırılmış standart gümrük vergileri alacaktır.
AB Gümrük Veri Merkezi, AB gümrük hukukunun daha geniş kapsamlı reformunun önemli bir unsurudur. Yeni platform, gümrük verilerinin tamamen dijitalleştirilmesini ve merkezileştirilmesini sağlayarak üye devletler arasındaki bilgi parçalanmasını ortadan kaldırmayı amaçlamaktadır. Lojistik sektörü için bu, işletmelerin önceden hazırlanması gereken bir başka sistemik değişiklik dalgası anlamına gelmektedir.
Lojistik ve nakliye operatörleri için çıkarımlar
Avrupa pazarında faaliyet gösteren taşımacılık ve lojistik şirketleri açısından bakıldığında, reform acil önlem gerektiren bir dizi özel operasyonel zorluk ortaya koymaktadır:
- BT sistemlerinin entegrasyonu Gümrük ve WMS sistemleri, 3 €'luk ücreti otomatik olarak hesaplayacak, gümrük beyannamelerindeki yeni alanları destekleyecek ve müşteriler adına ödemeleri yönetecek şekilde güncellenmelidir. Uygulamada yaşanacak gecikmeler, AB sınırlarında kontrol noktalarında tıkanmalara yol açabilir.
- Gümrükleme prosedürleri — Varış ülkesinin gümrük idaresine beyanname verme zorunluluğundaki değişiklik (IOSS dışındaki gönderiler için), özellikle çok ülkeli dağıtım ağlarına hizmet veren operatörler için mevcut lojistik prosedürlerinin gözden geçirilmesini ve güncellenmesini gerektirmektedir.
- Garanti yönetimi — IOSS prosedürünü kullanan şirketler, büyük hacimli sevkiyatları yönetirken nakit akışını optimize edebilecek yeni kapsamlı garanti hükümlerinin sunduğu fırsatları ve faydaları değerlendirmelidir.
- Müşterilerle iletişim — İthalatçılara hizmet veren lojistik operatörleri, özellikle yeni gümrük yükümlülüklerinden haberdar olmayabilecek küçük ve orta ölçekli işletmelere, maliyet ve prosedürlerdeki değişiklikleri açıkça iletmelidir.
- Ceza ve gecikme riski — Gümrük beyannamelerinde yeni veri gerekliliklerine uyulmaması, yalnızca teslimat gecikmelerine değil, aynı zamanda gümrük yetkilileri tarafından uygulanan mali cezalara da yol açabilir.
E-ticaret pazarı ve rekabet üzerindeki etkisi
Bu reform, Avrupa e-ticaret pazarında oyun alanını değiştiriyor. Tek bir paket için 3 €'luk bir ücret küçük görünse de, Asya'dan çok ucuz ürünlerin toplu ithalatına dayalı iş modellerinin karlılığı üzerindeki etkisi önemli olabilir. Temu veya Shein gibi platformlarda tipik olan birkaç avro değerindeki ürünlerin kar marjları, özellikle gümrük ücreti satıcı ve kargo şirketinin idari maliyetleriyle birleştiğinde, önemli ölçüde azalacaktır.
Yıllardır Asya platformlarından kaynaklanan haksız rekabetten şikayetçi olan Avrupalı perakendeciler ve üreticiler, bu reformu doğru yönde atılmış bir adım olarak görüyor. Gümrük koşullarının eşitlenmesi, fiyat düşürmeyle ilgili tüm sorunları çözmeyecek olsa da, yıllardır KDV kaydı yaptırmayan ve gümrük vergilerini düşük gösteren ithalatçılara haksız rekabet avantajı sağlayan en bariz kaçırma mekanizmalarını engelleyecektir.
Ancak, reformun yurtdışında alışveriş yapan Avrupalı tüketiciler için maliyetleri artırma riskini de taşıdığı ve gümrük dolandırıcılığını azaltmadaki etkinliğinin, özellikle her gün AB sınırlarını geçen muazzam miktardaki kargolar bağlamında, ulusal gümrük idareleri tarafından düzenlemelerin tutarlı bir şekilde uygulanmasına bağlı olacağı unutulmamalıdır.
İşletme Risk Değerlendirmesi – Nelere Dikkat Edilmeli?
Taşımacılık ve lojistik şirketlerindeki risk yöneticileri ve karar vericiler için, 1 Temmuz 2026'da yürürlüğe girecek gümrük reformu, dikkate alınması gereken çeşitli artan risk alanları yaratmaktadır:
- Operasyonel risk: Bilgi işlem sistemlerinin 1 Temmuz 2026'dan önce yeni veri gereksinimlerine uyarlanmaması, gümrük hizmetlerini felç edebilir ve büyük teslimat gecikmelerine ve gelir kaybına neden olabilir.
- Finansal risk: IOSS dışındaki gönderiler için gümrük komisyoncusu olarak faaliyet gösteren şirketler, gümrük vergilerinin doğru hesaplanması ve ödenmesinden sorumludur; hatalar mali cezalara ve müşterilerden gelebilecek tazminat taleplerine yol açabilir.
- İtibar riski: Operasyonel hazırlıksızlık nedeniyle yaşanan teslimat gecikmeleri, özellikle teslimat süresinin kilit bir parametre olduğu e-ticaret sektöründe müşteri ilişkilerine ciddi zarar verebilir.
- 2028 perspektifinde düzenleyici risk: 3 avroluk ücretin geçici nitelikte olması, şirketlerin artık AB Gümrük Veri Merkezi'nin lansmanıyla ilgili tam gümrük reformuna sistemlerini uyarlamanın bir sonraki aşaması için planlama yapmaları gerektiği anlamına geliyor.
Yaklaşan değişiklikleri gümrük süreçlerini kapsamlı bir şekilde modernize etme katalizörü olarak benimseyen şirketler, yalnızca risklerden kaçınmakla kalmayacak, aynı zamanda uyum sağlamakta tereddüt eden rakiplerine karşı sürdürülebilir bir operasyonel avantaj da elde edebileceklerdir. Marjların düşük ve hataların maliyetinin yüksek olduğu lojistik sektöründe, mevzuata uyum yönetimine yönelik proaktif bir yaklaşım, iş stratejisinin kilit bir unsuru haline gelmektedir.




