

Polonyalı taşımacıların borcu 1,32 milyar PLN'yi aştı. Rapor, taşımacılık sektöründeki krizin boyutunu ortaya koyuyor
Polonya karayolu yük taşımacılığı sektörünün borcu 1,32 milyar zlotiyle rekor seviyeye ulaştı ve vadesi geçmiş borçları olan şirketlerin sayısı 23 700'ü aştı. Krizin nedenleri arasında artan yakıt maliyetleri, uzun vadeli sözleşmelerde güncellenmeyen navlun ücretleri ve kronik ödeme gecikmeleri yer alıyor — taşımacıların yüzde 92'si ödemelerini zamanında alamıyor. Bu durum, Polonyalı taşımacılık operatörlerinin hizmetlerinden yararlanan tüm şirketler için ciddi bir uyarı niteliği taşıyor.
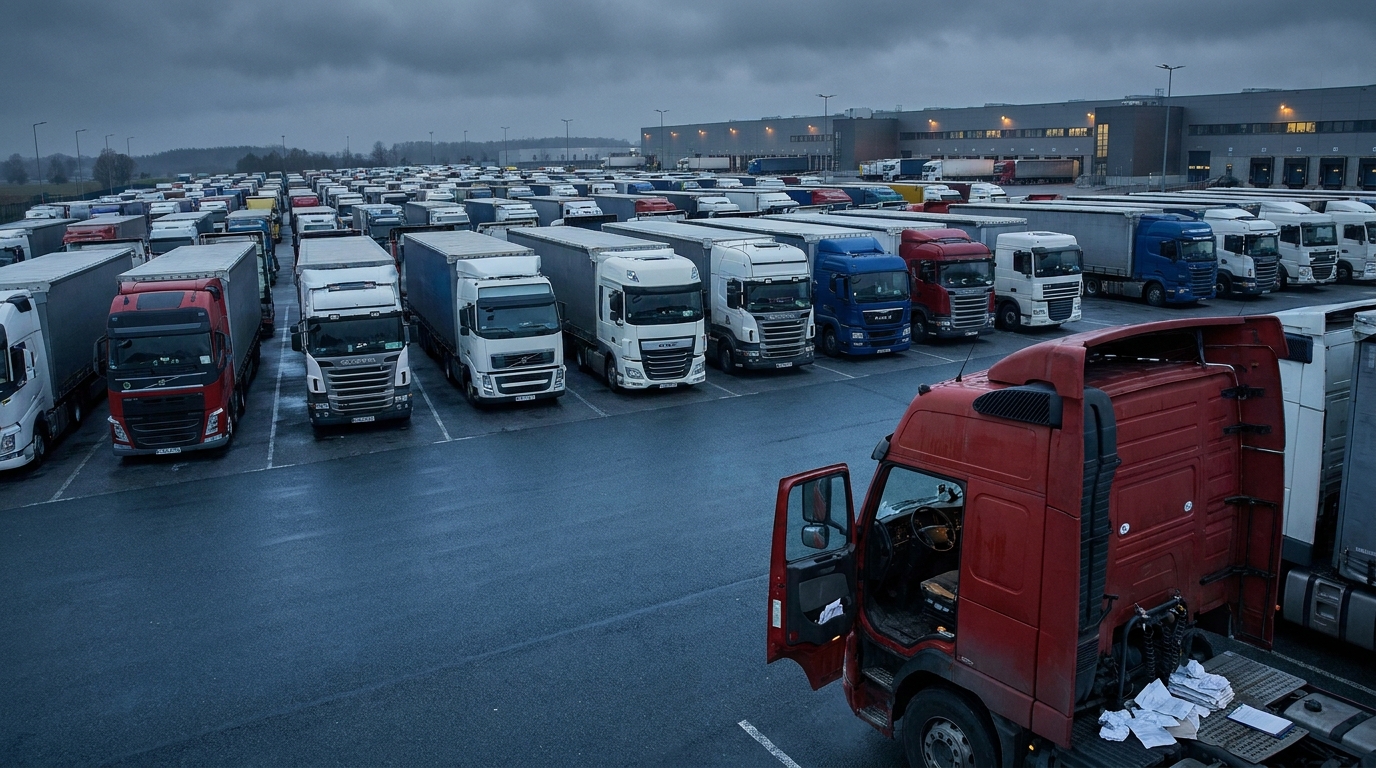
Polonya karayolu yük taşımacılığı sektörünün toplam borcu, Kasım 2026'da endişe verici bir düzey olan 1,32 milyar zlotiye ulaştı. Ulusal Borç Sicili verileri, 23,7 binden fazla şirketin vadesi geçmiş mali yükümlülüklerle mücadele ettiğini gösteriyor. Bu, Avrupa lojistiğinin temel direklerinden birinin durumunun sistematik olarak kötüleştiğine ve Polonyalı taşımacılarla çalışan şirketler için riskin her ay arttığına dair açık bir işarettir.
Borçluluğun ölçeği: her risk yöneticisini endişelendirmesi gereken rakamlar
Ulusal Borç Sicilinin son raporuna göre, vadesi geçmiş yükümlülükleri olan taşımacılık işletmelerinin sayısı yıllık bazda 700'den fazla şirket artarak yaklaşık yüzde 3,1'lik bir artış gösterdi. Borçlu sayısındaki artış tek başına bile endişe verici bir işaret olurdu — ancak 1,32 milyar PLN'yi aşan toplam borç tutarıyla birlikte değerlendirildiğinde tablo açıkça alarm vericidir.
Önemli bir ayrıntı olarak, işletme başına düşen ortalama borç hafifçe geriledi ve şu anda 55 700 PLN düzeyindedir. Görünüşte bu bir iyileşme işareti sayılabilir — ancak gerçekte veriler yalnızca krizin giderek daha fazla işletmeyi kapsadığını gösteriyor, tek tek şirketlerin daha iyi durumda olduğunu değil. Toplam borç rekor düzeyde kalırken, risk altındaki şirketlerin sayısı da yıllardır görülmeyen bir seviyededir.
KRD Başkanı Adam Łącki, tekil güçlüklerden oluşan bir dalgayla değil, sistemik bir sorunla karşı karşıya olduğumuzu vurguluyor. Taşımacılar, kendi yönetim hataları nedeniyle yükümlülüklerini ödeme yeteneklerini kaybetmekten çok, piyasanın yapısından kaynaklanan bir tuzağa düşüyor: artan işletme maliyetleri, maliyet enflasyonuna yetişemeyen navlun ücretleri ve müşterilerin kronik ödeme gecikmeleri.
Yakıt ve sözleşmeler: binlerce şirketin düştüğü tuzak
Krizin başlıca itici gücü, yakıt fiyatlarındaki artış ile taşımacıları bu riskten koruyacak uygun sözleşme mekanizmalarının yokluğunun oluşturduğu olumsuz birleşimdir.
Uluslararası Karayolu Taşımacılığı Birliğinin (IRU) 2026 yılının ikinci çeyreğine ilişkin verileri, Avrupa Birliği genelinde motorin fiyatlarının ortalama yüzde 12 arttığını gösteriyor. Bu, yapılan taşımaların türüne ve kapsamına bağlı olarak yakıtın tüm işletme maliyetlerinin yüzde on küsurundan yüzde otuzun üzerine kadar bir bölümünü oluşturduğu şirketler için büyük bir yüktür.
Spot piyasada faaliyet gösteren şirketler çoğu durumda bu artışı taşıma işi fiyatlarına yansıtmayı başardı — tek seferlik taşıma ücretleri yaklaşık yüzde 11 yükseldi. Ancak sorun, navlun ücretlerinin yalnızca yüzde 6 arttığı uzun vadeli sözleşmelerdedir — yani yalnızca yakıt maliyetlerindeki artışın yarısı kadar. Sonuç, iş modelini büyük yük sahipleriyle yapılan çok aylık sözleşmelere dayandıran taşımacıların faaliyet marjlarının sistematik olarak daralmasıdır.
Uzun vadeli taşımacılık sözleşmelerinin önemli bir bölümünde yakıt maddelerinin bulunmaması özellikle yıkıcı bir etkiye sahiptir. Bu tür maddeler, navlun ücretinin yakıt fiyatlarındaki değişime göre otomatik olarak düzeltilmesine olanak tanır ve gelişmiş lojistik piyasalarında maliyet riskini yönetmek için standart bir araçtır. Bu maddelerin bulunmadığı durumlarda taşımacılar maliyet farkını kendi mali likiditeleri pahasına karşılamak zorundadır.
Sözleşmelerin yeniden müzakere edilmesi çoğu şirket için çıkmaz bir yol olarak ortaya çıkıyor. Büyük yük sahipleri — perakende zincirleri, üreticiler veya depo işletmecileri — küçük ve orta ölçekli taşımacılardan çok daha güçlü bir pazarlık konumuna sahiptir. Uygulamada taşımacılık şirketleri bir seçimle karşı karşıya kalıyor: elverişsiz koşulları kabul edip hayatta kalmayı ummak ya da sözleşmeden vazgeçip düzenli bir iş akışını kaybetme riskini almak.
Ödeme tıkanıklıkları: şirketlerin yüzde 92'si parasını zamanında alamıyor
Aynı derecede ciddi bir sorun — birçok şirket için yakıt maliyetlerinden bile daha ağır — ödeme tıkanıklıklarıdır. Keralla Research tarafından Bibby Financial Services adına yapılan araştırma çarpıcı veriler ortaya koyuyor: Polonyalı taşımacılık şirketlerinin yüzde 92'si ödemeleri düzenli olarak sözleşmede belirlenen tarihten sonra alıyor.
Vadesi geçmiş alacakların medyan değeri 75 500 PLN'den 90 000 PLN'ye yükseldi. Bu, ortalama bir Polonyalı taşımacının herhangi bir anda toplam tutarı 90 bin zlotiyi aşan faturaların ödenmesini beklediği ve aynı zamanda kendi yükümlülüklerini düzenli olarak yerine getirmek zorunda olduğu anlamına geliyor.
Taşımacılıktaki mali likidite sorununun temelinde tam da bu yatıyor. Sektörün iş modeli, nakit akışlarında temel bir asimetri ile karakterizedir: maliyetler — yakıt ikmali, sürücü ücretleri, araçların leasing taksitleri, sigorta primleri ve bakım giderleri — önceden karşılanmalıdır. Gelirler ise önemli bir gecikmeyle, çoğu zaman hizmetin sunulmasından 30, 60, hatta bazen 90 gün sonra elde edilir.
Bu asimetriye müşterilerin uzayan ödeme gecikmeleri eklendiğinde, borç sarmalı için bütün koşullar oluşur. Faaliyetlerinin sürekliliğini korumak isteyen taşımacılar işletme kredilerine veya faktoringe başvurur — bu da zaten zayıflamış marjlarına daha da yük bindiren ek finansman maliyetleri yaratır. Dış finansmana erişimi olmayan veya bunun maliyetine katlanmak istemeyenler ise kendi tedarikçilerine ödemelerini geciktirmeye başlar — böylece tüm tedarik zincirinde ikincil ödeme tıkanıklıkları yaratır.
En çok kimler risk altında? Borçlu profili ve coğrafi risk haritası
KRD verileri, piyasanın hangi kesimlerinin krizin en ağır yükünü taşıdığını kesin olarak belirlemeyi sağlıyor.
İşletme yapısı: en büyük baskı altındaki mikro işletmeler
Borçlu taşımacılık şirketlerinin neredeyse üçte ikisi şahıs işletmesi yürüten gerçek kişilerden oluşuyor. Toplam sayıları 15 bin işletmeyi aşarken, ödenmemiş borçlarının toplamı 750 milyon PLN'ye ulaşıyor. Çoğu zaman bir veya birkaç kamyonun sahibi olan bu taşımacılar, sermaye rezervleri, sermaye piyasalarına erişim veya bir şirketler grubunun desteği gibi mali tamponlardan yoksun olarak faaliyet gösteriyor. Müşteriden gelecek ödemede yaşanan her bir haftalık gecikme, onlar için leasing taksitini veya sigorta primini zamanında ödeyememek anlamına gelebilir.
En borçlu işletmeler arasında iki vaka öne çıkıyor: Otwock ilçesinden borcu 7 milyon PLN'ye yaklaşan bir taşımacı ve Nowy Tomyśl'den ödenmemiş borçları 7,6 milyon PLN'ye ulaşan bir taşımacılık şirketi. Her iki vaka da aşırı likidite sorunlarının hem küçük işletmecileri hem de biraz daha büyük ölçekte faaliyet gösteren şirketleri etkilediğini gösteriyor.
Borçluluğun coğrafi haritası: mercek altındaki üç voyvodalık
Bölgesel açıdan taşımacı borçlarının en büyük yoğunluğu, aynı zamanda Polonya'nın en büyük lojistik ve taşımacılık merkezleri olan üç bölgede görülüyor:
- Mazovya — 4 608 şirketi kapsayan toplam 260,6 milyon PLN borç. Bu bölgede en fazla sayıda taşımacılık işletmesi bulunuyor ve bu da borç sıralamasında mutlak bir üstünlüğe yol açıyor.
- Silezya — 190,1 milyon PLN düzeyinde borç. Önemli olarak, şirket başına en yüksek ortalama borç burada kaydediliyor ve 67 000 PLN'yi aşarak ülke ortalamasının belirgin biçimde üzerine çıkıyor. Sanayi ve lojistiğin güçlü yoğunlaşması çok sayıda uzun vadeli sözleşme yaratıyor; daha önce gösterildiği gibi bunlar, artan işletme maliyetleri karşısında bir tuzağa dönüşüyor.
- Büyük Polonya — 180,5 milyon PLN tutarında ödenmemiş borç; bu bölge özellikle batı yönündeki taşımalar açısından yıllardır Polonya lojistiğinin itici güçlerinden biridir.
Bu voyvodalıklardaki taşımacılarla işbirliği kurmayı veya mevcut işbirliğini sürdürmeyi düşünen şirketler, özellikle dikkatli olmalı ve iş ortaklarının ödeme gücünü daha derinlemesine doğrulama prosedürleri uygulamalıdır.
Alacaklılar ve borçlular: en çok kim kaybediyor?
Taşımacılık krizi yalnızca taşımacıların kendi sorunu değildir — diğer sektörler ve finans kuruluşları üzerinde de geniş kapsamlı etkileri vardır.
Polonyalı taşımacılık şirketlerinin en büyük alacaklıları finans ve sigorta kuruluşlarıdır — bankalar, leasing şirketleri ve alacak tahsilat şirketleri. Bu kuruluşların taşımacılık sektöründen toplam alacağı 884,6 milyon PLN tutarındadır. Bu tutar, taşımacılık sektörünün araçlar ve operasyonel faaliyetler için dış finansmana ne ölçüde bağımlı olduğunu yansıtıyor. Taşımacılar likiditelerini kaybettiklerinde bunu ilk hissedenler leasing kuruluşları ve bankalar oluyor.
İkinci sırada yaklaşık 241,2 milyon PLN alacağı bulunan yakıt sektörü yer alıyor. Akaryakıt istasyonları ve motorin dağıtıcıları taşımacılara ticari kredi sağlıyor — ve giderek daha sık geri ödeme alamıyor. Bu nedenle çok sayıda istasyon ve dağıtıcı, mali durumu sorgulanan şirketler için kredi koşullarını sıkılaştırıyor veya peşin ödeme talep ediyor.
Aynı zamanda taşımacıların kendileri de ödenmeyen yükümlülükler zincirinin mağdurudur. Taşımacılık sektörü, başta ticaret şirketleri, sanayi kuruluşları ve inşaat işletmeleri olmak üzere kendi borçlularından 170 milyon PLN bekliyor. Bu, ödeme tıkanıklıklarının sistemik ve kademeli bir nitelik taşıdığının açık kanıtıdır: tedarik zincirinin bir aşamasındaki gecikmeler hızla sonraki halkalara yayılır.
Piyasanın daralması: Avrupa lojistiği için uyarı işaretleri
Anlatılan likidite krizi, Polonya taşımacılık piyasasının yapısı ve kapasitesi üzerinde doğrudan etki göstermeye başlıyor. Karayolu Taşımacılığı Başmüfettişliğinin (GITD) verileri, yalnızca altı ay içinde uluslararası taşımacılık lisansına sahip şirketlerin sayısının 644 işletme azaldığını gösteriyor. Bu hız, faaliyetlerin sona ermesi, birleşmeler veya satın almalardan kaynaklanan doğal piyasa devinimini önemli ölçüde aşıyor.
Aynı zamanda piyasa araştırmaları, taşımacılık şirketlerinin neredeyse yarısının tüm yatırım ve geliştirme planlarını tamamen askıya aldığını gösteriyor. Bu şirketler filolarını modernleştirmek, yeni teknolojilere yatırım yapmak veya faaliyet alanlarını genişletmek yerine tüm kaynaklarını yalnızca mevcut dönemi atlatmaya odaklıyor. Önümüzdeki bir yıldan uzun süre içinde bu durum filonun yaşlanması, bakım maliyetlerinin artması ve Polonyalı taşımacıların Avrupa piyasasındaki rekabet gücünün azalması anlamına geliyor.
Polonya taşımacılık filosu, Avrupa lojistik sisteminin en büyük ve en önemli unsurlarından biridir. Polonya kamyonları AB içi taşımacılığın çok büyük bir bölümünü gerçekleştiriyor ve Polonyalı sürücüler Avrupa yollarındaki en kalabalık profesyonel sürücü grupları arasında yer alıyor. Bu kapasitenin iflaslar, lisansların geri alınması veya yatırımların dondurulması nedeniyle daralması, Avrupa genelinde taşıma kapasitesinin kullanılabilirliğini doğrudan etkiliyor; bu da navlun fiyatlarına ve tedarik zincirlerinin güvenilirliğine yansıyor.
İş riski perspektifi: Polonyalı taşımacılarla çalışan şirketler ne yapmalı?
Avrupa'daki risk yöneticileri ve lojistik şirketi sahipleri için KRD raporu, uygulamaya yönelik bazı temel sonuçlar içeriyor.
İş ortaklarını doğrulama süreçlerini sıkılaştırmak
Vadesi geçmiş yükümlülükleri olan 23 700'den fazla şirket varken, tek bir sicilde yapılan standart kontrol veya tek bir kredi raporu yetersiz kalabilir. KRD, GITD Sicili, leasing veri tabanları ve sektörel bilgi sistemlerindeki ödeme geçmişi verilerini birleştiren çok kaynaklı doğrulamalara başvurmak yararlı olacaktır. Mikro işletmelere (şahıs işletmeleri) ve borç yoğunluğunun en yüksek olduğu Mazovya, Silezya ve Büyük Polonya'da kayıtlı şirketlere karşı özellikle dikkatli olunmalıdır.
İş ortaklarını tek seferlik değil, sürekli izlemek
Taşımacılık şirketlerinin mali durumu, özellikle değişken yakıt fiyatları ve navlun talebindeki mevsimsel dalgalanmalar koşullarında hızla değişebilir. Sözleşme imzalandığında yapılan tek seferlik ödeme güvenilirliği incelemesi, birkaç ay sonra ortaya çıkan riske karşı koruma sağlamaz. Yeni borç kayıtlarının ortaya çıkması veya taşımacının lisans durumunun değişmesi hakkında uyarılar gibi sürekli izleme mekanizmalarının uygulanması önerilir.
Sözleşme yapısında yakıt riskini dikkate almak
Taşımacılarla uzun vadeli sözleşmeler yapan ve istikrarlı, ödeme gücü olan lojistik iş ortaklarını korumak isteyen şirketler, standart bir unsur olarak yakıt maddeleri eklemeyi değerlendirmelidir. Ücretin yakıt fiyatlarındaki değişime otomatik olarak uyarlanması mekanizması her iki tarafı da korur — yük sahibini ani yeniden müzakerelerden ve taşımacının kaybından, taşımacıyı ise iflasa yol açan marj erozyonundan. Uzun vadede yakıt maddesi içermeyen sözleşmeler, hem hizmet sağlayıcı hem de hizmet alıcısı için risk yaratan saatli bir bombadır.
Taşımacılık hizmeti sağlayıcıları tabanını çeşitlendirmek
Neredeyse her sekiz taşımacılık şirketinden birinin vadesi geçmiş yükümlülükleri olduğu bir durumda, bir veya iki taşımacıya bağımlı olmak ciddi bir operasyonel risk haline gelir. Kilit bir iş ortağının aniden iflas etmesi veya lisansının askıya alınmasından kaynaklanan teslimat kesintileri, tedarik zincirinin sürekliliği açısından yıkıcı sonuçlar doğurabilir. Yeterli kapasite rezervi ve alternatif güzergâhlarla çeşitlendirilmiş bir taşımacılık hizmeti sağlayıcısı portföyü oluşturmak, mevcut piyasa koşullarında lojistik risk yönetiminin vazgeçilmez bir unsurudur.
Özet: yol ayrımındaki sektör
Polonya karayolu taşımacılığı sektörünün Kasım 2026'daki durumu, birbiriyle örtüşen birkaç olumsuz etkenin sonucudur: rekor işletme maliyetleri, uzun vadeli sözleşmelerde yetersiz navlun ücretleri, müşterilerin kronik ödeme gecikmeleri ve mali güvenlik tamponlarından yoksun binlerce mikro işletmenin yapısal zayıflığı.
Yaklaşık 23 800 şirketi kapsayan 1,32 milyar PLN düzeyindeki borç, istatistiksel bir merak konusu değildir — Polonyalı işletmecilere taşıma işi veren veya Polonya kamyonlarının hizmet verdiği bir tedarik zincirinin parçası olan her şirket için gerçek bir risktir. Lisanslı taşımacıların sayısının azalması, yatırım planlarının dondurulması ve büyüyen borç sarmalları, sözleşme hukuku, ödeme politikası ve finansmana erişim alanlarında daha derin yapısal değişiklikler yapılmadığı takdirde gelecek çeyreklerde daha da derin bir krize sürüklenebilecek bir sektör tablosu oluşturuyor.
Avrupa'nın dört bir yanındaki risk yöneticileri ve lojistik şirketleri için yukarıdaki veriler açık bir işarettir: taşımacılık iş ortaklarını doğrulama prosedürlerini güçlendirmenin, hizmet sağlayıcıları tabanını çeşitlendirmenin ve tedarik zincirindeki sözleşme riskini bilinçli biçimde yönetmenin zamanı gelmiştir.




