

Polonya kara taşımacılığında kriz: 2026 yılında %15 daha fazla iflas ve TSL sektörünün milyarları bulan borcu
2026 yılının III. çeyreğine ilişkin veriler, Polonya taşımacılık, nakliye ve lojistik sektöründe on yılı aşkın süredir yaşanan en ciddi krizi ortaya koyuyor: iflas işlemlerinin sayısı yıllık bazda yüzde 15 arttı, sektörün toplam borcu 1,32 milyar zlotiyi aştı ve 1200'den fazla şirket tek bir çeyrekte sessizce piyasadan çekildi. Başlıca nedenler, yüksek borç servisi maliyetleri, Almanya'nın yapısal ekonomik sorunları ve artan düzenleyici baskıdır. Polonyalı taşımacılarla iş birliği yapan ticari ortaklar için bu durum, kredi riski politikasının derhal sıkılaştırılması gerektiği anlamına geliyor.
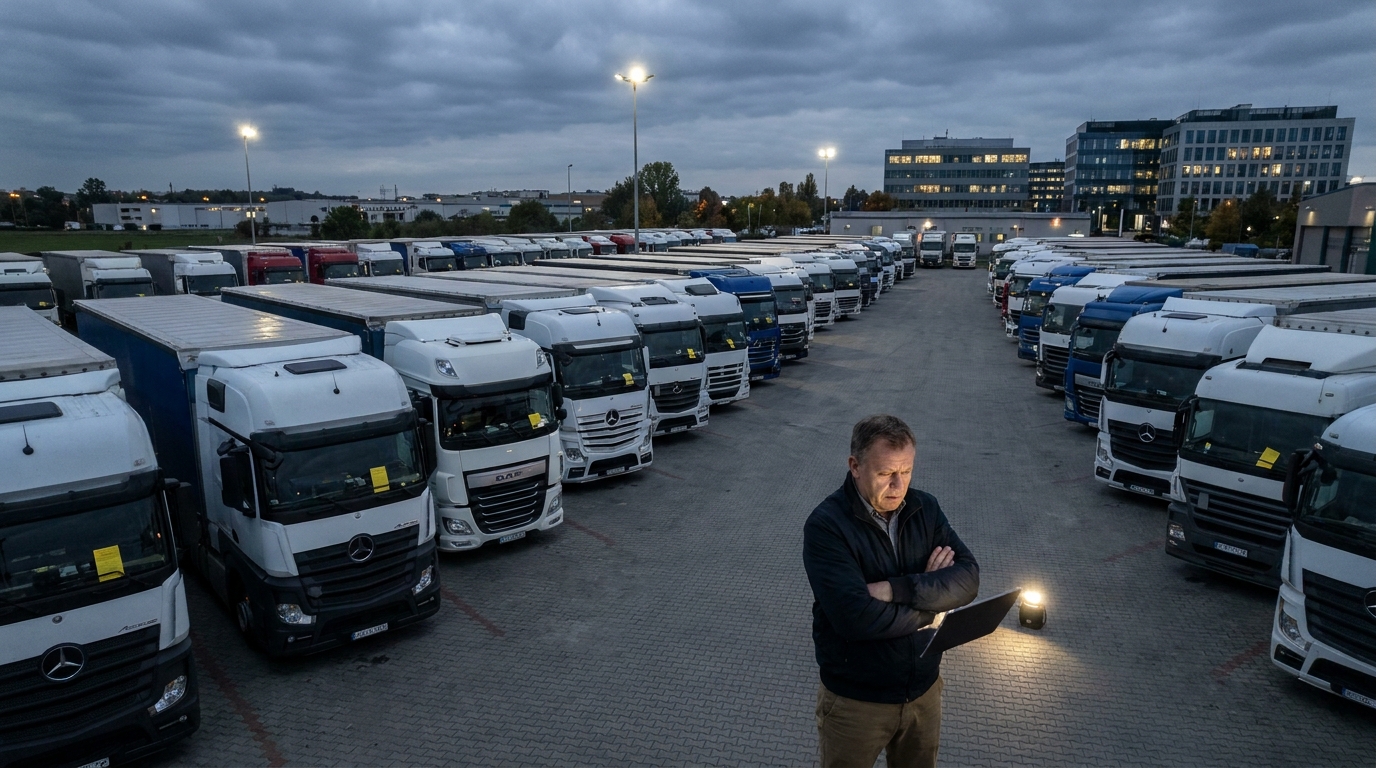
Polonyalı taşımacılık şirketleri, on yılı aşkın sürenin en zor mali durumuyla karşı karşıya. Sektörün önde gelen yayınları tarafından derlenen ve EURODEBT.eu analistleri tarafından doğrulanan 2026 yılının üçüncü çeyreğine ait veriler şüpheye yer bırakmıyor: Taşımacılık, Nakliye Organizasyonu, Lojistik (TSL) sektörü, sonuçları yalnızca taşımacıları değil, her şeyden önce kıta genelindeki iş ortaklarını — yük gönderenleri, nakliye organizatörlerini ve hizmet sağlayıcılarını — etkileyecek derin bir yapısal krizden geçiyor. Resmî iflas ve yeniden yapılandırma süreçlerinin sayısı yıllık bazda yüzde 15 arttı, sektörün toplam borcu 1,32 milyar zlotiyi aştı ve yalnızca bir çeyrekte 1200'den fazla işletme piyasadan çekildi. Polonyalı taşımacılarla çalışan risk yöneticileri ve işletme sahipleri için harekete geçme zamanı şimdi.
Sorunun boyutu: kendini anlatan rakamlar
TSL sektörü yıllardır Polonya ekonomisinin itici güçlerinden biri ve Avrupa tedarik zincirlerinin kilit unsuru olarak görülüyor. Polonya'nın kamyon filosu kıtanın en büyük filolarından biri ve yerli taşımacılar Doğu ve Batı Avrupa arasındaki taşımacılık hacminin önemli bir bölümünü üstleniyor. Ancak bu görünürde güçlü piyasa konumu, sektörü özellikle son iki çeyrekte dramatik bir hız kazanan mali zorluklar dalgasından koruyamadı.
2026 yılının üçüncü çeyreğine ait istatistiksel veriler, geçen yılın aynı dönemine kıyasla iflas ve yeniden yapılandırma süreçlerinin sayısında yüzde 15'lik bir artışa işaret ediyor. Bu artış, analistlerin yıl başında ortaya koyduğu en karamsar senaryoları bile aşıyor. Dahası, tahminlere göre Polonya'da kayıtlı yaklaşık 24 bin taşımacılık işletmesi kısa vadeli likiditesini korumakta sorun yaşıyor — yani yalnızca resmen iflas başvurusunda bulunan veya iyileştirme süreci başlatanlar değil, ödeme gücünün sınırında duran on binlerce şirket de bu sorunlarla karşı karşıya.
Özellikle endişe verici bir olgu, piyasadan sessiz çekilmeler olarak adlandırılan durumların (İng. silent exits) hızla artmasıdır. Yalnızca 2026 yılının üçüncü çeyreğinde 1200'den fazla taşımacılık şirketi faaliyetlerini askıya aldı veya tamamen sonlandırdı — büyük duyurular yapmadan, medyada haber olmadan, çoğu zaman iş ortaklarına önceden haber vermeden. Alacaklılar için böyle bir ortadan kaybolma özellikle tehlikelidir: ödenmemiş faturalardan doğan alacaklar kaybedilir veya iflas masasına dahil edilir ve buradan tahsil edilebilen tutar asgari düzeydedir.
Krizin nedenleri: olumsuz faktörlerin birleşimi
Polonya taşımacılık sektöründeki mevcut zorluklar tek bir olayın sonucu değildir. Bunlar, üst üste binen ve birleşerek son derece yıkıcı bir faaliyet ortamı oluşturan bir dizi makroekonomik, piyasa kaynaklı ve düzenleyici sorunun birikimli etkisidir.
Yüksek borç servis maliyetleri ve marjların aşınması
Polonyalı taşımacılık şirketlerinin çoğu faaliyetlerini — özellikle araç filosunun satın alınmasını ve modernizasyonunu — banka kredileri ve finansal kiralama yoluyla finanse ediyor. Birkaç yıldır devam eden yüksek faiz ortamında bu yükümlülüklerin servis maliyetleri ciddi biçimde arttı. Aynı zamanda navlun piyasasındaki fiyat baskısı faaliyet marjlarını sürekli olarak daralttı. Sonucu öngörmek kolay: daha birkaç yıl önce borçlarını faaliyet gelirlerinden rahatlıkla ödeyebilen şirketler bugün nakit rezervlerine başvurmak zorunda — bu rezervler ise endişe verici bir hızla eriyor.
Tedarik zincirleri boyunca giderek artan ödeme tıkanıklıklarıyla — nakliye organizatörünün yük gönderenden alacağını beklerken kendisinin de taşımacıya ödeme yapamadığı bir durumla — birleşince, özellikle mali tamponu olmayan küçük ve orta ölçekli işletmeler için tehlikeli bir domino etkisi oluşuyor.
Batı pazarında, özellikle Almanya'da yapısal kriz
Polonya taşımacılık sektörü rekabet avantajını Batı ve Doğu Avrupa arasındaki hatlara hizmet vererek oluşturdu ve Almanya tarihsel olarak Polonya kamyonları için en büyük sipariş hacmini yarattı. Ne yazık ki Oder'in öte yakasındaki ekonomi, ekonomik döngünün çok ötesine geçen yapısal sorunlarla mücadele ediyor. Almanya'daki otomotiv ve makine sanayisi krizi doğrudan daha az mal üretilmesine ve dolayısıyla — taşınacak yük arzının ciddi biçimde azalmasına yol açıyor.
Sonuç, mevcut yükleme kapasitesi ile gerçek talep arasında temel bir dengesizliktir. Spot piyasada, kilometre başına navlun ücretlerinin kârlılık eşiğinin altına düştüğü yıpratıcı bir fiyat savaşı yaşandı. Taşımacılık şirketleri, sürücülerinin iş sürekliliğini korumak ve finansal kiralama taksitlerini ödemek için fiilen faaliyet zararına yol açan fiyatlarla işler kabul ediyor — durumun düzeleceğini umarak. Çoğu durumda bu umut boşa çıkıyor.
Yakıt maliyetlerindeki istikrarsızlık
Avrupa toptan satış piyasalarında motorin fiyatları belirli dalgalanmalar gösterse de Polonyalı taşımacılar açısından bunlar kârlılığı iyileştirmeye yetecek ölçüde bir rahatlama sağlamadı. Yakıt, karayolu taşımacılığında değişken maliyetlerin en önemli kalemlerinden biri olmaya devam ediyor ve öngörülemezliği etkili mali planlamayı ve marjı koruyan uzun vadeli sözleşmelerin müzakere edilmesini zorlaştırıyor.
Eşi görülmemiş düzenleyici baskı
Operasyonel sıkıntılara eklenen yasal gereklilikler ilave bir zorluk yaratıyor. Hükümleri son yıllarda kademeli olarak yürürlüğe giren Mobilite Paketi, bazı taşımacıların uyguladığı maliyet optimizasyonu olanaklarını kısıtladı. Kabotaj kuralları, aracın kayıtlı olduğu ülkeye dönmesi şartı ve sürücülerin görevlendirilmesine ilişkin düzenlemeler, operasyonel maliyetlerde gerçek artışlara yol açtı.
Ufukta bir başka büyük düzenleyici değişiklik beliriyor: karayolu taşımacılığının CO₂ emisyon ticaret sistemine dahil edilmesi (ETS2). Sistemin tam olarak uygulanması zamana yayılmış olsa da şirketler, bilançoları zarar gösterirken daha modern ve çevre dostu araç filolarına yatırımları şimdiden planlamak zorunda. Birçok taşımacı için bu, dış finansman olmadan karşılanamayacak bir yük ve bu finansmana erişim — kötüleşen kredi değerlilik notları nedeniyle — giderek zorlaşıyor.
Jeopolitik ve sermayeye erişim
Orta ve Doğu Avrupa bölgesinde süregelen jeopolitik istikrarsızlık, finans kuruluşlarının taşımacılık sektörüne sermaye tahsis etme iştahını olumsuz etkiledi. Bankalar ve finansal kiralama şirketleri, teminat gerekliliklerini artırıp kredi kriterlerini sıkılaştırarak küçük ve orta ölçekli taşımacıların günlük faaliyetleri için gerekli işletme sermayesine erişimini fiilen kesiyor. Eskiden borçlarını sorunsuz biçimde yeniden finanse eden şirketler bugün bir duvara çarpıyor — ve sonuç olarak borçlu kayıtlarına veya yeniden yapılandırma mahkemelerine düşüyor.
İş ortakları için risk: yük gönderenler ve nakliye organizatörleri neleri bilmeli
Polonya taşımacılığındaki kriz yalnızca taşımacıların sorunu değildir. Polonyalı bir TSL şirketiyle çalışan her işletme — yük gönderen, lojistik operatörü, gümrük acentesi veya araç servisi olmasına bakılmaksızın — ölçülebilir bir mali risk üstlenir. Aşağıda, özellikle dikkat edilmesi gereken en önemli alanları sunuyoruz.
- Avans ve ön ödemelerin kaybedilmesi riski: Mali açıdan zor durumda olan şirketler, yerine getiremeyecekleri işleri ve avansları kabul edebilir. İflas ilan edilmesi durumunda bu tür fonların geri alınması son derece zordur.
- Tedarik zincirindeki aksaklıklar: Bir taşımacının piyasadan aniden kaybolması — daha önce sözü edilen sessiz çekilme dahil — özellikle zamana duyarlı yüklerde işlerin yerine getirilmesinde ciddi sorunlara yol açabilir.
- Artan navlun riski: Kriz döneminde bazı taşımacılar yük sigortası konularını ihmal edebilir veya primleri ödemeyebilir; bu da hasar halinde yük gönderenin tazminat alamayabileceği anlamına gelir.
- Düşük alacak tahsil oranları: Polonya'daki iflas ve iyileştirme süreçlerinde teminatsız alacaklılar genellikle alacaklarının yalnızca küçük bir kısmını geri alır. Tek bir sektörde toplu iflasların yaşandığı koşullarda bu durum daha da zorlaşır, çünkü dağıtılacak varlıklar sınırlı, alacaklıların sırası ise — uzundur.
EURODEBT.eu perspektifi: mevcut koşullarda risk nasıl yönetilir
Polonya TSL sektöründe durumun bu kadar hızlı kötüleşmesi karşısında, bu sektördeki iş ortaklarına yönelik risk politikasının derhal gözden geçirilmesi ve güncellenmesi kritik önem taşıyor. Aşağıda, Polonyalı taşımacılarla çalışan risk yöneticileri ve işletme sahipleri için pratik öneriler sunuyoruz.
1. Kredi limiti kriterlerinin sıkılaştırılması
Taşımacılık şirketlerine bugüne kadar verilen kredi limitleri, iş ortağının güncel mali verileri temel alınarak derhal gözden geçirilmelidir. Güncel mali tabloların edinilmesini, Ulusal Mahkeme Sicilindeki kayıtların izlenmesini ve şirketin borçlu veri tabanlarındaki durumunun doğrulanmasını öneriyoruz. Güncel verilerin elde edilemediği işletmeler — doğrulama yapılıncaya kadar yüksek riskli olarak değerlendirilmelidir.
2. Ödeme vadelerinin kısaltılması ve teminatların güçlendirilmesi
Yıllar boyunca sektörde norm olan standart 30 veya 60 günlük ödeme vadeleri bugün risk maruziyeti açısından fazla uzun kabul edilmelidir. Mümkün olan yerlerde daha kısa ödeme vadeleri veya teslimatta ödeme için müzakere edin. Daha büyük hacimli iş ilişkilerinde banka teminatları, akreditifler veya araç filosu üzerinde sicile kayıtlı rehinler gibi ek teminatlar talep etmeyi değerlendirin.
3. Alacakların daha sıkı izlenmesi ve hızlı üst aşamaya taşıma
7 ila 14 gün arasındaki her ödeme gecikmesi bir alarm sinyali olarak değerlendirilmeli ve tahsilat sürecinde derhal bir üst aşamaya taşınmalıdır. Likidite krizi koşullarında bu gecikmeler nadiren kazara gözden kaçırmadan kaynaklanır — çoğu zaman daha ciddi sorunların ilk belirtisidir. Hızlı tepki, şirket resmî bir sürece girmeden önce alacakların tahsil edilme şansını artırır.
4. İş ortağının mali durumunun düzenli kontrolü
İş ilişkisi kurulurken iş ortağının bir kez doğrulanması bugün kesinlikle yeterli değildir. Temel uyarı sinyallerinin — borçlu sicilinde kayıtların ortaya çıkması, ortaklık yapısındaki değişiklikler, istihdamdaki dalgalanmalar veya yeniden yapılandırma süreçlerine ilişkin Ulusal Mahkeme Siciline kayıt başvuruları yapılması — düzenli olarak, en az üç ayda bir izlenmesini öneriyoruz.
5. Taşımacı tabanının çeşitlendirilmesi
Stratejik açıdan, bugün bir veya birkaç taşımacıyla iş birliğinin yoğunlaşma derecesini yeniden değerlendirmekte fayda var. Piyasadan aniden çekilebilecek bir işletmeye bağımlılık, uzun vadede fiyat optimizasyonunun geçici olarak sağlanamamasından daha maliyetli olabilecek bir operasyonel risk yaratır.
Önümüzdeki çeyreklere ilişkin beklentiler
Polonya TSL sektöründeki kriz yakın zamanda sona erecek mi? Analistler iyimser tahminlerde ihtiyatlı davranıyor. Alman sanayisinin yapısal sorunları bir gecede ortadan kalkmayacak ve Avrupa pazarlarında aşırı büyümüş araç filosu arzının düzeltilmesi birkaç çeyrek daha sürebilir. Aynı zamanda yaklaşan ETS2 uygulaması, mali açıdan daha zayıf oyuncuların çoğunun karşılayamayacağı ilave yatırımları zorunlu kılacak.
Olumlu bir senaryo, navlun talebinin kademeli olarak canlanması olurdu; bu canlanma — gerçekleşirse — büyük olasılıkla sözleşmeli taşımacılık segmentinde başlayacak ve ancak daha sonra spot piyasadaki koşulları iyileştirecektir. Ancak iyimser senaryoda bile piyasanın uyum döngüsü on iki ayı aşkın bir süre alacaktır. Bu süre zarfında daha fazla iflas, piyasada daha fazla konsolidasyon ve taşımacılara ilişkin kredi riskinde daha fazla artış beklenmelidir.
Sektör derin bir doğal seçilim evresine girdi. Sağlıklı bilançolara, çeşitlendirilmiş iş portföylerine ve etkin maliyet yönetimine sahip şirketler ayakta kalacak. Diğerleri — ve bunların sayısı bugün resmî istatistiklerin gösterdiğinden fazla olabilir — yargı süreçlerindeki işletmelerin büyüyen listesine katılacak.
Özet: kendi likiditenizi korumak öncelik olmalı
2026 yılının üçüncü çeyreğine ait veriler, Polonya taşımacılık sektörüyle iş yapan her işletme için bir alarm sinyali olmalıdır. İflas dalgası, piyasadan toplu sessiz çekilmeler, milyarlarca zlotilik borç ve yıkıcı fiyat baskısı, standart risk yönetimi prosedürlerinin yetersiz kalabileceği bir ortam yaratıyor.
Kendi likiditenizi korumak — iş ortaklarını dikkatle doğrulayarak, kredi maruziyetinin süresini kısaltarak ve uyarı sinyallerine hızla tepki vererek — mutlak bir öncelik haline gelmelidir. Kriz koşullarında tek etkili savunma biçimi, reaktif alacak tahsilatı değil, proaktif bir risk politikasıdır.
EURODEBT.eu platformu, Avrupa'daki taşımacılık ve lojistik şirketlerinin mali durumunu gerçek zamanlı olarak izler. İş birliğine başlamadan veya devam etmeden önce TSL sektöründeki iş ortaklarınızı doğrulamanızı öneriyoruz — özellikle 2026 yılının ikinci yarısında karşı karşıya olduğumuz böylesine hassas bir piyasa döneminde.




