

197 milyon avro zarar: OLAF, uluslararası taşımacılıkta gümrük dolandırıcılığı ve KDV döngüsü ağını ortaya çıkardı.rodoneden
OLAF ve Avrupa Savcılığı, Nisan 2026'da yıllarca AB bütçesine zarar veren organize bir gümrük dolandırıcılığı ve KDV karusel dolandırıcılığı ağını çökertti. Toplam zarar 197 milyon avro olarak tahmin edildi — suçlular, sahte CMR belgeleri ve paravan şirketler ağı kullanarak Çin'den tekstil ürünleri, ayakkabı ve elektrikli bisiklet ithal ediyordu. Bu olay, suç amaçlı tedarik zincirinin farkında olmadan bir parçası olmuş olsalar bile gümrük ve vergi borçlarından müteselsilen sorumlu tutulabilecek nakliye ve lojistik şirketleri için ciddi bir riski ortaya koyuyor.
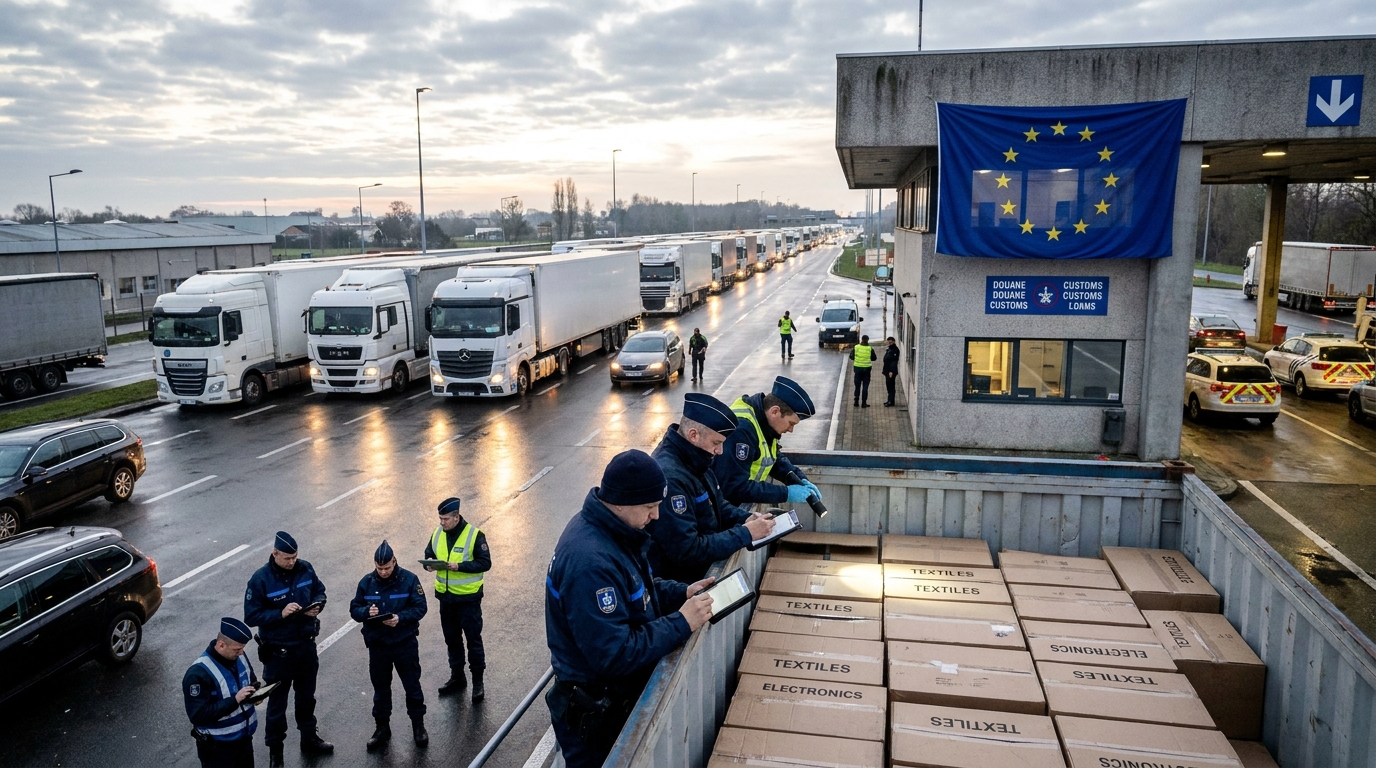
Avrupa Yolsuzlukla Mücadele Ofisi (OLAF), Avrupa Kamu Savcılığı (EPPO) ile işbirliği içinde, AB soruşturmaları tarihinde gümrük ve vergi dolandırıcılığıyla ilgili en büyük organize suç ağlarından birini çökertti. Nisan 2026'da Polonya gümrük servisinin sağladığı bilgilere dayanarak başlatılan operasyon, uluslararası alanda sistematik bir dolandırıcılığı ortaya çıkardı.rodoTedarik zinciri. Avrupa Birliği bütçesine toplam zararın 197 milyon avro olduğu tahmin ediliyor; bunun 118 milyon avrosu ödenmemiş gümrük vergileri, 79 milyon avrosu ise KDV kayıplarıdır. Soruşturma sırasında Polonya'da dokuz şüpheli tutuklandı.
Suç şebekesi nasıl işliyordu? Adım adım işleyiş biçimi.
Organize suç örgütü, meşru Avrupa Birliği gümrük prosedürlerinin kasıtlı olarak kötüye kullanılmasına dayalı karmaşık bir sistem kurdu. Suçlular rastgele hareket etmediler; tam tersine, uzun süre kolluk kuvvetlerinin erişiminin dışında kalan, iyi işleyen bir mekanizma yarattılar. Operasyonun boyutunu anlamanın anahtarı, ustaca sahtekarlık araçlarına dönüştürdükleri iki gümrük mekanizmasında yatıyor.
T1 transit prosedürünün kötüye kullanımı
T1 transit prosedürü, AB dışından gelen malların gümrük vergisi ve KDV'nin hemen ödenmemesi koşuluyla AB içinde taşınmasına olanak tanıyan yasal bir AB aracıdır; bu vergilerin varış ülkesinde ödenmesi şartıyla. Bu prosedür, sorunsuz işleyen bir trans-Avrupa tedarik zincirinin temelini oluşturur ve her gün binlerce dürüst tüccar tarafından kullanılır.
Bu olayda, suçlular sistematik olarak gümrük beyannamelerini tahrif ederek, malların varış yeri olarak diğer Üye Devletleri belirtmişlerdir; oysa Polonya-Belarus sınırındaki gümrük kontrol noktasından Çin'den ithal edilen mallar aslında Polonya topraklarından hiç çıkmamıştır. Sonuç olarak, gümrük ve vergi ödeme yükümlülüğü kalıcı olarak "askıya alınmış" ve hiçbir zaman gerçekleşmemiştir.
Gümrük dolandırıcılığı 42
Ağ tarafından yaygın olarak kullanılan ikinci araç ise Gümrük Prosedürü 42 olarak adlandırılan prosedürdür. Amacı, ithal edilen kargonun nihayetinde başka bir Üye Devletteki bir alıcıya gönderilmesi durumunda, ithalatçıların malların AB gümrük bölgesine giriş noktasında KDV tahsilatını askıya almalarına olanak sağlamaktır. Bu çözüm, çifte vergilendirmeyi ortadan kaldırır ve meşru girişimciler için AB içi ticareti kolaylaştırır.
Suçlular, sınırda KDV muafiyetlerinden yararlanarak, diğer AB ülkelerindeki alıcılara toplu halde hayali teslimatlar beyan ettiler. Mallar daha sonra karaborsaya gönderildi veya herhangi bir vergi belgesi olmadan satıldı. KDV, ne giriş ülkesinde ne de sözde varış ülkesinde ödenmedi; çünkü ikincisi basitçe mevcut değildi.
Sahte CMR'ler ve paravan şirketler ağı
Sistemin kilit unsurlarından biri, hayali mal akışlarını doğrulamak için dokümantasyon oluşturmaktı. Bu amaçla, ağ uydurma uluslararası belgeler kullandı.rodoSevk irsaliyeleri (CMR belgeleri), kargonun belirlenen son alıcılara teslim edildiğini teyit eden belgelerdir. CMR, karayolu taşımacılığında temel bir belgedir; sahteciliği sadece vergi suçu değil, aynı zamanda Avrupa'daki tüm taşımacılık dokümantasyon sisteminin bütünlüğüne doğrudan bir saldırıdır.
Aynı zamanda, "paravan şirketler" olarak bilinen geniş bir paravan şirket ağı, gerçek alıcıların kimliklerini gizleyerek görünüşte meşru işlemlere güvenilirlik kazandırıyordu. Bunlar, çeşitli üye devletlerde kayıtlı, yalnızca kağıt üzerinde var olan ve fon ve malların suç amaçlı akışını gizlemek için ek bir kamuflaj katmanı görevi gören şirketlerdi. Dahası, failler ithal edilen kargonun gümrük değerini düşük tahmin ederek ve tarife sınıflandırmasını manipüle ederek potansiyel gümrük vergilerini daha da azaltıyorlardı.
Kaçak olarak ne getirildi ve nereye gitti?
Yasadışı ithalat, öncelikle ticaret dolandırıcılığı açısından yüksek riskli kabul edilen mal kategorilerini hedef almıştır. Araştırmacılar, Çin'den ithal edilen üç ana ürün grubunu belirlemiştir:
- Tekstil ve giyim — Gümrükte değerinin altında fiyatlandırılmaya yatkın, genellikle daha düşük gümrük tarifelerinin uygulanmasına olanak sağlayacak şekilde sınıflandırılan mallar.
- Ayakkabı — özellikle sınır ötesi ticarette fiyat düşürme ve tarife manipülasyonuna karşı savunmasız bir kategori.
- Elektrikli bisikletler (e-bisikletler) — AB tarafından Çin'den yapılan ithalata uygulanan ek anti-damping vergilerine tabi yüksek değerli bir ürün olması nedeniyle, bu vergilerden kaçınmak özellikle karlı bir uygulamadır.
Mallar, Polonya-Belarus sınır kapısından AB'ye girdi; bu durum, AB'nin doğu kanadından Uzak Doğu'dan gelen ithalatın artmasıyla ilgili daha geniş bir bağlamı yansıtıyor. AB'nin en büyük lojistik merkezlerinden biri ve Asya'dan transit geçiş için ön cephe ülkesi olan Polonya, böylece Avrupa çapında bir suç operasyonunun merkezinde yer aldı.
Coğrafi kapsam ve uluslararası koordinasyonrodowa
Operasyonun ölçeği ve karmaşıklığı, birden fazla ülkenin gümrük ve kolluk kuvvetlerinin eş zamanlı olarak koordineli hareket etmesini gerektirdi. Polonya'ya ek olarak, Belçika, Almanya, Slovenya ve Macaristan'dan hizmetler de operasyona katıldı. OLAF, Belçika ve Polonya'da fiziksel incelemeler gerçekleştirdi ve araştırmacılar, AB sınır kontrol noktalarında yapılan X-ray incelemelerinden elde edilen arşivlenmiş görüntüleri analiz etti.
Soruşturmanın kilit unsurlarından biri, meşru lojistik operatörlerinden ve e-ticaret kuruluşlarından kanıt elde etmekti. Bu, özellikle önemli bir uyarı işaretidir; bazı meşru nakliye ve lojistik şirketleri, farkında olmadan bir suç şebekesi tarafından kontrol edilen bir tedarik zincirinin halkaları haline gelmiş olabilir. Belgeleri, altyapıları ve itibarları, bilgileri veya rızaları olmadan potansiyel olarak istismar ediliyordu.
OLAF Genel Direktörü Petr Klement, bu tür organize vergi suçlarının sadece kamu maliyesini etkilemediğini vurguladı. Gümrük vergileri ve KDV maliyetlerini karşılamayan dürüst olmayan ithalatçılar, yasalara uyan işletmelerin elde etmesinin imkansız olduğu fiyatlarla mal sunabiliyorlar; bu da dürüst tüccarların sistematik olarak piyasadan dışlanmasına ve değer zinciri boyunca rekabetin sürekli olarak bozulmasına yol açıyor.
Risk Perspektifi: Bu dava TSL ve lojistik sektörü için ne anlama geliyor?
Risk yöneticileri, taşımacılık ve nakliye şirketlerinin sahipleri ve TSL sektörüne hizmet veren finans kuruluşları için, OLAF ve EPPO tarafından tespit edilen bu vaka, çok özel ve ciddi operasyonel sonuçlar doğurmaktadır.
Müşterek ve müteselsil sorumluluk riski
AB gümrük yasalarına göre, tedarik zincirinde yer alan kuruluşlar – gümrük idareleri, geçici depolama işletmecileri, nakliyeciler ve karayolu taşımacılığı şirketleri dahil – sorumlu tutulabilir. Ödenmemiş gümrük ve vergi harçlarından dolayı müşterek ve müteselsil sorumlulukEğer yetkililer, yüklenicilerin ve kargoların doğrulanmasında gerekli özeni göstermediklerini kanıtlayabilirlerse, bu durum gerçekleşebilir. Pratikte bu, sahte malları taşıyan nakliye şirketinin, resmi olarak sadece bir taşeron olsa bile, gümrük ve vergi dairesinden milyonlarca avro tutarında cezai işlemle karşı karşıya kalabileceği anlamına gelir.
Domino etkisi ve ödeme tıkanıklıkları
Lojistik şirketleri üzerindeki ani ve önemli vergi ve gümrük kararları yükü, iflas risklerini önemli ölçüde artırmaktadır. Yeterli rezerv oluşturmamış ve gümrük risk yönetimi prosedürlerine sahip olmayan şirketler, idari kararı aldıktan sonraki haftalar içinde likidite kriziyle karşı karşıya kalabilirler. TSL sektöründeki iş birliği ilişkilerinin yoğunluğu göz önüne alındığında – bir operatörün genellikle düzinelerce başka kuruluşun müşterisi, taşeronu ve alacaklısı olduğu durumlarda – böyle bir durum, ciddi sorunlara yol açabilir. Milyonlarca dolarlık ödeme gecikmelerine yol açan bir domino etkisi. Orta Avrupa bölgesinin tamamında.
KYC ve AML prosedürleri için çıkarımlar
OLAF davası, Asya'dan mal ithalatıyla dolaylı olarak bile olsa ilgili olan her şirkette yüklenici doğrulama prosedürlerinin (KYC - Müşterinizi Tanıyın) ve kara para aklama risk değerlendirmesinin (AML) gözden geçirilmesini gerektirmelidir. Özellikle şu hususlara dikkat edilmelidir:
- Müşteriler işlemden hemen önce kayıt yaptırıyorlar. — Kısa bir şirket geçmişine sahip olup yüksek sipariş hacimlerine ulaşan şirketler, klasik uyarı işaretlerinden biridir.
- Sevkiyat belgelerinde tutarsızlıklar — CMR ile diğer ek belgeler arasında tutarsızlık olması durumunda, durum derhal uyumluluk departmanına bildirilmelidir.
- Yüklenici firmanın sahiplik yapısında aşırı personel değişimi — Hissedarların veya yönetimin hızla değişmesi, şirketin bir tür hisse devir sistemi (carousel scheme) çerçevesinde araçsal amaçlarla kullanıldığına işaret edebilir.
- Piyasa fiyatlarının altında sipariş verin — Eğer nakliye veya lojistik hizmetleri için ödenen ücret mantıksız derecede düşükse, tedarik zinciri organizatörünün kar marjının nereden geldiğini sormaya değer.
- Taşıma sırasında kargonun varış noktasında sık sık değişiklikler meydana gelir. — T1 prosedürünün kötüye kullanımının karakteristik belirtilerinden biri
Lojistik şirketlerinde uyumluluğun rolü
Bu vakadan elde edilen deneyim, dürüst lojistik operatörlerinin farkında olmadan organize suç gruplarının elinde birer araç haline gelebileceğini göstermektedir. Kargo, müşteri ve gümrük belgelerinin doğrulanması için dahili prosedürler oluşturmak artık bir seçenek değil, zorunluluk haline gelmiştir. piyasada hayatta kalmak için bir gereklilikGümrük hukuku eğitimine yatırım yapan, şüpheli işlemleri işaretleme sistemleri uygulayan ve saygın gümrük kurumlarıyla ortaklık kuran şirketler, yalnızca kendi yasal risklerini azaltmakla kalmayacak, aynı zamanda finans kuruluşları ve büyük müşteriler için daha güvenilir ortaklar haline geleceklerdir.
Özet: Tüm sektör için bir sinyal
Nisan 2026'daki OLAF ve EPPO operasyonu, güvenlik güçleri için muhteşem bir başarı olmasının yanı sıra, karmaşıklığına rağmen Avrupa gümrük sisteminin organize suç için aşılmaz olmadığını da çarpıcı bir şekilde hatırlattı. 197 milyon avroluk kayıp, dokuz tutuklama ve daha birçok olay yaşandı.rodoBeş üye devletin dahil olduğu bu operasyon, tek bir ceza davasının çok ötesine geçen bir tehdidin resmini çiziyor.
Orta Avrupa'daki karayolu taşımacılığı ve lojistik sektörü için bu, en üst düzeyde bir uyarı niteliğinde olmalıdır. Artan fiyat baskısı, parçalanmış tedarik zincirleri ve Asya'dan gelen ucuz ithalatın büyük bir akışı, şu sorunları yaratmaktadır:rodoGörünüşte yasal işlemlerin gölgesinde haksız uygulamaların gelişebildiği bir ortam. Sadece gümrük ve vergi risklerini aktif olarak yöneten, yüklenicilerle ilgili gerekli özeni gösteren ve uyumluluk kültürü oluşturan şirketler, başkalarının uygulamalarına katılmanın hem mali hem de itibar açısından sonuçlarından kendilerini etkili bir şekilde koruyabilecektir.




