

ABD, dizel ihracatına yasak getirmeyi düşünüyor. Avrupa yakıtsız kalabilir; bu durum ulaşım sektörü için ne anlama gelir?
Trump yönetimi, Amerika Birleşik Devletleri'nden dizel yakıt ihracatına 90 günlük bir yasak getirmeyi değerlendiriyor — bu adım, Avrupa'ya Atlantik üzerinden yapılan dizel sevkiyatlarının yaklaşık yarısını kesebilir. Onlarca rafinerinin kapanması ve Rusya ile Orta Doğu'dan gelen tedarikin kaybedilmesinin ardından Eski Kıta, bugün yapısal olarak Amerikan yakıtına bağımlı durumda. Bu durum, Avrupalı nakliye şirketleri için fiyatların hızla yükselmesi, istasyonlarda fiziksel yakıt kıtlığı yaşanması ve taşıyıcıların finansal likiditelerini kaybetmesi riski anlamına geliyor. Risk yöneticileri şimdiden harekete geçmeli.
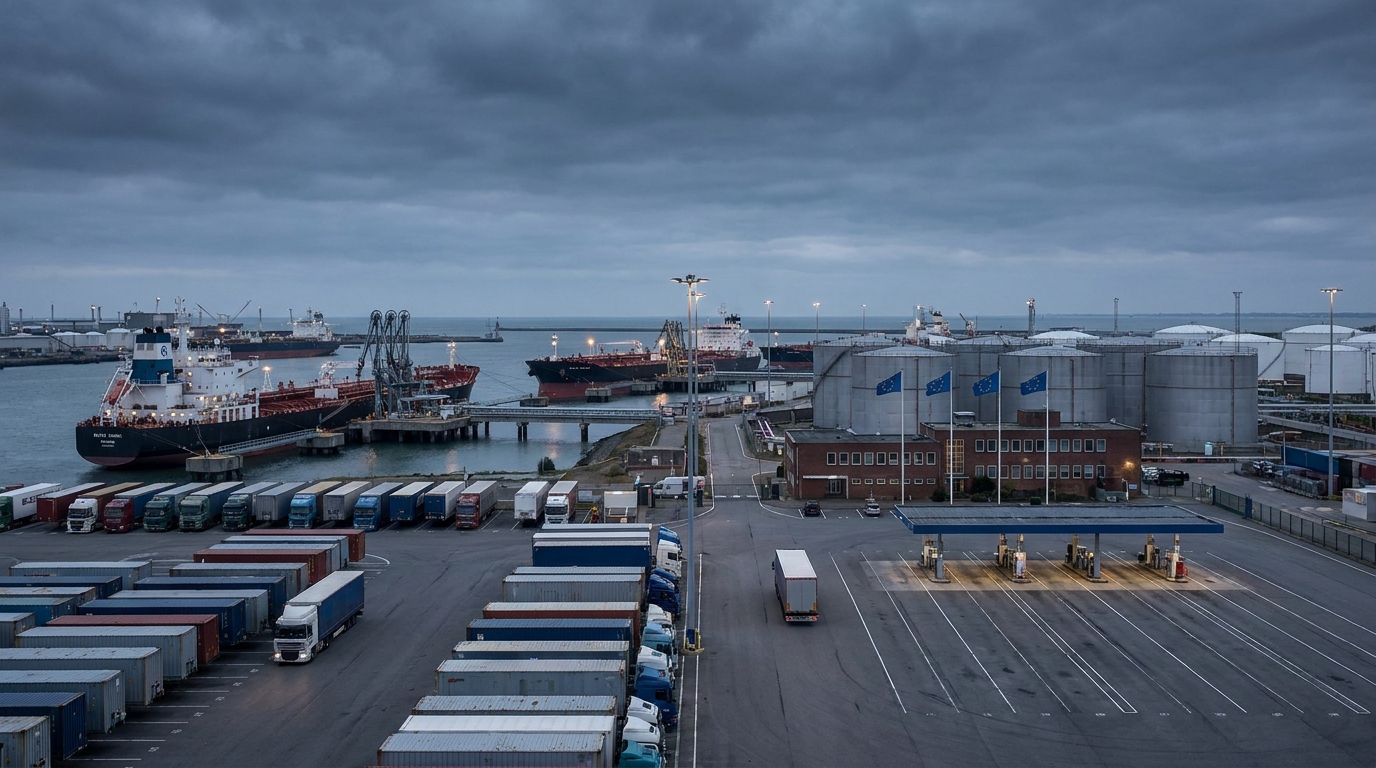
2026 yılının üçüncü çeyreğinde, taşımacılık ve lojistik dünyası, uygulanması halinde Ukrayna'daki savaşın tetiklediği enerji krizinden bu yana görülmemiş bir şekilde Avrupa yük taşımacılığı pazarını alt üst edebilecek tek bir karara kilitlenmiş durumda. Başkan Donald Trump yönetimi, Amerika Birleşik Devletleri'nden dizel yakıt ihracatına 90 günlük bir yasak getirme olasılığı üzerine ileri düzeyde çalışmalar yürütüyor. Hazine Bakanı Scott Bessent, çalışmaların devam ettiğini ve kararın her an verilebileceğini kamuoyuna açıkladı. Avrupalı nakliye şirketleri, lojistik operatörleri ve risk yöneticileri için bu, tek bir anlama geliyor: Bölge dışından Avrupa'ya yapılan deniz yoluyla dizel sevkiyatlarının neredeyse yarısının tamamen durması senaryosuna hazırlanmaları gerekiyor.
Avrupa, ABD dizeline bağımlılık tuzağına nasıl düştü?
Durumun ciddiyetini tam olarak anlamak için, yaklaşık on iki yıl öncesine gidip, Eski Kıta'nın ham petrol işleme kapasitesini nasıl kademeli olarak kaybettiğini izlemek gerekir. Son on beş yılda, sıkılaştırılan emisyon standartları ve baskıların etkisiyle...rodoArtan işletme maliyetleri ve baskı nedeniyle, Avrupa Birliği'ndeki yaklaşık 30 rafineri kapatıldı veya kalıcı olarak hizmet dışı bırakıldı. Avrupa rafineri sektörünün çatı kuruluşu olan Concawe'nin verilerine göre, bu kapanmalar günlük 250-300 varil işleme kapasitesi kaybına yol açtı.
Eski veya kârsız tesislerin kapatılması, Avrupa'nın nihai yakıt için alternatif tedarik kanallarını koruması koşuluyla bir felaket olmazdı. Bu arada, Avrupa kıtası bunları birer birer kaybetti. Yıllarca Rusya, ucuz, yakın ve büyük miktarlarda dizel yakıtın ana tedarikçisiydi. 2022'de Ukrayna'ya yönelik tam ölçekli bir işgal ve ardından Rus petrol ürünlerine uygulanan ambargo bu akışı kesti. Orta Doğu'daki gerilimler de bir darbe daha vurdu. 2025 yılına kadar, Basra Körfezi bölgesinden gelen tedarikler, AB'nin tüm dizel ithalatının yaklaşık %41'ini karşılıyordu. ABD ve İran arasındaki tırmanan çatışma ve önemli deniz koridorlarındaki aksamalar, bu bölgeden yapılan ihracatın önceki hacimlerinin çok küçük bir kısmına düşmesine neden oldu.
Bu jeopolitik boşlukta, Amerika Birleşik Devletleri Avrupa için bir nevi havalandırma görevi görmüştür. Ağustos 2026 itibarıyla, ABD, bölge dışından yapılan tüm Avrupa deniz dizel ithalatının yaklaşık yarısını karşılıyordu; bu da Atlantik'i geçen günde yaklaşık 520 varil anlamına geliyordu. Bu rakam kendi başına konuşuyor: Denklemden bir tedarikçiyi çıkarmak, hızlı veya kolay bir şekilde kapatılamayacak bir boşluk yaratıyor.
Washington neden ambargo uygulamayı düşünüyor ve buna ne sebep oluyor?
Potansiyel ihracat yasağının ne Avrupa'ya yönelik siyasi bir jest ne de daha geniş bir diplomatik stratejinin parçası olmadığını anlamak çok önemlidir. Bunun Amerikan tarafında çok özel, gerçekçi ve acil iç nedenleri vardır.
ABD Enerji Bilgi İdaresi (EIA) alarm veriyor: ABD Doğu Kıyısı'ndaki damıtılmış yakıt stokları 1990'dan beri en düşük seviyesine düştü. Bu arada, yerli rafineriler neredeyse tam kapasiteyle, yani %98 kullanım oranıyla çalışıyor. Ani bir talep artışı durumunda kullanılabilecek bir tampon veya yedek kapasite yok. Ve böyle bir artış sadece olası değil, kesin. Sonbahar ve kış ayları, ısıtma yağı ve tarım sektörü için yakıt talebinde artış anlamına geliyor; tarım sektörü de şimdi yeni bir hasat ve hasat sonrası döngüsüne giriyor.
Fiyat düzeyinde, ABD tüketicileri için durum vahim. Bir galon (3,79 litre) benzinin ortalama fiyatı tek bir ayda 91 sent artarak 6,52 doları aştı; bu da bir yıl öncesine göre 2,80 dolardan fazla bir artış anlamına geliyor. Bu rakamlar on yıllardır görülmemiş olup, yönetimin kararlı bir şekilde harekete geçmesi için artan bir siyasi baskı yaratıyor. Bu bağlamda ihracat ambargosu, belirli bir ticaret ortağını hedef almak yerine, "Amerika için ucuz dizel" talebine verilen bir yanıt niteliğindedir.
İhracat yasağı Avrupa'daki dizel fiyatlarını nasıl etkilerdi?
Avrupa yakıt piyasaları zaten aşırı koşullar altında faaliyet gösteriyor. Avrupa Birliği'nde dizel yakıtın ortalama fiyatı Eylül 2026'da litre başına yaklaşık 2,26 €'ya ulaştı; bu, enflasyonla mücadele önlemlerinin hiçbirinin telafi edemeyeceği rekor bir seviye, çünkü çoğu üye devlet bunları sürdürmek için bütçe alanı olmadığı için zaten terk etmişti.
Yakıt piyasası analistleri hemfikir: ABD'deki arzda ani bir kesinti, Avrupa dizel fiyatlarını nispeten kısa bir süre içinde %30 daha yukarı çekecektir. Arz etkisi anında olacaktır; piyasa, pompalarda fiili fiziksel kıtlık yaşanmadan önce bile, günde 520 varillik bir açığı fiyatlandırmaya başlayacaktır. Vadeli fiyatlar hızla yükselecek, toptan ve ardından perakende fiyatlarını düşürecektir.
Alternatif tedarik kaynaklarının henüz devreye girmeye hazır olmadığını vurgulamakta fayda var. Şu anda Avrupa'ya dizel yakıt sağlayan ikinci büyük doğu tedarikçisi olan Hindistan, bu kaynaktan yapılan ithalatın yalnızca yaklaşık %60'ını karşılıyor ve bu da günde sadece 200 varil anlamına geliyor. Hesaplamalar acımasız: Hindistan, Avrupa'ya yaptığı sevkiyatları hemen ikiye katlasa bile (bu kadar kısa sürede lojistik ve fiziksel olarak imkansız), ABD'nin bıraktığı boşluk doldurulamaz.
Ulaşım Sektörü: Operasyonel Değil, Varoluşsal Risk
Taşımacılık ve lojistik şirketlerindeki risk yöneticileri için bu senaryo, operasyonel bir tehdit olarak değil, pazarın bir bölümü için varoluşsal bir tehdit olarak ele alınmalıdır. Yakıt, her taşıyıcının maliyet hesaplamasının temelini oluşturur; sektöre, filo yapısına ve rota karışımına bağlı olarak, toplam işletme maliyetlerinin %25 ila %40'ını oluşturur. %30'luk keskin bir fiyat artışı, karayolu taşımacılığında zaten yapısal olarak düşük olan kar marjları üzerindeki baskıyı otomatik olarak daha da derinleştirir.
Yakıt krizi senaryosu, birlikte analiz edilmesi gereken çeşitli örtüşen riskleri gündeme getiriyor:
- Fiziksel yakıt kıtlığı riski: Büyük şirketlerin stoklarda panik alımları yapması ve arzda yaşanan ciddi kıtlık nedeniyle, özellikle büyük yakıt merkezlerine ulaşımı zayıf olan bölgelerde, küçük nakliye şirketleri kamyonlarına yakıt ikmali yapmada ciddi zorluklarla karşılaşabilir.
- Fiyat ve sözleşme riski: Yakıt maddesi içermeyen veya potansiyel büyüme ölçeğine yetersiz maddeler içeren uzun vadeli taşımacılık hizmeti sözleşmeleri imzalayan şirketler, kendilerini dramatik bir durumda bulacaklar: maliyetin altında hizmet sunmak zorunda kalacaklar.
- Finansal likidite riski: Yakıt maliyetlerindeki keskin artış, özellikle de müşterilerden gelen ödeme gecikmeleriyle aynı zamana denk gelirse, nakit akışını olumsuz etkileyecektir; bu da mevcut piyasa koşullarında soyut bir senaryo değildir.
- Tedarik zincirlerinde zincirleme riskler: Artan ulaşım maliyetleri, malların teslimatının daha pahalı hale gelmesine, bu da talebi yavaşlatmasına ve nihayetinde ulaşım hacimlerini etkilemesine yol açarak bir kısır döngü oluşturuyor.
- Yüklenicinin ödeme gücü riski: Şu anda finansal olarak istikrarlı olarak değerlendirdiğimiz şirketler, yakıt krizi nedeniyle haftalar içinde likidite kaybının eşiğinde bulabilirler kendilerini. TSL sektöründeki kredi risk değerlendirmelerinin acilen güncellenmesi gerekiyor.
Avrupa Birliği'nin yanıtı – seçenekler ve bunların sınırlamaları
Avrupa Komisyonu ve UluslararasırodoUluslararası Enerji Ajansı (IEA) durumun ciddiyetinin farkında. IEA, dizel piyasasının yakın gelecekte arz tarafında yapısal olarak yetersiz fonlanmaya devam edeceği konusunda resmi olarak uyarıda bulundu. Uygulamada, AB'nin elinde çeşitli yanıt yolları mevcut; ancak bunların hiçbiri basit veya hızlı değil.
Tedarik kaynaklarının çeşitlendirilmesi
Teorik olarak, Avrupa alternatif tedarikçilerle -başta Hindistan ve seçilmiş Kuzey Afrika ülkeleriyle- işbirliğini hızlandırabilir. Pratikte ise bu, sözleşmelerin yeniden müzakere edilmesini, liman ve terminal altyapısının uyarlanmasını ve her şeyden önemlisi zamanı gerektirir. 90 günlük ambargo süresiyle bu zaman, sahip olmadığımız bir lüks haline geliyor.
stratejik rezervlerin serbest bırakılması
Üye devletler ve IEA, arz şokunu kısmen hafifletecek stratejik rezervleri serbest bırakmaya karar verebilir. Ancak bu geçici bir önlemdir; rezervler sınırlıdır ve mevcut piyasa koşullarında yeniden oluşturulmaları son derece pahalı olacaktır.
İdari tüketim limitleri
Ulaşım sektörü için en radikal ve aynı zamanda en yıkıcı seçenek, dizel tüketimine idari sınırlamalar getirmektir. Benzer çözümler 2022'deki doğalgaz krizi sırasında da ele alınmıştı. Dizel yakıt söz konusu olduğunda, bu durum tarım ve inşaattan perakende dağıtımına ve uluslararası taşımacılığa kadar tüm lojistik zincirine doğrudan bir darbe vuracaktır.rodoBugün.
Rafineri yatırımlarının hızlandırılması
Brüksel'de her enerji krizi yaşandığında Avrupa rafineri kapasitesinin yeniden faaliyete geçirilmesi veya genişletilmesiyle ilgili tartışmalar yeniden gündeme geliyor. Ancak yeni bir rafineri kurmak veya mevcut bir rafineriyi önemli ölçüde genişletmek, haftalar veya aylar değil, milyarlarca avro ve yıllarla ölçülen bir yatırımdır.
İş Riski Perspektifi: Bugün Ne Yapmalı?
Trump yönetiminin nihayetinde ihracat yasağı uygulamaya karar verip vermemesine bakılmaksızın, TSL sektörü oyuncuları için risk analizi açıktır: Avrupa'nın dış dizel tedarikine olan yapısal bağımlılığı, ambargonun nihai olarak kaldırılmasıyla ortadan kalkmayacaktır. En azından önümüzdeki birkaç yıl boyunca yüksek yakıt riski bölgesinde kalmaya devam edeceğiz.
Taşımacılık ve lojistik şirketleri şimdi somut adımlar atmalı:
- Yakıt sözleşmeleri ve maddelerinin denetimi: Tüm aktif sözleşmeleri endeksleme ve yakıt maddeleri açısından gözden geçirin; yaşadığımız artışların boyutuna karşı gerçekten koruma sağlayıp sağlamadıklarını kontrol edin.
- Tedarikçilerin ve yüklenicilerin değerlendirilmesi: Başlıca iş ortaklarınızın mali durumunu gözden geçirin. Yakıt krizi, taşeronlar ve müşteriler arasında gizli likidite sorunlarını hızla ortaya çıkarabilir.
- Yakıt tedarikinin güvence altına alınması: Mümkün olan yerlerde kendi yakıt stoklarınızı oluşturmayı düşünün; mevcut fiyatlarla dizel satın almak ve depolamak, önümüzdeki fiyat artışlarında faydalı olabilir.
- Vadeli işlem sözleşmeleri ve riskten korunma araçları: Büyük şirketler, vadeli işlem piyasaları veya satın alma opsiyonları aracılığıyla yakıt fiyatlarını koruma altına almayı düşünmelidir; bunlar mevcut araçlardır ancak Polonya ve Orta ve Doğu Avrupa bölgesindeki TSL sektöründe nadiren kullanılmaktadır.
- Filo yönetiminde acil durum senaryosu: Yakıt tüketimini azaltmaya yönelik bir plan geliştirin; bu plan, güzergahları optimize etmeyi, rölantide çalışma sürelerini azaltmayı ve en verimsiz araçları öncelikli olarak hizmet dışı bırakmayı içermelidir.
Özet: Beklemek değil, risk yönetimi zamanı.
Amerika Birleşik Devletleri'nden dizel ihracatına getirilebilecek olası 90 günlük bir yasak, Avrupa denizcilik sektörünün dayanıklılığını yıllardır görülmemiş bir ölçekte test edecektir. Avrupa yapısal bir tuzağa düştü; kendi rafinerilerini kapattı, Rusya'dan tedarik kaybetti ve Orta Doğu pazarlarına güvenli erişimini yitirdi. Sonuç olarak, Atlantik dizel tedarikinin neredeyse yarısı artık tek bir kaynaktan geliyor: Amerika Birleşik Devletleri. Bu risk yoğunlaşması çok daha önce alarm zillerini çalmalıydı.
Risk yöneticileri için mesaj açık: Ölçmediğimiz riski yönetemeyiz. TSL sektöründe karşı taraf risk değerlendirme modellerini güncellemenin, bütçe varsayımlarını gözden geçirmenin ve riskten korunma çözümlerine ilişkin sözleşmeler yapmanın zamanı geldi. Piyasalar siyasi kararları beklemez; ambargo ilan edilmeden önce tepki verirler.
EURODEBT.eu platformu, durumu sürekli olarak izleyecek ve Washington'dan gelebilecek olası kararlar, Avrupa Komisyonu'nun tepkisi ve Avrupa'daki karayolu taşımacılığı sektöründeki kuruluşların ödeme gücü risk değerlendirmesindeki değişiklikler de dahil olmak üzere önemli gelişmeleri raporlayacaktır.




