

ABD'nin İran'a saldırısı petrol fiyatlarını hızla yükseltti. Avrupa'daki ulaşım ve lojistik sektörü ciddi baskı altında.
ABD'nin İran'a yönelik askerî saldırıları 31 Ağustos 2026 tarihinde ham petrol fiyatlarında sert bir artışa neden oldu — Brent petrolü tek bir seansta %3'ten fazla değer kazanarak varil başına 90 doları aştı. Avrupa taşımacılık ve lojistik sektörü, operasyonel maliyetlerde sert bir artış, navlun ücretlerinde bir zam dalgası ve birçok küçük taşımacının iflas etmesi yönünde gerçek bir riskle karşı karşıya. Durum, enflasyonda ikinci tur etkilerini tetikleme tehdidi taşıyarak ECB'nin para politikasını ve tüm avro bölgesinin ekonomik görünümünü karmaşıklaştırıyor.
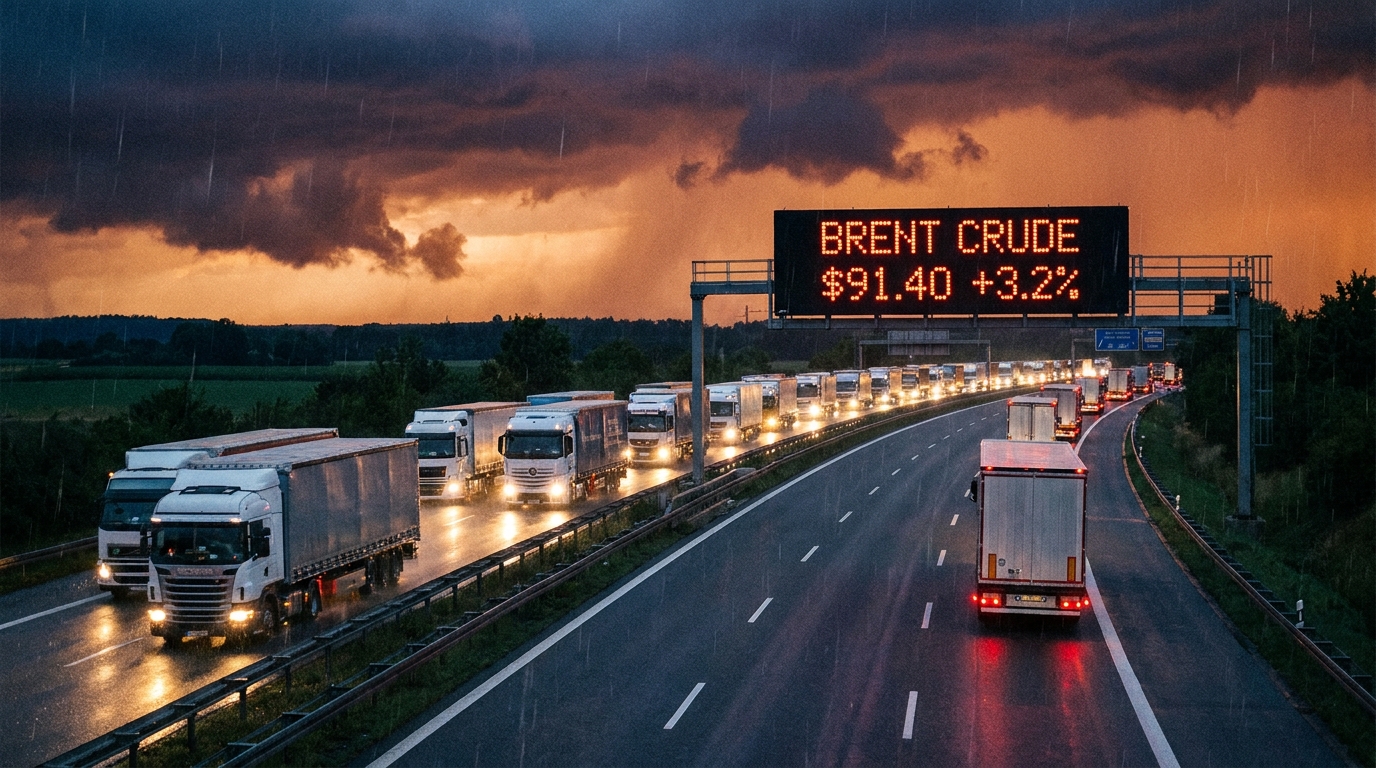
31 Ağustos 2026 Pazartesi günü, Avrupa ve küresel emtia piyasaları son yılların en büyük fiyat şoklarından biriyle karşı karşıya kaldı. Ani tetikleyici, Amerika Birleşik Devletleri'nin İran topraklarında bulunan stratejik tesislere askeri saldırılar düzenlediğine dair haberlerdi. Piyasa tepkisi hızlı ve şiddetli oldu; Avrupa'nın ana göstergesi olan Brent petrolü, varil başına 90 dolarlık psikolojik bariyeri aşarak tek seansta %3'ün üzerinde bir artış kaydetti. Eski Kıta'daki taşımacılık ve lojistik sektörü için bu sinyal tek bir anlama geliyor: risk maruziyetinin ayrıntılı bir şekilde gözden geçirilmesi ve acil koruyucu önlemler alınması zamanı geldi.
Hürmüz Boğazı - küresel darboğaz yeniden gündemde
Piyasa tepkisinin boyutunu anlamak için coğrafya ve istatistiklere derinlemesine bakmak gerekir. Basra Körfezi'ni Hint Okyanusu'na bağlayan dar bir kıstak olan Hürmüz Boğazı, dünyanın en stratejik sularından biridir. Suudi Arabistan, Birleşik Arap Emirlikleri, Kuveyt, Irak ve İran'ın kendisi de dahil olmak üzere tüm küresel petrol arzının %20 ila %30'unun buradan geçtiği tahmin edilmektedir. Bu su kütlesinin hemen yakınında herhangi bir silahlı çatışma meydana gelmesi durumunda, finans piyasaları otomatik olarak risk primini önemli ölçüde artıran bir mekanizmayı tetikler.
Saldırıların özellikle bu stratejik güzergâha yakın bölgelerdeki altyapıyı hedef aldığı haberi, yatırımcılar ve tüccarlar arasında anında bir tepkiye yol açtı: diğer varlıkların panik halinde satılması ve arz kesintisi riskine karşı korunmak için büyük miktarda petrol alımı. İlgili taraflardan herhangi birinden gerilimi azaltmaya yönelik net sinyallerin olmaması, analistlerin, çatışmanın ek bölgesel oyuncuları da içine çekmesi durumunda Brent petrol fiyatlarının varil başına 100 dolara kadar çıkabileceği bir senaryoyu göz ardı etmedikleri anlamına geliyor.
Karayolu taşımacılığı: hemen ve en acı verici şekilde
Avrupa ekonomisinin tüm sektörleri arasında, jeopolitik şoku en hızlı ve doğrudan hissedecek olan sektör, Ulaştırma, Nakliye ve Lojistik (TSL) sektörüdür. Bunun nedeni basit ama kaçınılmaz bir maliyet hesaplamasıdır. Özellikle çekici-treylerlerde ve teslimat araçlarında kullanılan B7 veya HVO dizel yakıtı, bir taşıyıcının toplam işletme maliyetlerinin tipik olarak %25 ila %40'ını oluşturmaktadır. Havacılık ve deniz taşımacılığı dışında hiçbir sektör, petrol fiyatına bu kadar doğrudan ve yapısal olarak bağımlı değildir.
Ham petrol fiyatlarındaki artışın toptan ve perakende dizel fiyatlarına etkisi hemen hissedilmiyor, ancak mevcut piyasa koşulları göz önüne alındığında, benzin istasyonları ve toptancılar genellikle daha fazla artışı öngörerek fiyat listelerini önceden güncelliyorlar. Bu da Pazartesi günkü şoktan sonraki birkaç iş günü içinde sürücülerin ve filo işletmecilerinin etkiyi doğrudan pompada hissedecekleri anlamına geliyor.
Sektör kar marjları: zaten zor durumda.
Durumun ciddiyetini değerlendirmek için en önemli bağlam, Avrupa taşımacılık sektörünün bu krize mali açıdan ciddi şekilde zayıflamış bir halde girmesidir. Son yıllarda bir dizi olumsuz olay birikmiştir:
- Artan işçilik maliyetleri — Batı Avrupa ülkelerinde asgari ücretlerdeki artışlar ve mobilite paketinin uygulanması, Orta ve Doğu Avrupa'daki taşıma şirketlerini iş modellerini ve sürücü ücretlendirme yapılarını kökten değiştirmeye zorladı.
- Yüksek faiz oranları — Son dönemin önemli bir bölümünde, Avrupa ulaştırma sektörü filo yatırımlarını (kiralama, krediler) şu yollarla finanse etti:rodoRekor seviyelere ulaşan para maliyetleri, birçok şirketin bilançosunu önemli ölçüde zorlamıştır.
- Artan yol geçiş ücretleri — Giderek daha fazla Avrupa ülkesi (CO₂ emisyonlarının karşılanması alanında Almanya da dahil olmak üzere) geçiş ücreti sistemlerini uygulamaya koyuyor veya sıkılaştırıyor ve bu da güzergahın her kilometresinin işletme maliyetlerini artırıyor.
- Büyük müşterilerden gelen baskı — Perakende zincirleri ve üreticiler, nakliye ücretlerini sürekli olarak korumaya veya düşürmeye çalışarak, taşıyıcıların faaliyet kar marjlarını tarihsel olarak düşük seviyelere çekiyor.
Bu bağlamda, yakıt fiyatlarındaki herhangi bir keskin artış, birçok taşımacılık şirketi için -özellikle küçük ve orta ölçekli olanlar için- kelimenin tam anlamıyla bir darbe anlamına gelir ve bardağı taşıran son damla olabilir. Sözleşmelerinde uygun yakıt maddeleri (Yakıt Ayarlama Faktörü veya Yakıt Ayarlama Faktörü olarak adlandırılan) bulundurmayan veya vadeli işlem piyasasında riskten korunma araçları uygulamayan şirketler kendilerini son derece zor bir durumda bulacaklardır.
Orta ve Doğu Avrupa'da iflas dalgası - gerçek bir tehdit
Orta ve Doğu Avrupa'daki, özellikle de Avrupa Birliği'nin en büyük karayolu taşımacılığı operatörlerinden biri olan Polonya'daki taşımacılık sektörü bu bağlamda özellikle savunmasız durumda. Polonyalı taşıyıcılar, Avrupa'nın en büyük kamyon filolarından birini işletiyor ve iş modellerinin çoğu, yakıt krizi öncesi koşullarda yapılan sözleşmeleri sürdürürken son derece düşük kar marjlarıyla çalışmaya dayanıyor.
EURODEBT.eu tarafından izlenen kuruluşların finansal yapısının analizine dayanarak, finansal likiditede ani bir bozulma riskine en çok maruz kalacak kuruluşların şunlar olacağı tahmin edilebilir:
- Küçük taşımacılık şirketleri Sermaye tamponu olmadan ve yüklenicilerle sözleşme şartlarını hızla yeniden müzakere etme olanağı olmaksızın, 10-15 şoföre kadar istihdam sağlama.
- Birim kar marjı düşük olan rotalarda faaliyet gösteren taşıyıcılar — özellikle fiyat rekabetinin en yoğun olduğu dökme yük ve konteyner taşımacılığı sektöründe.
- Kısa vadeli borçları yüksek olan şirketlerFinansman modeli yoğun faktoring veya değişken faizli işletme sermayesi kredilerinin kullanımına dayanan şirketler.
- Etkin yakıt hükümleri bulunmayan işletmeler Hizmet alanlarla yapılan uzun vadeli sözleşmelerde.
Tarihsel örnekler – 2022 ve 2008'deki yakıt fiyat artışının ardından yaşanan iflas dalgası da dahil olmak üzere – bu tür fiyat şoklarının, meydana gelmelerinden sonraki 3-6 ay içinde yeniden yapılandırma başvurularının ve iflas bildirimlerinin sayısında artışa yol açtığını açıkça göstermektedir.
Navlun fiyatlarında büyük bir artış – bir senaryo değil, kesin bir sonuç.
Bu durumda piyasa mantığı kaçınılmazdır: fiyat şokundan sağ kurtulan nakliye şirketlerinin tek savunma aracı navlun oranlarını artırmaktır. Bu nedenle, Avrupa'daki navlun fiyatlarındaki artış olası bir senaryo olarak değil, mevcut olayların kesin bir sonucu olarak ele alınmalıdır. Tek soru, bu artışların ölçeği ve hızıdır.
Doğrudan etkiler öncelikle nakliye hizmeti sipariş edenler tarafından hissedilecektir: çeşitli malların üreticileri, perakende zincirleri ve lojistik operatörleri. Aracılık görevi gören lojistik operatörleri de artan maliyetleri nihai müşterilerine yansıtmak zorunda kalacaklardır. Dolaylı olarak, ancak kaçınılmaz olarak, navlun oranlarındaki artış, hem Polonya pazarında hem de Avrupa Birliği genelinde son tüketicilere sunulan ürünlerin fiyatlarını etkileyecektir.
İkinci Tur Etkisi: Enflasyon Yeniden Oyuna Girdi
Ekonomistler, ilk enflasyonist dürtünün (bu durumda yükselen petrol fiyatları) kademeli olarak tüm ekonomiye yayılıp, sonraki ürün ve hizmet kategorilerinin fiyatlarında kendini göstermesi mekanizmasını tanımlamak için "ikinci tur etkisi" terimini kullanırlar. Lojistik ve taşımacılık, tedarik zincirinin neredeyse her halkasını etkilediği için bu etkinin iletildiği ana kanallardan biridir.
Mevcut ortamda, avro bölgesinde ve daha geniş anlamda Avrupa genelinde enflasyonun yeniden yükselmesi oldukça muhtemeldir. Böyle bir gelişme, Avrupa Merkez Bankası ve bölgedeki ülkelerin merkez bankaları için ciddi komplikasyonlara yol açacaktır. Yakın zamana kadar bu kurumlar, ekonomik toparlanmayı desteklemek için faiz indirimleri döngüsüne devam etmeye hazır olduklarını belirtmişlerdi. Enflasyon baskısının yeniden ortaya çıkması, bu planları etkili bir şekilde engelleyebilir veya hatta kısıtlayıcı para politikasına geri dönmeye zorlayabilir.
Yüksek enerji maliyetleri, pahalı krediler ve durgun talebin aynı anda etkili olmasıyla, Euro bölgesinde resesyon veya en azından stagflasyon riski açıkça artmaktadır. TSL sektöründeki şirketler için bu, en kötü senaryo anlamına gelir: aynı anda maliyet baskısı ve azalan sipariş hacimleri.
Risk yöneticileri şimdi ne yapmalı?
31 Ağustos 2026 olayları karşısında, durumun kendiliğinden gelişmesini pasif bir şekilde beklemek, hiçbir sorumlu şirketin göze alamayacağı bir lükstür. Aşağıda, TSL sektöründe ve ilgili endüstrilerde faaliyet gösteren çeşitli kuruluş kategorileri için özel öneriler sunuyoruz.
Taşımacılık ve lojistik şirketleri için:
- Uzun vadeli sözleşmelerin acilen yeniden müzakere edilmesi — Mevcut dizel fiyatlarına göre navlun oranlarını otomatik olarak ayarlayan yakıt maddelerini tanıtmak veya güncellemek için müşterilerle derhal iletişime geçin.
- Anlık fiyat listelerinin gözden geçirilmesi ve güncellenmesi — Uzun vadeli sözleşme olmaksızın sağlanan hizmetler için fiyatlar, yeni yakıt maliyet seviyesini derhal yansıtmalıdır.
- Risk maruziyeti açısından sözleşme portföyü analizi — Şirketin maliyet artışlarının tüm riskini üstlendiği sözleşmeleri belirlemek ve bunların kademeli olarak feshedilmesi veya yeniden müzakere edilmesi için bir strateji geliştirmek.
- Riskten korunma araçlarını dikkate almak — Daha büyük kuruluşlar için, petrol veya dizel piyasasında uygulanan vadeli menkul kıymetlerin uygulanması veya gözden geçirilmesi.
- Finansal likidite izleme — Nakit akışına ilişkin iç raporlamanın sıklığının artırılması, özellikle yakıt maliyetleri alanında ve alacakların zamanında tahsil edilmesinde.
Taşıma hizmetleri sipariş eden şirketler için (üretim, ticaret, e-ticaret):
- Kaçınılmaz fiyat artışlarına hazırlanmak — Önümüzdeki çeyrekler için lojistik bütçeleri, ulaşım maliyetlerinde önemli bir artış senaryosunu dikkate almalıdır.
- Önemli ulaşım hizmeti sağlayıcılarının durumunun doğrulanması — Taşıyıcıların iflas riskinin artması, EURODESK.eu gibi platformlarda doğrulama da dahil olmak üzere lojistik ortaklarının daha yoğun finansal denetimini haklı çıkarmaktadır.
- Ulaşım hizmeti sağlayıcı tabanının çeşitlendirilmesi — Kriz durumunda bir veya daha fazla taşıyıcıya bağımlılık, tedarik zincirinde aksamalara yol açabilir.
Finans kuruluşları ve sigorta şirketleri için:
- Kredi politikasının sıkılaştırılması Özellikle bilançoları zayıf olan ve sözleşmelerinde yakıt güvencesi bulunmayan TSL sektöründeki kuruluşlara yönelik.
- Alacakların titizlikle izlenmesi — Taşıyıcıların yükümlülüklerini yerine getirmelerinde gecikme olasılığının artması, kredi riskinin daha sıkı bir şekilde kontrol edilmesini haklı çıkarmaktadır.
- Kredi ve faktoring limitlerinin revizyonu Karayolu taşımacılığında faaliyet gösteren ve yüksek borç oranına sahip işletmeler için.
Orta vadeli görünüm: piyasa hızla dengeye dönmeyecek.
Basra Körfezi'ndeki askeri durum kötümserlerin varsaydığından daha hızlı istikrara kavuşsa bile, emtia piyasaları hemen 31 Ağustos öncesi seviyelerine dönmeyecektir. Daha önceki jeopolitik krizlerden (2022 Rusya-Ukrayna çatışması ve 2019'da Suudi Arabistan'ın petrol altyapısına yapılan saldırılar dahil) edinilen deneyimler, keskin bir yükselişin ardından, arz kesintisi riski ortadan kalkmış olsa bile, petrol fiyatlarının olaydan önceki seviyelerden önemli ölçüde daha yüksek bir seviyede istikrar kazandığını göstermektedir.
Bu, TSL sektörünün tek seferlik, geçici bir şoka değil, en az birkaç ay boyunca yapısal olarak daha yüksek yakıt maliyetleri altında faaliyet göstermeye hazırlanması gerektiği anlamına gelir. Bu kadar uzun bir zaman diliminde, yeterli sözleşme esnekliğine ve sermaye tamponuna sahip olmayan şirketler, cari yükümlülüklerini karşılama yeteneğini kademeli olarak kaybedecektir.
EURODEBT.eu Risk Değerlendirmesi: Ulaştırma Sektörü Mercek Altında
31 Ağustos 2026 olaylarına yanıt olarak, EURODEBT.eu editör ve analiz ekibi, Orta ve Doğu Avrupa'daki taşımacılık ve lojistik sektöründeki kuruluşları izlemeyi yoğunlaştırıyor. Risk yöneticileri ve işletme sahipleri, ortakları arasında aşağıdaki uyarı işaretlerine özellikle dikkat etmelidir:
- Tedarikçilere ve taşeronlara ödemelerin gecikmesi, likidite sorunlarının ilk ve en yaygın belirtisidir.
- Sipariş yapısındaki rahatsız edici değişiklikler – sözleşmelerin aniden iptal edilmesi veya hacimlerde ciddi düşüşler – operasyonel zorluklara işaret edebilir.
- Yakıt satın alma politikalarındaki değişiklikler – nakitsiz ödemeden nakit ödemeye geçiş – benzin istasyonlarındaki kredi limitleriyle ilgili sorunlara işaret edebilir.
- Toplu işten çıkarmalar veya filo küçültmeleri hakkındaki bilgiler, resmi işlemler öncesinde yeniden yapılanmanın işaretleridir.
Önceki emtia krizlerinden elde edilen Avrupa deneyimi, büyük veya orta ölçekli bir taşıma şirketinin iflasının, ortakları, taşeronları ve alacaklıları için çoğu zaman önceden herhangi bir uyarı olmaksızın bir dizi soruna yol açabileceğini açıkça göstermektedir. Taşımacılık sektöründeki iş ortaklarının mali durumunun doğrulanması artık isteğe bağlı bir durum tespiti aracı olmaktan çıkıp, operasyonel risk yönetimi için temel bir gereklilik haline gelmektedir.
toplama
31 Ağustos 2026 olayları, sektörün aylardır süregelen maliyet baskısı nedeniyle zaten zayıfladığı bir dönemde Avrupa TSL sektörünü derinden sarstı. Brent petrolünün varil başına 90 doları aşması, borsalarda sadece soyut bir rakam değil; binlerce nakliye şirketinin finansal likiditesine yönelik doğrudan bir tehdit, yaklaşan navlun fiyat artışlarının bir işareti ve kıtada yeni bir enflasyon dalgasının potansiyel tetikleyicisidir. Hem sözleşmesel koruma arayan taşıyıcılar hem de tedarik zincirleri taşımacılık sektörünün istikrarına bağlı olan şirketler için pasif gözlem dönemi sona erdi.




