

Eurovignette Direktifi 2026'nın revizyonu: kamyonlar için yeni yol geçiş ücretleri ve taşımacılıkta artan iflas riski
Avrupa Parlamentosu Ulaştırma Komitesi, 2 Eylül 2026 tarihinde Eurovignette Direktifinin revizyonunu onaylayarak ağır yük taşıtlarının CO2 emisyonlarıyla doğrudan bağlantılı yeni bir yol ücreti sistemi getirdi. Bu değişiklikler, geleneksel dizel filolara sahip taşımacılar üzerinde, özellikle Orta ve Doğu Avrupa'daki küçük ve orta ölçekli şirketler için ağır bir maliyet baskısı yaratıyor. ICCT analizlerine göre elektrikli bir kamyon ile içten yanmalı motorlu bir araç arasındaki toplam sahip olma maliyeti farkı 2030 yılına kadar %25'e ulaşabilir ve bu da sektörün mali durumunu kökten değiştirebilir.
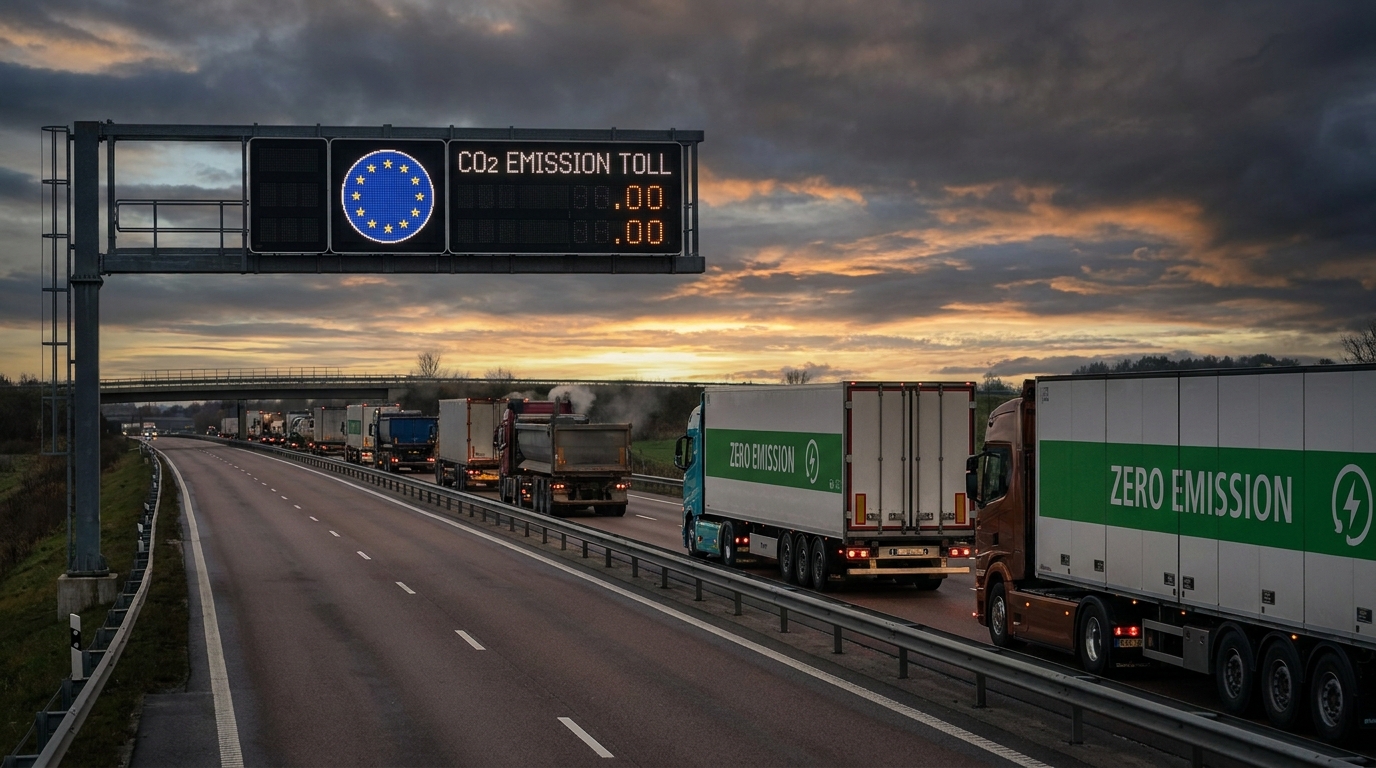
2 Eylül 2026'da Avrupa Parlamentosu Ulaştırma Komitesi, ağır yük araçları için yol geçiş ücretlerini düzenleyen Eurovignette Direktifi'nin revizyonuna ilişkin geçici bir anlaşmayı onayladı. 30 lehte, 5 aleyhte ve 4 çekimser oyla sonuçlanan oylama, AB Konseyi ve Avrupa Parlamentosu arasında Haziran 2026'da varılan siyasi uzlaşmayı teyit etti. 1 Temmuz 2026'dan itibaren geçerli olacak CO2 emisyon standartlarıyla doğrudan bağlantılı olan yeni düzenlemeler, Avrupa karayolu taşımacılığının finansal temellerini değiştirecek. Risk yöneticileri ve lojistik şirket sahipleri için bu, tek bir anlama geliyor: TFL sektöründeki iş ortaklarının finansal istikrarının temelden gözden geçirilmesinin zamanı geldi.
Bu değişiklik nereden kaynaklandı ve buna ne sebep oluyor?
Eurovignette Direktifi, orijinal haliyle, AB'nin ağır yük araçları için yol altyapısı ücretlendirme sisteminin temel taşlarından biriydi. Ancak, nakliyecilerden alınan ücretlerin, bireysel araçların gerçek karbon ayak izini yeterince yansıtmadığı gerekçesiyle, Avrupa Birliği'nin iklim hedefleriyle tutarsızlığı nedeniyle yıllarca eleştirildi.
Temmuz 2026'da ağır vasıtalar için yeni CO2 emisyon standartlarının yürürlüğe girmesiyle eş zamanlı olarak tamamlanan revizyon, bu durumu değiştirmeyi amaçlıyor. AB yasa koyucuları, yol geçiş ücreti sistemini doğrudan aracın emisyon sınıfına bağlamaya karar vererek, ulaşım filolarının karbondan arındırılmasını hızlandırmak için güçlü bir ekonomik teşvik yarattılar. Uygulamada bu, dizel kamyonların işletme maliyetlerinin giderek artacağı anlamına geliyor; bu artış sadece yakıt fiyatlarındaki yükselişten değil, aynı zamanda giderek artan yol geçiş ücretlerinden de kaynaklanıyor.
Eylül 2026'daki oylamadan önce varılan siyasi uzlaşma, aylar süren müzakerelerin sonucuydu. Yeni CO2 emisyon standartlarının yürürlüğe girmesinden hemen önce sonuçlanması tesadüf değildi; amaç, otomotiv ve ulaşım sektörleri yeni bir düzenleme çağına girerken yol ücretlendirme düzenlemelerinin hazır olmasını sağlamaktı.
Yönerge tam olarak neyi değiştiriyor? Temel hükümler
Düşük ve sıfır emisyonlu araçlar için indirimler
Revize edilen direktifin en önemli aracı, düşük emisyonlu araçlar için tercihli yol geçiş ücreti sistemidir. Avrupa Birliği üye devletleri, bu tür araçlar için önemli indirimler sağlama seçeneğine sahip olacaklar, ancak bu bir zorunluluk olmayacak:
- 30 Haziran 2031'e kadar: AB ülkeleri standart geçiş ücretini %20'ye kadar düşürebilecekler. 75% düşük emisyonlu kamyonlar için.
- 1 Temmuz 2031'den sonra: Maksimum indirim seviyesi düşürülecektir. 50% standart oran.
- Temel koşul: Düşük emisyonlu araçlar için tercihli tarifeler, ancak söz konusu ülkenin tamamen sıfır emisyonlu araçlar, yani özellikle tamamen elektrikli kamyonlar için daha da elverişli koşullara sahip olması veya ücretlerden tamamen muafiyet sağlaması durumunda verilebilir.
Bu son koşul, tüm sistemin mimarisi açısından özellikle önemlidir. Avrupalı yasa koyucular, tercih hiyerarşisinin açık ve geri döndürülemez olmasını sağladılar: En yüksek finansal faydalar, en radikal teknolojik sıçramayı yapan operatörlere gitmelidir; yani emisyonları sadece azaltmakla kalmayıp tamamen ortadan kaldıranlara.
Hukuki kesinlik ve birleşik tanımlar
Bu revizyon, daha önce üye devletler arasında yorum farklılıklarına yol açan temel terimlerin tanımlarını da açıklığa kavuşturmaktadır. Değişiklik şu hususları açıklığa kavuşturmaktadır:
- Araç Tanımları sıfır emisyonlu ve düşük emisyonlu Karayolu geçiş ücretleri bağlamında.
- Araçların ayrı kategorilere sınıflandırılması için kriterler CO2 emisyon sınıfları.
- Durum özel araçlar — çöp kamyonları veya ağır inşaat ekipmanları gibi — bugüne kadar düzenleyici bir gri bölgede yer alan araçlar.
Fransız ve Avrupa pazarlarında faaliyet gösteren bir gişe tahsilat sistemi operatörü olan Axxès gibi şirketler için, tanımların birleştirilmesi daha verimli tarife yönetimi ve ulusal idarelerle yaşanan maliyetli yorum anlaşmazlıklarının önlenmesi anlamına gelir. Taşıyıcılar için ise, belirli bir güzergahta belirli bir araç için ödeyecekleri geçiş ücreti konusunda belirsizliği ortadan kaldırır.
Eksik olan şey - römork aerodinamiği ertelendi.
Avrupa yasama organlarının karar aldığını belirtmekte fayda var. istifa etmek Başlangıçta düşünülen mekanizmalardan biri, çekilen römorkun aerodinamiğine bağlı olarak yol geçiş ücretlerini ayarlamaktı. Amaç, daha iyi aerodinamik parametrelere sahip römorklar kullanan taşıyıcıları ödüllendirmekti; bu da daha düşük yakıt tüketimi ve emisyon anlamına geliyordu.
Sonuç olarak, böyle bir sistemin uygulanmasının operasyonel olarak çok karmaşık olacağına karar verildi; özellikle de hızlı ve net araç kategorisi tanımlamasının çok önemli olduğu yol kenarı denetimleri için. Bununla birlikte, Avrupa Komisyonu konunun gelecekteki yasal düzenlemelerde tekrar ele alınabileceğini duyurdu. Taşıyıcılar ve treyler üreticileri için bu, aerodinamik yatırımlarının, başlangıçta planlanandan biraz daha geç de olsa, düzenleyici faydalar sağlayabileceği anlamına geliyor.
Maliyet Muhasebesi Devrimi: Veriler Ne Söylüyor?
Yol ücretlendirme kurallarındaki değişiklikler, bugün Avrupa karayolu taşımacılığının ekonomisini şekillendiren birçok etkenden sadece biridir. Ancak, diğer maliyet eğilimleriyle birleştiğinde, etkisi dönüştürücü olabilir.
ICCT (Uluslararası Temiz Ulaşım Konseyi) tarafından yürütülen araştırmalar somut rakamlar ortaya koyuyor. Bu kuruluşun analistleri şu hesaplamaları yaptı: yol geçiş ücretlerinden muafiyet Elektrikli araçlar için bu, uzun mesafe taşımacılığı için kullanılan elektrikli bir çekici ünitesinin toplam sahip olma maliyetinin (TCO) 2026 yılına kadar daha düşük olacağı anlamına gelir. %4,9 daha düşük Benzer bir dizel aracın maliyetinden daha düşük.
Denkleme içten yanmalı motorlu araçlara uygulanan maksimum CO2 emisyon vergilerini eklediğimizde tablo önemli ölçüde değişiyor. Bu senaryoda:
- 2026 yılında, elektrikli bir traktörün işletme maliyeti daha düşük olacak. 15,8% Dizel yakıtla karşılaştırıldığında.
- 2030 yılına gelindiğinde, bu avantaj neredeyse şu seviyeye çıkabilir: 25%.
Bunlar önemsiz farklılıklar değil. Sektördeki faaliyet kar marjlarının genellikle birkaç yüzdelik dilimi geçmediği göz önüne alındığında, toplam sahip olma maliyetindeki %15-25'lik bir fark, belirli bir taşımacılık şirketinin geleceği ile ilişkisini belirleyebilir. Kredi analistleri ve risk yöneticileri, bir taşıyıcının finansal sağlığını değerlendirirken bu rakamları bir ölçüt olarak dikkate almalıdır.
En büyük risk altında olan kim? TFL sektörü için risk haritası
Yeni düzenlemeler, taşımacılık piyasasındaki tüm katılımcıları eşit şekilde etkilemiyor. Coğrafi ve yapısal analiz, Eurovieniata revizyonu nedeniyle mali durumlarında bozulma riski özellikle yüksek olan kuruluş gruplarını belirlememizi sağlıyor.
Küçük ve orta ölçekli taşımacılık şirketleri - riskin merkezinde
Avrupa karayolu taşımacılığı pazarı oldukça parçalı bir yapıya sahip. Birkaç veya bir düzine araçla faaliyet gösteren ve genellikle leasing yoluyla finanse edilen binlerce küçük ve orta ölçekli şirket, pazarın omurgasını oluşturuyor. Bu kuruluşlar, Euroweniata revizyonunun etkilerine karşı çeşitli nedenlerden dolayı en savunmasız olanlardır:
- Eski filo: Taşımacılık sektöründeki KOBİ'lerin, büyük şirketlere kıyasla filolarını düzenli olarak yenileme olasılıkları daha düşüktür. Kamyonları genellikle birkaç yıllık olup, düşük emisyon sınıflarını bir yana bırakın, Euro VI standartlarını bile karşılayamamaktadır.
- Finansmana erişim sınırlı: Elektrikli bir kamyon satın almanın maliyeti 300-500 € veya daha fazladır. Sıkı bir bilançoya sahip ve geçmişte krediye erişimde zorluklar yaşamış küçük bir nakliye şirketi için, dışarıdan yardım almadan böyle bir yatırım imkansızdır.
- Düşük işletme kar marjları: Özellikle grupaj ve komple yük taşımacılığı segmentlerinde gözlemlediğimiz yoğun fiyat rekabeti koşullarında, her ek işletme maliyeti, zaten çok düşük olan kar marjını doğrudan azaltmaktadır.
- Sınırlı müzakere gücü: Büyük lojistik şirketleri, artan maliyetleri müşterilerine yansıtmaya çalışabilir. Bir veya birkaç büyük yükleniciye bağımlı olan küçük taşeronların ise fiyatları yeniden müzakere etme imkanı önemli ölçüde daha azdır.
Orta ve Doğu Avrupa'daki havayolu şirketleri baskı altında
Polonya, Baltık ülkeleri, Çek Cumhuriyeti, Slovakya, Romanya ve Bulgaristan'dan taşımacılık şirketleri özel bir ilgiyi hak ediyor. Bu ülkeler şu anda Avrupa pazarında taşımacılık hizmetlerinin en büyük payını sağlıyor ve tam da bu ülkelerde eski filolara sahip küçük şirketlerin yoğunluğu en yüksek seviyede.
Avrupa kabotaj ve uluslararası taşımacılığında önde gelen oyunculardan olan Polonyalı taşıyıcılar.rodoAğırlıklı olarak dizel araç filolarıyla faaliyet gösteriyorlar. Ağır yol taşımacılığında elektrikli mobilite, Avrupa'nın bu bölgesinde hala başlangıç aşamasında; şarj altyapısı yetersiz ve filo dönüşümü için finansman imkanları Batı Avrupa'ya göre önemli ölçüde daha düşük. Bu nedenle, dizel araçlar için artan yol geçiş ücretleri, bu taşıyıcıları birçok kişinin beklediğinden daha sert ve hızlı bir şekilde etkileyecektir.
Piyasa konsolidasyonu – kaçınılmaz bir sonuç
Yeni düzenlemelerin ekonomik mantığı neredeyse kaçınılmaz bir sonuca götürüyor: Avrupa'daki ulaşım pazarı bekliyor. hızlandırılmış konsolidasyonFilolarını dönüştürmek için sermayeye sahip, yeşil finansmana erişimi olan ve müşterileriyle pazarlık gücüne sahip büyük lojistik grupları, yapısal bir rekabet avantajı elde edeceklerdir. Dönüşümü gerçekleştiremeyen veya yeterli finansal destek alamayan daha küçük kuruluşlar ise likidite ve ödeme gücünü kaybetme riskiyle karşı karşıya kalacaklardır.
Sektörün tamamı için bu, daha az sayıda ancak daha güçlü oyuncu anlamına gelir. Lojistik hizmet sağlayıcıları ve müşterileri için ise, piyasadan daha zayıf oyuncuların çekilmesiyle taşımacılık hizmetlerinin arzının sınırlı hale gelmesi nedeniyle önümüzdeki birkaç yıl içinde potansiyel olarak daha yüksek navlun fiyatları anlamına gelir.
Risk Değerlendirme Perspektifi: Risk Analistleri ve Yöneticileri Neleri İzlemeli?
Eurovignette Direktifi'nin revizyonu, taşımacılık sektöründeki şirketlerin kredi ve ticari risklerinin değerlendirilmesinde çok önemli yeni bir boyut getiriyor. Risk yöneticileri, finansal analistler ve taşımacılık hizmetleri sözleşmesi yapan şirket sahipleri için, durum tespiti süreçlerinde ve devam eden ortak izlemesinde dikkate alınması gereken en önemli uyarı göstergeleri şunlardır:
- Filo'nun yaşı ve emisyon yapısı: Filosunda Euro V veya daha eski araçlar bulunan ve filo yenileme planı olmayan bir taşıma şirketi, önümüzdeki 2-4 yıl içinde yüksek riskli bir kuruluştur. Temel soru şu: Yeni ücretler nedeniyle işletme maliyetleri ne kadar hızlı artacak?
- Dönüşüm stratejisinin varlığı veya yokluğu: Filosunun karbondan arındırılması için, henüz başlangıç aşamasında bile olsa, bir planı olmayan bir şirket endişe verici bir sinyal gönderiyor. Elektrikli araçlara geçiş konusunda düzenleyici baskıların yakın olduğu bir sektörde, strateji eksikliği uyum yeteneği eksikliği anlamına geliyor.
- Likidite ve borç oranları: Artan işletme maliyetleri ve düşük kar marjları, finansal likiditeyi hızla aşındırır. Yüksek borç/EBITDA oranına ve düşük faiz karşılama oranına sahip şirketler, borç ödeme temerrüdü riski taşıyan şirketler olarak değerlendirilmelidir.
- Finansmana ve bankacılık ilişkilerine erişim: Aktif kredi limitlerine ve finans kuruluşlarıyla belgelenmiş iş birliği geçmişine sahip bir taşıyıcının geçiş dönemini atlatma şansı daha yüksektir. Bu tür ilişkilerin olmaması veya kredi sorunları geçmişi endişe verici sinyallerdir.
- Coğrafi ve müşteri çeşitlendirmesi: Tek bir pazara veya müşteriye aşırı bağımlı şirketler şoklara karşı daha savunmasızdır. Gelir yoğunlaşması ve artan maliyetler zehirli bir kombinasyondur.
- Müşteri sözleşmelerinin yapısı: Operatör, maliyet artışlarını müşterilerine yansıtma yeteneğine sahip mi? 2026'dan önce imzalanan sabit fiyatlı uzun vadeli sözleşmeler, bunları yeniden müzakere edemeyen şirketler için bir tuzak olabilir.
Mevzuat Bağlamı – Direktif Daha Geniş Bir Yapbozun Parçası
Eurovieniata revizyonu tek başına ortaya çıkmış bir durum değil. Avrupa taşımacılık sektörünün önümüzdeki yıllarda özümsemesi gereken çok daha geniş bir düzenleyici paketin parçası. Ağır vasıtalar için CO2 emisyon standartları, Alternatif Yakıt Altyapı Direktifi (AFID), ESG raporlama gereksinimleri ve kabotaj düzenlemeleri, karmaşık ve artan bir düzenleyici baskı yaratıyor.
Bu bağlamda, Eurovignette'in benzersiz özelliği, etkisinin anında ve maliyet hesaplamalarında doğrudan ölçülebilir olmasıdır. Daha küçük şirketler ESG gerekliliklerini geçici olarak göz ardı edebilirken (en azından sözleşmelere veya finansmana erişim koşulu haline gelene kadar), artık her kilometre için daha yüksek yol geçiş ücretleri ödenmesi gerekiyor.
Ayrıca, yönergenin üye devletlere indirimlerin uygulanmasında bir miktar takdir yetkisi tanıdığını, ancak bunu zorunlu kılmadığını belirtmekte fayda var. Bu, belirli ücret oranlarının ülkeler arasında değişeceği ve sınır ötesi taşıyıcıların maliyetlerini tam olarak planlamalarını zorlaştıracağı anlamına gelir. Aynı anda birden fazla pazarda faaliyet gösteren şirketler için, her ülkedeki güncel oranları takip etmek operasyonel yönetimin önemli bir unsuru haline gelecektir.
Fırsatlar tehditlerin gölgesinde kalıyor – yeni düzenlemelerden kimler faydalanacak?
Eurovision Şarkı Yarışması'nın yeniden düzenlenmesiyle ilgili tartışmalarda, özellikle de bu konudaki tartışmalarda, baskın ton endişe olsa da...rodoKüçük ve orta ölçekli taşıyıcılar söz konusu olduğunda, yeni düzenlemelerin olumlu yönlerinin de bulunduğunu belirtmekte fayda var; zira bu düzenlemelere hazır olan veya hazırlık yapabilenler için bu durum geçerlidir.
Filolarını elektrikli veya hidrojenli araçlara dönüştürmeye erken yatırım yapan şirketler, 2026 gibi erken bir tarihte ölçülebilir bir maliyet avantajı elde edeceklerdir. Zaman geçtikçe ve içten yanmalı araçlara uygulanan vergiler arttıkça, bu avantaj büyüyecek ve 2030 yılına kadar toplam sahip olma maliyetinde %25'lik bir farka ulaşabilecektir. Bu, lojistik sağlayıcılarının karbon ayak izini satın alma kararlarında giderek daha fazla dikkate alan büyük müşterilerle sözleşme kazanmada belirleyici bir faktör olabilir.
Elektrikli kamyon ve şarj altyapısı üreticileri de bu fırsatı fark etmiş durumda; dönüşüm için ekonomik baskı yoğunlaştıkça ürün ve hizmetlerine olan talep artacak. Ulaşım için yeşil finansman sunan leasing ve finans şirketleri de benzer şekilde fayda sağlayacak; doğru ürün portföyüyle filo dönüşüm sürecinde kilit ortaklar haline gelebilirler.
Özet: Yeni dönem, yeni riskler, yeni değerlendirme standartları
Avrupa Parlamentosu Ulaştırma Komitesi'nin Eurovignette Direktifi revizyonunu onaylaması, Avrupa karayolu taşımacılığı sektörü için bir dönüm noktasıdır. Temmuz 2026'dan itibaren yürürlüğe girecek olan CO2 emisyon standartlarıyla yakından bağlantılı yeni düzenlemeler, kamyon filolarının karbondan arındırılmasını hızlandırmak için güçlü bir ekonomik motor oluştururken, aynı zamanda geçişi yapamayan veya yapmak istemeyen taşıyıcılar üzerinde artan bir mali yük de getiriyor.
İşletme ve kredi riski değerlendirmesi açısından bakıldığında, sonuçlar açıktır: Filo dönüşüm planının olmaması veya uygulanamaması, şu anda iflas riskinin artmasının en ciddi göstergelerinden biridir. Ulaşım sektöründe, risk yöneticileri, kredi analistleri ve ulaşım hizmetleri sözleşmesi yapan şirketlerin sahipleri, iş ortağı değerlendirme sürecinin düzenli bir parçası olarak dönüşüme hazırlık değerlendirmesini de içermelidir.
Ulaşım piyasası kaçınılmaz bir konsolidasyonla karşı karşıya. Hayatta kalacak ve konumlarını güçlendirecek şirketler, filo yapıları, finansmana erişim ve yeni düzenleyici gerçeklere uyum sağlama yetenekleri konusunda stratejik düşünen şirketler olacaktır. Diğerleri ise sorunlarla karşılaşıp karşılaşmayacakları değil, ne zaman karşılaşacakları sorusuyla karşı karşıyadır.




