

Konteyner limanlarındaki tıkanıklık tüm zamanların en yüksek seviyesine ulaştı; 4,3 milyon TEU'nun üzerinde konteyner dolaşımda değil.
Küresel konteyner limanlarında yaşanan tıkanıklık Ağustos 2026'da tarihi bir rekora ulaştı — toplam kapasitesi 4,3 milyon TEU'yu aşan gemiler limanlara giriş yapmayı bekliyor ve bu rakam COVID-19 pandemisinin zirvesini aşıyor. Piyasadaki fiili kapasite kaybı Evergreen'in tüm filosuna eşdeğerken sefer tarifelerinin güvenilirliği endişe verici düzeyde olan %60–65'e geriledi. Durum, kritik sonbahar-kış sezonu öncesinde Avrupa tedarik zincirleri için ciddi operasyonel ve maliyet riskleri oluşturuyor.
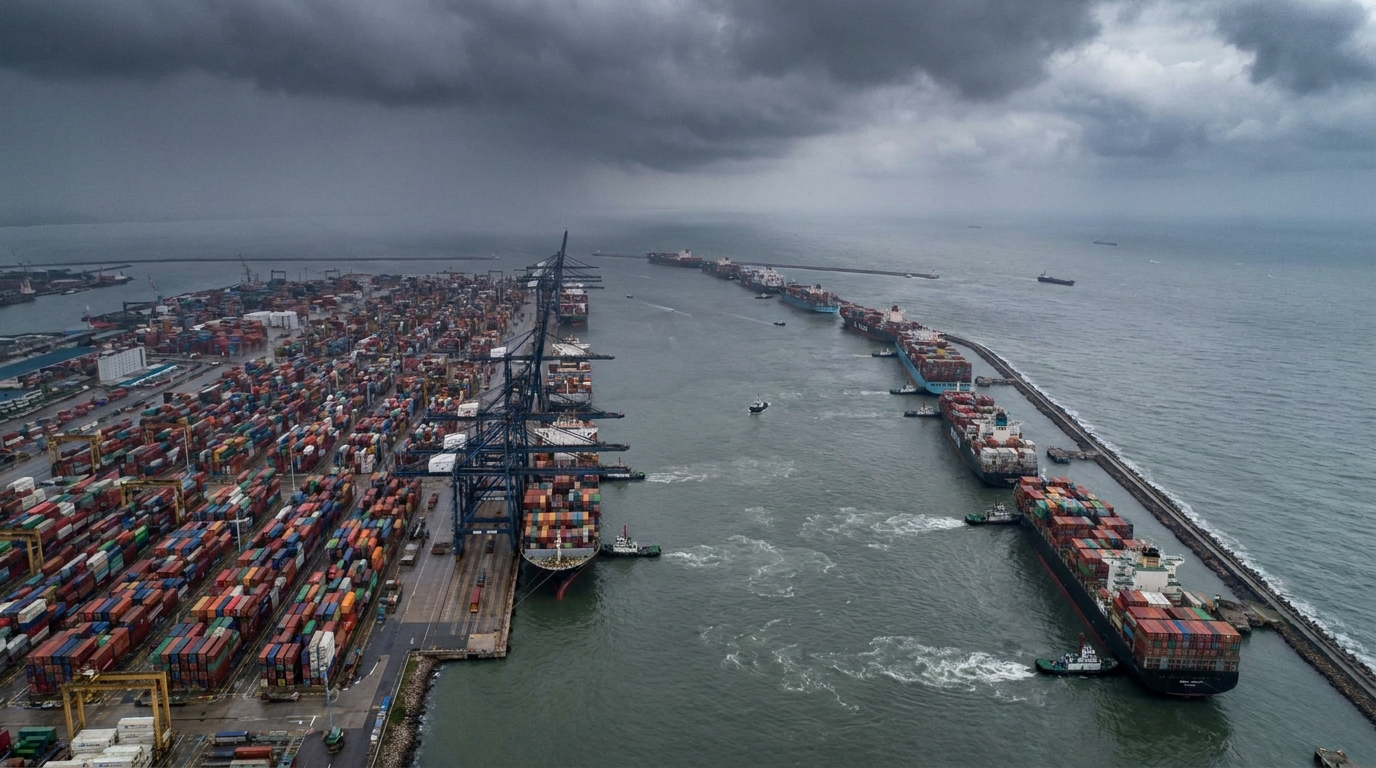
Ağustos 2026'da, küresel konteyner limanlarındaki tıkanıklık, sadece mutlak anlamda değil, aynı zamanda tüm küresel tedarik zinciri üzerindeki operasyonel etki açısından da, nakliye endüstrisinin daha önce hiç görmediği seviyelere ulaştı. Analiz firması Linerlytica'dan elde edilen veriler, toplam kapasitesi 2000 ton'u aşan gemilerin sayısının 2026'da 1000 ton'u aştığını gösteriyor. 4,3 milyon TEUAvrupa'daki risk yöneticileri ve lojistik işletme sahipleri için bu rakam alarm zillerini çalmalı; özellikle de kritik sonbahar/kış sezonu yaklaşırken.
Rekor kırıldı - yeni veriler pandeminin zirvesini aştı.
Taşımacılık sektöründeki birçok kişi için COVID-19 pandemisi lojistik kaosla eş anlamlı olmaya devam ediyor. Toplam kapasitesi yaklaşık 4 milyon TEU olan gemilerin limanlarda beklediği 2021-2022 liman tıkanıklığı eşi benzeri görülmemiş görünüyordu. Mevcut durum, hem mutlak sayılar hem de gerçek piyasa sonuçları açısından bu zirveleri aşıyor.
Ancak, uygun analitik bağlamı korumak önemlidir. 2022'de bloke edilen 4 milyon TEU, yaklaşık olarak şu anlama geliyordu: 15,7% O dönemde küresel konteyner filosu 25,3 milyon TEU idi. Bugün ise 4,3 milyon TEU'dur. 12,6% Tahmini 34,4 milyon TEU'luk çok daha büyük bir filo. Yüzde payı daha düşük olmasına rağmen, piyasa üzerindeki etkiler pandemi dönemindeki kadar şiddetli - hatta bazı açılardan daha da şiddetli -.
Analist firması Sea-Intelligence, bekleme kuyruklarında bulunan tonaja değil, "etkin kapasite kaybı" olarak adlandırdığı şeye odaklanan biraz farklı bir metodoloji kullanıyor. Tahminlerine göre, mevcut gecikmeler ve arıza süreleri, etkin kapasite kaybına eşdeğer bir kaybı beraberinde getiriyor. 1,7 milyon TEU Bu olayın ölçeğini size daha iyi anlatmak gerekirse, bu sayı, kapasite bakımından dünyanın sekizinci sırasında yer alan Tayvanlı nakliye şirketi Evergreen'in tüm filosundan daha fazla.
Karşılaştırma yapmak gerekirse, pandemi öncesinde, 2011-2019 yılları arasında, trafik sıkışıklığı ortalama olarak yalnızca şu kadar tüketiyordu: küresel bant genişliğinin %2,2'si ve zararsız bir operasyonel arka plan olarak ele alındılar. Haziran 2026'da bu oran zaten %5'e yükselmişti ve yükseliş trendi hala devam ediyor.
Planlanan programların güvenilirliği tarihi düşük seviyelerde.
Rekor seviyedeki yoğunluğun doğrudan bir sonucu olarak, uçuş programlarının güvenilirliği ciddi şekilde düştü. Küresel teslimatların zamanında gerçekleşme oranı neredeyse sıfıra indi. 60-65% — bu da istatistiksel olarak her üçüncü veya dördüncü sevkiyatın zamanında ulaşmadığı anlamına gelir. Dahası, geciken gemiler ortalama olarak varış limanlarına daha geç varıyor. 5 ila 5,5 gün Planlanan tarihten sonra. Karşılaştırma yapmak gerekirse, pandemi öncesi istikrarlı koşullarda gecikmeler ortalama 3-4 gündü.
Görünüşte küçük olan bu fark—bir veya iki ekstra gün—üretim ve satış planlamasında önemli aksamalara yol açar. Tam zamanında üretim modeliyle çalışan şirketler için, onlarca saatlik bir parça kıtlığı bile üretim hattının durmasına, sözleşme cezalarına ve müşteri kaybına neden olabilir.
Krizin merkezinde Doğu Asya var - tayfunlar ve yüzlerce gemiden oluşan kuyruklar.
Bu yılki en yüksek tıkanıklığın doğrudan tetikleyicisi, Doğu Asya'nın en büyük limanlarındaki operasyonel istikrarsızlıktır. Temmuz ve Ağustos 2026'da bölgeyi vuran bir dizi şiddetli tayfun ve tropikal fırtına, konteyner üretimi ve ihracatının küresel merkezi olan Çin'deki liman operasyonlarını neredeyse felç etti.
Portcast platform verileri, olayın mutlak ölçeğini göstermektedir: girişin en yüksek anında... Şanghay limanı bekledi 139 gemive yanındakinin önünde Ningbo Sonraki 77 birimDünyanın en büyük ve en gelişmiş liman komplekslerinden biri olan Şanghay Yangshan Terminalleri'ndeki bekleme süreleri arttı. 5–6 gün Gemini ittifakına ait hizmetler için geçerli olan bu uygulama, diğer havayolu şirketleri için de geçerli oldu. 7–8 gün.
Alphaliner uzmanları sorunun geçici olmadığını belirtiyor. İklim değişikliği sadece Asya'da tayfunların şiddetlenmesi anlamına gelmiyor, aynı zamanda diğer önemli ulaşım merkezlerinde uzun süreli kuraklıklara da yol açıyor. Bu durum, [durum] Panama KanalıTatlı su kaynaklarını koruma ihtiyacı nedeniyle, büyük Neopanamax sınıfı gemiler için günlük geçiş slotlarının Eylül 2026'dan itibaren önemli ölçüde azaltılacağı belirtiliyor. 3 Eylül'den itibaren günlük kullanılabilir slot sayısının sadece dokuza düşmesi beklenirken, 15 Eylül'den itibaren daha da kısıtlayıcı önlemler alınması planlanıyor.
Mega gemiler ve Avrupa liman altyapısı
İklimsel ve jeopolitik faktörlere ek olarak, sektör analistleri giderek daha fazla şu faktörlere işaret ediyor: filo mimarisinin yapısal sorunu Artan tıkanıklığın temel etkenlerinden biri olarak, 20.000 hatta 24.000 TEU'yu aşan kapasitelere sahip konteyner gemileri olan mega gemilerin büyük ölçekli yaygınlaşması ve bunların Avrupa aktarma limanları üzerindeki etkisi gösterilmektedir.
Liman için AIS (Otomatik Tanımlama Sistemi) verileri Hamburg Temmuz 2026'dan itibaren şunlar oldukça anlamlıdır:
- Unutulmayan — Gemiler 137 ila 187 saat (5,7 ila 7,8 gün) süreyle demirlemiş halde kaldı.
- SMM — rıhtımda geçirilen süre 89-103 saatti.
- ONE — Gemiler limanda 98-111 saat geçirdi.
- hapag loyd — nispeten daha kısa süre: 37–55 saat
- Maersk — Rıhtımda 52-63 saat
Gemi sahipleri arasındaki bu kadar büyük farklılıklar, operasyonel verimlilikteki farklılıklardan kaynaklanan bir tesadüf değildir. Bunlar basit bir sonuçtur. bağlantı ağlarının tasarlanması (Ağ tasarımı olarak adlandırılan durum). Giderek azalan sayıda Avrupa limanına uğrayan mega gemi hizmetleri, aşırı ölçekte çığ gibi, tek seferlik aktarma operasyonları yaratıyor. MSC'nin Swan seferi, her Avrupa limanında ortalama 2500 TEU'luk bir aktarma varsayarken, 23.000 TEU'nun üzerinde kapasiteye sahip gemilerle işletilen ve sadece üç Batı Avrupa limanına uğrayan Evergreen Line'ın CEM hizmeti, neredeyse tek bir aktarma işleminde büyük bir yük oluşturabiliyor. Tek bir limanda 7830 TEU.
Tek bir yerde ve zamanda bu kadar büyük miktarda hacmin yoğunlaşması, sözde "yoğunlaşma"yı yaratır. tepe yükleme — Bu durum, fiziksel olarak sınırlı işlem kapasitesine sahip terminal altyapısı üzerinde ani bir etki yaratıyor. Sonuçları sadece liman işletmecileri değil, her şeyden önce karayolu ve demiryolu taşımacılığı yapanlar da hissediyor: yükleme ve boşaltma alanları tıkanıyor, kamyon kuyrukları uzuyor ve Avrupa'ya yapılan demiryolu taşımacılığında günler süren gecikmeler yaşanıyor.
Jeopolitik üzerine düşeni yapıyor – Kızıldeniz kapalı kalmaya devam ediyor.
Limanlardaki tıkanıklık, uzun süredir devam eden bir başka nakliye krizi olmasaydı bu kadar şiddetli olmazdı: Bölgedeki gergin jeopolitik durum (İran'daki silahlı çatışmalar da dahil olmak üzere) nedeniyle çoğu küresel nakliye şirketinin Kızıldeniz ve Süveyş Kanalı'ndan kaçınması. Trafiğin Ümit Burnu üzerinden yönlendirilmesi, Asya'dan Avrupa'ya tipik yolculuğa 10-14 gün daha ekliyor ve bu da:
- Filo'nun etkin kapasitesinin büyük bir bölümünü tüketir (gemiler sonraki seferleri gerçekleştirmek yerine "yolda"dır).
- Bu durum, spot piyasada mevcut tonaj kıtlığını daha da kötüleştiriyor.
- Bu durum, gemilerin düzensiz ve gecikmeli olarak vardığı, zaten aşırı yüklenmiş Avrupa limanlarına ek bir yük getiriyor.
Rekor seviyedeki liman yoğunluğu ve devam eden rota değişikliklerinin birleşimi, nakliye maliyetlerini pandeminin en kötü aylarına benzer seviyelere çıkaran bir sinerji etkisi yaratıyor.
Navlun oranları baskı altında - SCFI endişe verici seviyelerde
Tüm bu faktörlerin –liman tıkanıklığı, güzergah değişiklikleri, Panama Kanalı'ndaki kısıtlamalar ve etkin kapasite eksikliği– kümülatif etkileri, konteyner taşımacılığı fiyatları üzerinde önemli bir etkiye sahip olacak. Ve bu etki şimdiden görülmeye başlandı.
Linerlytica'nın tahminlerine göre, Şanghay Konteynerli Yük İndeksi (SCFI) seviyesine ulaştı 3355 puanbu da bir artıştır 156% İran'daki son silahlı çatışmanın patlak vermesinden önceki döneme kıyasla. Aynı zamanda, S&P Global Platts Konteyner Endeksi 21 Ağustos'ta belirli bir seviyeye yükseldi. 40 fitlik konteyner başına 7565 dolar (FEU) — en geç 2026'da. Gerçek zamanlı navlun oranlarını takip etmek için en güvenilir platformlardan biri olan Freightos Agency, liman tıkanıklığını açıkça şu şekilde belirtiyor: mevcut fiyat artışını tetikleyen ana ve giderek artan faktör.
Avrupalı ithalatçılar için bu, hem spot piyasada hem de uzun vadeli sözleşmeleri yeniden müzakere etmeye çalışırken, nakliye kapasitesi satın alma maliyetlerinde ciddi bir artış anlamına geliyor. Mevcut krizden önce çerçeve anlaşmaları imzalayan şirketler kısmi bir korumaya güvenebilirler; ancak gemi sahipleri burada da giderek artan bir şekilde ek ücretler ve mücbir sebep maddeleri kullanıyorlar.
Avrupa şirketleri için iş riski perspektifi
Küresel nakliye piyasalarındaki mevcut durum, Avrupa şirketlerindeki tedarik zinciri yöneticilerinin iş sürekliliği planlarında derhal dikkate almaları gereken çeşitli risk kategorileri yaratmaktadır.
Operasyonel risk - teslimat gecikmeleri
Küresel planlama güvenilirliğinin %60-65 civarında olması ve ortalama gecikmelerin 5,5 güne kadar çıkması nedeniyle, Asya'dan endüstriyel bileşenler veya tüketim malları ithal eden şirketler, üretim ve satış planlamalarında düzenli olarak aksamalarla karşı karşıya kalmaktadır. Minimum stok tamponlarıyla çalışan, tam zamanında veya tam sıralı üretim modlarında faaliyet gösteren şirketler özellikle savunmasızdır.
Maliyet Riski - İthalat Enflasyonu
Bir yıl öncesine göre %150'den fazla artan navlun oranları, ithalatçılar ve dağıtımcılar için satılan malların maliyetini doğrudan etkiliyor. Düşük kar marjına sahip sektörler (hızlı tüketim malları, elektronik, tekstil) için bu, daha yüksek maliyetlerin son kullanıcılara yansıtılması ve Avrupa pazarlarında ek enflasyonist baskı oluşturması anlamına gelebilir.
Sonbahar/Kış Sezonu Riski
Ağustos ve Eylül ayları geleneksel olarak yoğun bir sezon öncesi sipariş dönemidir; şirketler en yüksek satış dönemleri (Kara Cuma, Noel ve kış tatilleri) için mal tedarik ederler. Mevcut yoğunluk ve teslimat sürelerindeki belirsizlik nedeniyle, stok yetersizliği veya ürünlerin satış sezonunun bitiminden sonra gelmesi riski, Avrupa'daki birçok perakende sektörü için gerçek bir tehdittir.
Karşı Taraf Riski - Tedarikçi ve Taşıyıcı Sorunları
Yüksek navlun oranlarının ve operasyonel karmaşanın tüm piyasa oyuncuları için tarafsız olmadığını hatırlamakta fayda var. Uzun vadeli sözleşmeleri olmayan veya sınırlı nakit kaynaklarına sahip küçük nakliye firmaları, lojistik alt yüklenicileri ciddi mali baskı altında kalabilirler. Sipariş teslimatında gecikmeler, sözleşme şartlarında tek taraflı değişiklikler veya aşırı durumlarda yüklenici likidite sorunları riski artar.
Şirketler Ne Yapmalı? Risk Yöneticileri İçin Öneriler
Açıklanan kriz karşısında, lojistik sektöründeki risk yönetimi uzmanları, bir şirketin söz konusu tehditlere maruz kalmasını sınırlayabilecek çeşitli önlemler önermektedir:
- Lojistik yüklenicilerinin doğrulanması — Başlıca nakliye firmalarının, lojistik şirketlerinin ve taşıyıcıların mali ve operasyonel durumlarını kontrol etmek. Taşımacılık ve lojistik sektöründeki iş ortaklarının güvenilirliğini değerlendirmek için EURODEBT.eu gibi araçları kullanmakta fayda var.
- Giriş limanlarının çeşitlendirilmesi — Avrupa'ya gönderilecek kargolar için, özellikle tıkanıklığa karşı savunmasız olabilecek tek bir merkeze odaklanmak yerine, alternatif limanları (örneğin Gdańsk, Koper, Bremerhaven) değerlendirmek.
- Depolama tamponlarının oluşturulması — Sonbahar-kış yoğun dönemi için kritik bileşenler ve mallar için stok güvenliği seviyelerinin artırılması.
- Sözleşme maddelerinin yeniden müzakere edilmesi — Tedarikçiler ve müşterilerle yapılan sözleşmelerdeki mücbir sebep, gecikme ve ceza maddelerinin, mevcut piyasa gerçeklerini yansıtacak şekilde gözden geçirilmesi ve güncellenmesi.
- Navlun oranlarının ve tonaj mevcudiyetinin izlenmesi — Piyasadaki olası değişiklikleri erken tespit etmek için SCFI, Freightos Baltic Index ve önemli gemi sahiplerinin operasyonel raporlarının düzenli olarak izlenmesi.
- Senaryo analizi — Krizin daha da derinleşmesi senaryosuna yönelik acil durum planları hazırlamak (örneğin, Panama Kanalı'na daha fazla kısıtlama getirilmesi, Kızıldeniz'de gerilimlerin tırmanması).
Özet – geçici bir aksaklık değil, sistemik bir kriz.
2026 yazındaki nakliye krizi, talihsiz koşulların tesadüfi bir birleşimi değildir. Bu, küresel lojistik sistemindeki daha derin, yapısal gerilimlerin bir belirtisidir: değişen iklim, gergin jeopolitik durum, liman kapasitelerine yetersiz kalan devasa filo mimarisi ve Avrupa'daki kilit merkezlerdeki sürekli yetersiz terminal altyapısı.
Küresel konteyner kapasitesinin %12'sinden fazlasının bloke edilmesi ve aynı zamanda rota değişikliği yoluyla etkin kapasitenin önemli bir bölümünün devre dışı bırakılması, piyasanın uzun bir süre nominal kapasitesinin altında çalışacağı bir durum yaratmaktadır. Asya'dan mal ithal eden binlerce Avrupalı şirket için bu, tedarik zinciri risk yönetimini akademik bir çalışma olarak değil, sürekli bir operasyonel öncelik olarak düşünmek anlamına gelir.
EURODEBT.eu, gelişmeleri yakından takip edecek ve piyasa koşullarındaki değişiklikler, kilit sektör oyuncularının durumu ve Avrupa taşımacılık ve lojistik şirketlerinin istikrarına ilişkin uyarı sinyalleri hakkında sizi bilgilendirmeye devam edecektir.




