

Lojistik uyarısı: Şirketlerin %85'i ödeme gecikmelerinde artış olduğunu ve borç tahsilat maliyetlerinin yılda 420 sterlini aştığını bildiriyor.
Marsh'ın en son raporu (Temmuz 2026), Avrupa lojistik sektörü için endişe verici veriler ortaya koyuyor: şirketlerin %85'i gecikmiş ödemelerde artış bildiriyor ve alacakların tahsili için ortalama yıllık maliyet şirket başına 420 000 sterlini aştı. Her dört şirketten biri, beş kilit müşterisinden birinin iflasının gelirlerinin yarısından fazlasını tehlikeye atacağı aşırı risk yoğunlaşması koşullarında faaliyet gösteriyor. Veriler, kredi riski yönetimi stratejilerinin derhal gözden geçirilmesini gerektiren sistemik bir likidite krizine işaret ediyor.
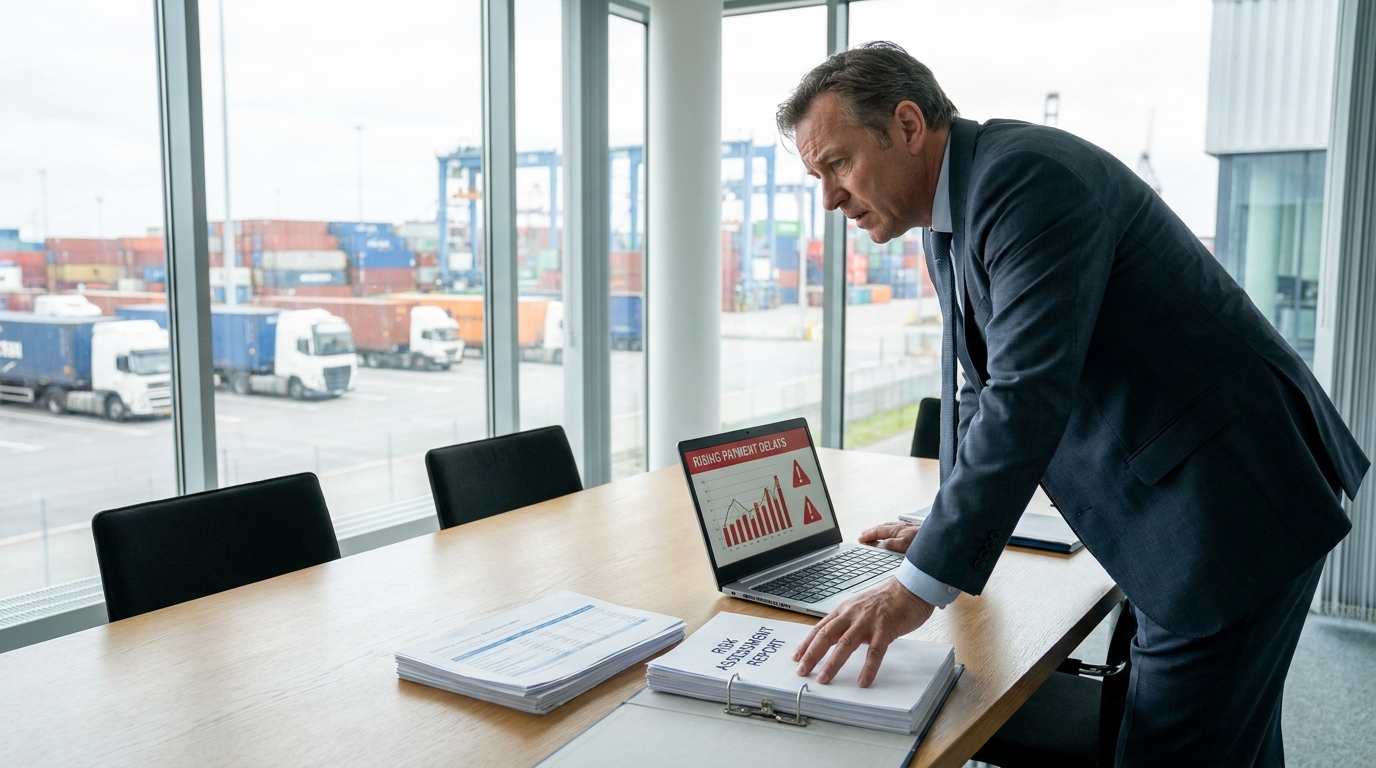
Küresel sigorta brokeri ve risk danışmanı Marsh'ın Temmuz 2026'da yayınladığı son rapor, Avrupa ve İngiliz taşımacılık ve lojistik sektörleri için ciddi bir uyarı niteliği taşıyor. Ankete katılan şirketlerin %85'i, yüklenicilerden kaynaklanan ödeme gecikmelerinde önemli bir artış olduğunu bildirirken, her dört şirketten biri aşırı kredi riski yoğunlaşması koşulları altında faaliyet gösteriyor; beş önemli müşteriden birinin iflası, gelirlerinin yarısından fazlasını tehlikeye atmaya yetebilir. Risk yöneticileri ve lojistik şirket sahipleri için bu, göz ardı edilmemesi gereken bir sinyaldir.
Sorunun boyutu: Ödeme gecikmeleri yeni normal haline geliyor.
Marsh'ın bu yılki pazar araştırması kapsamında topladığı veriler, İngiltere'deki ve daha geniş anlamda Avrupa genelindeki işletmeler arasında derin bir nakit akışı krizi yaşandığını ortaya koyuyor. Zamanında ödeme sorunları yeni bir olgu değil, ancak mevcut ölçekleri ve büyüme oranları, tüm tedarik zincirlerinin operasyonel istikrarı için temel bir tehdit oluşturduklarını gösteriyor.
Raporun bulgularına göre, Ankete katılan şirketlerin %85'i vadesi geçmiş fatura sayısında artış olduğunu bildirdi. Son on iki ay içinde. Bu istatistiksel bir anormallik değil; ekonominin genelinde yapısal nakit akışı sorunlarının açık bir işaretidir. Ankete katılan beş kuruluştan dördünün aynı sorunda artış yaşadığı durumlarda, bireysel oyuncular için izole zorluklar değil, sistemik bir eğilimle karşı karşıyayız demektir.
Buna paralel olarak, Araştırmaya katılan kuruluşların dörtte üçü, karşılıksız alacaklar için ayırdıkları karşılıkların değerini artırmak zorunda kaldı.Bu tür giderler sadece kuru muhasebe kalemleri değil; şirketlerin öz sermayesini tüketen, karlılığı düşüren ve yatırım fırsatlarını sınırlayan gerçek kayıpları temsil eder. Gelişmeyi finanse etmek, modern araçlar satın almak, süreçleri dijitalleştirmek ve çalışanları eğitmek için kullanılması gereken fonlar, bunun yerine yüklenicilerin haksız veya uygulanamaz ödeme politikalarının yarattığı açıkları kapatmak zorunda kalır.
Finansal sonuçlar: yılda 420 sterlinin üzerinde borç tahsilatı
Marsh raporundaki en çarpıcı göstergelerden biri şudur: Borç tahsilatının yıllık ortalama maliyeti işletme başına 420.000 sterlinin üzerine çıktı.Bu miktar, özellikle elverişli koşullar altında bile nadiren birkaç yüzdelik dilimi aşan taşımacılık ve lojistik sektörünün tipik işletme kar marjlarıyla karşılaştırıldığında etkileyici.
Borç tahsilat maliyetleri, hem doğrudan giderlerden (hukuk bürolarının, borç tahsilat şirketlerinin hizmetleri ve avukatlık ücretleri) hem de ölçülmesi genellikle daha zor olan dolaylı maliyetlerden oluşur: finans personeli ve yönetimin harcadığı zaman, bağlı kalan işletme sermayesinin fırsat maliyeti ve iş ilişkileri üzerindeki olumsuz etki. Uzun vadeli sözleşmelerin ve ortaklar arasındaki karşılıklı güvenin çok önemli olduğu lojistik sektöründe, herhangi bir borç tahsilat davası, bir şirketin itibarını geri dönülmez şekilde zedeleyebilir veya önemli bir iş ortağını kaybetmesine neden olabilir.
Daha da önemlisi, artan tahsilat maliyetleri küçük ve orta ölçekli işletmeleri orantısız bir şekilde etkiliyor. Büyük şirketlerin uzmanlaşmış hukuk ve finans ekipleri ve kredi riskini azaltmalarına olanak tanıyan sigorta ve faktoring araçlarına erişimleri vardır. KOBİ'ler genellikle tahsilatı kendi başlarına yönetmek zorunda kalırlar ve ihtilaflı faturaların değerine kıyasla sürecin orantılı olarak yüksek maliyetleri nedeniyle tahsilatı çoğu zaman bırakırlar.
Risk yoğunlaşması: tek bir başarısızlık bir şirketi yok edebilir.
Özellikle endişe verici olan, kredi riskinin müşteri portföylerinde yoğunlaşmasıdır. Marsh raporu şunu belirtiyor: Araştırmaya katılan şirketlerin yaklaşık %25'i, sınırlı sayıda yükleniciye aşırı derecede bağımlı koşullarda faaliyet göstermektedir. — onların durumunda, en büyük beş müşterilerinden birinin kaybı veya iflası, toplam gelirlerinin yarısından fazlası için doğrudan bir tehdit anlamına gelecektir.
Risk yönetimi açısından bakıldığında, bu durum kurumsal kumar oynamaya sınırdaştır. Ciro'sunun %50-60'ını tek bir yükleniciye dayandıran bir şirket, varlığını fiilen başkasının mali sağlığına bağımlı hale getirir; bu sağlık üzerinde ise hiçbir kontrolü yoktur. Ne yazık ki, taşımacılık ve lojistik sektöründe bu tür bir bağımlılık oldukça yaygındır: Bir perakende zinciri, endüstriyel üretici veya e-ticaret operatörüyle büyük bir sözleşme kazanmak, genellikle bir şirketin operasyonel stratejisini yıllarca belirler ve bu da filo genişlemesi, personel alımı ve kredi yükümlülüklerinin tek bir kilit müşterinin ihtiyaçlarına göre uyarlanmasına yol açar.
Böyle bir müşteri kendi mali zorluklarıyla karşılaştığında—ödemeleri geciktirmeye, sözleşme şartlarını yeniden müzakere etmeye veya en kötü senaryoda iflas ilan etmeye başladığında—domino etkisi hemen tedarikçilerine yayılır. Verilen hizmetler için ödeme alamayan ve bu nedenle likiditesini kaybeden bir nakliye şirketi, traktör kiralama ödemelerini, yakıt faturalarını, şoför maaşlarını veya taşeron faturalarını zamanında ödeyemez. Bu şekilde, bir şirketin yerel mali zorluğu, düzinelerce kuruluşu etkileyen sistemik bir krize dönüşür.
Lojistik sektörü özellikle baskı altında: düşük kar marjları, yüksek risk.
Ulaşım ve lojistik sektörü, likidite kesintilerine karşı özellikle hassas olan sektörlerden biridir. Sebepleri yapısal olup piyasa katılımcıları tarafından iyi bilinmektedir:
- Düşük işletme marjları — Sektördeki tipik %2-5'lik kar marjları, finansal güvenlik açısından küçük bir tampon bölge bırakıyor.
- Yüksek sabit maliyetler — Araç filosu amortismanı, araç kiralama, sigorta, depo ve ofis altyapısı, kolayca azaltılamayan sabit yükümlülükler oluşturur.
- Değişken işletme maliyetleri — Yakıt fiyatları, sürücü maaşları (vasıflı işçi sıkıntısının devam etmesi nedeniyle), yol ve liman ücretleri gibi unsurları tahmin etmek ve yönetmek zordur.
- Uzun ödeme koşulları — Sektör standardı 30, 60 ve genellikle 90 gün olmaya devam ediyor; bu da şirketin fiilen müşterilerine birkaç aylığına kredi verdiği anlamına geliyor.
- Yüksek sermaye yoğunluğu — Filo bakımı ve yenilenmesi, büyük ölçüde krediler ve leasing yoluyla finanse edilen sürekli yatırımlar gerektirir; bu da nakit akışı dalgalanmalarına karşı hassasiyeti artırır.
Bu bağlamda, ödeme gecikmeleri sadece idari bir sorun değil, iş sürekliliğine doğrudan bir tehdit oluşturmaktadır. Sağladığı hizmet için 120 gün ödeme bekleyen ve sürücülerine, yakıt tedarikçilerine ve taşeronlarına zaten ödeme yapmış olan bir nakliye şirketi, müşterileri için adeta faizsiz bir banka haline gelir. Bu tür durumların birikmesi, birçok şirketin toparlanamadığı bir krize yol açar.
Makroekonomik Bağlam: Neden Şimdi?
1920'lerin ortalarında gözlemlenen ödeme darboğazlarının ve kredi riski yoğunlaşmasının artması tesadüf değildir. Bu durum, çeşitli makroekonomik ve yapısal faktörlerin bir araya gelmesinin sonucudur:
Kısıtlayıcı finansman koşulları
Neredeyse sıfır faiz oranlarının yaşandığı bir dönemin ardından, işletmeler işletme sermayesine erişimin önemli ölçüde daha pahalı hale gelmesiyle boğuşuyor. Döner krediler, faktoring ve diğer alacak finansmanı araçları daha pahalı hale geldi ve bu da bazı şirketlerin tedarikçilerinin zararına olacak şekilde resmi dış finansmanı gayri resmi finansmanla değiştirmesine ve ödeme sürelerini uzatmasına yol açtı.
Kar marjı erozyonu ve maliyet baskısı
Birçok sektör, önceki yıllardaki enerji, hammadde ve işçilik maliyetlerindeki enflasyonun sonuçlarıyla hâlâ boğuşuyor. Kendi mali sağlığı zayıflayan şirketler, kısa vadeli likidite yönetimi aracı olarak giderek daha fazla ödemeleri ertelemeye başvuruyor ve finansman yükünü tedarikçilerine kaydırıyor.
Küresel Tedarik Zincirlerinin Karmaşıklığı
Çok katmanlı, genellikle sınır ötesi tedarik zincirleri, bir bağlantıdaki finansal sorunların hızla ve geniş çapta yayılması anlamına gelir. Alman müşterisinin ödemeyi geciktirmesi durumunda, Birleşik Krallık merkezli bir şirket, Polonyalı taşeronuna da ödeme yapmayabilir ve bu da uluslararası bir soruna yol açabilir.rodoKarşılıklı gecikmeler zinciri.
Ödeme ahlakının bozulması
Marsh raporu dolaylı olarak önemli bir kültürel soruna işaret ediyor: geç ödemelerin kabul edilebilir bir iş uygulaması olarak normalleşmesi. Şirketlerin %85'inde vadesi geçmiş faturalarda artış yaşandığında, geç ödemelerin gerçek ticari veya yasal yaptırımlarla karşı karşıya kalan bir istisna olmaktan ziyade, sosyal olarak kabul görmüş bir norm haline gelme riski vardır.
Risk Perspektifi: Bu İşletmeniz İçin Ne Anlama Geliyor?
Bir risk yöneticisi veya taşımacılık ve lojistik şirketi sahibi bakış açısından, Marsh tarafından sunulan veriler, kendi kuruluşunuz hakkında birkaç temel soru sormanıza yol açmalıdır:
- Müşteri portföyündeki riskin gerçek yoğunluğu nedir? Şirket, en büyük üç, beş veya on müşterisinin gelirdeki payını biliyor mu? Finansal durumlarını düzenli olarak analiz ediyor mu?
- Önemli müşterilerin ödeme geçmişi nedir? Ödeme sürelerine uyuluyor mu? Karşı tarafın likiditesinde bozulmaya işaret eden herhangi bir eğilim var mı?
- Kredi riskine karşı hangi koruma araçları kullanılıyor? Ticari alacak sigortası, faktoring, banka garantileri – şirket mevcut araçları aktif olarak kullanıyor mu?
- Borç tahsilat prosedürleri resmileştirildi ve uygulanmaya başlandı mı? Birçok şirket, etkili borç tahsilat prosedürlerini derhal başlatmak yerine, gayri resmi görüşmelere değerli zaman harcıyor.
- Şirket ilk uyarı işaretlerine nasıl yanıt veriyor? İlk faturanın gecikmesi, ödeme koşullarının değiştirilmesi talebi, yüklenicinin yönetim kadrosunda değişiklik - bunlar acil müdahale ve doğrulama gerektiren sinyallerdir.
Öneriler: Pratikte riski nasıl azaltabiliriz?
Marsh raporunun sonuçlarına ve EURODEBT.eu'nun lojistik sektöründeki kredi riskini izleme konusunda edindiği deneyime dayanarak, şirketlerin gecikmeden alması gereken birkaç önemli önlem bulunmaktadır:
1. Müşteri portföyünün çeşitlendirilmesi
Stratejik öncelik, bireysel yüklenicilere olan bağımlılığı güvenli bir seviyeye indirmek olmalıdır. Hiçbir müşterinin gelirin %20-25'inden fazlasını oluşturmaması ilkesini benimsemek, tartışma için bir başlangıç noktasıdır; ancak bu düzeydeki yoğunlaşma bile özellikle dikkatli bir izleme gerektirir. Müşteri çeşitlendirmesi uzun vadeli bir süreçtir, ancak herhangi bir taşıyıcının finansal istikrarı için temeldir.
2. Ticari alacak sigortası
Ticari kredi sigorta poliçeleri, yüklenicinin iflasından veya uzun süreli ödeme yapmamasından kaynaklanan kayıplara karşı koruma sağlar. Euler Hermes (Allianz Trade), Coface ve Atradius gibi kredi sigorta şirketlerinin de binlerce işletmenin mali sağlığını izlemek için kendi sistemleri bulunmakta ve sigortalı şirketlere ek bilgiler sağlamaktadır.
3. Yüklenicilerin proaktif olarak izlenmesi
İş ortağı doğrulama süreci, sözleşme imzalanmadan önce yapılan tek seferlik bir kayıt kontrolüyle sınırlı kalmamalıdır. Finansal göstergelerin, ödeme geçmişinin, kredi bürolarından alınan bilgilerin ve kayıt verilerinin düzenli olarak kontrol edilmesini kapsayan sürekli bir süreç olmalıdır. EURODESK.eu gibi platformlar, bu süreci otomatikleştirmek ve uyarı işaretlerini erken tespit etmek için araçlar sunmaktadır.
4. Ticaret koşullarının titizlikle yönetilmesi
Lojistik şirketleri, mümkün olan her yerde ödeme sürelerini kısaltmaya ve teşvik (erken ödeme indirimleri) ve yaptırım (gerçekten tahsil edilen ve uygulanan gecikme faizi) sistemini uygulamaya çalışmalıdır. Gecikme faizi hükümlerinin sadece sözleşmesel ölü maddeler olmaktan öte, gerçekten uygulanabilir bir disiplin aracı olması çok önemlidir.
5. Faktoring ve alacak finansmanı
Ödeme gecikmesi riskini, geri ödeme yükümlülüğü olmayan faktoring (borçlunun iflası durumunda faktöre başvurma hakkı saklı kalmak kaydıyla) veya geri ödeme yükümlülüğü olan faktoring yoluyla bir finans kuruluşuna devretmek, finansal likiditeyi önemli ölçüde artırabilir. Maliyeti olsa da, genellikle sermaye dondurmasından kaynaklanan tahsilat maliyetlerinden ve kayıplardan daha düşüktür.
6. Kredi analizinde kurum içi yetkinliklerin geliştirilmesi
Büyük bir kredi kontrol departmanına maddi gücü yetmeyen şirketler, dış danışmanlık desteği almayı veya otomatik risk değerlendirme platformlarını kullanmayı düşünmelidir. Kredi puanlama araçlarına yatırım yapmak, kötü borçlardan kaynaklanan önemli bir kaybı bile önleyerek, birçok kez karşılığını verir.
Özet: Sistemik Riske Sistemik Bir Yanıt Verme Zamanı Geldi
Marsh'ın Temmuz 2026 raporu açık bir uyarı niteliğinde. Ankete katılan şirketlerin %85'ini etkileyen ödeme gecikmelerinin boyutu ve kilit yüklenicilerin iflası nedeniyle artan gelir kaybı riski, taşımacılık ve lojistik sektörünün sadece geçici bir piyasa dalgalanmasıyla değil, ciddi bir yapısal zorlukla karşı karşıya olduğunu gösteriyor.
Şirket başına yıllık ortalama 420 sterlinin üzerinde olan alacak tahsilat maliyeti, çoğu zaman bir taşımacılık şirketinin yıllık işletme karından daha yüksektir. Bu, bazı piyasa oyuncularının büyüme ve rekabetçi konumlarını güçlendirmeye yatırım yapmak yerine, yalnızca kendilerine zaten borçlu olunan parayı tahsil etmeye çalıştıkları anlamına gelir.
Mevcut durumu değişmez bir iş gerçeği olarak kabul etmek ciddi bir stratejik hata olurdu. Müşteri portföyü çeşitlendirmesi, alacak sigortası, sürekli karşı taraf izleme ve titiz tahsilat prosedürlerini birleştiren kapsamlı kredi risk yönetimi sistemlerini uygulayan şirketler, dünyada önemli bir rekabet avantajı elde edeceklerdir.rodoYeterli güvenlik önlemleri olmadan faaliyet gösteren kuruluşlar için bu durum giderek daha acımasız hale gelecektir.
Avrupa genelindeki risk yöneticileri ve lojistik işletme sahipleri için ders açık: Yükleniciler için bir sonraki finansal zorluk dalgası kendi kapılarına ulaşmadan önce, kredi politikalarını gözden geçirme ve güncelleme zamanı şimdi.




