

Ren demiryolu hattı 2026'da kapatılacak: Avrupa lojistiği beş aylık bir stres sınavıyla karşı karşıya
10 Temmuz'dan 12 Aralık 2026'ya kadar, Deutsche Bahn tarafından altyapının kapsamlı bir şekilde modernize edilmesi nedeniyle Ren Nehri'nin sağ kıyısı boyunca uzanan demiryolu hattı tamamen kapatılacaktır. Cenova–Rotterdam koridorunun kilit bir bölümünde beş ayı aşkın süreyle yaşanacak hizmet kesintisi, yüzlerce Avrupalı lojistik şirketinin operasyonel sürekliliğini tehlikeye atacak, kimya, otomotiv ve plastik sektörlerindeki tedarik zincirlerini aksatacak ve mali etkileri özellikle taşımacılık, nakliye ve lojistik sektöründeki küçük ve orta ölçekli işletmeler hissedecektir. Risk yöneticileri hazırlık çalışmalarına mümkün olan en kısa sürede başlamalıdır.
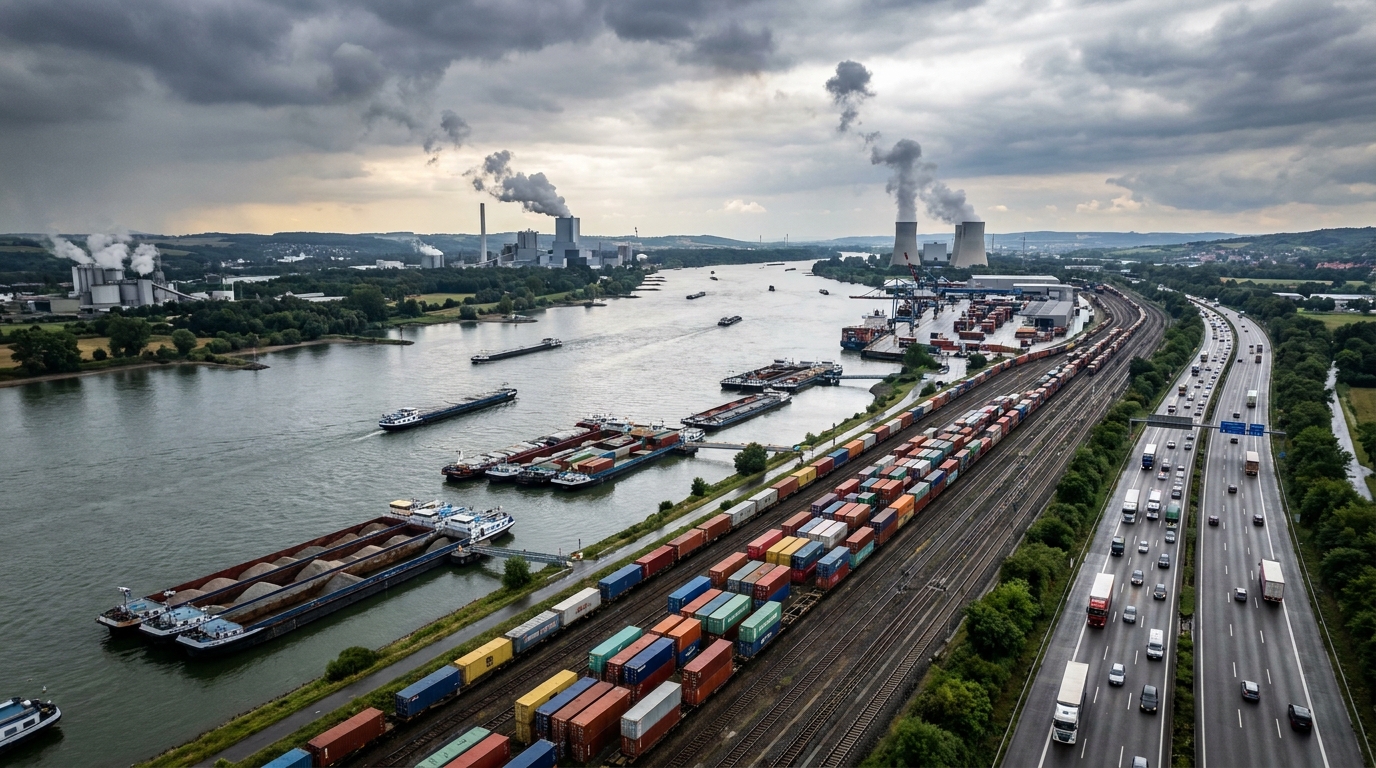
10 Temmuz - 12 Aralık 2026 tarihleri arasında, Avrupa'nın en önemli demiryolu yük taşımacılığı koridorlarından biri olan Ren Nehri boyunca uzanan sağ kıyı demiryolu hattı, Rheinschiene – trafiğe tamamen kapatılacak. Deutsche Bahn'ın altyapının kapsamlı bir modernizasyonunu gerçekleştirme kararı (Almanca: Genel yenilemeBu bölümde yaşanan aksaklık, Cenova-Rotterdam koridorunun önemli bir bölümünün işletiminde beş aydan fazla bir süreye varan bir kesinti anlamına geliyor. Avrupa lojistik sektörü, benzeri görülmemiş bir operasyonel ve finansal zorlukla karşı karşıya ve kapanmanın etkileri sadece TSL sektörü tarafından değil, kıtanın tüm endüstriyel ekosistemi tarafından da hissedilecek.
Rheinschiene – sadece yerel bir demiryolu hattından daha fazlası
Sorunun boyutunu tam olarak anlamak için, kapatılacak bölümün stratejik önemini kavramak önemlidir. Ren Nehri'nin sağ kıyısı boyunca uzanan demiryolu hattı sadece bölgesel bir yolcu bağlantısı değil; dünyanın en işlek yük koridorlarından birinin omurgasını oluşturuyor. Cenova-Rotterdam Koridoru Akdeniz liman havzalarını (başta İtalya'nın Cenova limanı olmak üzere) Kuzey Avrupa'nın en büyük lojistik merkezleriyle, kıtanın en büyük limanı olan Rotterdam limanı da dahil olmak üzere, birbirine bağlar.
Bu güzergahta her gün onlarca yük treni, dünyanın dört bir yanından kimyasal hammaddeler, plastikler, otomotiv parçaları, tüketim malları ve intermodal yükler taşıyor. Avrupa ekonomisi için bu ana arterin ne kadar hayati önem taşıdığını anlamak için Rotterdam Limanı'nın yıllık 470 milyon tondan fazla kargo hacmine bakmak yeterli. Bu bölümde demiryolu trafiğinin beş aydan fazla bir süre tamamen durması bir aksama değil, Kuzey-Güney tedarik zincirleri için yapısal bir şoktur.
Operasyonel labirent: sapmalar, tıkanıklık, gecikmeler
Ulaşım operasyonları yönetimi açısından bakıldığında, Rheinschiene demiryolunun kapanması, taşıyıcılar ve nakliyeciler tarafından acil güzergah yeniden düzenlemesini gerektirmektedir. Sorun şu ki, Avrupa'nın bu bölgesindeki alternatif demiryolu bağlantıları zaten kapasite sınırlarında çalışmaktadır. Ek yük trenlerinin Ren'in sol kıyısına veya alternatif Orta Avrupa koridorlarına yönlendirilmesi, gecikmeler, program çakışmaları ve sınırlı çekiş gücü gibi zincirleme etkilere yol açacaktır.
Demiryolu taşımacılığındaki durumu karmaşıklaştıran ek bir faktör de şudur: teknik sistemlerin heterojenliği Avrupa'da. Uluslararası hareketrodoFarklı elektrik güç kaynağı standartlarıyla (Almanya'da 15 kV AC, Fransa'da 25 kV AC, İtalya'da 3 kV DC) ve farklı demiryolu trafik kontrol sistemleriyle uyumlu vagonlar gerektirir. Farklı bir demiryolu ağı üzerinden yapılan her sapma, lokomotif değişiklikleri, gümrük işlemleri veya teknik dokümantasyon için ek süre anlamına gelir ve toplam transit süresini önemli ölçüde uzatır.
Daha uzun yolculuk sürelerinin sonucu, vagon ve lokomotiflerin devir hızının azalmasıdır. Daha önce Cenova ile Rotterdam arasında haftada bir sefer yapan vagonlar ve lokomotifler, güzergah değişikliği koşullarında aynı mesafeyi kat etmek için iki kat daha uzun süreye ihtiyaç duyacaktır. Pratikte bu, aynı vagon filosuyla önemli ölçüde daha az sefer yapılabileceği anlamına gelir. Demiryolu pazarının etkin kapasitesi küçülüyor.Araçların fiziksel sayısı değişmeden kalmasına rağmen.
Sınırlamaları olan alternatifler: bir mavna ve bir kamyon yeterli değil.
Sektör uzmanları, lojistik sektörünün güzergah kapanmasının etkilerini iki ana alternatifle hafifletmeye çalışacağını belirtiyor: Ren Nehri üzerindeki iç su yolu taşımacılığı ve karayolu taşımacılığı. Ancak, her iki ulaşım modu da yalnızca kısmi destek sağlayabilir ve ciddi yapısal kısıtlamalarla karşı karşıyadır.
İç sularda ulaşım: su seviyelerine bağımlılık
Ren Nehri, yüzyıllardır Batı Avrupa'nın ana ulaşım arteri olarak hizmet vermiş, nehir mavnaları her yıl İsviçre ile Kuzey Denizi arasında yüz milyonlarca ton mal taşımıştır. Ancak iç su yollarında ulaşımın kritik bir zayıf noktası vardır: su seviyesine bağımlılıkRheinschiene'nin kapanması, son yıllarda Orta Avrupa'da giderek artan aşırı kuraklıklara yol açan yaz aylarına (Temmuz, Ağustos ve Eylül) denk geliyor.
2022 yazında, Ren Nehri'ndeki düşük su seviyeleri iç su taşımacılığında büyük aksamalara neden olmuş, mavnalar yük kapasitelerini normal kapasitelerinin çok küçük bir kısmına düşürmek zorunda kalmış ve bazı seferler askıya alınmıştır. Eğer 2026 yazında benzer hidrolojik koşullar yaşanırsa, iç su taşımacılığı demiryolu kapanmasının ardından oluşan tıkanıklığı gidermekte başarısız olmakla kalmayacak, aynı zamanda kendisi de başka bir aksama kaynağı haline gelecektir.
Karayolu taşımacılığı: kronik sürücü kıtlığı
Karayolu taşımacılığı teorik olarak en esnek alternatiftir; kamyonlar karayolu ağında hareket ederek tıkanıklıklardan kaçınabilir. Ancak Avrupa karayolu yük taşımacılığı sektörü şu sorunlarla karşı karşıya: Profesyonel sürücülerin kronik kıtlığıSektör tahminlerine göre Avrupa genelinde yüz binlerce sürücü açığı bulunuyor ve çalışan nüfusun yaşlanmasıyla bu sorun daha da kötüleşiyor.
Sürücü bulunabilirliği sorun olmasa bile, yük taşımacılığının demiryolundan karayoluna büyük ölçüde kayması, özellikle Almanya'daki önemli A3, A5 ve A61 otoyollarında ve Alp geçiş koridorlarında trafik sıkışıklığının artmasına yol açacaktır. Bu da, karayolu taşımacılığı için daha yüksek yakıt maliyetlerine, daha uzun yolculuk sürelerine ve daha yüksek navlun fiyatlarına dönüşecektir.
TSL sektörü için finansal sonuçlar
EURODEBT.eu'nun faaliyetlerinin özünü oluşturan finansal risk analizi açısından bakıldığında, Rheinschiene'nin kapanması, Avrupa taşımacılık ve lojistik şirketlerinin operasyonel likiditesine çok yönlü tehditler oluşturmaktadır.
İşletme maliyetlerinde keskin bir artış
Her sapma daha yüksek maliyetler anlamına gelir. Demiryolu taşımacılığında bu, alternatif güzergahlarda daha yüksek altyapı erişim ücretleri, sürücüler ve manevra personeli için daha yüksek işçilik maliyetleri, teknik sistem sınırlarında çekiş gücü değiştirme için ek maliyetler ve daha yüksek yakıt tüketimi (elektrikli olmayan bölümlerde dizel çekiş durumunda) anlamına gelir. Ek vagon manipülasyonundan kaynaklanan kargo hasarlarının sayısı da artacak, bu da daha yüksek tazminat ödemelerine ve daha pahalı sigorta poliçelerine yol açacaktır.
Sözleşme cezaları ve müşteri anlaşmazlıkları
Taşımacılık ve lojistik sözleşmeleri, zamanında teslimatlara ilişkin maddeler içerir. Demiryolu altyapısının kapanmasından kaynaklanan gecikmeler Bunlar otomatik olarak mücbir sebep olarak kabul edilmez; bu, sözleşmenin özel hükümlerine bağlıdır. Birçok lojistik şirketi, önceden bilinen altyapı sınırlamalarına rağmen taşımayı organize ederken gerekli özeni gösterdiklerini kanıtlamak zorunda kaldıklarında zor bir durumda kalabilir. Geç teslimatlar için sözleşme cezalarıyla ilgili sözleşme anlaşmazlıkları, 2026 yılında sektörü önemli ölçüde zorlayabilir.
Ödeme gecikmeleri ve mali istikrara yönelik tehditler
Rheinschiene bölgesi, kapanmanın etkilerine karşı özellikle savunmasızdır. TSL sektöründeki küçük ve orta ölçekli işletmelerBu şirketlerin finansal tamponları sınırlı ve büyük müşterilerle pazarlık güçleri daha az. Beş aylık bir süre boyunca artan işletme maliyetleri, kargo teslimatını bekleyen müşterilerden kaynaklanabilecek olası ödeme gecikmeleriyle birleştiğinde, likiditelerini ciddi şekilde zorlayabilir.
Piyasa uygulamaları acımasızdır: müşteriler genellikle mallar fiilen teslim alınana kadar faturaların ödemesini geciktirir. Teslimat, nakliyecinin kontrolü dışında kalan nedenlerle gecikirse, nakliyeci yine de cari işletme maliyetlerini kendi fonlarından veya işletme sermayesi kredisinden karşılamak zorundadır. Yükselen faiz oranlarıyla birlikte, bu tür finansmanın maliyeti önemli ölçüde artmaktadır. EURODEBT.eu analistleri, TSL sektöründeki ödeme gecikme oranları 2026 yılının ikinci yarısında durum önemli ölçüde kötüleşecek ve bu da tedarik zinciri genelinde kredi riskini artıracaktır.
Daha geniş bağlam: deniz taşımacılığı fiyatlarındaki dalgalanmalar
Rheinschiene'nin kapanması birdenbire gerçekleşen bir durum değil. Avrupa lojistik sektörü aynı anda başka sorunlarla da boğuşuyor. deniz taşımacılığı fiyatlarında yüksek değişkenlikBu durum, COVID-19 pandemisinden bu yana devam etmekte olup, Kızıldeniz'deki aksamalar (Süveyş Kanalı'ndan geçişe getirilen kısıtlamalar) ve küresel tedarik zincirlerini etkileyen jeopolitik gerilimler nedeniyle daha da şiddetlenmiştir.
Öngörülemeyen deniz taşımacılığı maliyetleri ve Cenova-Rotterdam koridorunun kara kısmındaki ciddi aksaklıkların birleşimi son derece olumsuz bir durum yaratmaktadır.rodoAvrupa'daki nakliye firmaları için operasyonel bir zorluk. Daha önce taşıma zincirinin bir ayağındaki düşük kar marjlarını diğer ayağındaki daha yüksek kar marjlarıyla telafi eden şirketler, tedarik zincirlerinin her iki ayağının da aynı anda artan maliyetler yarattığını aniden keşfedebilirler.
Özellikle savunmasız olan sektörler
Rheinschiene'nin kapanması tüm sektörleri eşit şekilde etkilemeyecektir. Cenova-Rotterdam koridoru boyunca kargo akışı yapısının analizine dayanarak, aksamaya karşı özellikle savunmasız sektörleri belirlemek mümkündür:
- Kimya ve petrokimya endüstrisi: Kimyasal maddelerin taşınması, karayolu güzergahlarına yönlendirilmesi daha zor olan özel araçlar (tanker kamyonları, tanker vagonları) gerektirir. Kimyasal hammaddelerin teslimatındaki gecikmeler, tüm tesislerde üretimi durdurabilir.
- Plastik işleme: Plastik granüller ve yarı mamul ürünler, limanlar ve iç bölgelerdeki üretim tesisleri arasında büyük hacimlerde taşınmaktadır. Tedarik zincirindeki aksamalar, bu son derece entegre sektördeki üretim programlarını bozacaktır.
- Otomotiv: Otomobil üreticileri ve parça tedarikçileri, tek bir parçanın teslimatındaki gecikmenin bile tüm montaj hattını durdurabileceği, tam zamanında üretim sistemiyle çalışmaktadır. Özellikle Güney Almanya, Avusturya ve Çek Cumhuriyeti'ndeki fabrikalar bu durumdan olumsuz etkilenmektedir.
- Perakende ve e-ticaret: Tüketim mallarının teslimatındaki gecikmeler, güzergâh kapanışının son aylarına denk gelen sonbahar/kış sezonunun en yoğun döneminde rafların boş kalmasına ve çevrimiçi siparişlerin yerine getirilmemesine yol açacaktır.
- Mineral ve inşaat hammaddeleri: Agrega, çimento ve metal cevheri gibi büyük hacimli mallar, maliyet kısıtlamaları nedeniyle öncelikle demiryolu ile taşınmaktadır. Bu hacimlerin karayolu taşımacılığına aktarılması ekonomik olarak verimsiz, hatta imkansızdır.
Makroekonomik yan etkiler
Lojistik aksaklıklarının her zaman enflasyonist bir etkisi vardır. Yüksek ulaşım maliyetleri kaçınılmaz olarak değer zincirinin sonraki halkalarına yansıtılır ve sonunda son tüketicilerin ödediği fiyatlara ulaşır.rodoAvrupa merkez bankalarının pandemi sonrası enflasyon dalgasını ancak yeni kontrol altına aldığı bir ülkede, lojistikten kaynaklanan ek maliyet artışı son derece istenmeyen bir durumdur.
Buna da dikkat etmekte fayda var. asimetrik etkiLojistik maliyetlerindeki artışlar anında hissedilirken, bakım çalışmaları tamamlandıktan sonra normale dönüş çok daha uzun sürüyor. Piyasa otomatik olarak aksama öncesi durumuna dönmüyor; demiryolu kapasitesinin istikrara kavuşması, üretimdeki gecikmelerin giderilmesi ve navlun oranlarının başlangıç seviyelerine dönmesi haftalar veya aylar sürüyor.
İş Riski Perspektifi: Şirketler Şimdi Ne Yapmalı?
TSL ve imalat sektörlerindeki risk yöneticileri ve işletme sahipleri için, Rheinschiene'nin planlanan kapanışından birkaç ay önce alınması gereken birkaç önemli önlem bulunmaktadır:
- Ulaşım sözleşmelerine genel bakış: Zamanında teslimat, mücbir sebep ve gecikmelerden doğan sorumlulukla ilgili maddeler dikkatlice incelenmelidir. Öngörülebilir aksama dönemi (Temmuz-Aralık 2026) esas alınarak sözleşmelerin yeniden müzakere edilmesi veya değiştirilmesi düşünülmelidir.
- Lojistik sağlayıcılarının çeşitlendirilmesi: Cenova-Rotterdam koridorunda tek bir demiryolu işletmecisine aşırı derecede bağımlı olan şirketler, artık karayolu, çok modlu veya diğer demiryolu bağlantıları sunan alternatif işletmecilerle ilişkiler kurmalıdır.
- Tampon stoklar oluşturmak: Özellikle tam zamanında üretim yapılan sektörlerde, aksaklıklar sırasında üretim sürekliliğini sağlamak için Temmuz 2026 öncesinde temel hammadde ve bileşen stoklarını geçici olarak artırmayı düşünmekte fayda var.
- Lojistik ortaklarının güvenilirliğinin izlenmesi: Lojistik alt yüklenicilerinin mali sağlığını doğrulamak çok önemlidir. Likidite sorunları belirtileri gösteren şirketler, beş aylık artan maliyet dönemini atlatamayabilir. EURODEBT.eu, TSL sektöründe belirli bir kuruluşla çalışmanın riskini değerlendirmenizi sağlayan kapsamlı doğrulama raporları sunmaktadır.
- Finansal planlama: Finansal hizmetler, analiz edilen dönemde lojistik maliyetlerinde %20-40'lık bir artış ve sipariş teslimatındaki gecikmelerden kaynaklanan nakit dönüşüm döngüsünün uzaması varsayımlarını içeren senaryoları modellemelidir.
Özet: Lojistik sektörü çalkantılı bir döneme giriyor.
2026 yazında Rheinschiene'nin kapatılması, Avrupa lojistiğinde uzun yıllardan beri yaşanan en büyük planlı altyapı aksamalarından biridir. Cenova-Rotterdam koridorunun önemli bir bölümünün işletiminde beş aylık bir aksama, alternatif ulaşım modlarındaki yapısal kısıtlamalar, dalgalanan deniz taşımacılığı ve kronik sürücü kıtlığıyla birleştiğinde, ciddi bir sorun yaratmaktadır.rodoAvrupa lojistik şirketleri için son derece zorlu bir ortam.
TSL sektöründeki küçük ve orta ölçekli şirketler, artan maliyetler ve ödeme darboğazlarının aylarca sürecek dönemini güvenli bir şekilde atlatacak yeterli finansal rezervlere sahip olmadıkları için en büyük risk altındadır. Bununla birlikte, aksaklıkların etkileri imalat sanayileri ve nihayetinde daha uzun mesafeler üzerinden taşınan mallar için daha yüksek fiyatlar ödeyecek olan son tüketiciler tarafından da hissedilecektir.
Avrupa TSL pazarındaki tüm katılımcılar için sonuç açıktır: Hazırlık yapmanın zamanı şimdi.Sözleşmeleri yeniden müzakere eden, tedarik zincirlerini çeşitlendiren ve lojistik ortaklarının mali sağlığını doğrulayan proaktif şirketler bu dönemden daha güçlü çıkacaklardır. Yaklaşan tehdidi görmezden gelenler ise 2026 yılının üçüncü çeyreğinde ciddi sorunlarla karşılaşabilirler.




