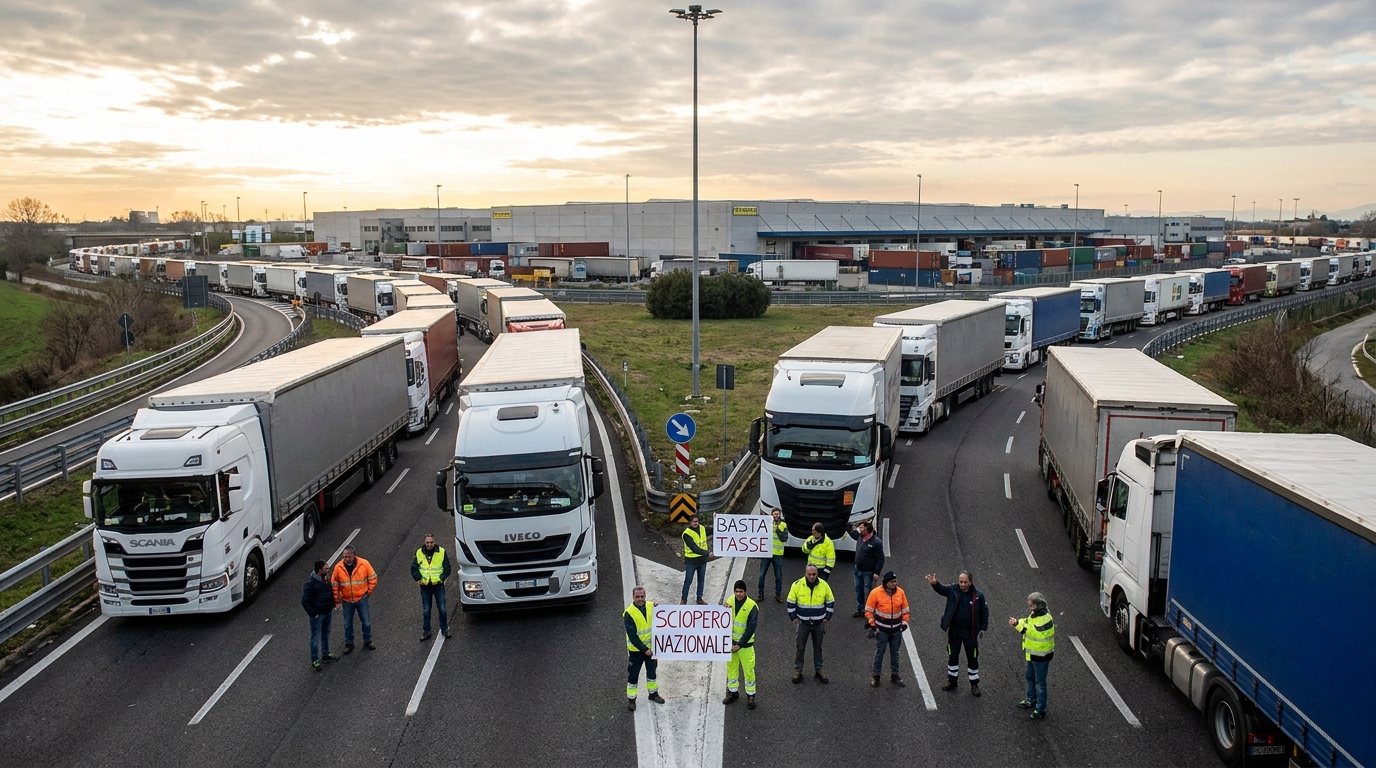
Хвиля банкрутств у Німеччині: 25 900 банкрутств щорічно до 2027 року — транспортно-експедиторсько-логістичний сектор у центрі кризи
Allianz Trade прогнозує, що кількість банкрутств компаній у Німеччині у 2026 і 2027 роках досягне близько 25 900 випадків на рік — найвищого рівня з 2013 року. Сектор транспорту та логістики опинився серед галузей з найвищим ризиком, що становить пряму загрозу для європейських компаній, які співпрацюють з німецькими перевізниками та операторами. Поліпшення ситуації очікується лише у 2028 році, що вимагає від ризик-менеджерів негайного посилення процедур перевірки контрагентів.

Авторитетний страховик дебіторської заборгованості Allianz Trade у жовтні 2026 року опублікував звіт, який має привернути увагу кожного ризик-менеджера, що співпрацює з компаніями на німецькому ринку. Документ однозначно вказує, що хвиля неплатоспроможності за західним кордоном Польщі ще не досягла свого піку — або принаймні не збирається швидко спадати. Кількість банкрутств компаній у Німеччині стабілізується на рівні майже 25 900 випадків на рік як у 2026, так і у 2027 році, повернувшись до показників, яких не фіксували понад десятиліття. Транспортна та логістична галузь опинилася на вершині списку секторів, яким найбільше загрожує банкрутство — а це означає реальний, безпосередній ризик для компаній з усієї Європи, які з нею співпрацюють.
Німеччина втрачає звання локомотива Європи
Протягом багатьох років німецька економіка була фундаментом європейського процвітання. Сьогодні аналітики змушені з жалем переглядати цю картину. Allianz Trade оцінює, що у 2026 році кількість банкрутств у Німеччині зросте на 8% порівняно з попереднім роком і досягне 25 900 випадків — найвищого рівня з 2013 року. Що гірше, прогноз на 2027 рік не приносить полегшення: експерти очікують, що кількість банкрутств залишиться незмінною, а це означає, що ми маємо справу не з одноразовим статистичним стрибком, а з глибоко вкоріненою структурною тенденцією.
Міло Богартс, керівний директор Allianz Trade у Німеччині, у своєму коментарі до звіту вказує на поєднання кількох чинників, які накладаються один на одного й разом створюють надзвичайно несприятливе середовище для підприємств. Збройний конфлікт в Ірані — хоча й географічно віддалений — спричиняє посилення нестабільності на ринках енергоресурсів і порушення глобальних ланцюгів постачання. Німеччина, економіка якої значною мірою залежить від експорту та імпорту промислових компонентів, особливо гостро відчуває ці збої.
Другою, не менш важливою причиною є тривала кон’юнктурна стагнація (Konjunkturflaute) у самій Німеччині. Внутрішній попит уже кілька кварталів перебуває у стані стагнації, інвестиції підприємств призупиняються, а споживачі — в умовах зростання вартості життя — скорочують витрати. У результаті багато галузей фіксують падіння кількості замовлень, що безпосередньо позначається на погіршенні фінансових результатів тисяч компаній.
Картину несприятливих умов доповнюють ще дві проблеми хронічного характеру: драматичний дефіцит кваліфікованої робочої сили (Fachkräftemangel) та безперервне зростання операційних витрат. Ціни на енергію, хоча й частково стабілізувалися порівняно з піком 2022–2023 років, усе ще залишаються значно вищими, ніж до енергетичної кризи. Вартість зовнішнього фінансування, що зростає через політику процентних ставок ЄЦБ, обтяжує баланси компаній, які раніше працювали в умовах дешевих кредитів. Усі ці елементи разом створюють своєрідну фінансову пастку для підприємств з обмеженими грошовими резервами.
Сектор TSL: барометр кризи
Звіт Allianz Trade особливо наголошує на становищі сектору транспорту, експедирування та логістики (TSL) серед галузей, найбільш уразливих до хвилі банкрутств. Це не повинно дивувати нікого, хто знає специфіку цієї галузі. Транспортні та логістичні компанії характеризуються структурно низькою операційною маржею, яка нерідко коливається на рівні кількох відсотків доходу. За таких умов навіть відносно невеликого зростання витрат або падіння обсягу замовлень може бути достатньо, щоб звести прибуток нанівець і поставити під загрозу фінансову ліквідність.
У 2026 році підприємства TSL одночасно стикаються з кількома вкрай несприятливими явищами:
- Зростання вартості пального — витрати на пальне, що зростають через геополітичну невизначеність і дестабілізацію енергетичних ринків, залишаються найбільшою статтею витрат для автоперевізників, а кожен стрибок цін на заправках безпосередньо б’є по рентабельності замовлень.
- Тиск на заробітну плату — хронічна нестача професійних водіїв і працівників складів змушує компанії підвищувати зарплати, щоб узагалі зберегти операційні потужності. Це витрата, яку не можна відкласти на потім без ризику втрати ключових працівників.
- Зниження обсягів вантажів — уповільнення в автомобільній, хімічній і машинобудівній промисловості — традиційних опорах німецької економіки — безпосередньо призводить до зменшення кількості транспортних замовлень. Логістичні компанії, які розбудували свої потужності на основі прогнозів кількарічної давнини, сьогодні стикаються з надлишком перевізних потужностей за скорочення клієнтської бази.
- Висока вартість фінансування — парки сідлових тягачів і напівпричепів у галузі TSL значною мірою фінансуються за рахунок кредитів або лізингу. Зростання процентних ставок призвело до того, що обслуговування боргу поглинає дедалі більшу частину й без того скромних доходів.
- Регуляторний тиск — запровадження нових екологічних вимог (зокрема плати за викиди CO₂, норм викидів EURO 7) змушує компанії до дорогої заміни автопарку, що створює додаткове інвестиційне навантаження в і без того складний час.
Поєднання цих чинників призводить до того, що багато німецьких компаній TSL, які пережили пандемію та енергетичну кризу, сьогодні стоять на межі неплатоспроможності. Деякі з них рятуються реструктуризацією — скороченням автопарку, звільненням працівників, відмовою від нерентабельних маршрутів. Однак там, де й цього недостатньо, подається заява про банкрутство.
Ефект доміно: ризик для європейських партнерів
Для європейських компаній, які співпрацюють із німецьким сектором TSL — як замовники перевезень, субпідрядники чи постачальники послуг — ця ситуація має безпосередні наслідки. Банкрутство перевізника або логістичного оператора зазвичай не є ізольованою подією. Воно породжує хвилю проблем у десятків, а іноді й сотень підприємств, які уклали з ним договори або значилися кредиторами у списку непогашеної заборгованості.
Для компаній, які мають неоплачені рахунки за надані послуги або поставлені товари, банкрутство контрагента часто означає багатомісячне судове провадження та повернення лише частки належної суми — якщо взагалі вдасться щось повернути. З погляду управління ризиком дебіторської заборгованості це сценарій, якому потрібно запобігати, а не реагувати на його наслідки постфактум.
Експерти EURODEBT.eu рекомендують компаніям, що здійснюють транскордонну торгівлю товарами з Німеччиною, негайно посилити процедури перевірки платоспроможності контрагентів. Стандартна перевірка в торговельному реєстрі чи поверховий огляд історії співпраці сьогодні є абсолютним мінімумом, який не забезпечує достатнього захисту. За нинішніх ринкових умов необхідними стають:
- Систематичний моніторинг фінансового стану ключових ділових партнерів із Німеччини — щонайменше раз на квартал.
- Аналіз показників раннього попередження: затримок платежів, змін кредитних лімітів у бюро бізнес-інформації, змін у керівництві та структурі власності.
- Розгляд можливості страхування торговельної дебіторської заборгованості або розширення його покриття — хоча варто усвідомлювати, що страховики в умовах зростання хвилі банкрутств можуть посилювати умови та підвищувати страхові внески для ризиків, пов’язаних із німецьким ринком.
- Скорочення строків оплати, що пропонуються контрагентам, або запровадження авансових платежів для нових і неперевірених партнерів.
- Диверсифікація бази постачальників логістичних послуг, щоб уникнути залежності від одного перевізника, який може раптово вибути з ринку.
Коли настане перелом? Прогнози на 2028 рік і надалі
Allianz Trade не залишає ілюзій щодо короткострокових перспектив: протягом усього 2027 року кількість банкрутств у Німеччині залишатиметься на рівні близько 25 900 випадків на рік. Лише 2028 рік має принести перші — хоча й скромні — ознаки поліпшення. Аналітики прогнозують тоді зниження кількості банкрутств приблизно на 5%, до 24 600 випадків. Передбачається, що до того часу стимулювальні заходи федерального уряду почнуть давати вимірювані результати, а економіка поступово відновить здатність генерувати зростання.
Однак слід з усією рішучістю наголосити, що навіть прогнозований рівень у 24 600 банкрутств на рік усе ще буде історично високим. Це буде не повернення до докризової нормальності, а лише певне пом’якшення масштабів проблеми. Підвищений ризик у торгівлі з Німеччиною залишатиметься з нами щонайменше три-чотири роки.
Це тривалий горизонт, який вимагає від компаній не одноразового коригування процедур, а постійної зміни філософії управління кредитним ризиком. Менеджери, які сьогодні ігнорують сигнали зі звіту Allianz Trade, за кілька місяців можуть зіткнутися з необхідністю списувати дебіторську заборгованість, яку можна було захистити за умови ретельнішої перевірки контрагентів.
Погляд на ризики: що мають робити менеджери з логістики?
Підсумовуючи картину, окреслену Allianz Trade, можна назвати кілька ключових рекомендацій для транспортно-логістичних компаній та їхніх торговельних партнерів, які працюють на європейському ринку:
- Сприймайте Німеччину як ринок підвищеного ризику — не лише на папері, а й у повсякденних кредитних і договірних рішеннях. Стандарти комплексної перевірки, що застосовуються до компаній із країн, які вважаються стабільними, слід терміново переглянути.
- Інвестуйте в бізнес-розвідку — користуйтеся інструментами фінансового моніторингу в реальному часі, такими як звіти бюро бізнес-інформації чи скорингові платформи для компаній сектору TSL. Заздалегідь отримана інформація про проблеми контрагента дає час на реагування.
- Зміцнюйте фінансову стійкість власної організації — компанії з міцними резервами ліквідності та диверсифікованою клієнтською базою значно краще підготовлені до поглинання збитків від неплатоспроможності партнерів.
- Поговоріть зі страховиком дебіторської заборгованості — якщо ви ще не користуєтеся страхуванням торговельних кредитів, час це розглянути. Якщо користуєтеся — перевірте, чи є ваші кредитні ліміти на контрагентів із Німеччини актуальними та достатніми з огляду на найновіші ринкові дані.
- Зміцнюйте відносини з надійними партнерами — під час ринкової кризи природною тенденцією є консолідація навколо компаній із доведеною фінансовою стабільністю. Компанії, які сьогодні інвестують у прозорість і розбудову довіри, здобуватимуть нові контракти за рахунок тих, що зникнуть із ринку.
Звіт Allianz Trade — це не черговий похмурий прогноз, який можна покласти на полицю. Це конкретний сигнал про те, що європейський ринок управління ризиками входить у фазу підвищеної пильності — і що компанії, які знехтують цією пильністю, можуть дорого за це заплатити. 2026 і 2027 роки стануть справжнім випробуванням зрілості систем управління ризиками в усій європейській екосистемі транспорту та логістики.