

Blokáda Hormuzského průlivu: Tisíce uvězněných lodí a vlna rizik pro evropskou logistiku
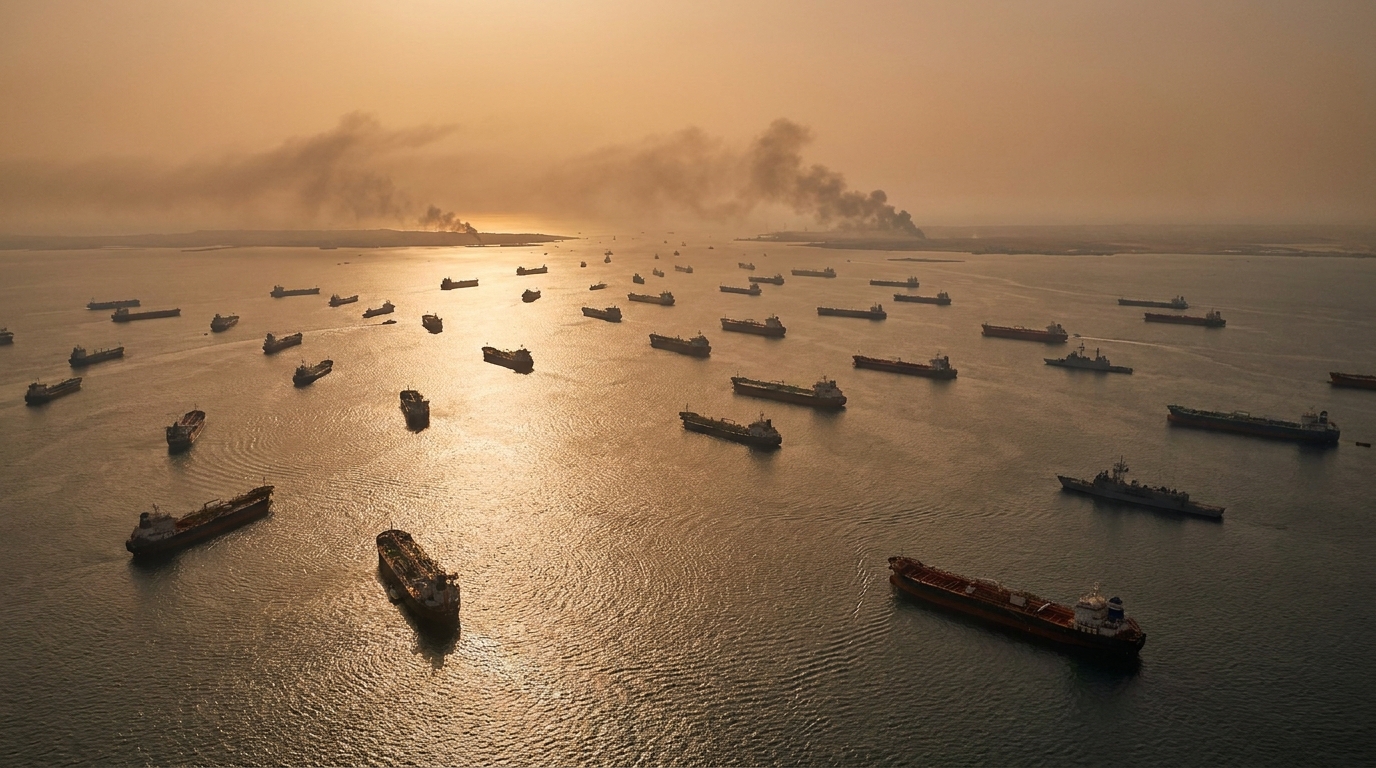
V dubnu 2026 zveřejnilo Centrum pro východní studia komplexní analytickou zprávu o důsledcích eskalace ozbrojeného konfliktu v Perském zálivu. Autoři dokumentu, Sandra Baniak-Stachowiak a Konrad Popławski, podrobně popisují mechanismy, kterými regionální vojenský střet eskaloval v globální logistickou krizi s potenciálně dlouhodobými ekonomickými důsledky. Pro společnosti působící v odvětvích dopravy, spedice a logistiky – a zejména pro instituce zabývající se obchodním financováním a řízením úvěrových rizik – jsou závěry této zprávy dnes zásadní.
Perský záliv v plamenech: Počátky krize
Bezprostředním spouštěčem současných turbulencí byly vojenské útoky Spojených států a Izraele zaměřené na íránské strategické objekty. Írán reagoval krokem, před kterým analytici varovali již léta, ale který dlouho zůstával v oblasti teoretických válečných scénářů: úplným uzavřením Hormuzského průlivu pro komerční lodní dopravu. Toto rozhodnutí, přijaté jako nástroj geopolitického tlaku, způsobilo okamžitý a bezprecedentní otřes na globálních trzích s lodní dopravou.
Hormuzský průliv je jedním z nejstrategičtějších bodů globálního obchodu. Touto úzkou námořní cestou protéká 20 až 25 procent světové poptávky po ropě a významná část vývozu zkapalněného zemního plynu z Arabského poloostrova. Jeho blokáda není jen energetickým problémem – paralyzuje celý obchodní systém mezi Asií a Evropou, který je po desetiletí páteří globální ekonomiky.
Tisíc uvězněných lodí: Rozsah a mechanismus námořní krize
Bezprostředním a měřitelným důsledkem blokády je uvěznění téměř tisíce plavidel v zóně konfliktu. Patří mezi ně jak klíčové tankery přepravující ropu a LNG, tak i kontejnerové lodě zabývající se výměnou spotřebního zboží a průmyslových polotovarů. Pro společnosti spravující tato aktiva to znamená vázání kapitálu na neurčitou dobu, rostoucí finanční závazky a úplnou ztrátu provozní kontroly.
Majitelé lodí, jejichž lodě unikly pasti, museli na výběr pouze z nákladných alternativ. Přesměrování plavidel kolem Mysu Dobré naděje prodlužuje plavbu o několik dní, což vede k dramatickému nárůstu nákladů na palivo. Pojištění nákladu a trupu v oblastech ohrožených válkou – tzv. prémie za válečné riziko – dosáhlo úrovně, která nebyla zaznamenána za celá desetiletí, a v některých segmentech trhu pojišťovny zcela odmítly vydávat pojistky na tranzitní trasy přes citlivé oblasti.
Finanční dopad je okamžitý a závažný. Sazby za přepravu, které se začátkem tohoto roku stabilizovaly po dřívějších výkyvech souvisejících s krizí Hútíů v Rudém moři, prudce vzrostly. Růst nákladů na námořní dopravu mechanicky ovlivňuje ceny dováženého zboží, což vyvolává vážné obavy z další vlny inflace v Evropě – tentokrát poháněné nikoli postpandemickými narušeními, ale probíhajícím ozbrojeným konfliktem.
Letecká nákladní doprava pod tlakem: uzavřené vzdušné prostory
Dopady konfliktu sahají daleko za hranice námořní plavby. Uzavření vzdušného prostoru nad velkou částí Blízkého východu donutilo letecké společnosti zvolit alternativní, mnohem delší trasy. Důsledkem jsou nejen delší dodací lhůty a zvýšené provozní náklady leteckých společností, ale především dramatický pokles kapacity globálního trhu s leteckou nákladní dopravou – odhadovaný na 12 procent veškeré nákladní dopravy.
Letecká doprava hraje klíčovou roli v dodávce zboží vysoké hodnoty, elektronických součástek, léčiv a zboží podléhajícího rychlé zkáze. Její omezení přímo ovlivňují odvětví, která si nemohou dovolit prodloužené lhůty vyřízení objednávek – od farmaceutického průmyslu přes automobilový průmysl až po technologie. Pro výrobce, kteří provozují přepravu na bázi just-in-time, každý den zpoždění generuje měřitelné finanční ztráty a hrozí zastavením výrobních linek.
Polsko pod mimořádným tlakem: 20procentní pokles kapacity
Mezi evropskými zeměmi vyniká Polsko obzvláště bolestným dopadem současné krize. Finanční zprávy ukazují, že logistický sektor země zaznamenal 20% pokles přepravní kapacity – což je číslo, které by pro mnoho společností mohlo znamenat hranici ziskovosti.
To není náhoda. Polsko si po léta důsledně buduje pozici strategického logistického centra ve střední a východní Evropě. Moderní distribuční centra, hustá síť rychlostních silnic a dálnic a dobře rozvinutý sektor spedice učinily z naší země klíčový uzel v evropských dodavatelských řetězcích, silně závislý na dovozu komponentů a hotových výrobků z Asie. Tato strategická poloha, dříve zdroj konkurenční výhody, se nyní stává překážkou tváří v tvář narušení tras na Blízkém východě.
Polské spediční a logistické společnosti čelí současně několika negativním faktorům: ukončení smluv ze strany dodavatelů, kteří nejsou schopni dodržet dodací lhůty, rostoucím nákladům na alternativní trasy a způsoby dopravy, narůstajícím zpožděním v celním odbavení a – což je obzvláště znepokojivé – obtížnému přístupu k financování uprostřed rostoucí nejistoty na trhu. S 20% poklesem obratu a současným nárůstem provozních nákladů se sektor TSL nachází v těžké situaci, což by mohlo vést k vlně bankrotů menších a středních provozovatelů.
Finanční trhy a úvěrové riziko: Nové vektory hrozeb
Z pohledu institucí zabývajících se financováním obchodu a manažerů úvěrových rizik představuje současná situace řadu specifických hrozeb, které vyžadují okamžitou reakci.
Riziko insolvence menších majitelů lodí
Mnoho majitelů lodí provozuje model financování s vysokou mírou zadlužení. Prudký nárůst provozních nákladů spolu s tím, že flotila je zmrazena v konfliktních zónách nebo musí nést obrovské náklady na objížďky, dramaticky zhoršuje jejich ukazatele likvidity. Pro banky a fondy financující námořní flotilu to znamená naléhavou potřebu přezkoumat svá úvěrová portfolia a připravit scénáře restrukturalizace.
Tlak na nástroje financování obchodu
Akreditivy, bankovní záruky a pojištění exportních úvěrů – všechny tyto nástroje jsou zranitelné vůči nepředvídaným zpožděním a nárokům vyplývajícím z neplnění. Účastníci transakcí budou hromadně uplatňovat doložky o vyšší moci, což bude generovat vlny právních sporů a pojistných událostí.
Inflace provozních nákladů a EBITDA
Rostoucí náklady na dopravu přímo zatěžují provozní marže společností obchodujících s asijskými dodavateli. U společností s napjatou nákladovou strukturou může i 10% nárůst logistických nákladů snížit EBITDA pod úrovně požadované úvěrovými smlouvami, což vede k urychleným splátkovým mechanismům nebo opětovnému projednání podmínek financování.
Alternativní cesty – spása, nebo iluze?
Tváří v tvář krizi na tradičních námořních a leteckých trasách obracejí globální logističtí hráči svou pozornost k alternativním dopravním koridorům. Zvláště zajímavý je tzv. Střední koridor, který vede Střední Asií – přes Kazachstán, Kaspické moře, Ázerbájdžán a Gruzii a poté dále na evropské trhy.
Zpráva OSW však správně poukazuje na zásadní omezení této možnosti. Navzdory značným investicím v posledních letech infrastruktura centrálního koridoru stále zdaleka nedosahuje zpracovatelské kapacity potřebné k absorbování byť jen zlomku objemů odkloněných Hormuzskou blokádou. Kapacita kaspických přístavů, kvalita železničního spojení a efektivita hraničních kontrol představují úzká hrdla, která nelze v krátkodobém horizontu odstranit.
Dlouhodobá reakce na krizi bude muset mít podobu komplexní rekonfigurace dodavatelských řetězců. nearshoring – přesun výroby a dodávek blíže k cílovým trhům – se stále častěji objevuje v debatách v průmyslu, ale jeho realizace vyžaduje roky a investice v řádu miliard eur. Pro finanční sektor to představuje jak obrovskou příležitost podílet se na financování této transformace, tak i potřebu vyvinout nové modely pro posuzování rizik logistických a výrobních projektů.
Dlouhodobá perspektiva: Éra přetrvávající nejistoty
Analytici OSW dospěli k závěru, který by měl být považován za varovný signál pro všechny subjekty působící v sektorech TSL a obchodních financí: Pandořina skříňka na Blízkém východě je již otevřená a její uzavření – i v případě bezprostředního příměří – automaticky neobnoví předchozí logistický řád.
Pojišťovny si budou dlouhodobě udržovat zvýšené pojistné za válečná rizika na blízkovýchodních trasách. Majitelé lodí a speditéři budou navrhovat logistické strategie s ohledem na riziko další eskalace. Výrobci a maloobchodní řetězce diverzifikují dodavatele a zásobovací trasy a akceptují vyšší náklady jako cenu za provozní odolnost. To vše znamená trvalé – nikoli dočasné – zvýšení nákladů globálního obchodu.
Pro polský sektor přepravy a přepravy na přepravní pásy (TSL) mohou být dlouhodobé důsledky ambivalentní. Na jedné straně je krátkodobý šok hluboký a mohl by vést k bankrotům méně kapitalizovaných provozovatelů. Na druhou stranu by Polsko – jako země s rozvinutou logistickou infrastrukturou, která má dobré spojení se západní Evropou, Ukrajinou a Asií prostřednictvím východních železničních tras – mohlo těžit z dlouhodobého trendu zkracování dodavatelských řetězců a přesouvání výroby do Evropy. To však vyžaduje překonání současného šoku a udržení provozní a finanční kapacity.
Doporučení pro manažery rizik
Vzhledem k popsaným hrozbám EURODEBT.eu doporučuje subjektům působícím v odvětví dopravy a logistiky a jejich věřitelům a finančním partnerům, aby podnikli následující kroky:
- Okamžitý audit rizikových expozic na Blízkém východě — identifikace smluv, tras a obchodních partnerů spojených s tranzitními trasami přes Hormuzský průliv nebo vzdušný prostor Blízkého východu.
- Ověření finanční způsobilosti dodavatelů — Zvláštní pozornost by měla být věnována menším námořním provozovatelům, spedičním společnostem působícím v asijském segmentu a subjektům s vysokým podílem variabilních provozních nákladů ve finanční struktuře.
- Přezkum smluv a smluvních ustanovení — analýza ustanovení týkajících se vyšší moci, válečného rizika, zpoždění a smluvních pokut s ohledem na aktuální geopolitickou situaci.
- Diverzifikace tras a dodavatelů — Vypracování krizových plánů zahrnujících alternativní dopravní trasy, včetně železniční dopravy přes Střední Asii a letecké dopravy po trasách, které obcházejí uzavřený vzdušný prostor.
- Monitorování indikátorů včasného varování — sledování sazeb za přepravu, indexů válečného pojištění, úrovně hotovostních rezerv klíčových obchodních partnerů a úvěrových ratingů institucí pro financování obchodu.
- Ověření finančního zabezpečení — v případě úvěrových portfolií by expozice vůči subjektům z námořního a logistického sektoru měla být podrobena zátěžovým testům s přihlédnutím k scénáři prodloužené blokády a další eskalace konfliktu.
Shrnutí: Provozní upozornění pro odvětví TSL
Zpráva OSW, jejímiž autory jsou Sandra Baniak-Stachowiak a Konrad Popławski, je jednou z prvních komplexních analytických studií, které z evropského pohledu hodnotí rozsah rizik plynoucích ze současné destabilizace v Perském zálivu. Blokáda Hormuzského průlivu, uvěznění téměř tisíce lodí, 12% pokles celosvětové letecké nákladní dopravy a 20% pokles logistických kapacit v Polsku – to nejsou statistiky odvozené z abstraktních ekonomických modelů. Jsou to tvrdá data popisující současnou provozní realitu tisíců společností po celé Evropě.
Odvětví TSL vstupuje do období, ve kterém se bude cenit flexibilita, schopnost rychlé adaptace a přístup ke kapitálu pro pokrytí rychle rostoucích provozních nákladů. Společnosti bez solidních rezerv likvidity, diverzifikovaných tras a pojištění proti válečným rizikům čelí vážné existenční výzvě. Pro instituce financující sektor TSL je to doba pro mimořádně pečlivý výběr portfolia a aktivní řízení úvěrové expozice.
V době, kdy se geopolitika stává klíčovou proměnnou v modelech obchodních rizik, již schopnost monitorovat a oceňovat geopolitická rizika není luxusem vyhrazeným pouze pro největší korporace – stává se nezbytnou podmínkou pro přežití i pro středně velké dopravní a logistické společnosti.










