

Cla z Číny: Finanční úřad stíhá polské logistiky za celní podvody. Průmysl TSL je na pokraji krachu.
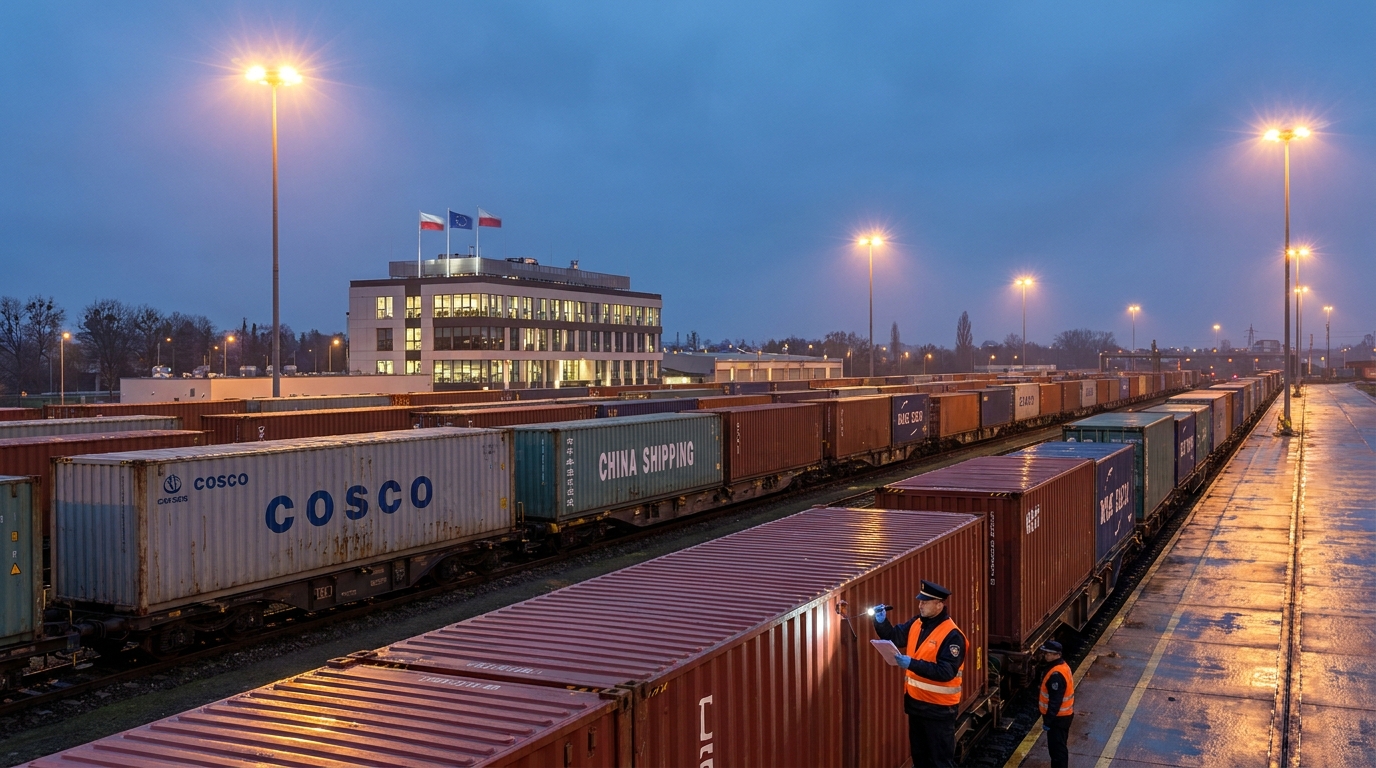
Polský dopravní, spedice a logistický (TFL) průmysl se potýká s rostoucí krizí, která by mohla otřást celým sektorem. Národní daňová správa (KAS) zasílá hromadné výzvy k úhradě dlužných cel logistickým společnostem a železničním dopravcům obsluhujícím Novou hedvábnou stezku – subjektům, které se podle vyšetřovatelů EU vědomě nepodílely na žádném podvodu. Daňové úřady, které nejsou schopny vymáhat platby od skutečných pachatelů podvodu – asijských krycích společností, které již dávno zmizely z trhu – se obracejí na legální podniky působící v Polsku a vymáhají od nich celní dluhy na základě ustanovení o společné a nerozdílné odpovědnosti. Důsledky tohoto přístupu by mohly být katastrofální nejen pro jednotlivé společnosti, ale pro celou logistickou infrastrukturu spojující Evropu a Asii.
Jak fungoval mechanismus celních podvodů?
Abychom pochopili, proč se polské logistické společnosti nacházejí v tak obtížné situaci, je nutné vystopovat kriminální mechanismus, který je základem současné krize. Tuto praktiku původně odhalil a zdokumentoval Evropský úřad pro boj proti podvodům (OLAF) v rámci rozsáhlého vyšetřování dovozu z Číny do Evropské unie.
Podvodníci pečlivě naplánovali a důsledně prováděli svůj plán. Zahraniční dovozci, nejčastěji propojení s asijskými subjekty nebo speciálně založenými offshore společnostmi, dováželi zboží do celního území Evropské unie s použitím falešné nebo zmanipulované dokumentace. Podvod zahrnoval dvě základní metody: buď deklarování obsahu kontejnerů jako zcela odlišného od jejich skutečného obsahu, nebo drastické podhodnocení celní hodnoty dováženého zboží.
Výsledek byl vždy stejný: tyto společnosti platily zlomek splatných cel a daní, čímž získaly neoprávněnou a masivní cenovou výhodu oproti poctivým konkurentům na jednotném evropském trhu. Když daňové úřady začaly projevovat zájem o daný subjekt, dovozci okamžitě zlikvidovali jeho provoz a doslova zmizeli z trhu a zanechali po sobě prázdné firmy a nedobytné pohledávky. V důsledku toho se daňové úřady – v Polsku a dalších zemích EU – ocitly před neproniknutelnou zdí: skuteční pachatelé se stali nedosažitelnými a veřejné rozpočty utrpěly skutečné ztráty.
Společná a nerozdílná odpovědnost – zákon, který postihuje nevinné
V této situaci se daňové orgány uchýlily k nástroji stanovenému jak v celním kodexu EU, tak ve vnitrostátních daňových předpisech – principu společné a nerozdílné odpovědnosti za celní dluh. Jeho aplikace v současném kontextu však vyvolává zásadní právní a etické otázky.
Podle výkladu Ministerstva financí může pouhá skutečnost účasti na celním řízení – včetně předložení tranzitních dokladů jménem dovozce – založit odpovědnost za celní dluh vzniklý v důsledku poskytnutí nesprávných údajů. Jinými slovy, pokud se údaje v celním prohlášení ukážou jako nepřesné, může být jakýkoli subjekt zapojený do vyřizování formalit pohnán k finanční odpovědnosti – bez ohledu na to, zda si byl vědom nesrovnalostí, nebo zda jednal v naprosté dobré víře.
V praxi to znamená, že nároky KAS jdou:
- Celní agentury — kteří profesionálně zajistili celní odbavení a předložili dokumenty jménem dovozců;
- Železniční dopravci — obsluha tras na Nové hedvábné stezce a přeprava kontejnerů do celních úřadů EU;
- Logističtí operátoři — odpovědný za organizaci dodavatelského řetězce a tranzitních postupů.
Ministerstvo financí svůj postoj obhajuje a poukazuje na to, že společnosti, které považují daňová rozhodnutí za nespravedlivá, mají k dispozici odvolací proces. Pro mnoho podnikatelů, zejména v sektoru malých a středních podniků, je vyhlídka na dlouhodobé a nákladné soudní spory s daňovými úřady rovnocenná rozsudku – i kdyby nakonec vyhrál, mohli by přijít o svou finanční likviditu dlouho před vynesením rozsudku.
Hlas průmyslu: Nevinní platí za vinné
ŚrodoToto odvětví reaguje na tuto situaci s rostoucími obavami. Odborníci a praktici na trhu s přepravními službami zdůrazňují zásadní nepochopení specifické povahy práce nákladních dopravců, které se zdá být základem postupu daňových úřadů.
Joanna Porath, generální ředitelka celní agentury AC Porath, zdůrazňuje klíčový problém: logistické společnosti a dopravci nesou výhradní odpovědnost za tranzitní řízení. Jejich úkolem je fyzicky, bezpečně a včas doručit náklad z místa nakládky – často suchého přístavu na východní hranici EU – k určenému celnímu úřadu. To a nic víc. Logisté nemají ani technický přístup, ani zákonnou pravomoc otevírat kontejnery a ověřovat jejich skutečný obsah – celní plomby jsou ze své podstaty nedotknutelné až do oficiálního odbavení. Celním úřadům navíc chybí nástroje a odborné znalosti k nezávislému ověřování specializovaných celních klasifikací uložených odesílateli a dovozci.
„Je to jako volat kurýra k odpovědnosti za to, že balík, který doručil, obsahoval pašované zboží,“ komentuje jeden odborník z oboru. „Kurýr balík obdrží s nákladním listem a doručí ho na uvedenou adresu. Nemá ani právo, ani povinnost jej otevřít a zkontrolovat jeho obsah.“
Důležité je, že zjištění OLAF jasně potvrzují, že polské logistické a dopravní společnosti nebyly úmyslně zapojeny do celních podvodů a nejsou považovány za podezřelé z účasti v organizovaných zločineckých skupinách. Zákon však – jak je v současnosti interpretován – umožňuje vymáhat od nich dluhy, které nevznikly jejich vinou.
Evropský rozměr: Polsko není výjimkou
Popsaný problém není specifický pouze pro Polsko. Podobné případy se objevují v celé Evropské unii, kde domácí logistické společnosti provozovaly dodavatelské řetězce, které byly nevědomky zapleteny s nepoctivými asijskými dovozci. Německo, Francie, země Beneluxu – v každé z těchto zemí čelí celní a daňové orgány stejnému dilematu: jak získat zpět ušlé rozpočtové příjmy, když jsou skuteční pachatelé mimo dosah?
Systémová povaha problému pramení z několika překrývajících se faktorů. Zaprvé, dynamický rozvoj železničních spojení mezi Asií a Evropou v rámci Nové Hedvábné stezky v posledním desetiletí vytvořil obrovské objemy zboží a celních dokumentů, které je obtížné účinně kontrolovat. Zadruhé, ustanovení celního kodexu Unie, ačkoli jsou podrobná, obsahují mezery, které umožňují různé interpretace rozsahu odpovědnosti účastníků tranzitních režimů. Zatřetí, různé členské státy uplatňují tato ustanovení s různou mírou důslednosti, což vytváří heterogenní a nepředvídatelné prostředí.rodoprávní rámec pro provozovatele působící přes hranice.
Systémové riziko pro polskou logistiku
Odborníci varují: důsledky současného postupu by mohly být pro polskou ekonomiku dalekosáhlé a velmi nákladné. Polsko zaujímá strategickou pozici v evropské logistické síti – klíčový uzel pro železniční a silniční spojení na ose východ-západ. V průběhu let si polské společnosti TSL vybudovaly silnou pozici v obsluze Nové hedvábné stezky a staly se klíčovým článkem v toku zboží mezi Asií a Evropou.
Pokud se politika KAS nezmění nebo nebudou vypracována jasná pravidla na ochranu dobré víry účastníků celních řízení, čelí odvětví těmto hrozbám:
- Vlna bankrotů — nároky daňových úřadů mohou překročit finanční možnosti jednotlivých společností, zejména menších celních úřadů a regionálních dopravců, což může vést k jejich bankrotu;
- Obchodní paralýza — společnosti, které se chtějí vyhnout riziku, mohou masivně přestat obsluhovat zákazníky z Číny nebo obecně zastavit tranzit zboží z Asie, což paralyzuje klíčové obchodní trasy;
- Zvýšení nákladů na služby — i ty společnosti, které se rozhodnou pokračovat ve své činnosti, budou nuceny drasticky zvýšit ceny služeb, aby pokryly zvýšená rizika a náklady na ověřovací postupy;
- Ztráta konkurenceschopnosti — Polští provozovatelé se stanou dražšími a méně atraktivními ve srovnání s konkurencí ze zemí, kde se předpisy uplatňují méně přísně.
Poznejte svého zákazníka v odvětví TSL – nutnost, nebo fikce?
V reakci na rostoucí regulační riziko se některé logistické společnosti snaží zavést postupy dříve známé především z finančního sektoru – tzv. KYC (Know Your Customer) – tedy postupy pro důkladné ověřování důvěryhodnosti zákazníků. V praxi to znamená mimo jiné kontrolu úvěrové a registrační historie klientů, ověřování jejich firemní příslušnosti, analýzu předchozích celních deklarací a sledování sankčních seznamů a varování od celních orgánů.
Problém je v tom, že ani ty nejlépe navržené postupy KYC neposkytují úplnou ochranu. Společnosti určené ke speciálnímu účelu, vytvořené bez jakékoli provozní historie nebo viditelných vazeb na předchozí podvody, je ze své podstaty obtížné identifikovat jako vysoce rizikové subjekty. Při zadávání přepravní služby logistická společnost často nemá způsob, jak ověřit, co se skutečně nachází uvnitř kontejnerů nebo zda je deklarovaná celní hodnota přesná.
Zavádění pokročilých ověřovacích postupů navíc s sebou nese reálné náklady – jak finanční (IT systémy, poplatky za přístup k databázi a najímání specialistů na dodržování předpisů), tak provozní (prodloužené doby zpracování objednávek). Pro menší subjekty mohou být tyto náklady neúnosné.
Co situace vyžaduje? Pohled z pohledu řízení rizik.
Z pohledu řízení obchodních rizik vyžaduje současná situace, aby společnosti TSL působící v Polsku a v celé EU přijaly okamžitá adaptivní opatření. Manažeři rizik v dopravních a logistických společnostech by měli nejprve provést audit svých zákaznických portfolií z hlediska vystavení celním rizikům, se zvláštním důrazem na subjekty dovážející zboží z Číny přes polské hraniční přechody a železniční terminály.
Mezi klíčová doporučení pro společnosti v sektoru TSL patří:
- Revize smluv s dovozci — zejména s ohledem na doložky o odpovědnosti za přesnost celních údajů a mechanismy nápravy v případě reklamací ze strany daňových orgánů;
- Implementace nebo rozšíření postupů KYC — se zvláštním důrazem na ověřování nových klientů ze zemí mimo EU a subjektů s krátkou praxí na trhu;
- Pojištění celních rizik — vyplatí se ověřit dostupnost pojistných produktů, které chrání před reklamacemi celních orgánů na základě společné a nerozdílné odpovědnosti;
- Aktivní účast v regulačním dialogu — společnosti by měly spolupracovat s průmyslovými sdruženími a lobovat za změny ve výkladu předpisů nebo za vydání jasných ministerských pokynů;
- Monitorování soudních případů a judikatury — sledování rozsudků v podobných případech může poskytnout právní argumenty a naznačit účinné obranné strategie.
Naléhavá potřeba dialogu: průmysl vs. ministerstvo financí
Podle expertů a zástupců sektoru TSL je klíčovým prvkem pro řešení krize co nejrychlejší navázání konstruktivního dialogu mezi Ministerstvem financí a organizacemi zastupujícími logistický průmysl. Cílem tohoto dialogu by mělo být vytvoření jasných, transparentních a přiměřených kritérií odpovědnosti, která na jedné straně chrání zájmy státního rozpočtu a na druhé straně nevedou ke zkáze subjektů, které jednaly v dobré víře a v mezích svých pravomocí.
Zejména se navrhuje:
- Vydání oficiálních pokynů Ministerstva financí, které specifikují, jaké konkrétní činnosti due diligence ze strany celních orgánů a dopravců postačují k vyloučení jejich společné a nerozdílné odpovědnosti;
- Zavedení tzv. bezpečného přístavu pro logistické subjekty, které uplatnily due diligence;
- Vytvoření mechanismu pro rychlé konzultace v rámci odvětví ohledně výkladu celních předpisů v nových případech, které vytvářejí precedenty;
- Harmonizace přístupu na úrovni EU, aby s polskými společnostmi nebylo zacházeno přísněji než s jejich konkurenty v jiných členských státech.
Shrnutí: Riziko pro partnery a dodavatele
Tato situace má přímý dopad na posouzení rizik spolupráce s polskými logistickými společnostmi a železničními dopravci. Tyto subjekty by se mohly kdykoli stát příjemci závažných finančních nároků ze strany daňových úřadů – nároků, které nepramení z jejich vlastní nedbalosti, ale z činnosti nepolapitelných podvodníků.
Pro obchodní partnery, dodavatele a finanční instituce v sektoru přepravy a přepravy dat (TSL) to znamená zohlednění tohoto specifického regulačního rizika při posuzování finanční situace a provozní stability polských logistických společností. Vyplatí se ověřit, zda daná společnost má otevřená celní a daňová řízení, jaké postupy pro dodržování předpisů zavedla a jak řídí riziko společné a nerozdílné odpovědnosti.
Polský logistický průmysl se nachází v bezprecedentní situaci – platí cenu za systémové nedokonalosti celního práva a bezmocnost donucovacích orgánů tváří v tvář organizovaným zločineckým skupinám působícím v zahraničí. Bez rychlého legislativního zásahu, nebo alespoň změny interpretační praxe, ze strany Ministerstva financí, by se sektor mohl dostat do fáze hluboké strukturální krize, jejíž důsledky se projeví v celé polské ekonomice.










