

Dluhová krize v sektoru TSL: rekordní dluh 3,38 miliardy zlotých a téměř 39 000 firem v problémech
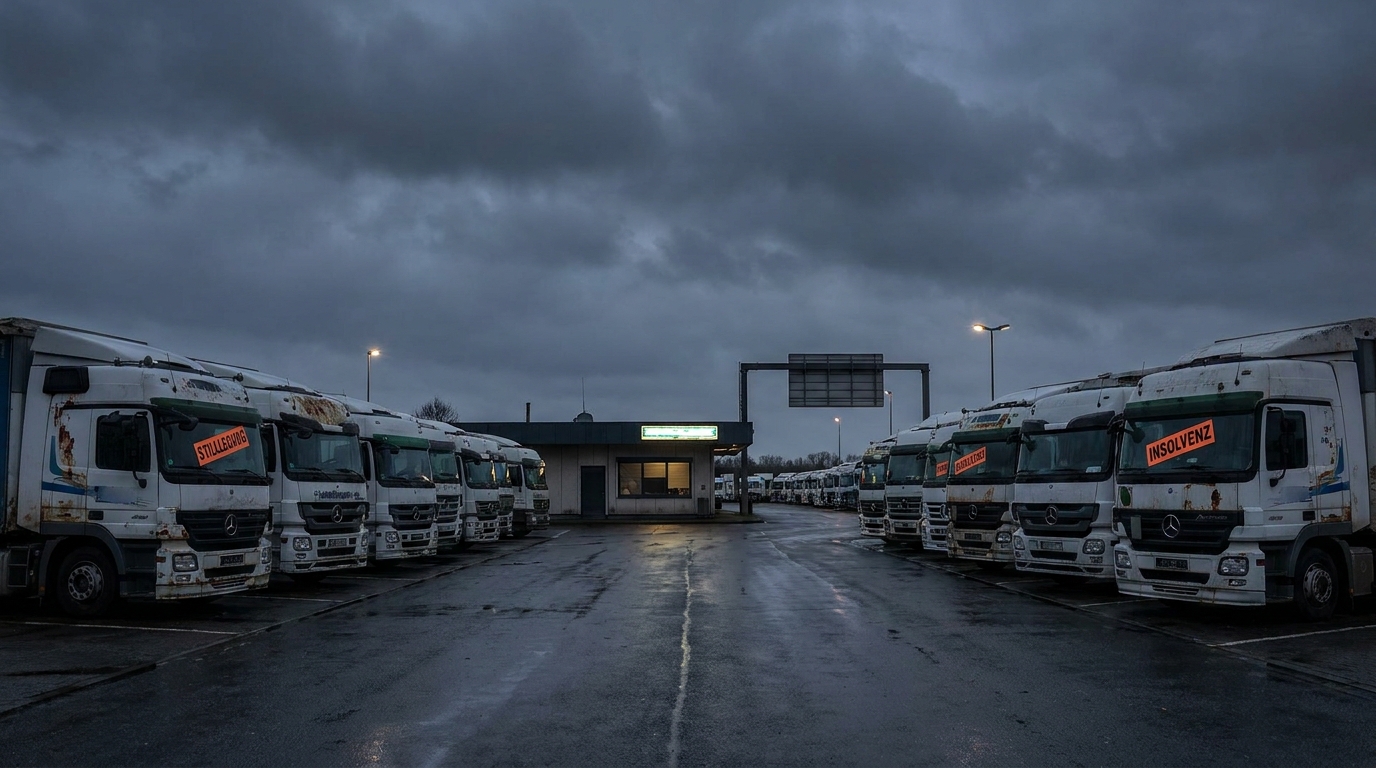
Polský sektor dopravy, spedice a logistiky (TSL) se na konci první poloviny roku 2026 ocitl uprostřed vážné finanční krize. Podle nejnovějších údajů zveřejněných společností BIG InfoMonitor celkové zadlužení odvětví překonalo hranici 3,38 miliardy zlotých – úroveň, která v historii polské logistiky dosud nebyla zaznamenána. Problém již postihuje téměř 39 tisíc podnikůa tempo růstu dluhu meziročně přesahuje 5 procent. Odborníci se shodují: pokud nedojde k naléhavému systémovému zásahu, čelí odvětví vlně masových bankrotů, které otřesou evropské dodavatelské řetězce.
Tvrdá čísla, která nenechávají nikoho na pochybách
Abychom plně pochopili rozsah problému, je vhodné prozkoumat jeho dynamiku v krátkém časovém horizontu. Ještě v lednu 2026 bylo jako dlužníci registrováno méně než 38 300 společností TSL a jejich celkové nedoplatky se pohybovaly kolem 3,31 miliardy PLN. To už byly znepokojivé signály. Během pouhého jednoho čtvrtletí se však situace výrazně zhoršila.
Na konci dubna 2026 společnost BIG InfoMonitor již zaznamenala 38 900 subjektů mají potíže s včasným plněním svých závazků a jejich nahromaděný dluh vzrostl na výše zmíněných 3,38 miliardy zlotých. To představuje nárůst o více než 70 milionů zlotých za méně než sto dní – tempo, které by mělo znepokojit nejen podnikatele, ale především politické činitele a finanční instituce.
Odborníci z oboru navíc zdůrazňují, že skutečný rozsah krize může být výrazně větší z toho, co se objevuje v oficiálních registrech. Takzvaný skrytý dluh – neuhrazené závazky, které dosud nebyly zadány do databází dlužníků kvůli zpožděním v podávání zpráv nebo neochotě věřitelů formalizovat spory – může výrazně nadhodnocovat skutečnou finanční situaci odvětví.
Co se skrývá za rekordním dluhem? Anatomie krize
Současný stav sektoru TSL není výsledkem jediného izolovaného šoku. Spíše se jedná o kumulativní účinek několika překrývajících se, nepříznivých makroekonomických a geopolitických procesů, které toto odvětví zasáhly téměř současně.
Geopolitika a rostoucí náklady na přepravu
Ozbrojený konflikt na Ukrajině, který trvá od roku 2022, zanechal trvalou stopu na polské logistice. Ztráta východních trhů, uzavření tradičních tranzitních tras přes Bělorusko a Rusko a nutnost hledat alternativní dopravní koridory zvýšily provozní náklady mnoha dopravců o deset až několik desítek procent. Polsko, jakožto země v první linii a historicky důležité logistické centrum spojující západní Evropu s Východem, bylo těmito změnami obzvláště těžce zasaženo.
Kromě toho se v roce 2026 objevil další zdroj destabilizace – eskalace napětí na Střední východNarušení lodní dopravy přes Rudé moře a Suezský průplav donutilo majitele lodí volit mnohem delší trasy kolem Afriky. Důsledek? Globální náklady na námořní dopravu prudce vzrostly a v důsledku toho se zvýšily i sazby pojištění nákladu a pojistných smluv pro lodní flotily. Polští pozemní dopravci provozující multimodální dodavatelské řetězce tyto změny přímo pocítili.
Energetický svěrák
Odvětví přepravy a přepravy odpadních vod (TSL) je jedním z největších spotřebitelů energie v celé ekonomice. Palivo tvoří pro mnoho dopravních společností 30 až 40 procent všech provozních nákladů. Vzhledem k přetrvávající vysoké volatilitě cen ropy a plynu – poháněné jak geopolitickými konflikty, tak spekulacemi na trhu – se plánování rozpočtu stává pro dopravce téměř nemožným. Společnosti, které uzavřely smlouvy s pevnými sazbami před několika měsíci, se ocitly v tíživé situaci: realizují objednávky pod bodem zlomu, protože náklady na palivo překročily předpokládané výpočty.
Zpomalení u klíčových obchodních partnerů
Polská ekonomika je úzce spjata s hospodářským cyklem Německa – našeho největšího obchodního partnera. Německá ekonomika se mezitím již několik čtvrtletí potýká s výrazným zpomalením a automobilový a chemický průmysl – hlavní generátory silniční nákladní dopravy – zaznamenávají pokles produkce. Snížená průmyslová aktivita v Německu a západní Evropě se obecněji přímo promítá do menšího počtu přepravních zakázek, které mají polské společnosti k dispozici. Důsledek je dvojnásobně bolestivý: přepravní sazby klesají kvůli nadměrné nabídce přepravních kapacit, zatímco fixní náklady zůstávají vysoké.
Tlak na mzdy a nedostatek řidičů
Trh práce v silniční dopravě se již léta potýká se strukturálním nedostatkem kvalifikovaných profesionálních řidičů. Stárnoucí pracovní síla, omezená atraktivita profese pro mladší generace a regulační požadavky týkající se řidičských průkazů kategorie C a CE znamenají, že zkušených řidičů kamionů je stále nedostatek. Společnosti, které se snaží udržet provozní kapacitu, musí nabízet stále vyšší mzdy, což zvyšuje náklady na práci – druhou největší složku provozních nákladů. V kombinaci s nízkými sazbami za přepravu to vytváří toxickou směs: rostoucí náklady a klesající příjmy.
Dominový efekt – hrozba, která přesahuje odvětví TSL
Analytici rizik bijí na poplach i z jiného důvodu. Krize v sektoru TSL není izolovaným problémem – naopak, její dopady se mohou rychle rozšířit do dalších odvětví ekonomiky a vytvořit tak klasický dominový efekt.
Zadlužení dopravci odkládají nebo pozastavují platby svým dodavatelům: distributorům pohonných hmot a provozovatelům palivových karet, autoservisům a pneuservisům a dodavatelům náhradních dílů a příslušenství pro vozové parky. Tyto společnosti zase začínají pociťovat vlastní problémy s likviditou, které se pak přenášejí na výrobce komponentů, banky a leasingové společnosti financující nákup vozidel.
Finanční instituce, které poskytly leasingové úvěry na nákup vozových parků nákladních vozidel v hodnotě stovek milionů zlotých, čelí riziku hromadného ukončení smluv a vymáhání zabezpečení. Sekundární trh s užitkovými vozidly má však omezenou kapacitu – potenciální hromadná nabídka ojetých tahačů s návěsy by znamenala drastický pokles jejich hodnoty a prohloubení ztrát jak pro dopravce, tak pro banky, které je financují.
Z pohledu reálné ekonomiky by bankrot tisíců malých a středních dopravních společností znamenal dezorganizace dodavatelských řetězců pro klíčová odvětví: maloobchod s rychloobrátkovým spotřebním zbožím (FMCG), automobilový průmysl, elektronický obchod a stavebnictví. Jako země, přes kterou prochází významná část evropského tranzitu mezi východem a západem, by Polsko v tomto scénáři hrálo roli slabého článku v evropské logistice.
Kdo je nejvíce ohrožen? Rizikový profil odvětví
Ne všechny segmenty sektoru TSL jsou krizí zasaženy stejnou měrou. Analýza dat naznačuje, že pozemní doprava – především silniční doprava – zažívá nejrychlejší růst nedoplatků. Právě zde se koncentruje největší počet malých podniků a živnostníků s nejmenšími finančními rezervami a nejnižší schopností absorbovat nákladové šoky.
Obzvláště zranitelnou skupinou jsou:
- Malé dopravní firmy (1–5 vozidel) — provoz s minimální likviditní rezervou, zcela závislý na včasných platbách od klientů;
- Subdodavatelé velkých logistických operátorů — často nuceni akceptovat prodloužené platební lhůty (60–90 dní), což v kombinaci s rostoucími provozními náklady vede k rychlému vyčerpání provozního kapitálu;
- Společnosti s velkým podílem leasingu ve svém vozovém parku — jakékoli zpoždění v realizaci objednávek nebo snížení sazeb za přepravu se okamžitě promítá do obtíží se zpracováním leasingových splátek;
- Dopravci obsluhující východní směry — čelí přímé ztrátě odbytových trhů v důsledku ozbrojeného konfliktu a sankcí.
Velké logistické skupiny s diverzifikovaným portfoliem služeb, vlastními sklady a dlouhodobými smlouvami s firemními partnery si vedou relativně lépe. Zároveň však hlásí rostoucí potíže s udržením ziskovosti na současné úrovni.
Zvládne to trh sám? Hlasy volající po intervenci
Stále více ekonomů a zástupců průmyslu se domnívá, že tržní mechanismy samy o sobě nedokážou zvládnout krizi tohoto rozsahu. Sektor TSL je příliš úzce propojen se zbytkem ekonomiky a potenciální masová vlna bankrotů by měla příliš závažné systémové důsledky na to, aby byla považována za přirozený proces tržní selekce.
Mezi těmi, kteří se domnívali intervenční nástroje zejména se zmiňují následující:
- Programy restrukturalizace dluhů — jednodušší postupy pro uzavírání vyrovnání s institucionálními věřiteli, zejména s leasingovými společnostmi a bankami, s možností rozdělení dlužných částek na splátky bez dalších sankcí;
- Dočasné prázdniny z pronájmu — podobná řešením používaným během pandemie COVID-19, která umožňují dopravcům pozastavit splátky na určitou dobu bez rizika ztráty vozidel;
- Vládní programy na podporu likvidity — nízkoúročené půjčky nebo úvěrové záruky pro strategické logistické provozovatele, financované z veřejných prostředků nebo z nástrojů Bank Gospodarstwa Krajowego;
- Mechanismy pro zkrácení platebních lhůt — regulační nebo fiskální pobídky pro velké dodavatele k rychlejšímu úhradě faktur dopravním subdodavatelům, což by přímo zlepšilo plynulost celého dodavatelského řetězce;
- Úleva od obchodních výdajů — dočasné snížení nebo odklady příspěvků na sociální zabezpečení, daňových záloh nebo poplatků za užívání silniční infrastruktury.
Průmyslové organizace, včetně sdružení silničních dopravců, apelují na vládu, aby urychleně zahájila dialog s tímto odvětvím a vypracovala záchranný balíček dříve, než rozsah bankrotů dosáhne bodu, odkud není návratu.
Výhled na druhou polovinu roku 2026 – rizikové scénáře
Na základě dostupných dat a makroekonomických prognóz můžeme nastínit několik možných scénářů pro sektor TSL v nadcházejících měsících.
Pesimistický scénář To předpokládá neexistenci významných externích intervencí, další nárůst cen energií a pokračující zpomalení ekonomiky v západní Evropě. V tomto případě by se počet bankrotů dopravních společností mohl ve druhé polovině roku 2026 několikanásobně zvýšit ve srovnání s historickými průměry. Polské společnosti ztrácejí podíl na trhu ve prospěch dopravců ze zemí s nižšími provozními náklady a obnova těchto pozic by mohla trvat celé příští desetiletí.
Základní scénář Prognóza předpovídá částečnou stabilizaci geopolitické situace, mírný pokles cen pohonných hmot a selektivní veřejnou podporu největších dopravců. Počet bankrotů se sice zvýší, ale nedojde k systémové krizi. Trh se konsoliduje, silnější hráči převezmou přepravní kapacitu zkrachovalých společností a obnoví ziskovost při vyšších přepravních sazbách v důsledku nižší nabídky.
Optimistický scénář vyžaduje rychlou a rozhodnou reakci vlády, výrazné oživení německého průmyslu a deeskalaci napětí na Blízkém východě. Při správné kombinaci těchto faktorů by se odvětví mohlo vyhnout nejhoršímu scénáři, i když návrat k podmínkám před rokem 2022 bude trvat ještě několik let.
Hodnocení rizik pro obchodní partnery – co by měli manažeři vědět
Z pohledu společností využívajících služeb dopravců a logistických operátorů vyžaduje současná situace okamžité přezkoumání. zásady řízení rizik protistranyZde jsou klíčová doporučení:
- Ověření finanční situace poskytovatelů služeb TSL — pravidelná kontrola statusu dodavatelů v databázích dlužníků (BIG InfoMonitor, KRD, ERIF) by se měla stát standardním postupem, a nikoli jednorázovým úkonem při podpisu smlouvy;
- Diverzifikace základny dopravců — závislost na jednom nebo dvou logistických operátorech v současném prostředí představuje značné riziko pro kontinuitu provozu; vyplatí se budovat vztahy s alternativními dodavateli dříve, než nastanou problémy;
- Nouzové ustanovení ve smlouvách — smlouvy s dopravci by měly obsahovat jasná ustanovení o postupech, které je třeba dodržovat v případě nedodržení smlouvy, včetně práva na okamžité ukončení smlouvy a převod k jinému dopravci;
- Monitorování včasných varovných signálů — delší doby realizace objednávek, časté žádosti o platby předem nebo zálohy, fluktuace řidičů a nahrazování vozového parku staršími vozidly jsou signály, které mohou naznačovat finanční problémy logistického partnera;
- Pojištění úvěrů — společnosti vystavené riziku platební neschopnosti subdodavatelů by měly zvážit rozšíření svého pojistného krytí o pojistky chránící proti ztrátě pohledávek.
Shrnutí: Průmysl na křižovatce
Rekordní dluh sektoru dopravy a logistiky, přesahující 3,38 miliardy zlotých, není statistickou anomálií – je to symptom hluboké strukturální krize, která se hromadí již léta a nyní se plně projevuje. Dopravní a logistický průmysl, životní síla moderní ekonomiky, vyžaduje naléhavou pozornost jak ze strany tvůrců politik, tak i finančních institucí.
Pro manažery rizik a majitele firem využívající služby TSL je jeden závěr jasný: Čas pasivního pozorování skončilAktivní prověřování dodavatelů, diverzifikace logistických partnerů a aktualizace postupů řízení rizik již nejsou luxusem, ale obchodní nutností. Společnosti, které tyto signály ignorují, se mohou stát dalšími oběťmi krize – ne jako přímí účastníci sektoru TSL, ale jako jeho zákazníci, kteří jsou náhle zbaveni spolehlivého dodavatelského řetězce.
Nadcházející měsíce ukážou, zda polská logistika najde cestu z krize – ať už prostřednictvím vládních intervencí, konsolidace trhu nebo zlepšení globální ekonomiky. Jedna věc je jistá: rozhodnutí učiněná nyní – jak podnikateli, tak vládami – budou formovat zdraví tohoto strategického odvětví v příštím desetiletí.










