

Konec daňové úlevy na pohonné hmoty v Německu od 1. července 2026: Varování pro polské dopravce a zvýšené riziko bankrotu v odvětví TSL
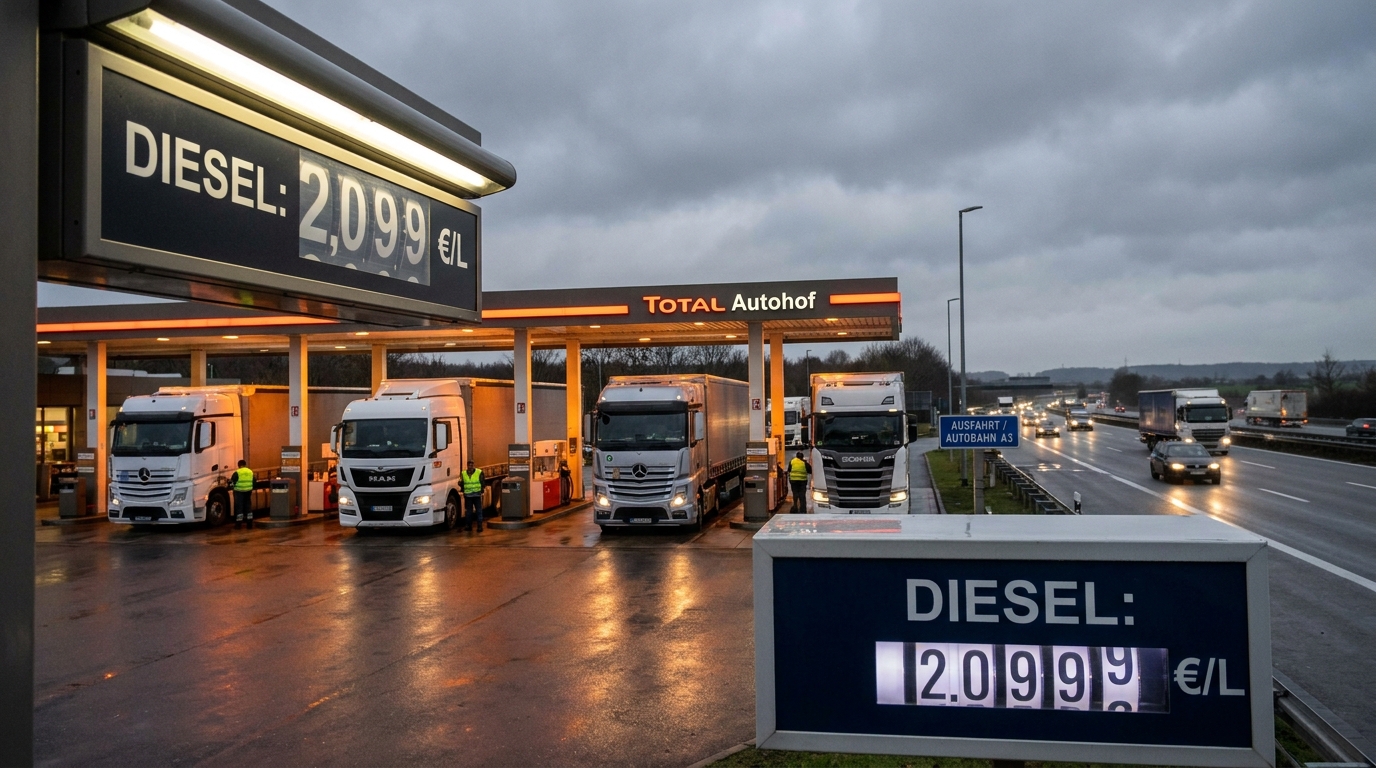
Od 1. července 2026 bude evropský trh silniční dopravy čelit jednomu z nejvýznamnějších fiskálních šoků posledních let. V Německu – logistickém srdci kontinentu a naprosto klíčovém tranzitním koridoru pro polské společnosti silniční dopravy – vyprší platnost dočasného snížení energetické daně z paliv, zavedeného jako úleva pro trh. Efekt bude okamžitý: ceny nafty na čerpacích stanicích za západní hranicí se odhadem zvýší o 14–17 centů za litr. Pro odvětví dopravy, spedice a logistiky, které funguje s minimálními maržemi a omezeným provozním kapitálem, tato změna není jen statistickou úpravou nákladů – představuje skutečnou hrozbu pro solventnost desítek subjektů.
Co přesně vyprší 1. července 2026?
Německo v posledních několika letech dočasně snižuje federální energetickou daň (Energiesteuer) na benzin a naftu. Tento mechanismus byl přísně časově omezený – zákonodárci nikdy neoznámili prodloužení platnosti po stanoveném datu. S účinností od 1. července 2026 platné předpisy obnovují standardní, výrazně vyšší sazby této daně, bez jakéhokoli přechodného období nebo postupného rušení.
Dopad na trh bude patrný okamžitě. Prognózy odvětví naznačují skokový nárůst ceny litru motorové nafty. 14–17 eurocentůPřevedení do provozní reality: nákladní automobil s nádrží o objemu 700 litrů, plně natankovaný na německé straně, bude v prvním červencovém týdnu stát od 98 až 119 eur více než o týden dříve. Za předpokladu, že vozidlo bude v Německu tankovat palivo několikrát měsíčně, by roční nárůst nákladů na palivo na vozidlo mohl dosáhnout několika tisíc eur.
Proč je Německo pro polské dopravce tak důležité?
Polsko si dlouhodobě udržuje pozici jednoho z lídrů na evropském trhu silniční dopravy. Polské společnosti TSL odbavují významnou část nákladní dopravy mezi východní a západní Evropou a Německo je v tomto ohledu nevyhnutelným uzlem. Každá trasa do Francie, Beneluxu, Velké Británie (přes Calais nebo Eurotunel) nebo Skandinávie (přes Dánsko) prochází německým územím nebo je tvořena převážně německými dálničními úseky.
Pro polský dopravní sektor plní Německo současně tři funkce:
- Cílová země — přímý příjemce zboží v polsko-německém obchodu, který je jedním z největších obchodních vztahů v Evropě;
- Tranzitní země — povinný koridor pro dodávky do Francie, Nizozemska, Belgie, Lucemburska a na Britské ostrovy;
- Palivová základna — Díky své infrastruktuře a historicky konkurenceschopným cenám jsou němečtí provozovatelé čerpacích stanic oblíbenou volbou pro mezinárodnírodoflotily nákladních vozidel.
Ztráta třetí z těchto funkcí – alespoň z hlediska cenové atraktivity – v kombinaci s nevyhnutelností tranzitu staví dopravce do mimořádně obtížné vyjednávací pozice. Pokud operují na západoevropských trasách, nemohou se tankování v Německu jednoduše „vyhnout“.
Marže, které se teď nemají kam zmenšit
Abychom pochopili závažnost situace, musíme se podívat na strukturu nákladů typického malého nebo středního dopravce. V odvětví silniční dopravy tvoří palivo… 25 až 35 procent všech provozních nákladů vozový park. Pro společnosti působící výhradně v segmentu FTL (celonákladní přeprava) na západoevropských trasách může být toto číslo ještě vyšší. Zároveň cenový tlak ze strany klientů – velkých logistických operátorů, maloobchodních řetězců a výrobců – znamená, že sazby za přepravu již několik čtvrtletí nedrží krok s rostoucími náklady.
V důsledku toho se čisté marže mnoha malých a středních dopravních subjektů pohybují na úrovni několika procent a v náročnějších měsících klesají na nulu nebo dokonce do záporných hodnot. V takové struktuře nákladů nelze náhlý nárůst cen pohonných hmot o tucet eurocentů za litr absorbovat bez vážných finančních důsledků.
Klauzule o palivu: Ochrana, kterou většina společností nemá
Institucí, která by teoreticky měla chránit dopravce před tímto typem výkyvů, je tzv. palivová doložka (BAF – Bunker Adjustment Factor nebo jeho ekvivalent pro silniční dopravu). Tento mechanismus, zabudovaný do přepravní smlouvy, umožňuje automatický přepočet přepravní sazby na základě aktuálních cen pohonných hmot. V praxi jsou však takové doložky doménou velkých hráčů – korporátních logistických operátorů – kteří mají vyjednávací sílu k vynucení takových ustanovení od zákazníků.
Menší dopravní společnosti, které uzavírají smlouvy se silnějšími dodavateli, často akceptují podmínky stanovené objednatelem – žádné palivové doložky, žádná indexace, ale s pevnými termíny a sankcemi za zpoždění. S rostoucími náklady nese dopravce jako slabší strana smlouvy veškeré finanční riziko. Vzhledem k červencovému nárůstu cen v Německu se tyto subjekty ocitnou pod obrovským tlakem na likviditu.
Likvidita: Palivo dnes, platba do 90 dnů
Krize nákladů má další strukturální rozměr, který je v analýzách úvěrového rizika často přehlížen. Dopravní průmysl se vyznačuje jedinečným modelem peněžních toků: náklady vznikají okamžitě (tankování, dálnice, mzdy řidičů), zatímco příjmy přicházejí se zpožděním několika týdnů nebo měsícůPlatební lhůty v sektoru TSL často dosahují 60 nebo dokonce 90 dnů – a to navzdory předpisům bojujícím proti nahromadění plateb.
Zvýšení cen pohonných hmot od 1. července znamená, že dopravci sice v prvním týdnu měsíce vynaloží zvýšené hotovostní výdaje, ale příjmy pokrývající tyto náklady se dostanou až v září nebo říjnu. Během této doby musí financovat mezeru v likviditě z vlastních nebo externích zdrojů. Pro malé a střední podniky to znamená:
- zvýšené využívání faktoringu (který stojí peníze a snižuje marže);
- rostoucí dluh na úvěrových linkách a běžných účtech;
- zpoždění plateb vlastním dodavatelům – subdodavatelům, dílnám, dodavatelům pneumatik a dílů;
- v extrémních případech pozastavení realizace objednávky z důvodu nedostatku finančních prostředků na palivo.
Druhý scénář je obzvláště nebezpečný pro reputaci a zdraví společnosti, protože vede ke smluvním pokutám, ztrátě zákazníků a spirále dluhů.
Souběh nepříznivých okolností: Léto 2026 s mnoha otazníky
Růst cen pohonných hmot v Německu se neobjevuje ve vakuu – souvisí s řadou dalších faktorů, které zatěžují dopravní průmysl ve stejném časovém horizontu.
Letní zákazy provozu nákladních vozidel
Červenec a srpen jsou tradičně měsíci s nejpřísnějšími zákazy provozu nákladních vozidel v Evropě. V roce 2026 se tyto zákazy dotknou mimo jiné:
- Čeština — zákazy pohybu na klíčových dopravních trasách o víkendech a svátcích;
- Rakousko — obzvláště přísná omezení v oblastech hraničních přechodů Tyrolsko, Salcbursko a Brenner, které představují povinný koridor pro dopravu do Itálie a na Balkán;
- Bulharsko a Rumunsko — mimořádné zákazy související s vlnami veder, zavedené ad hoc a komplikující provozní plánování;
- Němec — zvýšený počet technických kontrol na dálničních mostech, což má za následek fronty a prostoje.
Pro dopravce je každá prostoj nákladem: řidič pobírá denní kapesné a plat, vozidlo stojí ladem a objednávka se zpožďuje. Letní uzavírky představují každoročně logistickou výzvu, ale v kombinaci s prudkým nárůstem cen pohonných hmot vytvářejí mimořádně toxickou směs pro provozní rozpočty.
Nové mýtné v Nizozemsku
Nizozemsko zavedlo nová nařízení o mýtném pro těžká nákladní vozidla. To představuje další zátěž pro trasy procházející nizozemským logistickým centrem – jedním z nejrušnějších v západní Evropě – a další nákladovou položku, kterou nelze snadno přenést na zákazníky bez opětovného projednání smluv.
Ztráty na východních hranicích
Organizace ZMPD varuje před ztrátami dosahujícími půl miliardy eur, které vznikají v důsledku dlouhých front a čekacích dob na východních hranicích, zejména v souvislosti s dopravou na Ukrajinu. Společnosti zapojené do této trasy trpí ztrátami v důsledku čekání ve frontách – neproduktivního času, který však řidiče stojí peníze a znehodnocuje vozidlo.
Perspektiva obchodního rizika: Kdo je nejvíce ohrožen?
Z hlediska posouzení platební důvěryhodnosti a rizika insolvence lze identifikovat několik kategorií subjektů, které jsou obzvláště vystaveny důsledkům červencového nárůstu cen pohonných hmot:
Malí a střední dopravci (1–20 vozidel)
Společnosti této velikosti obvykle nemají ve svých smlouvách klauzule o palivu, mají omezené hotovostní rezervy a jsou více závislé na jednotlivých klientech nebo zadavatelích. Zvýšení nákladů na palivo o několik procent může ovlivnit ziskovost celého měsíce. Tyto subjekty představují z úvěrového hlediska nejvyšší riziko.
Společnosti s velkým podílem na západoevropských trasách
Dopravci, pro které trasy přes Německo tvoří 60–80 procent provozní práce jejich flotily, pocítí nárůst nákladů proporcionálněji. V krátkodobém horizontu nejsou schopni diverzifikovat své destinace – rozšíření tras na jiné trhy vyžaduje nové smlouvy a certifikace.
Subdodavatelé velkých logistických operátorů
Tato skupina je obzvláště zranitelná: pracují pro jednoho nebo několik velkých klientů, kteří diktují sazby, termíny a podmínky. Nemají žádnou vyjednávací sílu ani schopnost rychle přejít na jiný segment trhu. Zvýšení nákladů po 1. červenci bude mít přímý dopad na jejich marže a nadcházející měsíce by mohly přinést kumulativní nárůst problémů s likviditou.
Varovné signály, kterým by si měli manažeři rizik věnovat pozornost
Pro společnosti spolupracující se silničními dopravci – ať už jako poskytovatelé dopravních služeb, nebo jako úvěrové protistrany – vyžadují nadcházející měsíce zvýšenou ostražitost. Na co bychom měli věnovat zvláštní pozornost?
- Náhlé prodloužení platebních lhůt od dopravních společností směrem k vaší společnosti – může to naznačovat problémy s likviditou;
- Žádosti o zálohy nebo platbu předem — netypické pro daného partnera, může naznačovat nedostatek finančních prostředků na běžné provozní náklady;
- Zvýšená obměna vozového parku a prodej vozidel - signál zbavení se aktiv za účelem získání hotovosti;
- Zrušení tras nebo objednávek bez racionálního odůvodnění nemusí být společnost schopna financovat implementační náklady;
- Zpoždění v plnění objednávek z neprovozních důvodů (ne dopravní zácpy ani dopravní zákazy, ale nedostatek finančních prostředků na palivo nebo poruchy způsobené nedbalou údržbou).
V této souvislosti se pravidelné sledování finanční situace dodavatelů ze sektoru TSL pomocí ověřovacích platforem nestává volitelným nástrojem, ale standardem pro řízení rizik v dodavatelském řetězci.
Konsolidace trhu: kdo přežije a kdo bude převzat?
Z makroekonomického a strukturálního hlediska by zvýšení nákladů po 1. červenci 2026 mohlo katalyzovat konsolidační procesy, o kterých analytici již dlouho předpovídají, že nevyhnutelně ovlivní evropský trh silniční dopravy. Trh s nadměrným počtem malých subjektů působících na hranici ziskovosti je náchylný k vlnám bankrotů a převzetí, kdykoli dojde k externímu nákladovému šoku.
Silnější hráči – velké dopravní a logistické skupiny s přístupem k dostupnému financování, palivovým doložkám ve smlouvách a geograficky diverzifikovanou základnou příjmů – nejen přežijí, ale mohou také využít turbulencí a získat zákazníky a zdroje (kolejová vozidla, smlouvy, certifikáty) od subjektů, které tlaku nemohou odolat. Historie evropského odvětví TSL ukazuje, že každý velký cenový šok má za následek snížení počtu hráčů a zvýšení koncentrace trhu.
Pro samotné malé a střední podniky to znamená nutnost činit rychlá a preventivní strategická rozhodnutí: znovu projednávat smlouvy, přezkoumávat trasy z hlediska ziskovosti, implementovat palivové doložky, kde je to stále možné, a posoudit, zda současný rozsah provozu poskytuje dostatečnou rezervu k absorpci nadcházejících nákladů.
Co by měly společnosti TSL udělat před 1. červencem?
Čas do konce června 2026 je omezený, ale dostatečný k přijetí opatření ke zmírnění rizik. Mezi prioritní kroky pro správce vozového parku a přepravních smluv patří:
- Audit smluv pokud jde o existenci nebo možnost zavedení palivových doložek – každá smlouva bez takového zajištění představuje otevřenou expozici vůči nákladovému riziku;
- Modelování scénářů dopad zvýšení ceny motorové nafty o 14–17 ct/l na ziskovost jednotlivých tras a zákazníků – tato data jsou základem pro jednání s dodavateli o úpravách sazeb;
- Přezkum palivové politiky — analýza míst, kde flotila tankuje, a zda existuje možnost geografické optimalizace (např. tankování v Polsku před vstupem do Německa, pokud to kapacita nádrže a počet najetých kilometrů dovolí);
- Zajištění úvěrových linek — zvýšení dostupných faktoringových a úvěrových limitů před červencem, kdy banky a faktoringové společnosti zaznamenají zhoršení ukazatelů v odvětví a mohou zpřísnit kritéria;
- Ověření solventnosti dodavatelů — jak klienti (budou schopni platit včas?), tak subdodavatelé (dodrží své závazky vůči vaší společnosti?).
Shrnutí: Vysoké riziko v odvětví ve druhé polovině roku 2026
Vypršení platnosti daňového kreditu na pohonné hmoty v Německu 1. července 2026 není tržní událostí, ale systémovým nárůstem provozních nákladů pro celý evropský sektor silniční dopravy. Vzhledem k nízkým maržím, absenci společných mechanismů indexace nákladů ve smlouvách a strukturální mezeře likvidity v odvětví bude mít zvýšení cen nafty jen o několik centů za litr důsledky, které daleko přesahují jednoduché výpočty cen paliva.
Pro manažery rizik a majitele logistických firem jsou klíčové poznatky: by se mělo zintenzivnit sledování finanční situace dopravních partnerů, aktivně řiďte své vlastní riziko spojené s dodavatelem (zvláštním rizikem je nákup jednoho dodavatele) a veškeré dlouhodobé smlouvy uzavřené v nadcházejících týdnech by měly bezpodmínečně obsahovat doložky o palivu nebo jiné mechanismy sdílení nákladových rizik.
Předpovídáme, že segment silniční dopravy pro malé a střední podniky v Polsku a střední Evropě zaznamená ve druhé polovině roku 2026 výrazný nárůst nedoplatků v platbách, restrukturalizace dluhů a formální konkurzní řízení. Společnosti, které dnes provedou důkladnou analýzu rizik a zavedou ochranná opatření, budou v mnohem lepší pozici, aby z nadcházejícího období vyšly bez významných ztrát. Ti, kteří ignorují varovné signály, zaplatí dvojnásobnou cenu.










