

Rekordní dluh polské TSL ve výši 3,3 miliardy zlotých: každá osmá dopravní společnost neplatí včas
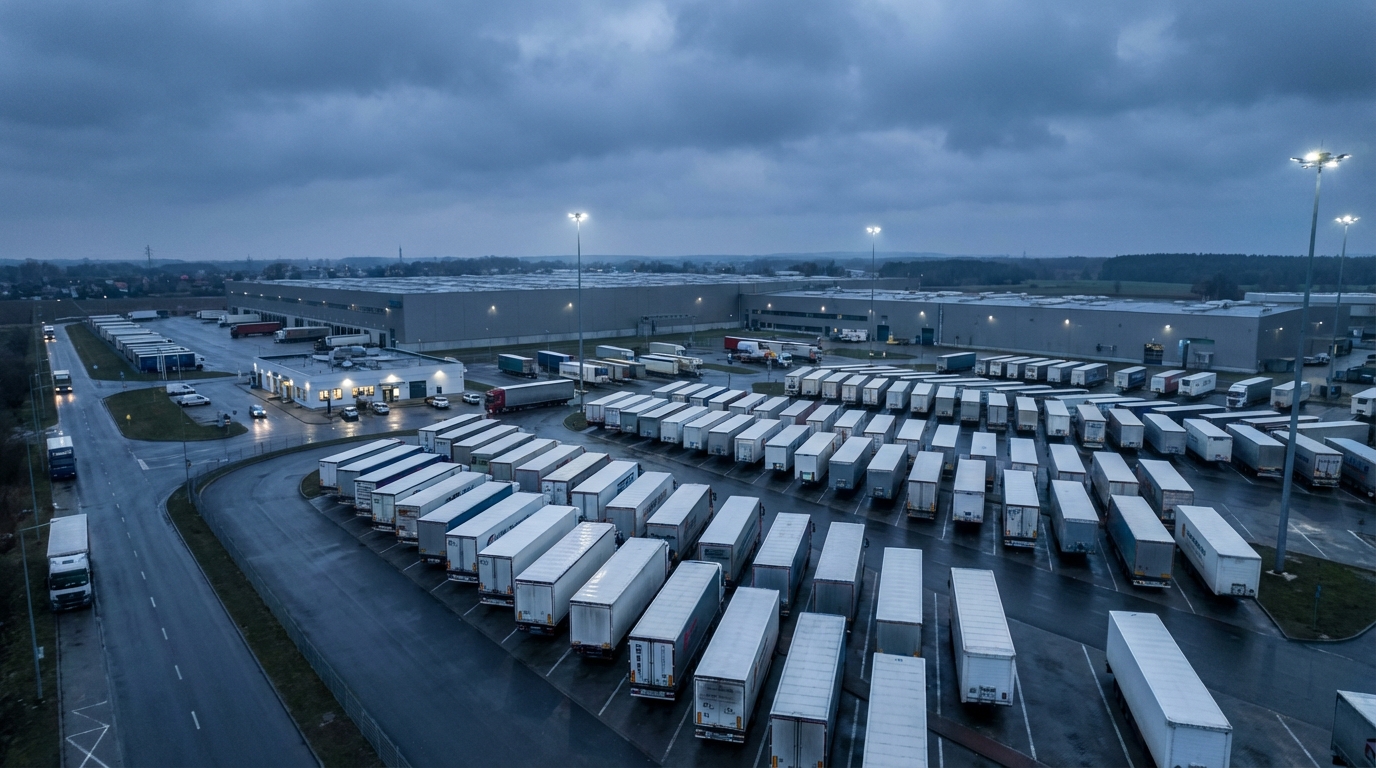
Polský sektor dopravy, spedice a logistiky (TSL) vstoupil do roku 2026 s rekordní zátěží neuhrazených závazků. Celkové finanční nedoplatky společností v celém odvětví dosáhly úrovně blízké 3,3 miliardy zlotýcha problémy s včasnými platbami již ovlivňují více než 38 tisíc podnikatelských subjektůData z registru dlužníků BIG InfoMonitor a úvěrové databáze BIK nenechávají nikoho na pochybách: toto odvětví, které je jedním ze základů polské ekonomiky a klíčovým účastníkem evropského dopravního trhu, dosáhlo kritického bodu.
Rozsah problému: miliardy zlotých dluhů a tisíce firem v problémech
Mluvíme o jevu, který už dávno není pouze problémem jednotlivých, špatně řízených podniků. Rozsah dluhu a počet postižených subjektů jasně ukazují systémová povaha krize likvidity v celé ekonomice. Pro srovnání, ještě před několika lety se objem nevyřízených objednávek v odvětví TSL měřil zcela jinak. Současná úroveň je výsledkem strukturálních problémů, které se v průběhu let hromadily a které v kombinaci s náročným makroekonomickým prostředím vedly ke skutečné finanční krizi.
Stojí za zdůraznění, že počet více než 38 000 zadlužených společností není jen suchá statistika – za každým z těchto subjektů stojí zaměstnanci, subdodavatelé, dodavatelé a věřitelé. Krize TSL je krizí, která se rozšiřuje napříč celou ekonomickou sítí a přímo či nepřímo ovlivňuje mnohem širší spektrum účastníků trhu.
Silniční nákladní doprava: epicentrum krize
Nesporným jádrem problému je silniční přeprava zboží (PKD 4941Z), což generuje přibližně 75 procent celkových nedoplatků Sektor TSL. V absolutních číslech to znamená částku přesahující 2,46 miliardy zlotých nesplacené závazky. Dynamika růstu dluhu v tomto segmentu je navíc stejně alarmující jako jeho absolutní úroveň – za pouhý rok téměř 170 milionů PLN nové nedoplatky, což se promítá do meziročního nárůstu o více než 7 procent.
Registry nespolehlivých dlužníků dnes obsahují přes 28 tisíc firem pouze ze silniční dopravy. Ještě výmluvnější je však tento poměr: až 11,2 procenta všech silničních dopravců v Polsku – statisticky každá osmá společnost – neplatí včas. Tento ukazatel by měl vyvolat vážné obavy nejen u samotných podnikatelů v tomto odvětví, ale především u jejich obchodních partnerů, bank financujících jejich provoz a pojišťoven obchodních úvěrů.
Průměrná výše dluhu na dlužníka v tomto sektoru se v současnosti pohybuje kolem 86 500 zlotýchPro mnoho malých a středních dopravních společností – které tvoří drtivou většinu polského dopravního trhu – by tato částka mohla znamenat reálnou hrozbu ztráty schopnosti pokračovat v provozu.
Skladování a logistika: problém se šíří do celého back office
Bylo by chybou vnímat současnou krizi pouze jako problém dopravců. Data jasně ukazují, že finanční tlaky se rychle šíří napříč celým provozním ekosystémem odvětví. skladovací a servisní činnosti podporující dopravu (PKD 52) eviduje nedoplatky, které již přesahují 400 milionů PLNa dynamika růstu je zde ještě vyšší než v silniční dopravě – dosahuje 12 procent meziročně, což odpovídá nárůstu o 43 milionů PLN.
Více než 2 800 zadlužených subjektů V segmentu skladování a logistiky je to jasný signál, že finanční potíže se neomezují pouze na ty, kteří fyzicky řídí vozidla, ale rozšiřují se i na provozovatele skladů, společnosti zabývající se řízením dodavatelského řetězce, spediční agenty a celou síť provozní podpory. To zase generuje další systémové riziko – selhání v segmentu skladování by mohlo paralyzovat zákaznický servis, i když by fyzická přeprava zboží byla možná.
Nedokončené platby: spirála, která krizi přiživuje
Klíčem k pochopení mechanismu rostoucího dluhu je tzv. nevyřízené platbyPodle analýz Dr. hab. Waldemara Rogowského, hlavního analytika společnosti BIG InfoMonitor, až 84 procent společností v sektoru TSL uvádějí, že jejich dodavatelé pravidelně nedodržují platební lhůty. Toto je ohromující procento, které vrhá zcela nové světlo na povahu problému.
Mechanismus je relativně jednoduchý, ale jeho důsledky jsou zničující. Dopravní společnost objednávku splní, vystaví fakturu a... čeká. Pokud platba není přijata včas, samotná společnost ztrácí finanční likviditu. Platby za pronájem kolejových vozidel, platy řidičů, náklady na palivo, pojištění – všechny tyto závazky musí být splněny bez ohledu na to, zda peníze od zákazníků skutečně obdržel. V důsledku toho se dopravce, který je sám obětí nedoplatků, nedobrovolně zadluží svým vlastním subdodavatelům a dodavatelům. Spirála se rychle roztáčí a řetězec příčin a následků je obtížné přerušit bez vnějšího zásahu – finančního nebo regulačního.
Situaci dále komplikuje povaha odvětví, kde jsou marže historicky nízké a provozní náklady vysoké a nepružné. Dopravci nemají prakticky žádný finanční rezervní prostor, aby absorbovali zpoždění plateb od klientů po delší dobu. I několikatýdenní zpoždění při úhradě pohledávek může ohrozit finanční stabilitu malého nebo středního dopravce.
Vícenásobné stávky: Co ničí odvětví TSL?
Krize likvidity v sektoru TSL není výsledkem jediné příčiny, ale překrývání mnoha nepříznivých faktorů, které působí současně a vzájemně posilují svůj negativní dopad.
Provozní náklady bez brzd
Vysoké ceny pohonných hmot představují pro silniční dopravce již léta velkou výzvu. Navzdory určitým výkyvům na komoditních trzích zůstávají náklady na pohonné hmoty pro nákladní vozidla na úrovních, které drasticky snižují již tak nízké marže. rostoucí náklady na pracovní sílu — platy profesionálních řidičů systematicky rostou, což je z pohledu zaměstnanců pochopitelné, ale představuje to vážnou zátěž pro rozpočty dopravních společností, kde mzdy tvoří jednu z největších položek nákladů.
Dramatický nedostatek řidičů
Toto odvětví se s tím potýká už léta chronický nedostatek kvalifikovaných profesionálních řidičůTento problém nejen zvyšuje náklady na pracovní sílu, ale také omezuje provozní kapacitu společností – vozový park je nečinný a objednávky nelze plnit. Z dlouhodobého hlediska vede nedostatek personálu k tomu, že společnosti soutěží o stejné zaměstnance a nabízejí stále vyšší platy, což má přímý dopad na ziskovost.
Zima jako katalyzátor krize
Na přelomu let 2025 a 2026 zažilo odvětví další, dočasnou ránu – extrémně obtížné povětrnostní podmínkyMráz a silné sněžení vedly k masivnímu zpoždění v plnění objednávek, vynutily si vyšší provozní náklady vozidel a zvýšily mzdové náklady zaměstnanců. Pro společnosti, které již tak fungovaly na hranici ziskovosti, mohla tato jediná zima znamenat překročení finančního bodu zlomu.
Regulační tlak a transformační náklady
Průmysl TSL také čelí rostoucímu regulační tlak z Evropské unie. Požadavky na dekarbonizaci vozového parku – tedy nutnost investovat do elektromobilů nebo vozidel poháněných alternativními palivy – představují obrovské kapitálové výdaje, které si většina malých a středních dopravců jednoduše nemůže dovolit. Digitalizace procesů řízení dodavatelského řetězce, požadavky na podávání zpráv o ESG a nová nařízení týkající se pracovní doby řidičů jsou dalšími prvky, které generují náklady a pohlcují zdroje managementu společnosti.
Evropský rozměr polské krize TSL
Problémy polského sektoru TSL nejsou jen vnitřní záležitostí Polska. Polsko má největší flotila těžkých nákladních vozidel v celé Evropské unii a zajišťuje významnou část pozemní silniční dopravy na kontinentu. Polští řidiči a polské dopravní společnosti jsou doslova životodárnou silou evropského obchodu a přepravují zboží mezi továrnami, sklady a maloobchodními prodejnami ve všech zemích EU.
V této souvislosti je možné hromadné bankroty polských dopravců Představovaly by vážnou hrozbu pro celý evropský dodavatelský řetězec. Dopad by mohly pocítit výrobní společnosti v Německu, Francii a Nizozemsku, které se spoléhají na polské dopravní společnosti, pokud jde o včasné dodávky komponentů a hotových výrobků. Pro manažery rizik v celé Evropě by měla být současná situace v polském sektoru TSL varovným signálem – nejen kvůli přímé expozici úvěrovému riziku, kterému jsou polští partneři vystaveni, ale také kvůli potenciálnímu narušení dodavatelského řetězce.
Finanční instituce, pojišťovny obchodních úvěrů a velké korporace využívající polské dopravní služby by nyní měly ověřit své expozice a scénáře pro případ eskalace krize.
Posouzení rizik pro obchodní partnery: Co kontrolovat
V současných tržních podmínkách by každá společnost, která si zadává přepravu nebo navazuje obchodní partnerství se subjekty v sektoru TSL, měla provést důkladné ověření finanční důvěryhodnosti svého partnera. Níže jsou uvedeny klíčové oblasti analýzy rizik:
- Historie plateb v registrech dlužníků — ověření, zda je společnost uvedena v BIG InfoMonitor, KRD nebo jiných národních registrech dluhů.
- Ukazatele finanční likvidity — analýza dostupných finančních výkazů z hlediska schopnosti splácet běžné závazky.
- Struktura dluhu — posouzení podílu leasingu na financování kolejových vozidel a podmínek splácení leasingových závazků.
- Stáří a technický stav vozového parku — starý nebo špatně udržovaný vozový park znamená vyšší provozní náklady a větší riziko prostojů.
- Stabilita managementu a zaměstnanců — vysoká fluktuace je varovným signálem.
- Podmínky pojištění odpovědnosti dopravce a nákladu — ověření platnosti a rozsahu politik.
- Názory zákazníků a historie spolupráce — reference a historie včasného vyřizování objednávek.
Výhled: Vidíte světlo na konci tunelu?
Navzdory jasně pesimistickému obrazu současné situace se v dlouhodobém horizontu, do roku 2026, objevují určité faktory, které by mohly přinést úlevu alespoň části trhu s TSL.
V první řadě ekonomické prognózy naznačují, postupné oživení poptávky v Německu — největšího obchodního partnera Polska — a dalších klíčových ekonomik EU. Nárůst produkce a obchodní aktivity za západní hranicí se automaticky promítá do větší poptávky po dopravních službách, což může zlepšit příjmovou situaci polských dopravců.
Silným tahounem poptávky zůstává dynamický rozvoj elektronického obchodováníElektronické obchodování generuje stále rostoucí poptávku po službách doručování na poslední míli, skladování a rychlé expresní přepravě – segmentech, ve kterých mají polské logistické společnosti rozsáhlé zkušenosti a odborné znalosti.
Stále více firem vidí příležitost i v moderní technologieAutomatizace procesů plánování tras, implementace systémů pro správu vozového parku založených na datech a dokonce i první aplikace umělé inteligence v optimalizaci logistiky – to jsou nástroje, které mohou výrazně snížit provozní náklady a zvýšit ziskovost. Společnosti, které se touto cestou rozhodnou, budou mít lepší pozici k překonání současných výzev a posílení své pozice na trhu v dlouhodobém horizontu.
V krátkodobém horizontu se však neočekává dramatické zlepšení. Odborníci naznačují, že rok 2026 pravděpodobně přinese zintenzivnění konsolidačních procesů Na trhu TSL budou slabší a zadlužené společnosti převzaty silnějšími hráči nebo nuceny vyhlásit bankrot. Pro ty druhé je to samozřejmě tragédie pro majitele a zaměstnance, ale pro trh jako celek by konsolidace mohla v dlouhodobém horizontu znamenat lepší řízení kapacit a udržitelnější cenovou strukturu.
Shrnutí: Perspektiva řízení rizik
Rekordní dluh polského sektoru TSL ve výši téměř 3,3 miliardy zlotých, přes 38 000 firem s problémy s platbami a každý osmý silniční dopravce se objevuje v registrech dlužníků – to jsou data, která by měla vyvolat okamžitou reakci všech subjektů spolupracujících s tímto odvětvím.
Pro klienti dopravních služeb Je zásadní rozšířit postupy ověřování dodavatelů tak, aby zahrnovaly pravidelné kontroly jejich finanční situace, diverzifikovat základnu logistických dodavatelů a být opatrný při uzavírání dlouhodobých smluv se subjekty, jejichž finanční situace vzbuzuje pochybnosti.
Pro banky a leasingoví poskytovatelé financování dopravních prostředků je načase přezkoumat úvěrové expozice a zpřísnit kritéria pro posuzování schopnosti splácet, zejména v segmentu malých a samostatně výdělečně činných dopravních společností, kde je riziko koncentrace nejvyšší.
Pro pojišťovny obchodních úvěrů Zvýšené sledování portfolia pojištění obchodních pohledávek v odvětví TSL by nyní mělo být standardním, nikoli volitelným.
Polský dopravní a logistický průmysl je pro evropskou ekonomiku příliš důležitý na to, aby si mohl dovolit ignorovat varovné signály vyvolané údaji o zadlužení. Rozsah problému vyžaduje koordinovanou reakci – od samotných podnikatelů, finančních institucí, regulačních orgánů a obchodních partnerů v celé Evropě.










