

Blokkade van de Straat van Hormuz: duizenden schepen vastgelopen en een golf van risico's voor de Europese logistiek.
In april 2026 publiceerde het Center for Eastern Studies een uitgebreid analytisch rapport over de gevolgen van het escalerende gewapende conflict in de Perzische Golf. De auteurs van het document, Sandra Baniak-Stachowiak en Konrad Popławski, beschrijven in detail de mechanismen waarmee de regionale militaire confrontatie escaleerde tot een wereldwijde logistieke crisis met mogelijk langdurige economische gevolgen. Voor bedrijven die actief zijn in de transport-, expeditie- en logistieke sector – en met name voor instellingen voor handelsfinanciering en kredietrisicobeheer – zijn de conclusies van dit rapport vandaag de dag van fundamenteel belang.
De Perzische Golf in brand: de oorsprong van de crisis
De directe aanleiding voor de huidige turbulentie waren militaire aanvallen van de Verenigde Staten en Israël op strategische Iraanse faciliteiten. Iran reageerde met een stap waar analisten al jaren voor waarschuwden, maar die lange tijd tot het domein van theoretische oorlogsscenario's had behoord: de volledige afsluiting van de Straat van Hormuz voor commerciële scheepvaart. Deze beslissing, genomen als instrument van geopolitieke druk, veroorzaakte een onmiddellijke en ongekende beroering op de wereldwijde scheepvaartmarkten.
De Straat van Hormuz is een van de meest strategische punten in de wereldhandel. Tussen de 20 en 25 procent van de wereldwijde vraag naar olie en een aanzienlijk deel van de export van vloeibaar aardgas (LNG) vanuit het Arabische schiereiland gaat door deze smalle zeestraat. De blokkade ervan is niet alleen een energieprobleem, maar verlamt ook het gehele handelssysteem tussen Azië en Europa, dat decennialang de ruggengraat van de wereldeconomie is geweest.
Duizend schepen in de problemen: de omvang en het mechanisme van de maritieme crisis
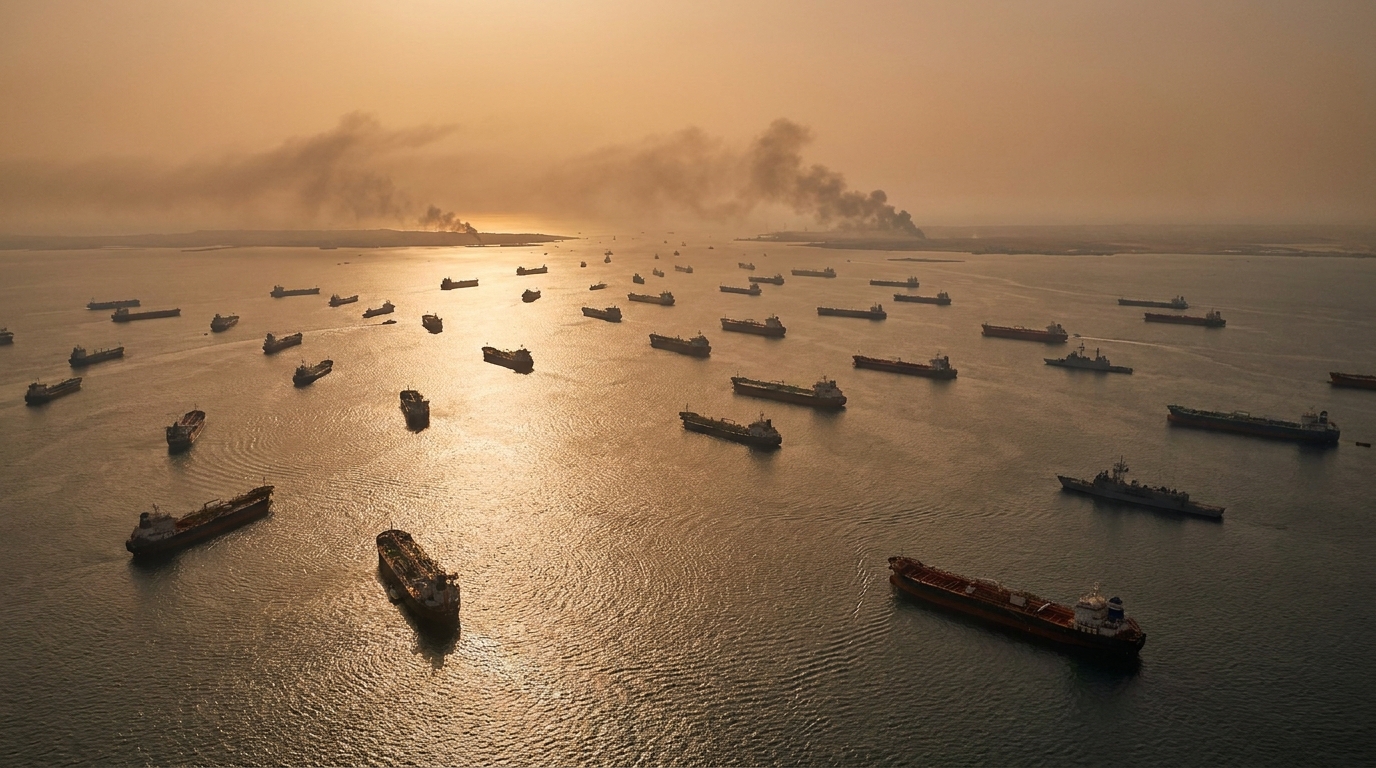
Het directe, meetbare gevolg van de blokkade is de vastzetting van bijna duizend schepen in het conflictgebied. Het gaat hierbij om zowel belangrijke tankers voor ruwe olie en LNG als containerschepen voor de uitwisseling van consumptiegoederen en industriële halffabrikaten. Voor de bedrijven die deze schepen beheren, betekent dit dat kapitaal voor een onbekende periode vastligt, de financiële verplichtingen oplopen en de operationele controle volledig verloren gaat.
Scheepseigenaren wier schepen aan de val ontsnapten, stonden voor de keuze uit slechts kostbare alternatieven. Het omleiden van schepen rond Kaap de Goede Hoop verlengt de reis met meerdere dagen, wat leidt tot een dramatische stijging van de brandstofkosten. De premies voor vracht- en rompverzekeringen in oorlogsgebieden hebben niveaus bereikt die in decennia niet meer zijn voorgekomen, en in sommige marktsegmenten weigeren verzekeraars zelfs helemaal polissen af te geven voor doorvoerroutes door gevoelige gebieden.
De financiële gevolgen zijn direct en ernstig. Vrachtprijzen, die zich eerder dit jaar hadden gestabiliseerd na eerdere schommelingen als gevolg van de Houthi-crisis in de Rode Zee, zijn omhooggeschoten. De stijging van de kosten voor zeetransport heeft een mechanisch effect op de prijzen van geïmporteerde goederen, wat ernstige zorgen baart over een nieuwe inflatiegolf in Europa – ditmaal niet aangewakkerd door verstoringen na de pandemie, maar door het aanhoudende gewapende conflict.
Luchtvracht onder druk: gesloten luchtruim
De gevolgen van het conflict reiken veel verder dan de scheepvaart. De sluiting van het luchtruim boven een groot deel van het Midden-Oosten heeft luchtvaartmaatschappijen gedwongen alternatieve, veel langere routes te kiezen. Het gevolg is niet alleen langere levertijden en hogere operationele kosten voor luchtvaartmaatschappijen, maar vooral een spectaculaire daling van de capaciteit van de wereldwijde luchtvrachtmarkt – geschat op 12 procent van al het vrachtverkeer.
Luchttransport speelt een cruciale rol bij de levering van hoogwaardige goederen, elektronische componenten, farmaceutische producten en bederfelijke waren. De beperkingen ervan hebben directe gevolgen voor sectoren die zich geen langere levertijden kunnen veroorloven – van farmaceutische bedrijven tot de auto-industrie en de technologiesector. Voor fabrikanten die werken volgens het just-in-time-principe, leidt elke dag vertraging tot meetbare financiële verliezen en dreigt de productie stil te komen liggen.
Polen staat onder bijzonder grote druk: capaciteitsdaling van 20 procent.
Van alle Europese landen is Polen bijzonder kwetsbaar voor de huidige crisis. Financiële nieuwsberichten geven aan dat de logistieke sector van het land een daling van 20% in doorvoer heeft gezien – een cijfer dat voor veel bedrijven de grens van winstgevendheid zou kunnen betekenen.
Dit is geen toeval. Polen heeft jarenlang consequent gewerkt aan zijn positie als strategisch logistiek knooppunt in Centraal- en Oost-Europa. Moderne distributiecentra, een dicht netwerk van snelwegen en een goed ontwikkelde vrachtexpeditiesector hebben van ons land een belangrijke schakel gemaakt in de Europese toeleveringsketens, die sterk afhankelijk zijn van de import van componenten en eindproducten uit Azië. Deze strategische positie, voorheen een bron van concurrentievoordeel, wordt nu een nadeel door de verstoringen op de routes in het Midden-Oosten.
Poolse expediteurs en logistieke bedrijven worden tegelijkertijd geconfronteerd met diverse negatieve factoren: contractbeëindigingen door onderaannemers die de leveringstermijnen niet kunnen nakomen, stijgende kosten van alternatieve routes en transportmethoden, toenemende vertragingen bij de douaneafhandeling en – met name zorgwekkend – moeilijke toegang tot financiering te midden van groeiende marktinstabiliteit. Met een omzetdaling van 20% en gelijktijdige stijging van de operationele kosten bevindt de sector zich in een lastig parket, wat zou kunnen leiden tot een golf van faillissementen onder kleinere en middelgrote bedrijven.
Financiële markten en kredietrisico: nieuwe bedreigingsvectoren
Vanuit het perspectief van handelsfinancieringsinstellingen en kredietrisicomanagers brengt de huidige situatie een aantal specifieke bedreigingen met zich mee die een onmiddellijke reactie vereisen.
Risico op insolventie van kleinere rederijen
Veel rederijen hanteren een financieringsmodel met een hoge schuldenlast. De sterke stijging van de operationele kosten, in combinatie met het feit dat de vloot vastzit in conflictgebieden of enorme omleidingskosten moet maken, verslechtert hun liquiditeitsratio's aanzienlijk. Voor banken en fondsen die de maritieme vloot financieren, betekent dit dat ze dringend hun leningportefeuilles moeten herzien en herstructureringsscenario's moeten voorbereiden.
Druk op handelsfinancieringsinstrumenten
Kredietbrieven, bankgaranties en exportkredietverzekeringen – al deze instrumenten zijn kwetsbaar voor onvoorziene vertragingen en claims als gevolg van wanprestatie. Overmachtclausules zullen massaal worden ingeroepen door deelnemers aan de transactie, wat zal leiden tot een golf van juridische geschillen en verzekeringsclaims.
Inflatie van de operationele kosten en EBITDA
Stijgende transportkosten drukken direct op de operationele marges van bedrijven die zaken doen met Aziatische leveranciers. Voor bedrijven met een krappe kostenstructuur kan zelfs een stijging van 10 procent in logistieke kosten de EBITDA onder het niveau brengen dat vereist is in de leningsovereenkomsten, waardoor versnelde aflossingsmechanismen of heronderhandeling van de financieringsvoorwaarden noodzakelijk worden.
Alternatieve routes – redding of illusie?
Geconfronteerd met de crisis op traditionele zee- en luchtroutes, richten mondiale logistieke spelers hun aandacht op alternatieve transportcorridors. Van bijzonder belang is de zogenaamde Middencorridor, die door Centraal-Azië loopt – via Kazachstan, de Kaspische Zee, Azerbeidzjan en Georgië – en vervolgens naar de Europese markten.
Het OSW-rapport wijst echter terecht op de fundamentele beperkingen van deze optie. Ondanks aanzienlijke investeringen in de afgelopen jaren schiet de infrastructuur van de Centrale Corridor nog steeds tekort aan de verwerkingscapaciteit die nodig is om zelfs maar een fractie van de volumes te verwerken die door de blokkade van Hormuz worden omgeleid. De capaciteit van de havens aan de Kaspische Zee, de kwaliteit van de spoorverbindingen en de efficiëntie van de grenscontroles vormen allemaal knelpunten die op korte termijn niet kunnen worden weggenomen.
De langetermijnoplossing voor de crisis zal een algehele herstructurering van de toeleveringsketens moeten omvatten. nearshoring Het dichter bij de doelmarkten brengen van productie en levering komt steeds vaker ter sprake in de industrie, maar de implementatie ervan vergt jaren en miljarden euro's aan investeringen. Voor de financiële sector biedt dit enerzijds een enorme kans om deel te nemen aan de financiering van deze transformatie, en anderzijds de noodzaak om nieuwe modellen te ontwikkelen voor risicobeoordeling van logistieke en productieprojecten.
Langetermijnperspectief: een tijdperk van aanhoudende onzekerheid
Analisten van OSW trekken een conclusie die als een waarschuwingssignaal moet worden beschouwd voor alle entiteiten die actief zijn in de TSL- en handelsfinancieringssector: de doos van Pandora in het Midden-Oosten is al geopend en het sluiten ervan – zelfs in het geval van een aanstaande wapenstilstand – zal de voorgaande logistieke orde niet automatisch herstellen.
Verzekeraars zullen de premies voor oorlogsrisico's op routes in het Midden-Oosten nog lange tijd hoog houden. Reders en expediteurs zullen logistieke strategieën ontwikkelen met het risico van verdere escalatie in gedachten. Fabrikanten en winkelketens zullen hun leveranciers en toeleveringsroutes diversifiëren en hogere kosten accepteren als prijs voor operationele veerkracht. Dit alles betekent een permanente – en geen tijdelijke – stijging van de kosten van de wereldhandel.
Voor de Poolse TSL-sector kunnen de gevolgen op lange termijn ambivalent zijn. Enerzijds is de schok op korte termijn ingrijpend en zou deze faillissementen kunnen veroorzaken bij minder kapitaalkrachtige bedrijven. Anderzijds zou Polen – als land met een ontwikkelde logistieke infrastructuur en goede verbindingen met zowel West-Europa als Oekraïne en Azië via oostelijke spoorlijnen – kunnen profiteren van de langetermijntrend van kortere toeleveringsketens en de verplaatsing van productie naar Europa. Dit vereist echter wel dat het land de huidige schok kan doorstaan en zijn operationele en financiële draagkracht kan behouden.
Aanbevelingen voor risicomanagers
Gezien de beschreven bedreigingen adviseert EURODEBT.eu bedrijven die actief zijn in de transport- en logistieke sector, hun crediteuren en financiële partners om de volgende stappen te nemen:
- Onmiddellijke audit van risico's in het Midden-Oosten — het identificeren van contracten, routes en zakelijke partners die verband houden met doorvoerroutes door de Straat van Hormuz of het luchtruim van het Midden-Oosten.
- Verificatie van de financiële draagkracht van aannemers — Bijzondere aandacht moet worden besteed aan kleinere maritieme operators, expediteurs die actief zijn in het Aziatische segment en entiteiten met een hoog aandeel variabele operationele kosten in de financiële structuur.
- Beoordeling van contracten en contractbepalingen — analyse van bepalingen betreffende overmacht, oorlogsrisico, vertragingen en contractuele boetes in het licht van de huidige geopolitieke situatie.
- Diversificatie van routes en leveranciers — Ontwikkeling van noodplannen met alternatieve transportroutes, waaronder spoorverbindingen door Centraal-Azië en luchttransport via routes die het gesloten luchtruim omzeilen.
- Het monitoren van vroegtijdige waarschuwingsindicatoren — het volgen van vrachtprijzen, oorlogsverzekeringsindices, kasreserves van belangrijke handelspartners en kredietratings van handelsfinancieringsinstellingen.
- Verificatie van financiële zekerheid — In het geval van kredietportefeuilles dient de blootstelling aan entiteiten uit de maritieme en logistieke sector te worden onderworpen aan stresstests, waarbij rekening wordt gehouden met het scenario van een langdurige blokkade en verdere escalatie van het conflict.
Samenvatting: Operationele waarschuwing voor de TSL-industrie
Het OSW-rapport, geschreven door Sandra Baniak-Stachowiak en Konrad Popławski, is een van de eerste uitgebreide analytische studies die vanuit een Europees perspectief de omvang van de risico's in kaart brengt die voortvloeien uit de huidige destabilisatie in de Perzische Golf. De blokkade van de Straat van Hormuz, de insluiting van bijna duizend schepen, een daling van 12 procent in het wereldwijde luchtvrachtvervoer en een afname van 20 procent in de logistieke capaciteit in Polen – dit zijn geen statistieken afgeleid van abstracte economische modellen. Het zijn harde cijfers die de huidige operationele realiteit van duizenden bedrijven in heel Europa beschrijven.
De TSL-sector bevindt zich in een periode waarin flexibiliteit, het vermogen om zich snel aan te passen en toegang tot kapitaal om de snel stijgende operationele kosten te dekken, van groot belang zullen zijn. Bedrijven zonder solide liquiditeitsreserves, gediversifieerde routes en een oorlogsrisicoverzekering staan voor een serieuze existentiële uitdaging. Voor instellingen die de TSL-sector financieren, is dit een tijd van uitzonderlijk zorgvuldige portfolioselectie en actief beheer van kredietrisico's.
In een tijdperk waarin geopolitiek een belangrijke variabele wordt in bedrijfsrisicomodellen, is het vermogen om geopolitieke risico's te monitoren en in te prijzen niet langer een luxe die is voorbehouden aan de grootste bedrijven – het wordt een overlevingsvereiste, zelfs voor middelgrote transport- en logistieke bedrijven.










