

Атака США на Иран привела к резкому росту цен на нефть. Транспортная и логистическая отрасли Европы испытывают серьезное давление.
Военные удары США по Ирану вызвали 31 августа 2026 года резкий рост цен на нефть — Brent превысила 90 долларов за баррель, подорожав более чем на 3% за одну торговую сессию. Европейский транспортно-логистический сектор столкнулся с резким ростом операционных расходов, волной повышения фрахтовых ставок и реальным риском банкротства многих мелких перевозчиков. Ситуация грозит запуском вторичных инфляционных эффектов, осложняя денежно-кредитную политику ЕЦБ и экономические перспективы всей еврозоны.
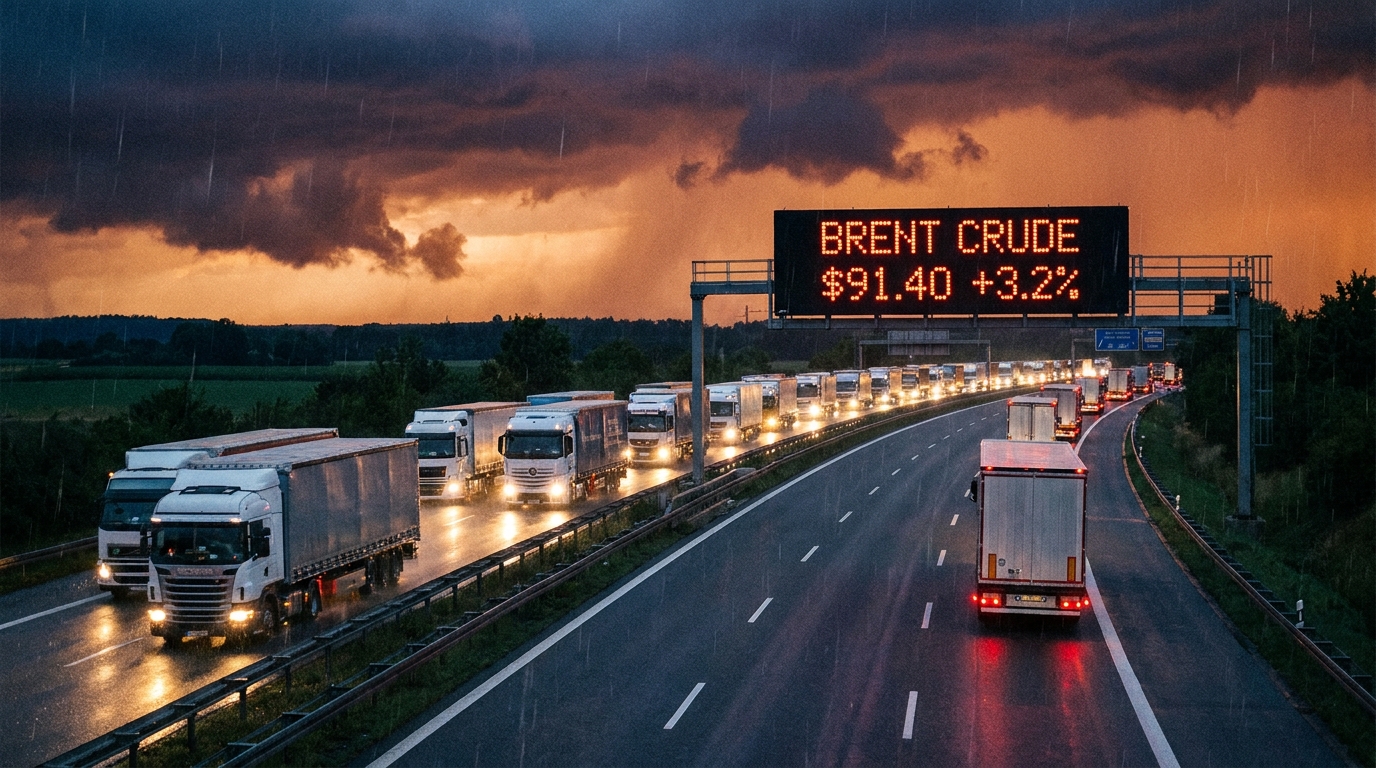
В понедельник, 31 августа 2026 года, европейский и мировой товарные рынки столкнулись с одним из самых сильных ценовых шоков за последние годы. Непосредственным толчком послужили сообщения о военных ударах США по стратегическим объектам, расположенным на территории Ирана. Реакция рынка была быстрой и резкой по своим масштабам — нефть марки Brent, основной европейский эталон, преодолела психологический барьер в 90 долларов за баррель, показав рост более чем на 3% за одну торговую сессию. Для транспортно-логистической отрасли Старого континента этот сигнал означает одно: пришло время для детального анализа рисков и принятия незамедлительных защитных мер.
Ормузский пролив — глобальное узкое место — снова в центре внимания.
Чтобы понять масштабы реакции рынка, необходимо углубиться в географию и статистику. Ормузский пролив, узкий перешеек, соединяющий Персидский залив с Индийским океаном, является одним из наиболее стратегически важных водных путей в мире. По оценкам, через него проходит от 20 до 30 процентов всех мировых поставок нефти, включая экспорт из Саудовской Аравии, Объединенных Арабских Эмиратов, Кувейта, Ирака и самого Ирана. В случае любого вооруженного конфликта в непосредственной близости от этого водного пространства финансовые рынки автоматически запускают механизм, который резко увеличивает так называемую премию за риск.
Известие о том, что удары были нанесены по инфраструктуре, расположенной в районах, особенно близких к этому стратегическому маршруту, вызвало немедленную реакцию среди инвесторов и трейдеров — паническую распродажу других активов и масштабные закупки нефти в качестве хеджирования от риска перебоев в поставках. Отсутствие четких сигналов о деэскалации со стороны какой-либо из вовлеченных сторон означает, что аналитики не исключают сценария, при котором цены на нефть марки Brent могут подняться до 100 долларов за баррель, если конфликт начнет вовлекать дополнительных региональных игроков.
Автомобильный транспорт: немедленно и самым болезненным образом
Из всех секторов европейской экономики именно сектор транспорта, экспедирования и логистики (TSL) ощутит геополитический шок наиболее быстро и непосредственно. Это связано с простой, но неумолимой арифметикой затрат. Топливо, в частности дизельное топливо B7 или HVO, используемое в автопоездах и транспортных средствах доставки, обычно составляет от 25 до 40 процентов от общих операционных расходов перевозчика. Ни одна другая отрасль, за исключением авиации и морских перевозок, не зависит от цены на нефть настолько напрямую и структурно.
Влияние роста цен на сырую нефть на оптовые и розничные цены на дизельное топливо не сразу проявится, но, учитывая текущие рыночные условия, автозаправочные станции и оптовые продавцы часто заранее обновляют свои прайс-листы, ожидая дальнейшего повышения цен. Это означает, что в течение нескольких рабочих дней после шока в понедельник водители и операторы автопарков почувствуют это непосредственно на заправках.
Рентабельность отрасли и без того находится под давлением.
Ключевым контекстом для оценки серьезности ситуации является тот факт, что европейская транспортная отрасль вступает в этот кризис, будучи серьезно ослабленной в финансовом отношении. В последние годы наблюдается накопление ряда неблагоприятных явлений:
- Рост затрат на рабочую силу — Повышение минимальной заработной платы в странах Западной Европы и внедрение пакета мер по обеспечению мобильности вынудили перевозчиков из Центральной и Восточной Европы радикально пересмотреть свои бизнес-модели и структуры оплаты труда водителей.
- Высокие процентные ставки — На протяжении значительной части последнего периода европейский транспортный сектор финансировал инвестиции в автопарк (лизинг, кредиты) вrodoв условиях рекордно высоких затрат на привлечение заемных средств, что значительно обременяет балансы многих компаний.
- Рост числа дорожных сборов — Всё больше европейских стран внедряют или ужесточают свои системы взимания платы за проезд (включая Германию в области урегулирования выбросов CO₂), что увеличивает эксплуатационные расходы на каждый километр маршрута.
- Давление со стороны крупных клиентов — Розничные сети и производители постоянно стремятся поддерживать или снижать тарифы на грузоперевозки, что приводит к снижению операционной прибыли перевозчиков до исторически низкого уровня.
В этом контексте любое резкое повышение цен на топливо станет настоящим ударом для многих транспортных компаний, особенно для малых и средних предприятий, и может оказаться последней каплей. Компании, которые не закрепили в своих контрактах соответствующие пункты, касающиеся топлива (так называемый коэффициент корректировки цен на топливо или коэффициент корректировки цен на бункерное топливо), или не внедрили инструменты хеджирования на фьючерсном рынке, окажутся в крайне затруднительном положении.
Волна банкротств в Центральной и Восточной Европе — реальная угроза.
Транспортный сектор в Центральной и Восточной Европе, и особенно в Польше, которая является одним из крупнейших операторов автомобильных перевозок во всем Европейском союзе, в этом контексте особенно уязвим. Польские перевозчики в совокупности управляют одним из крупнейших автопарков в Европе, и большинство их бизнес-моделей основаны на работе с минимальной прибылью при сохранении контрактов, заключенных в условиях, предшествовавших топливному кризису.
На основе анализа финансовой структуры организаций, отслеживаемых EURODEBT.eu, можно предположить, что наиболее подверженными риску внезапного ухудшения финансовой ликвидности будут:
- Небольшие транспортные компании нанимать до 10-15 водителей, не иметь капитальных резервов и возможности быстро пересматривать условия контрактов с подрядчиками.
- Авиаперевозчики, работающие на маршрутах с низкой удельной прибылью. — особенно в сегменте перевозок насыпных и контейнерных грузов, где ценовая конкуренция наиболее высока.
- Компании с высокой краткосрочной задолженностью, чья модель финансирования основана на интенсивном использовании факторинга или кредитов на пополнение оборотного капитала с переменной процентной ставкой.
- Предприятия без эффективных положений о топливе в долгосрочных контрактах с получателями услуг.
Исторические прецеденты, включая волну банкротств после резкого роста цен на топливо в 2022 и 2008 годах, ясно показывают, что такие ценовые шоки приводят к увеличению числа заявлений о реструктуризации и объявлению о банкротстве в течение 3-6 месяцев после их возникновения.
Резкое повышение тарифов на грузоперевозки – это не случайность, а реальность.
В данном случае рыночная логика неумолима: транспортные компании, пережившие ценовой шок, будут иметь только один защитный инструмент: повышение тарифов на грузоперевозки. Поэтому повышение цен на грузоперевозки в Европе следует рассматривать не как возможный сценарий, а как неизбежное следствие текущих событий. Вопрос лишь в масштабах и темпах этого повышения.
Прямые последствия в первую очередь ощутят те, кто заказывает транспортные услуги: производители различных товаров, розничные сети и логистические операторы. Последние, выступая в качестве посредников, в свою очередь будут вынуждены переложить возросшие затраты на своих конечных потребителей. Косвенно, но неизбежно, повышение тарифов на грузоперевозки повлияет на цены товаров, доступных конечным потребителям, как на польском рынке, так и в Европейском Союзе.
Эффект второго раунда: инфляция возвращается в игру.
Экономисты используют термин «эффект второй волны» для описания механизма, посредством которого первоначальный инфляционный импульс — в данном случае, рост цен на нефть — постепенно распространяется по всей экономике, проявляясь в ценах на последующие категории товаров и услуг. Логистика и транспорт являются одним из основных каналов передачи этого эффекта, поскольку они влияют практически на каждое звено в цепочке поставок.
В нынешних условиях весьма вероятно возвращение к высокой инфляции в еврозоне и, в более широком смысле, по всей Европе. Такой поворот событий создаст серьезные сложности для Европейского центрального банка и центральных банков отдельных стран региона. До недавнего времени эти институты сигнализировали о своей готовности продолжить цикл снижения процентных ставок для поддержки экономического восстановления. Возвращение к инфляционному давлению может фактически заблокировать эти планы или даже вынудить к возвращению к ограничительной денежно-кредитной политике.
Высокие цены на энергоносители, дорогостоящие кредиты и стагнация спроса, оказывающие одновременное влияние на ситуацию, явно увеличивают риск рецессии или, по крайней мере, стагфляции в еврозоне. Для компаний сектора TSL это означало бы наихудший сценарий: одновременное давление на издержки и сокращение объемов заказов.
Что должны предпринять риск-менеджеры сейчас?
В свете событий 31 августа 2026 года пассивное ожидание развития ситуации — это роскошь, которую не может себе позволить ни одна ответственная компания. Ниже мы представляем конкретные рекомендации для различных категорий организаций, работающих в секторе ТСЛ и смежных отраслях.
Для транспортных и экспедиторских компаний:
- Срочный пересмотр долгосрочных контрактов. — незамедлительно связаться с клиентами для введения или обновления положений о топливе, которые автоматически корректируют ставки фрахта в соответствии с текущими ценами на дизельное топливо.
- Пересмотр и обновление прейскурантов спотовых цен — Тарифы на услуги, предоставляемые без долгосрочных контрактов, должны немедленно отражать новый уровень цен на топливо.
- Анализ портфеля контрактов с точки зрения подверженности риску. — выявление контрактов, по которым компания несет полный риск увеличения затрат, и разработка стратегии их постепенного расторжения или пересмотра.
- Рассмотрение инструментов хеджирования — для крупных организаций: внедрение или пересмотр применяемых форвардных ценных бумаг на нефтяном или дизельном рынке.
- мониторинг финансовой ликвидности — Увеличение частоты внутренней отчетности по денежным потокам, особенно в области затрат на топливо и своевременного взыскания дебиторской задолженности.
Для компаний, заказывающих транспортные услуги (производство, торговля, электронная коммерция):
- Подготовка к неизбежному повышению тарифов. — При планировании логистических бюджетов на ближайшие кварталы следует учитывать сценарий значительного увеличения транспортных расходов.
- Проверка состояния ключевых поставщиков транспортных услуг. — Растущий риск банкротства перевозчиков оправдывает более интенсивный финансовый мониторинг логистических партнеров, включая проверку на таких платформах, как EURODESK.eu.
- Диверсификация базы поставщиков транспортных услуг — Зависимость от одного или нескольких перевозчиков в кризисной ситуации может привести к перебоям в цепочке поставок.
Для финансовых учреждений и страховых компаний:
- Ужесточение кредитной политики в отношении компаний из сектора TSL, особенно тех, у которых более слабые балансы и отсутствуют гарантии поставки топлива по контрактам.
- Строгий контроль дебиторской задолженности — Повышенная вероятность задержек в погашении обязательств перевозчиками оправдывает усиление контроля за кредитным риском.
- Пересмотр лимитов по кредитам и факторингу. для организаций с высоким коэффициентом задолженности, работающих в сфере автомобильных перевозок.
Среднесрочный прогноз: рынок не вернется к равновесию в ближайшее время.
Даже если военная ситуация в Персидском заливе стабилизируется быстрее, чем предполагают пессимисты, товарные рынки не сразу вернутся к уровням, существовавшим до 31 августа. Опыт предыдущих геополитических кризисов (включая конфликт между Россией и Украиной в 2022 году и нападения на нефтяную инфраструктуру Саудовской Аравии в 2019 году) показывает, что после резкого скачка цены на нефть стабилизируются на значительно более высоком уровне, чем до события, даже когда непосредственный риск перебоев в поставках миновал.
Это означает, что отрасль TSL должна готовиться не к разовому, временному шоку, а к работе в условиях структурно более высоких цен на топливо, по крайней мере, в течение нескольких месяцев. За такой период компании, не обладающие достаточной договорной гибкостью и капитальным резервом, постепенно потеряют способность выполнять текущие обязательства.
EURODEBT.eu Оценка рисков: Транспортный сектор под пристальным вниманием
В ответ на события 31 августа 2026 года редакционная и аналитическая группы EURODEBT.eu усиливают мониторинг организаций в секторе транспорта и логистики в Центральной и Восточной Европе. Рискомендарам и владельцам бизнеса следует обратить особое внимание на следующие тревожные сигналы среди своих партнеров:
- Задержки в осуществлении платежей поставщикам и субподрядчикам – первый и наиболее распространенный симптом проблем с ликвидностью.
- Тревожные изменения в структуре заказов – внезапная отмена контрактов или резкое сокращение объемов могут указывать на операционные трудности.
- Изменения в политике закупки топлива – переход от безналичных расчетов к наличным может указывать на проблемы с кредитными лимитами на автозаправочных станциях.
- Информация о массовых увольнениях или сокращении автопарка – признаки реструктуризации в преддверии официальных процедур.
Европейский опыт предыдущих сырьевых кризисов наглядно демонстрирует, что банкротство крупной или средней транспортной компании может спровоцировать целую цепочку проблем для ее партнеров, субподрядчиков и кредиторов — зачастую без какого-либо предварительного предупреждения. Проверка финансового положения деловых партнеров в транспортном секторе сегодня становится не просто инструментом комплексной проверки, а фундаментальным требованием для управления операционными рисками.
Итог
События 31 августа 2026 года потрясли европейский сектор судоходства и логистики в тот момент, когда отрасль и без того была ослаблена многомесячным давлением издержек. Преодоление отметки в 90 долларов за баррель нефти марки Brent — это не просто абстрактная цифра на фондовых биржах, а прямая угроза финансовой ликвидности тысяч судоходных компаний, сигнал о грядущем повышении фрахтовых ставок и потенциальный триггер новой волны инфляции на континенте. Время пассивного наблюдения закончилось — как для перевозчиков, стремящихся к договорной защите, так и для компаний, чьи цепочки поставок зависят от стабильности транспортного сектора.




