

1,32 млрд zł долгов польских перевозчиков: долговой кризис в отрасли TSL 2026
Задолженность польских транспортных компаний достигла в ноябре 2026 года уровня 1,32 млрд zł, а число должников в отрасли выросло почти до 23,7 тыс. субъектов. За кризисом стоят рост цен на топливо, хронические задержки платежей и отсутствие защитных положений в договорах. Для компаний, пользующихся услугами транспортных субподрядчиков, ситуация означает реальный риск внезапного прекращения поставок и серьёзных сбоев в логистической цепочке.
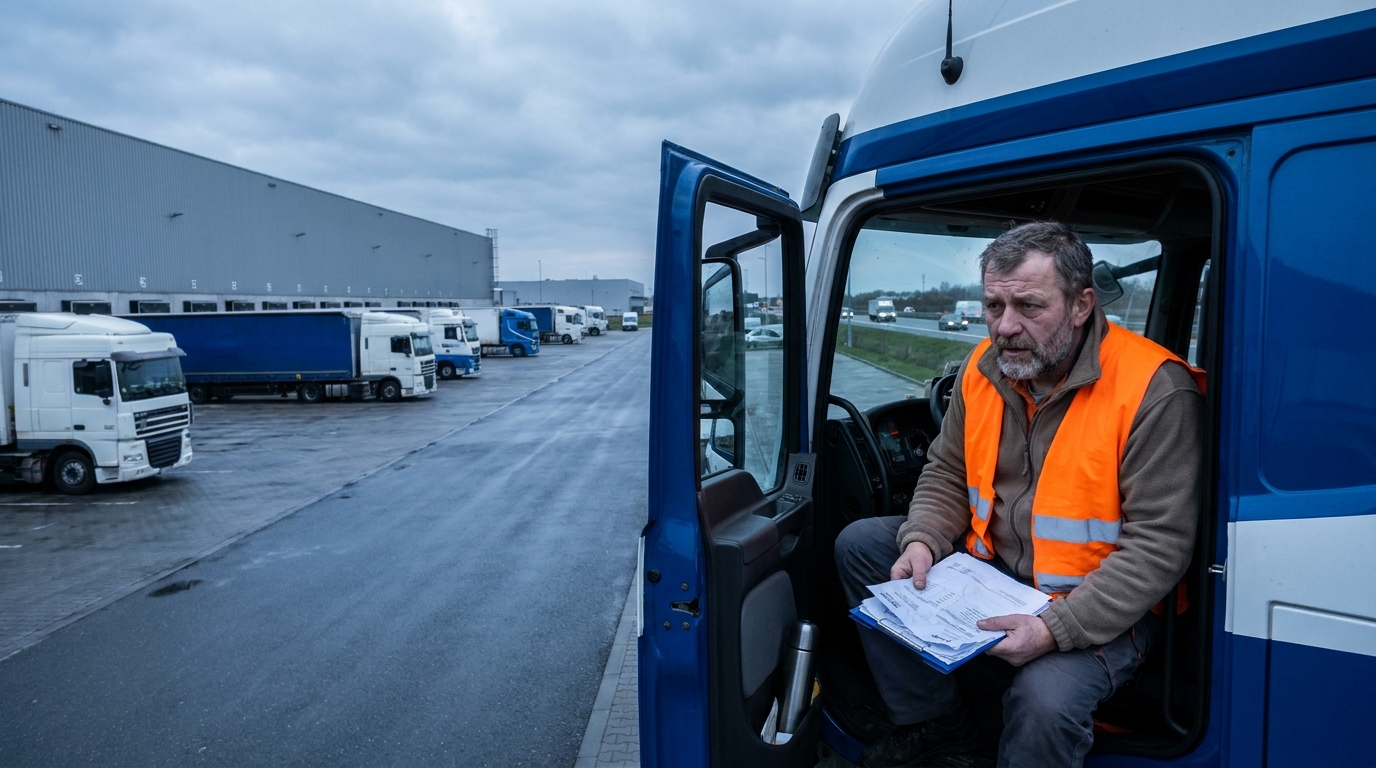
Польские транспортные компании оказались в глубоком кризисе ликвидности. Согласно последним данным Национального реестра долгов за ноябрь 2026 года, совокупная задолженность отечественных автомобильных перевозчиков достигла 1,32 миллиарда злотых, а число субъектов, зарегистрированных в качестве должников, превысило 23,7 тысячи предприятий. Это не просто статистический рекорд — это ясный и тревожный предупреждающий сигнал для всей европейской цепочки поставок, в которой польские перевозчики играют ключевую роль.
Масштаб кризиса: более миллиарда злотых просроченной задолженности и тысячи компаний в затруднительном положении
Данные, опубликованные Национальным реестром долгов, рисуют тревожную картину финансового состояния польской транспортной отрасли. Обязательства компаний, осуществляющих автомобильные грузоперевозки, составляют 1,32 млрд злотых, что составляет целых 80 процентов от 1,66 млрд злотых общей задолженности сектора TSL. По сравнению с предыдущим годом сумма долгов выросла на 26 млн злотых, или на 2 процента. Хотя сами темпы роста могут показаться умеренными, по-настоящему тревожит динамика числа задолжавших субъектов — за год их прибавилось целых 716, что означает рост более чем на 3 процента, до общего числа 23 738 компаний.
Парадоксально, но средняя сумма просроченной задолженности на одну компанию немного снизилась — на 600 злотых — до уровня 55,7 тыс. злотых. Однако это не повод для оптимизма. Отраслевые аналитики указывают, что это явление скорее свидетельствует о вовлечении в долговую спираль всё более мелких субъектов, которые теряют ликвидность уже при относительно небольших суммах. Иными словами: кризис не углубляется у крупных игроков — он распространяется на самых мелких участников рынка.
Кто эти должники? Портрет задолжавшего перевозчика
Анализ структуры субъектов однозначно показывает, что основное бремя кризиса ложится на индивидуальных предпринимателей. В реестре KRD числятся 15 194 таких перевозчика — они составляют почти две трети, а именно 64 процента, всех транспортных компаний с просроченной задолженностью. Общая сумма их обязательств составляет 750 млн злотых. Таким образом, речь идёт об огромном количестве малых, зачастую семейных предприятий, которые на протяжении многих лет были основой польской транспортной отрасли.
Картину дополняет география задолженности. Непочётным лидером рейтинга является Мазовецкое воеводство, где просроченная задолженность имеется у 4 608 компаний, а общая сумма долгов достигает 260,6 млн злотых — это эквивалент 20 процентов обязательств всей отрасли. Далее следуют Силезское воеводство с 190,1 млн злотых и Великопольское воеводство со 180,5 млн злотых. В этих трёх регионах сосредоточены крупнейшие логистические узлы страны, что объясняет концентрацию как перевозчиков, так и их финансовых проблем.
Однако если посмотреть на среднюю сумму просроченной задолженности на один субъект, наиболее серьёзная ситуация наблюдается в Силезии: средний долг одной компании достигает 67,3 тыс. злотых, что более чем на 11 600 злотых превышает средний показатель по стране. За ней следуют Подляшье с 63,7 тыс. злотых и Великопольша с 63,4 тыс. злотых. Масштаб отдельных случаев бывает значительно драматичнее: компания из Новы-Томысля числится в реестре с просроченной задолженностью в 7,6 млн злотых, а предприниматель из Отвоцкого повята — с суммой 7 млн злотых.
Почему транспортная отрасль тонет? Расходы растут, доходы стоят на месте
Долговой кризис возник не на пустом месте. Его корни — в наложении нескольких неблагоприятных факторов, которые почти одновременно ударили по польским перевозчикам, создав для самых мелких участников рынка классическую ловушку рентабельности без выхода.
Спираль расходов на топливо и отсутствие защитных оговорок
По данным Международного союза автомобильного транспорта (IRU), во втором квартале 2026 года цены на дизельное топливо в Европейском союзе выросли в среднем на 12 процентов. Для перевозчика с парком из более чем десяти седельных тягачей это означает буквально сотни тысяч злотых дополнительных расходов в год. Между тем рыночные ставки росли значительно медленнее: спотовые перевозки подорожали на 11 процентов, а долгосрочные контракты — лишь на 6 процентов. Хуже того, значительная часть польских транспортных компаний обслуживает заказчиков на основании многолетних договоров без топливных оговорок — механизмов, позволяющих автоматически корректировать ставки в зависимости от цены сырья. Последствие простое и беспощадное: перевозчики покрывают растущие расходы из собственных денежных резервов, систематически их истощая.
Хронические задержки платежей: проблема, которая годами душит отрасль
Одновременно отрасль душит хроническая проблема своевременного погашения задолженности. Исследование, проведённое Keralla Research по заказу Bibby Financial Services, принесло шокирующие данные: целых 92 процента транспортных компаний регулярно получают оплату за оказанные услуги после оговорённого срока. Медианная сумма просроченной дебиторской задолженности всего за один год выросла с 75,5 тыс. злотых до 90 тыс. злотых. Для небольшого перевозчика с одним или двумя транспортными средствами такая сумма может буквально означать потерю ликвидности и невозможность своевременно исполнять собственные обязательства — вносить лизинговые платежи, страховые взносы или оплачивать счета за топливо. Эффект домино здесь особенно очевиден: заказчики задерживают платежи перевозчикам, а те, в свою очередь, накапливают задолженность перед банками и лизинговыми компаниями. Долг растёт, а компания — хотя формально активна и выполняет заказы — теряет финансовое равновесие.
Повышение дорожных сборов и рост административных расходов
К упомянутому коктейлю проблем добавляются повышенные сборы в системе e-Toll. Для компаний, осуществляющих международные перевозки или интенсивно использующих сеть скоростных дорог и автомагистралей, рост сборов напрямую приводит к увеличению разрыва между расходами и доходами. В сочетании с ростом расходов на обслуживание, запасные части и оплату труда профессиональных водителей отрасль оказалась в классической ловушке рентабельности, выбраться из которой без внешней поддержки или изменений в регулировании крайне трудно.
Кто одолжил деньги перевозчикам? Структура кредиторов
Анализ структуры субъектов, которым перевозчики должны деньги, показывает, какие секторы экономики несут наибольший риск, связанный с кризисом польского транспорта. Доминирующее положение занимает финансово-страховой сектор — банки и лизинговые компании — совокупная задолженность отрасли перед которым достигает 884,6 млн злотых, что составляет 67 процентов всех обязательств. На втором месте находятся поставщики топлива и операторы топливных карт с суммой 241,2 млн злотых. В совокупности на оба сектора приходится 85 процентов долгов польских перевозчиков.
Однако следует подчеркнуть, что отношения должника и кредитора не являются односторонними. Сами транспортные компании ожидают возврата значительных средств от контрагентов. Общая сумма дебиторской задолженности, которую польские перевозчики взыскивают со своих должников, составляет 170 млн злотых и касается почти 9,3 тысячи субъектов. Среди них преобладают торговые компании с суммой 54,4 млн злотых, субъекты логистического сектора с 46,6 млн злотых и промышленные компании с 24,5 млн злотых. Успешное взыскание хотя бы части этих средств могло бы значительно смягчить проблемы отрасли с ликвидностью — однако на практике взыскание долгов является длительным и дорогостоящим процессом.
Сокращение рынка: меньше лицензий, меньше грузовиков, больше рисков
Прямым следствием кризиса ликвидности является заметное сокращение потенциала польской транспортной отрасли. Данные Главной инспекции автомобильного транспорта показывают, что количество действующих лицензий на осуществление международных перевозок сократилось на 644 — до уровня 43 280 — по сравнению с концом 2025 года. Таким образом, с европейских маршрутов исчезли более 640 субъектов, которые ранее активно выполняли трансграничные заказы.
Не менее тревожны данные об инвестиционных настроениях. Целых 48 процентов опрошенных перевозчиков заявили о полном замораживании инвестиционных планов и планов развития. Вместо обновления автопарка более новыми и экономичными машинами компании сосредоточены исключительно на выживании и сокращении операционных расходов. В перспективе нескольких лет это означает неизбежное старение автопарка, рост расходов на обслуживание и нарастающие трудности с соблюдением всё более строгих европейских норм выбросов — что, в свою очередь, грозит новой волной вытеснения с рынка.
Что это означает для Твоей компании? Оценка бизнес-рисков
Для риск-менеджеров, директоров по логистике и владельцев компаний, пользующихся услугами транспортных субподрядчиков, описанная ситуация имеет прямые практические последствия, которые нельзя недооценивать.
Риск внезапного нарушения непрерывности поставок
Перевозчик, работающий на грани платёжеспособности, в любой момент может оказаться в ситуации, когда лизинговая компания изымет транспортные средства, банк заблокирует счёт или судебный пристав арестует автопарк. Для заказчика это означает внезапное прекращение выполнения заказов без какого-либо предварительного уведомления — особенно опасное в отраслях, чувствительных к соблюдению сроков, таких как автомобилестроение, FMCG или динамично развивающаяся электронная коммерция.
Каскадный эффект в цепочке поставок
Отраслевые эксперты предупреждают о реальной возможности каскадного эффекта. Банкротства или серьёзные финансовые проблемы небольших перевозчиков, работающих с одним или несколькими транспортными средствами, могут вызвать лавину сбоев сразу в нескольких секторах. Компании, внезапно потерявшие субподрядчика, вынуждены в срочном порядке искать альтернативные решения — зачастую оплачивая значительно более высокие спотовые ставки или соглашаясь на задержки поставок, что приводит к убыткам у следующих участников цепочки.
Риск для дебиторской задолженности при банкротстве контрагента
Если ты сотрудничаешь с транспортной компанией, фигурирующей в реестрах должников, стоит задать себе ключевой вопрос: сможешь ли ты взыскать свою дебиторскую задолженность в случае её банкротства? Финансовые кредиторы и лизинговые компании имеют приоритет при удовлетворении требований в процедурах банкротства. Для коммерческих контрагентов возврат денег может оказаться длительным или вовсе безрезультатным процессом.
Как минимизировать риски? Практические рекомендации
- Проверяй партнёров перед подписанием договора — проверяй статус потенциальных субподрядчиков в KRD, KRS и базах лицензий GITD. Наличие компании в реестре должников — серьёзный предупреждающий сигнал, требующий углублённого анализа.
- Отслеживай финансовое положение ключевых субподрядчиков в ходе сотрудничества — регулярная проверка партнёров позволяет своевременно выявлять нарастающие проблемы и принимать меры до наступления кризиса.
- Диверсифицируй базу перевозчиков — зависимость от одного или двух небольших субподрядчиков — прямой путь к серьёзным операционным сбоям. Наличие альтернативных поставщиков транспортных услуг сегодня является абсолютным минимумом.
- Проверяй действительность транспортных лицензий — действующая лицензия, выданная GITD, является необходимым условием законной деятельности. Убедись, что Твой партнёр её имеет и что она не приостановлена или отозвана.
- Включай защитные оговорки в договоры — страхование дебиторской задолженности, договорные штрафы за неоказание услуги и чёткие процедуры эскалации проблем могут значительно снизить риск финансовых потерь.
Перспективы: что принесёт будущее?
Без системных изменений отраслевые аналитики прогнозируют два сценария. Первый — более вероятный при сохранении нынешнего положения — это волна банкротств самых мелких субъектов и ускоренная консолидация рынка. Крупные транспортные и логистические группы будут перенимать клиентов обанкротившихся компаний, а рынок сосредоточится в руках более крупных игроков с доступом к внешнему финансированию и возможностью согласовывать более выгодные условия договоров с контрагентами.
Второй сценарий предполагает регуляторное вмешательство: введение обязательных топливных оговорок в транспортные договоры, ужесточение правил о сроках оплаты и более эффективный контроль их соблюдения, а также программы поддержки малых перевозчиков, инвестирующих в транспорт с низким уровнем выбросов. Такие решения могли бы замедлить продолжающуюся деградацию сектора и создать условия для его постепенной финансовой стабилизации.
Итоги: время активно управлять рисками партнёрства
Задолженность польских автомобильных перевозчиков, превышающая 1,32 млрд злотых, растущее число компаний в сложном финансовом положении и сокращающийся потенциал отрасли, измеряемый количеством действующих лицензий и замороженными инвестициями, — это не абстрактная статистика. Это реальная угроза непрерывности поставок, стабильности логистических цепочек и финансовой безопасности каждой компании, сотрудничающей с транспортным сектором. Перед лицом нарастающего кризиса активная проверка партнёров и проактивное управление рисками перестают быть выбором — они становятся безусловной операционной необходимостью.




