

Кризис в польских автомобильных перевозках: на 15% больше банкротств в 2026 г. и миллиардная задолженность отрасли TSL
Данные за III квартал 2026 года показывают самый серьёзный кризис в польском секторе транспорта, экспедиции и логистики за более чем десятилетие: число процедур банкротства выросло на 15 процентов по сравнению с предыдущим годом, общая задолженность отрасли превысила 1,32 миллиарда злотых, а более 1200 компаний незаметно покинули рынок в течение одного квартала. Основными причинами являются высокие затраты на обслуживание долга, структурные экономические проблемы Германии и нарастающее регуляторное давление. Для контрагентов, сотрудничающих с польскими перевозчиками, это означает необходимость немедленного ужесточения политики управления кредитными рисками.
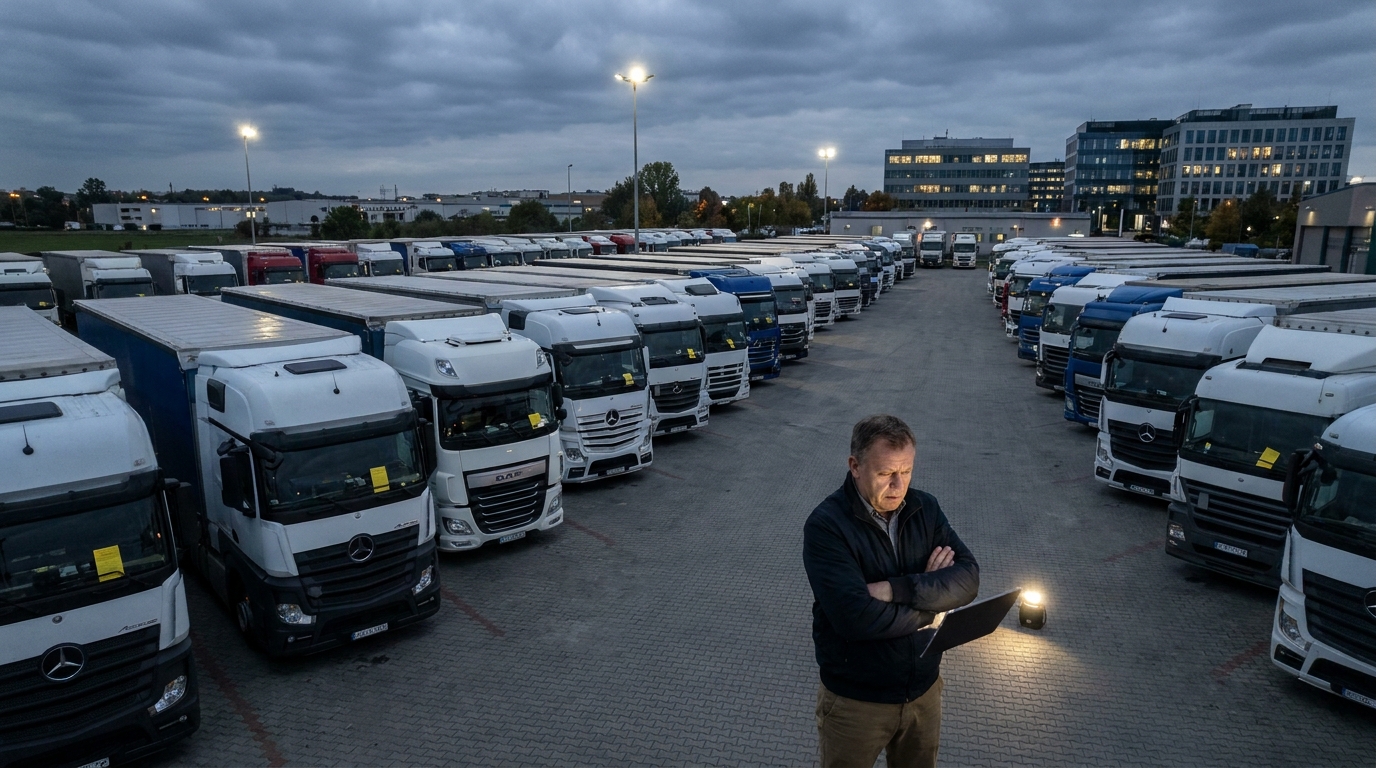
Польские транспортные компании оказались в самом сложном финансовом положении за последние более чем десять лет. Данные за третий квартал 2026 года, собранные ведущими отраслевыми порталами и проверенные аналитиками EURODEBT.eu, не оставляют иллюзий: сектор Транспорт, Экспедиция, Логистика (TSL) переживает глубокий структурный кризис, последствия которого ощутят не только сами перевозчики, но прежде всего их контрагенты — грузоотправители, экспедиторы и поставщики услуг на всём континенте. Число официальных процедур банкротства и реструктуризации выросло на 15 процентов в годовом выражении, совокупная задолженность отрасли превысила 1,32 миллиарда злотых, а рынок покинули более 1200 организаций всего за один квартал. Для риск-менеджеров и владельцев компаний, сотрудничающих с польскими перевозчиками, время действовать настало сейчас.
Масштаб проблемы: цифры, которые говорят сами за себя
Отрасль TSL уже много лет считается одним из двигателей польской экономики и ключевым элементом европейских цепочек поставок. Польский парк грузовиков — один из крупнейших на континенте, а национальные перевозчики обслуживают значительную часть объёма перевозок между Восточной и Западной Европой. Однако это внешне сильное положение на рынке не защитило сектор от волны финансовых трудностей, которая приобрела драматический размах именно в последние два квартала.
Статистические данные за третий квартал 2026 года указывают на рост числа процедур банкротства и реструктуризации на 15 процентов по сравнению с аналогичным периодом предыдущего года. Этот рост превосходит самые мрачные сценарии, сформулированные аналитиками в начале года. Более того, проблемы с поддержанием текущей финансовой ликвидности, по оценкам, затрагивают около 24 тысяч транспортных предприятий, зарегистрированных в Польше, — то есть не только тех, которые официально подали заявление о банкротстве или открыли санационную процедуру, но и десятки тысяч фирм, балансирующих на грани платёжеспособности.
Особенно тревожным явлением стал резкий рост так называемых тихих уходов с рынка (англ. silent exits). Только в третьем квартале 2026 года более 1200 транспортных компаний приостановили или полностью прекратили деятельность — без громких объявлений, без сообщений в СМИ, зачастую не предупредив контрагентов. Для кредиторов такое исчезновение особенно опасно: требования по неоплаченным счетам пропадают или включаются в конкурсную массу, откуда возврат средств минимален.
Причины кризиса: сочетание неблагоприятных факторов
Нынешние трудности польского транспорта не являются результатом одного события. Это следствие накопления нескольких накладывающихся друг на друга макроэкономических, рыночных и регуляторных проблем, которые в совокупности создают исключительно разрушительную операционную среду.
Высокие расходы на обслуживание долга и сокращение маржи
Большинство польских транспортных компаний финансируют свою деятельность — в частности покупку и модернизацию автопарка — за счёт банковских кредитов и лизинга. В условиях повышенных процентных ставок, сохраняющихся уже несколько лет, расходы на обслуживание этих обязательств резко выросли. Одновременно ценовое давление на фрахтовом рынке систематически сокращало операционную маржу. Результат легко предсказать: компании, которые ещё несколько лет назад могли спокойно обслуживать долг за счёт операционных доходов, сегодня вынуждены обращаться к денежным резервам — резервам, которые тают с угрожающей скоростью.
В сочетании с нарастающими задержками платежей вдоль цепочек поставок — ситуацией, когда экспедитор ждёт оплаты от грузоотправителя, а сам тем временем задолжал перевозчику, — возникает эффект домино, особенно опасный для малых и средних организаций, лишённых финансовой подушки.
Структурный кризис на западном рынке, особенно в Германии
Польская транспортная отрасль построила своё конкурентное преимущество на обслуживании маршрутов между Западной и Восточной Европой, а Германия исторически обеспечивала наибольший объём заказов для польских грузовиков. К сожалению, экономика за Одером столкнулась со структурными проблемами, которые далеко выходят за рамки экономического цикла. Кризис автомобильного сектора и машиностроения в Германии напрямую приводит к сокращению количества производимых товаров, а следовательно — к резкому уменьшению предложения грузов для перевозки.
Результатом стал принципиальный дисбаланс между доступной грузовой вместимостью и реальным спросом. На спотовом рынке развернулась разрушительная ценовая война, в ходе которой ставки фрахта за километр рухнули ниже порога рентабельности. Транспортные компании, чтобы обеспечить непрерывную работу своих водителей и выплачивать лизинговые платежи, принимают заказы по ценам, которые фактически приносят операционные убытки, — надеясь, что ситуация улучшится. В большинстве случаев эта надежда оказывается напрасной.
Нестабильность стоимости топлива
Хотя цены на дизельное топливо на европейских оптовых рынках демонстрировали определённые колебания, с точки зрения польских перевозчиков они не принесли облегчения, достаточного для повышения рентабельности. Топливо по-прежнему составляет одну из важнейших статей переменных расходов в автомобильных перевозках, а его непредсказуемость затрудняет эффективное финансовое планирование и согласование долгосрочных контрактов с защитой маржи.
Беспрецедентное регуляторное давление
Правовые требования, накладывающиеся на операционные проблемы, создают дополнительный вызов. Пакет мобильности, отдельные положения которого вступали в силу в последние годы, ограничил возможности оптимизации расходов, которыми пользовалась часть перевозчиков. Правила каботажа, требование возвращения транспортного средства в страну регистрации и нормы о командировании водителей привели к реальному росту операционных расходов.
На горизонте виднеется ещё одно масштабное изменение регулирования: включение автомобильного транспорта в систему торговли выбросами CO₂ (ETS2). Хотя полное внедрение системы растянуто во времени, компании уже сегодня должны планировать инвестиции в более современный и экологичный автопарк — в тот момент, когда их балансы окрашены в красный цвет. Для многих перевозчиков это непосильное бремя без внешнего финансирования, доступ к которому — из-за ухудшения оценок кредитоспособности — становится всё сложнее.
Геополитика и доступ к капиталу
Сохраняющаяся геополитическая нестабильность в регионе Центральной и Восточной Европы отрицательно повлияла на готовность финансовых учреждений вкладывать капитал в транспортную отрасль. Банки и лизинговые компании, повышая требования к обеспечению и ужесточая кредитные критерии, фактически отрезают малых и средних перевозчиков от оборотного капитала, необходимого для текущей деятельности. Компании, которые раньше без проблем рефинансировали долги, сегодня сталкиваются со стеной — и в результате попадают в реестры должников или суды по делам о реструктуризации.
Риск для контрагентов: что следует знать грузоотправителям и экспедиторам
Кризис в польском транспорте — это проблема не только самих перевозчиков. Любая организация, которая сотрудничает с польской компанией сектора TSL, — независимо от того, является ли она грузоотправителем, логистическим оператором, таможенным агентством или автосервисом, — несёт ощутимый финансовый риск. Ниже мы представляем важнейшие области, на которые необходимо обратить особое внимание.
- Риск потери авансов и предоплат: Компании в сложном финансовом положении могут принимать заказы и авансы, не имея возможности выполнить обязательства. В случае объявления банкротства вернуть такие средства исключительно трудно.
- Нарушения в цепочке поставок: Внезапное исчезновение перевозчика с рынка — в том числе упомянутый выше тихий уход — может вызвать серьёзные проблемы с выполнением заказов, особенно в случае грузов, критичных ко времени доставки.
- Растущий риск при перевозке грузов: В условиях кризиса некоторые перевозчики могут пренебрегать страхованием грузов или не уплачивать страховые взносы, а это означает, что в случае ущерба грузоотправитель может не получить компенсацию.
- Низкие показатели взыскания задолженности: В польских процедурах банкротства и санации необеспеченные кредиторы обычно возвращают лишь малую часть своих требований. В условиях массовых банкротств в одной отрасли ситуация становится ещё сложнее, поскольку активы для распределения ограничены, а очередь кредиторов — длинная.
Взгляд EURODEBT.eu: как управлять рисками в нынешних условиях
На фоне столь быстрого ухудшения ситуации в польском секторе TSL решающее значение имеют немедленная проверка и обновление политики управления рисками в отношении контрагентов из этой отрасли. Ниже мы представляем практические рекомендации для риск-менеджеров и владельцев компаний, сотрудничающих с польскими перевозчиками.
1. Ужесточение критериев кредитного лимита
Действующие кредитные лимиты, предоставленные транспортным компаниям, следует незамедлительно пересмотреть на основе актуальных финансовых данных контрагента. Мы рекомендуем получить актуальную финансовую отчётность, отслеживать записи в Национальном судебном реестре и проверять статус компании в базах должников. Организации, по которым невозможно получить актуальные данные, следует считать источником повышенного риска до проведения проверки.
2. Сокращение сроков оплаты и усиление обеспечения
Стандартные сроки оплаты в 30 или 60 дней, которые годами были нормой в отрасли, сегодня следует считать слишком длительным периодом подверженности риску. Там, где это возможно, договаривайтесь о более коротких сроках оплаты или оплате при поставке. При больших объёмах сотрудничества рассмотрите возможность потребовать дополнительное обеспечение: банковские гарантии, аккредитивы или зарегистрированный залог автопарка.
3. Усиленный мониторинг задолженности и быстрое принятие мер
Каждую задержку платежа на 7–14 дней следует рассматривать как сигнал тревоги и незамедлительно переходить к соответствующим мерам в процессе взыскания. В условиях кризиса ликвидности такие задержки редко возникают из-за случайного недосмотра — чаще всего они являются первым признаком более серьёзных проблем. Быстрая реакция повышает шансы взыскать задолженность до того, как компания вступит в официальную процедуру.
4. Регулярная проверка состояния контрагента
Однократной проверки контрагента при начале сотрудничества сегодня определённо недостаточно. Мы рекомендуем регулярно — не реже одного раза в квартал — отслеживать ключевые предупреждающие сигналы: появление записей в реестре должников, изменения в структуре собственности, текучесть кадров или подачу заявлений о внесении в KRS записей, касающихся процедур реструктуризации.
5. Диверсификация базы перевозчиков
Со стратегической точки зрения сегодня стоит пересмотреть степень концентрации сотрудничества с одним или несколькими перевозчиками. Зависимость от организации, которая может внезапно покинуть рынок, создаёт операционный риск, который в долгосрочной перспективе может оказаться дороже временного отсутствия оптимизации цен.
Перспективы на следующие кварталы
Завершится ли кризис в польской отрасли TSL в ближайшее время? Аналитики осторожны в оптимистичных прогнозах. Структурные проблемы немецкой промышленности не исчезнут в одночасье, а корректировка чрезмерно расширенного предложения транспортных мощностей на европейских рынках может занять ещё несколько кварталов. Одновременно приближающееся внедрение ETS2 потребует дальнейших инвестиций, которые большинство финансово слабых игроков не смогут вынести.
Позитивным сценарием стало бы постепенное оживление спроса на грузоперевозки, которое — если произойдёт — скорее всего начнётся с контрактного сегмента и лишь затем улучшит условия на спотовом рынке. Однако даже при оптимистичном сценарии цикл адаптации рынка займёт более года. В это время следует ожидать дальнейших банкротств, дальнейшей консолидации рынка и дальнейшего роста кредитного риска в отношении перевозчиков.
Сектор вступил в фазу глубокого естественного отбора. Выживут компании со здоровыми балансами, диверсифицированными портфелями заказов и эффективным управлением расходами. Остальные — а их может оказаться больше, чем показывают сегодня официальные статистические данные, — пополнят растущий список организаций, участвующих в судебных процедурах.
Итоги: защита собственной ликвидности как приоритет
Данные за третий квартал 2026 года должны стать сигналом тревоги для любой организации, ведущей дела с польской транспортной отраслью. Волна банкротств, массовые тихие уходы с рынка, миллиардная задолженность и разрушительное ценовое давление создают среду, в которой стандартные процедуры управления рисками могут оказаться недостаточными.
Защита собственной ликвидности — посредством тщательной проверки контрагентов, сокращения периода кредитного риска и быстрой реакции на предупреждающие сигналы — должна стать безусловным приоритетом. В условиях кризиса единственной эффективной формой защиты является проактивная политика управления рисками, а не реактивное взыскание долгов.
Платформа EURODEBT.eu отслеживает финансовое состояние европейских транспортных и логистических компаний в режиме реального времени. Мы рекомендуем проверять своих контрагентов из сектора TSL перед началом или продолжением сотрудничества — особенно в такой чувствительный для рынка момент, с которым мы сталкиваемся во второй половине 2026 года.




