

Волна банкротств в транспортной отрасли: Европа на 13-летнем пике банкротств. Что это означает для Твоих контрагентов?
Число банкротств компаний в Германии в 2026 году достигнет 25 900 случаев — самого высокого уровня за 13 лет, при этом в секторе транспорта и логистики банкротства происходят более чем вдвое быстрее, чем в остальной экономике ЕС. Данные Евростата за второй квартал 2026 года показывают рост числа банкротств в транспорте на 11,4%, тогда как в Румынии только в сентябре был зафиксирован скачок на 73% в сфере автомобильных перевозок. Эксперты Allianz Trade предупреждают, что стабилизация наступит не ранее 2028 года, что означает как минимум два года чрезвычайно высокого риска контрагента в отрасли транспорта, экспедирования и логистики.
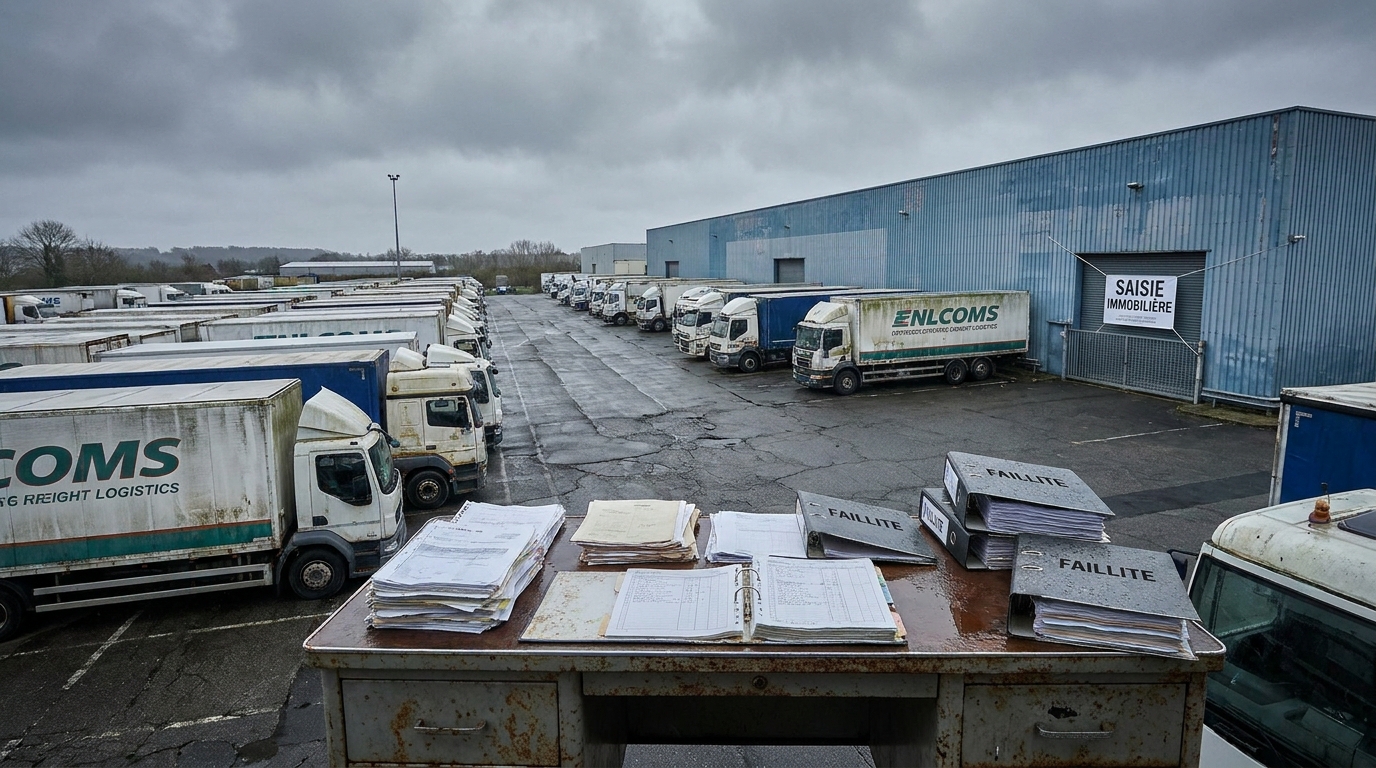
Страховщик дебиторской задолженности Allianz Trade 27 октября 2026 года опубликовал отчет Global Insolvencies Outlook 2028, который рисует тревожную картину состояния европейских предприятий. Согласно его выводам, число банкротств компаний в Германии в 2026 году достигнет уровня, невиданного за 13 лет, а транспортно-логистическая отрасль относится к наиболее пострадавшим секторам на всем континенте. Одновременно данные Евростата за второй квартал 2026 года подтверждают, что транспортные компании в Европейском союзе банкротятся более чем вдвое быстрее, чем компании в остальной экономике. Для риск-менеджеров и владельцев компаний в секторе транспорта, экспедирования и логистики это означает одно: проверка контрагентов и защита дебиторской задолженности становятся безусловным операционным приоритетом.
Германия: 25 900 банкротств и худший результат с 2013 года
Германия, крупнейшая экономика Европы и ключевой рынок для большинства европейских логистических операторов, переживает один из самых сложных периодов в своей послевоенной истории. Согласно прогнозам Allianz Trade, в 2026 году там обанкротятся около 25 900 предприятий — на 8% больше, чем годом ранее, и более чем на 85% больше, чем в относительно спокойном 2021 году. Особенно тревожно то, что еще весной 2026 года аналитики предполагали рост всего на 2%. Масштаб пересмотра прогноза в сторону повышения свидетельствует о том, насколько резко ухудшились условия ведения бизнеса всего за несколько месяцев.
По сравнению со средним допандемийным показателем за 2016–2019 годы число банкротств уже выше на 30%. Германия не сталкивалась с таким высоким уровнем неплатежеспособности с 2013 года, когда экономика все еще ощущала последствия мирового финансового кризиса. Усиливающиеся структурные трудности — ослабление внутреннего спроса, спад в промышленности, рост стоимости энергии и финансирования — особенно сильно бьют по капиталоемким и чувствительным к колебаниям конъюнктуры отраслям. Транспорт и логистика, строительство, гостиничный бизнес, а также автомобильная и машиностроительная промышленность называются экспертами Allianz Trade секторами с наиболее высоким профилем риска.
Данные Евростата: транспортные компании банкротятся быстрее, чем остальные в ЕС
Картина европейского транспортного сектора, вырисовывающаяся из данных Евростата, еще более красноречива. Во втором квартале 2026 года число зарегистрированных банкротств среди транспортных компаний ЕС выросло на 11,4% по сравнению с предыдущим кварталом. Для сравнения — рост во всей экономике ЕС составил 5,7%, а строительная и торговая отрасли за то же время зафиксировали... снижение (на 1,7% и 1,2% соответственно).
Иными словами, пока другие сектора начинают стабилизировать ситуацию, транспорт ускоряется навстречу пропасти. Этот контраст показывает, что проблемы отрасли транспорта, экспедирования и логистики носят системный характер и не являются исключительно следствием общего экономического спада — они обусловлены специфическими вызовами, стоящими перед европейским рынком перевозок.
Карта кризиса: кто теряет, кто выигрывает?
Ситуация на континенте существенно различается в зависимости от региона. Стоит рассмотреть ее подробно, чтобы понять, где риск контрагента наиболее высок.
Германия и Франция — гиганты под давлением
Германию мы уже подробно описали. Франция, второй по величине транспортный рынок Европы, в 2026 году движется к историческому рекорду: там прогнозируется около 71 000 банкротств, что означает рост на 3% в годовом выражении. Каждая из этих цифр представляет реальный риск для польских, чешских, бельгийских или нидерландских компаний, которые выполняют заказы французских заказчиков или сотрудничают с местными субподрядчиками.
Румыния — резкий рост в автомобильных перевозках
Особенно тревожные данные поступают из Румынии, которая уже много лет является значимым поставщиком услуг автомобильных перевозок для всей Европы. Консалтинговая компания Sierra Quadrant отметила, что только в сентябре 2026 года число банкротств румынских автоперевозчиков выросло на 73% — это самый высокий месячный показатель за последние годы. За весь 2026 год общее число банкротств в Румынии может достичь 8 200 случаев, что означает рост на 9%. Для компаний, заказывающих перевозки в Восточной Европе, это тревожный сигнал: надежность и финансовая ликвидность румынских контрагентов требуют особенно тщательной проверки.
Бельгия — кризис уничтожает малых перевозчиков
В Бельгии, одном из ключевых логистических узлов Европы, кризис бьет прежде всего по мельчайшим участникам рынка. По данным бельгийского Института транспорта и логистики (ITLB), за первые девять месяцев 2026 года там обанкротились 297 компаний грузовых перевозок. Примечательно, что более 70% предприятий, подавших заявления о банкротстве в третьем квартале, располагали автопарком не более пяти транспортных средств. Микрооператоры — зачастую работающие в качестве субподрядчиков крупных логистических групп — не имеют достаточных резервов капитала, чтобы пережить скачкообразный рост расходов при одновременном отсутствии возможности пересмотреть тарифы.
Польша — зеленый остров на красной карте?
На европейском фоне Польша выгодно выделяется. Прогнозы на 2026 год предполагают снижение числа банкротств на 5%, до уровня около 5 200 случаев. Аналогичные тенденции наблюдаются в Испании и Италии (по -2%), а также в Венгрии, где прогнозируется целых 21 процент снижения. Однако это не означает, что польские компании могут чувствовать себя в безопасности — ведь они действуют в тесной взаимозависимости с западными рынками, а банкротство немецкого экспедитора или бельгийского логистического оператора напрямую ударяет по польским субподрядчикам.
Почему транспортная отрасль трещит по швам? Анализ причин
За волной банкротств стоит несколько накладывающихся друг на друга факторов, которые создают исключительно неблагоприятную среду для транспортных компаний:
- Рост стоимости энергии: Аналитики Allianz Research оценивают, что с января 2026 года расходы на энергию в Европе выросли примерно на 60%. Прямым следствием является потенциальное снижение чистой маржи в европейских автомобильных перевозках на целых 10 процентных пунктов. Для отрасли, где маржа исторически колеблется в пределах 2–5%, это разница между прибыльностью и банкротством. Перевозчики, которым не удается переложить растущие расходы на клиентов в виде более высоких ставок фрахта, теряют ликвидность пугающими темпами.
- Ужесточение условий кредитования: Повышение процентных ставок европейскими центральными банками и ужесточение критериев выдачи кредитов коммерческими банками привели к тому, что доступ к внешнему финансированию сегодня значительно сложнее и дороже, чем всего два года назад. Компании, которые в предыдущие годы основывали свою деятельность на заемном финансировании, теперь сталкиваются с резким ростом стоимости обслуживания долга.
- Нехватка квалифицированных работников: Хронический недостаток профессиональных водителей, складских работников и специалистов по логистике не только ограничивает операционные возможности компаний, но и повышает расходы на оплату труда. В сочетании с давлением затрат на энергию и кредиты рост фонда оплаты труда действует как третий фронт атаки на финансовые результаты.
- Снижение спроса и геополитическая неопределенность: Замедление в ключевых европейских экономиках напрямую ведет к сокращению объемов перевозок. При этом неопределенность, связанная с глобальной геополитической обстановкой, заставляет заказчиков сокращать число долгосрочных контрактов, предпочитая гибкие и краткосрочные договоры — что дестабилизирует планирование денежных потоков перевозчиков.
Эффект домино: когда падает крупный игрок, гибнут многие мелкие
Одно из наиболее тревожных явлений, описанных в отчете Allianz Trade, — резкий рост числа крупных банкротств, то есть случаев банкротства компаний с годовым оборотом свыше 50 миллионов евро. За первые девять месяцев 2026 года во всем мире зарегистрировано 376 таких случаев, из которых целых 229 только в Западной Европе. В транспортном секторе уже обанкротились 18 крупных компаний — тогда как за весь 2025 год их число составило 11.
Крах крупного игрока редко ограничивается им самим. Хороший пример — недавнее банкротство бельгийской логистической группы Ziegler, компании с многолетней историей и разветвленной сетью субподрядчиков. Ее крах вызвал немедленные финансовые трудности у десятков небольших компаний, для которых неоплаченные счета, выставленные Ziegler, означали потерю ликвидности и собственные проблемы с исполнением обязательств. Это классический механизм эффекта домино в отрасли транспорта, экспедирования и логистики.
Проблема настолько серьезна, что отраслевые объединения начинают требовать изменений в законодательстве. Бельгийская организация TLV (Transport en Logistiek Vlaanderen) выступает за введение норм, защищающих субподрядчиков по образцу французского закона Loi Gayssot — положения, которое при определенных обстоятельствах гарантирует транспортным субподрядчикам прямую защиту от последствий неплатежеспособности их заказчиков. Эта дискуссия показывает, что рынок постепенно осознает необходимость системных решений, однако до их внедрения еще далеко.
Социальное измерение кризиса: миллионы рабочих мест под угрозой
За статистикой банкротств скрываются человеческие судьбы. По оценке Allianz Research, как в 2026, так и в 2027 году банкротства компаний по всему миру будут напрямую угрожать потерей работы примерно 2,7 миллиона человек в год. В одной только Европе проблема может затронуть до 1,6 миллиона работников.
В разбивке по странам особенно тревожны данные по крупнейшим экономикам: во Франции под угрозой находятся до 268 тысяч рабочих мест, в Германии — 239 тысяч, а в Великобритании — 213 тысяч. Транспортная отрасль с ее специфической структурой занятости (множество самозанятых, мелких субподрядчиков, семейных компаний) особенно подвержена каскадным последствиям банкротств.
Перспективы: когда наступит стабилизация?
Хорошая новость в том, что она наступит — аналитики ее прогнозируют. Плохая новость в том, что это произойдет нескоро. Глобальный показатель банкротств должен вырасти еще на 1% в 2027 году, прежде чем наступит возможная стабилизация. Небольшое, измеримое снижение прогнозируется лишь на 2028 год — для Германии тогда ожидается сокращение числа банкротств примерно на 5%.
Это означает, что европейскому транспортно-логистическому сектору придется как минимум еще два года работать в условиях повышенного риска. Перспектив быстрого снижения расходов, резкого восстановления конъюнктуры или внезапного решения кадровой проблемы нет. Компании, которые переживут этот период, будут теми, кто уже сегодня внедрит подходящие механизмы управления рисками.
Перспектива бизнес-рисков: что следует сделать уже сейчас?
Для риск-менеджеров и владельцев компаний в секторе транспорта, экспедирования и логистики описанная ситуация имеет вполне конкретные практические последствия. Вот ключевые выводы:
- Проверяйте контрагентов регулярно, а не однократно. Финансовое положение компаний быстро меняется — контрагент, который был надежным шесть месяцев назад, сегодня может испытывать серьезные проблемы с ликвидностью. Данные, доступные на платформах, таких как EURODEBT.eu, позволяют отслеживать изменения финансового состояния деловых партнеров в постоянном режиме.
- Уделите особое внимание компаниям из Германии, Франции и Румынии. Это рынки с самым высоким на данный момент риском контрагента в транспортном секторе. Они требуют более строгой оценки перед началом или продлением сотрудничества.
- Осторожность в отношении малых перевозчиков. Бельгийские данные ясно показывают: чаще всего банкротятся именно компании с автопарком до пяти транспортных средств. Если вы пользуетесь услугами очень небольших субподрядчиков, убедитесь, что у вас есть альтернативные цепочки поставок.
- Защищайте дебиторскую задолженность с помощью финансовых инструментов. Страхование дебиторской задолженности, банковские гарантии или факторинг — инструменты, которые в нынешних рыночных условиях становятся необходимым элементом финансового управления, а не роскошью.
- Отслеживайте сигналы раннего предупреждения. Задержки платежей, внезапные изменения условий сотрудничества, просьбы об отсрочке сроков — все это может предвещать финансовые проблемы партнера. Действуйте на опережение, пока проблема не приобрела трудноуправляемые масштабы.
- Диверсифицируйте базу поставщиков и заказчиков. Зависимость от одного крупного клиента или одного ключевого субподрядчика в нынешнем деловом климате — риск, который нельзя игнорировать. Крах одной компании не должен угрожать вашему предприятию.
Итоги: время действовать, а не ждать
Отчет Allianz Trade и данные Евростата складываются в последовательную, хотя и тревожную картину: европейский транспортно-логистический сектор вступает в один из самых сложных периодов более чем за десятилетие. Число банкротств растет быстрее, чем в любом другом секторе, эффект домино угрожает мелким субподрядчикам, а улучшение ожидается лишь в 2028 году.
В такой среде пассивная позиция — роскошь, которую не может позволить себе ни одна компания. Профессиональная проверка контрагентов, активное управление кредитным риском и диверсификация деловых партнеров сегодня не просто вариант — это условие выживания и сохранения финансовой ликвидности. Платформы, агрегирующие данные о платежеспособности и платежной истории европейских компаний, такие как EURODEBT.eu, в этом контексте становятся необходимым рабочим инструментом каждого руководителя, отвечающего за финансовую безопасность своей организации.
Источники: Allianz Trade, „Global Insolvencies Outlook 2028" (27.10.2026); Евростат, данные за Q2 2026; Sierra Quadrant, отчет по румынскому рынку; ITLB (Институт транспорта и логистики, Бельгия).




