

В первом квартале 2026 года с польского рынка исчезло более 800 транспортных компаний – это тихий кризис, не отраженный в статистике.
В первом квартале 2026 года с польского рынка в чистом выражении исчезло более 800 транспортных компаний, имеющих лицензию Сообщества, — темпы ликвидации в четыре раза выше, чем в предыдущие годы. Явление «тихого ухода с рынка» приводит к тому, что традиционные реестры должников и базы данных KRS не отражают реального масштаба кризиса. Для риск-менеджеров ключевым становится контроль действительности транспортной лицензии, а не только формального статуса предпринимателя. Без системных изменений в регулировании — возврата акциза, сокращения сроков оплаты и реформы НДС — тенденция может сохраниться в последующие кварталы.
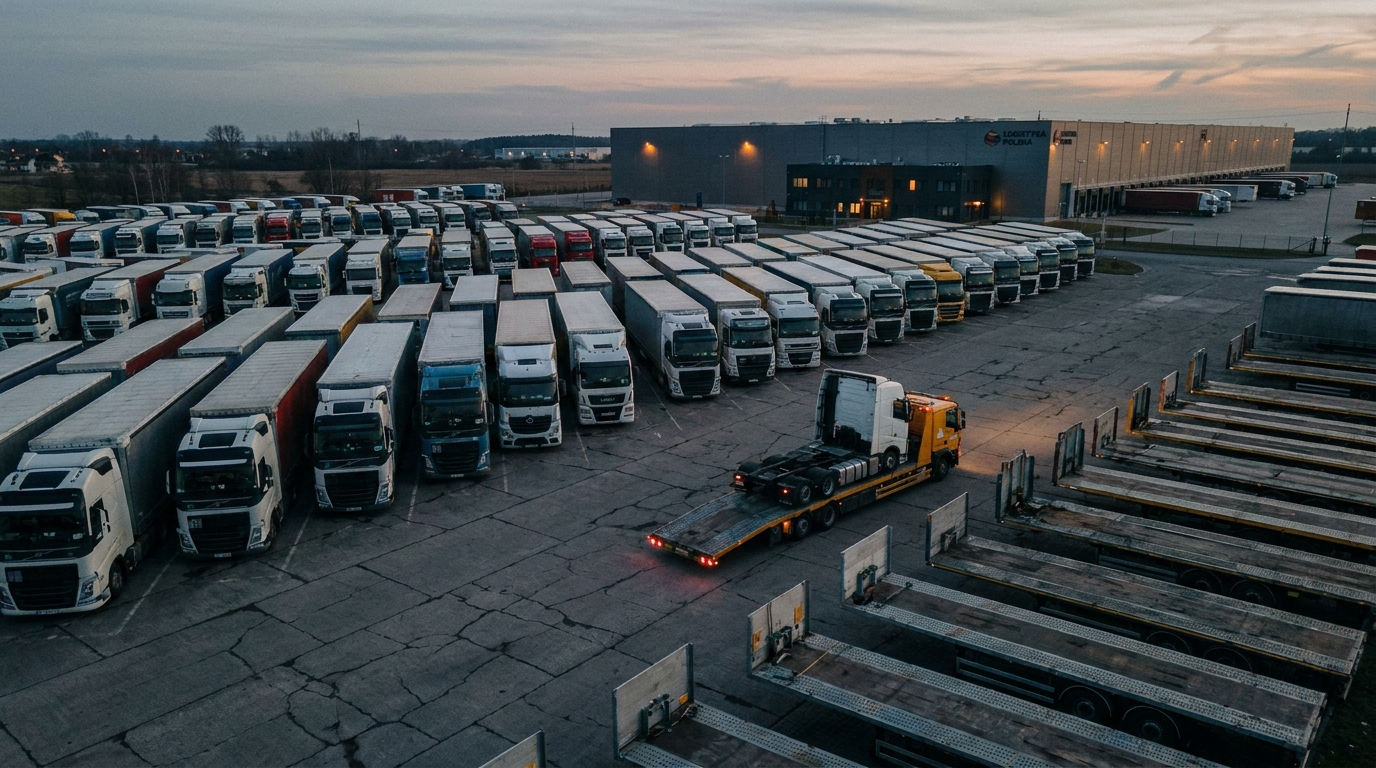
Всего за три месяца – с января по март 2026 года – польский сектор автомобильных перевозок потерял более 800 компаний, имеющих лицензии Европейского сообщества. Это не обычная коррекция рынка. Данные собраны аналитиками TruckFocus.pl и Международной ассоциациейrodoДанные по автоперевозчикам (ZMPD) указывают на структурный сбой, масштабы которого сопоставимы с последствиями многолетних кризисов. Более того, традиционные инструменты проверки подрядчиков — реестры KRS, базы данных должников, отчеты о банкротстве — в значительной степени способствуют этому сбою. они не регистрируютсяДля риск-менеджеров и владельцев логистических компаний это означает одно: существующие процедуры комплексной проверки нуждаются в срочном обновлении.
Цифры говорят сами за себя.
В первом квартале 2026 года было выдано в общей сложности более 1700 лицензий Европейского сообщества, разрешающих исполнение международных проектов.rodoавтомобильный транспорт. За тот же период на рынок вышло около 900 новых предприятий. В итоге более 800 компаний прекратили свою деятельность — и это всего за один квартал.
Ещё более тревожным является темп полного закрытия предприятий. В общей сложности за рассматриваемый период прекратили свою деятельность 1234 транспортные компании. Для сравнения, за весь текущий год зафиксирована цифра, близкая к этой. Это означает, что темпы закрытия компаний ускорились в четыре раза по сравнению с историческими нормами.
Польские автомобильные перевозки на протяжении десятилетий укрепляют свои лидирующие позиции в Европе. Польские компании обслуживают приблизительно четверть всех каботажных и трансграничных автомобильных перевозок в ЕССегодня этот потенциал систематически уничтожается — не в результате одной внезапной катастрофы, а из-за одновременного накопления нескольких факторов, способствующих возникновению кризиса.
«Тихий выход» — явление, сбивающее с толку аналитиков рисков.
Ключевой вывод из последних данных — изменение модели банкротства польских транспортных компаний. Классическое банкротство — с подачей заявления в суд, записью в Центральном центре экономической информации (ЦОСИ) и видимым отражением в реестрах — становится все реже. Вместо этого наблюдается явление, известное как... «тихий уход с рынка».
Механизм работает следующим образом: перевозчик, испытывающий финансовые трудности, не ждет официального объявления о банкротстве. Вместо этого он предпринимает ряд превентивных мер: возвращает транспортные средства (тягачи, полуприцепы) арендодателю, аннулирует действующие транспортные лицензии, урегулирует — или нет — текущие обязательства и закрывает компанию упрощенным образом. Весь процесс происходит вне поля зрения традиционных реестров дебиторов.
Практические последствия для деловых партнеров серьезны:
- Компания может быть зарегистрирована в Национальном судебном реестре.При этом срок действия лицензии Европейского сообщества может уже истечь или она может быть приостановлена, что фактически означает прекращение операционной деятельности.
- В реестре должников нет записи. Это не синоним платежеспособности — предприниматель мог просто отказаться от бизнеса до того, как у него накопились формальные обязательства.
- Проверка в BIK, KRD или ERIF может не выявить никаких нарушений у организации, которая фактически больше не функционирует в качестве активного носителя.
Вывод очевиден: Мониторинг состояния транспортной лицензии становится более важным показателем финансового состояния компании, чем ее статус в реестре предпринимателей.Для организаций, занимающихся заказом транспортных услуг, финансированием автопарков или предоставлением торгового кредита в этой отрасли, отсутствие действующей лицензии должно стать первоочередной проблемой.
Почему небольшие транспортные компании разоряются быстрее, чем крупные?
Нынешний кризис непропорционально сильно затрагивает микро- и малые транспортные предприятия — компании, имеющие один, два или максимум несколько автопоездов. Они составляют основу польской транспортно-логистической отрасли, но также наиболее уязвимы к любым экономическим потрясениям.
Разница между маленьким и большим переносным устройством заключается, прежде всего, в следующем: экономия за счет масштаба и переговорной силыКрупные компании, владеющие автопарками, могут рассчитывать на следующее:
- Льготные тарифы на топливные карты для автопарков при покупке топлива.
- Оптовые цены на шины и запчасти.
- Специальные, согласованные страховые тарифы (OC, OCP, AC),
- Доступ к долгосрочным контрактам с гарантированными тарифами на перевозку грузов.
- Способность компенсировать временные убытки благодаря диверсифицированному клиентскому портфелю.
У малых предприятий нет ни одного из этих преимуществ. Однако их структура затрат практически идентична структуре затрат гигантов. Постоянные финансовые обязательства в значительной степени не зависят от экономической ситуации.Платежи по лизингу транспортных средств, страховые взносы по страхованию гражданской ответственности перевозчиков, заработная плата водителей с полным социальным пакетом, лицензионные сборы и сертификаты профессиональной компетентности – все эти расходы постоянно возникают, независимо от того, стоит ли тягач на стоянке или перевозится с грузом по Европе.
В этом контексте мартовский топливный шок оказался особенно разрушительным. Блокада Ормузского пролива в марте 2026 года вызвала резкое повышение цен на нефть и быстро отразилась на ценах на дизельное топливо на европейских автозаправочных станциях. На пике роста цены на топливо по сравнению с аналогичным периодом предыдущего года превысили 40 процентовДля небольших судоходных компаний топливо обычно составляет от 30 до 40 процентов от общих операционных расходов. Скачок этого показателя на 40 процентов означал, что операционная маржа — обычно измеряемая в Польше в диапазоне 2-5 процентов — практически полностью исчезла или стала отрицательной.
Каннибализация ликвидности: как биржи грузоперевозок уничтожают перевозчиков.
Кризис цен было бы легче преодолеть, если бы не сопутствующие ему сбои в поступлении доходов. Механизм установления тарифов на грузоперевозки в Польше, в котором доминируют грузовые биржи и экспедиторские посредники, в настоящее время систематически работает в ущерб мелким перевозчикам.
Логика здесь парадоксальна: чем глубже кризис и чем больше компаний находятся на грани банкротства, тем сильнее давление на снижение тарифов. Перевозчик, зная, что ему нужно будет выплатить лизинговый взнос через неделю, готов принять заказ по цене ниже себестоимости — просто чтобы получить хоть какой-то доход. На профессиональном жаргоне это явление называется «поглощение ликвидности»Компании буквально поглощают собственные финансовые ресурсы, работая в убыток, лишь бы отсрочить неизбежную ликвидацию.
Кроме того, существует проблема сроков оплаты, которая уже много лет является ахиллесовой пятой польского транспорта. Согласно данным, представленным ЗМПД, перевозчики на внутреннем рынке и в расчетах с отечественными экспедиторами ожидают оплаты за оказанные услуги. до 120 днейЧетыре месяца с момента завершения оказания услуги до зачисления средств на счет — это срок, который ни одна компания с ограниченным оборотным капиталом не может себе позволить.
Отдельный вопрос — конфликт между этими сроками и налоговыми обязательствами. Польские правила НДС требуют, чтобы лицо, выставившее счет-фактуру, уплатило причитающийся налог к дате выдачи документа, а не к дате фактической оплаты. Это означает, что перевозчик должен Финансируйте НДС из собственного кармана Задолго до того, как они получат оплату за услугу. С маржой в несколько процентов и сотнями тысяч злотых в месяц оборота, это механизм, обладающий реальной, разрушительной силой.
Чего требует отрасль и какие изменения могли бы обратить вспять эту тенденцию?
ŚrodoОтрасль не остаётся пассивной. ZMPD, Ассоциация работодателей транспортно-логистической отрасли Польши (TLP) и другие организации перевозчиков подготовили конкретные пакеты требований, которые, в случае их выполнения, могли бы остановить лавину ликвидаций.
К числу наиболее важных предложений относятся:
- Частичное возмещение акцизного налога на дизельное топливо. Для автомобильных перевозчиков — механизм, успешно функционирующий в Германии, Франции и Бельгии, пока отсутствующий в польской налоговой системе.
- Законодательно установленные сроки оплаты в сфере транспорта до 30 дней — решение, которое потребует внесения поправок в Закон об условиях оплаты в коммерческих сделках с учетом специфики сектора TSL.
- Изменение правил НДС к тому, чтобы налоговая обязанность зависела от даты фактической оплаты, а не от даты выставления счета-фактуры — по аналогии с так называемым кассовым методом.
- Солидарная ответственность экспедиторов что касается неоплаченных долгов перед субподрядчиками-перевозчиками, то это заставит посредников более тщательно проверять своих собственных подрядчиков.
- Временное снижение взносов на социальное обеспечение. для водителей, осуществляющих международные перевозкиrodoМы бы это сократили одну из крупнейших составляющих постоянных затрат для малых предприятий.
Однако эффективность этих требований зависит от темпов законодательных процессов, а они редко успевают за динамикой рыночных кризисов.
Макроэкономический аспект кризиса: кто заполнит пробел, образовавшийся после ухода польских авиаперевозчиков?
Масштаб проблемы выходит далеко за рамки балансов отдельных компаний. Автомобильные перевозки в Польше, по оценкам, генерируют... 6–7 процентов валового внутреннего продукта и является прямым работодателем для нескольких сотен тысяч профессиональных водителей. Его дестабилизация оказывает мультипликативный эффект на всю экономику — от промышленности до розничной торговли.
С точки зрения европейского транспортного рынка, ситуация имеет и другое измерение. Пробел, образовавшийся после исчезновения польских компаний, не останется пустым — его немедленно заполнят перевозчики из стран с более благоприятными нормативными условиями и более низкой себестоимостью. Лидерами в этой области являются компании, занимающие ведущие позиции в этой сфере. литовский, румынский и испанскийкоторые на протяжении многих лет успешно конкурируют с польскими транспортными компаниями на рынках Западной Европы. Поэтому кризис в польском секторе транзитных перевозок может, парадоксальным образом, ускорить ослабление доминирующего положения польских перевозчиков в Европе, которое они занимали на протяжении трех десятилетий.
Для крупных польских логистических операторов ликвидация мелких предприятий приносит краткосрочные выгоды: снижение конкуренции означает большую переговорную силу и потенциально более высокие тарифы. Однако в долгосрочной перспективе потеря тысяч специализированных микроперевозчиков означает снижение гибкости всей системы и повышение операционных рисков для цепочек поставок, основанных на субподряде.
Перспектива бизнес-рисков: что должен делать каждый риск-менеджер сегодня?
Для организаций, работающих в сфере транспортных услуг и лизинга — транспортных компаний, компаний по лизингу автопарков, страховщиков, банков и поставщиков топлива — описанная ситуация требует конкретных и срочных процедурных мер. Существующие стандарты проверки подрядчиков переживают кризис «тихого ухода с рынка». структурно недостаточный.
Практические рекомендации для отделов управления рисками и соблюдения нормативных требований включают в себя:
- Проверка активности лицензии сообщества в качестве обязательного элемента каждого процесса приема на работу подрядчика из индустрии TSL — помимо национальных судебных реестров и баз данных должников.
- Регулярный мониторинг состояния лицензии уже сложившиеся деловые партнеры – не реже одного раза в квартал, а в нынешних рыночных условиях – даже ежемесячно.
- Внедрение индикаторов раннего предупреждения Исходя из своевременного погашения текущих коммерческих обязательств, задержки в оплате счетов на 15-30 дней должны автоматически инициировать процедуру проверки.
- Анализ структуры затрат и влияния топлива при оценке кредитоспособности транспортных компаний, особенно в условиях волатильности цен на нефть на мировых рынках.
- Проверка портфеля транспортных средств В контексте договоров лизинга передача транспортных средств лизингодателю является одним из первых сигналов о приближающемся закрытии бизнеса.
Традиционные показатели банкротства – количество процедур реструктуризации, вступлений в COIG, судебных решений – в нынешней ситуации в польском транспортном секторе выглядят следующим образом: значительно менее надежны, чем когда-либо преждеФактические потери активных участников рынка во много раз превышают данные официальной статистики банкротств. Риск-менеджеры, полагающиеся исключительно на эти источники, принимают решения, основываясь на данных, не отражающих реальность.
Итог
Первый квартал 2026 года установил новый, тревожный рекорд для польского транспортного рынка. Более 800 компаний исчезли с рынка с беспрецедентной скоростью, и механизм их исчезновения — бесшумное, незаметное для документов и опережающее формальные процедуры банкротства — означает, что масштабы проблемы на самом деле больше, чем показывают любые официальные статистические данные.
Отрасль сталкивается с драматическим сочетанием неблагоприятных факторов: структурными дисбалансами в тарифах на грузоперевозки, ненормальными сроками платежей, налоговым бременем, не соответствующим бизнес-модели сектора, и внешними шоками, такими как мартовский скачок цен на топливо. Без системных мер — возврата акцизных налогов, сокращения сроков платежей и реформы правил расчета НДС — темпы ликвидации могут сохраниться или даже ускориться в ближайшие кварталы.
Для всей бизнес-экосистемы, сотрудничающей с отраслью TSL, это сигнал к фундаментальному пересмотру процедур проверки и мониторинга рисков.rodoместо, где компания может прекратить свое существование задолго до того, как какие-либо следы появятся в публичных документах. Профилактика и непрерывный мониторинг заменяют реактивную проверку. в качестве базового инструмента управления рисками контрагентов.




