

Загруженность контейнерных портов достигла рекордного уровня: из оборота выведено более 4,3 миллиона TEU (единиц контейнерных перевозок).
Глобальные заторы в контейнерных портах достигли в августе 2026 года исторического рекорда — входа в порты ожидают суда общей вместимостью более 4,3 млн TEU, что превышает пиковый уровень пандемии COVID-19. Фактическая потеря рыночной мощности эквивалентна всему флоту Evergreen, а надёжность расписаний упала до тревожного уровня 60–65%. Ситуация представляет серьёзный операционный и финансовый риск для европейских цепочек поставок перед ключевым осенне-зимним сезоном.
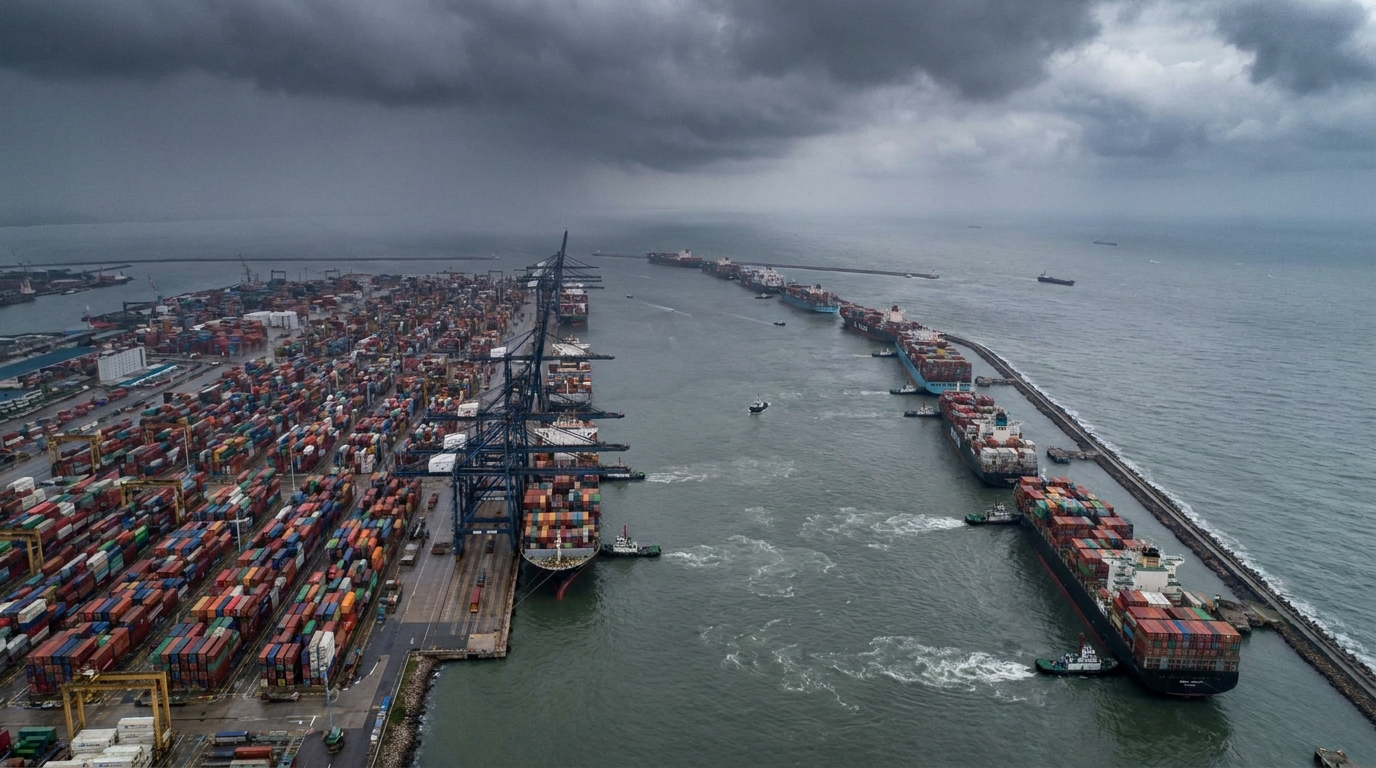
В августе 2026 года глобальная перегрузка контейнерных портов достигла беспрецедентных для судоходной отрасли уровней — не только в абсолютном выражении, но и с точки зрения оперативного воздействия на всю глобальную цепочку поставок. Данные аналитической компании Linerlytica показывают, что суда общей вместимостью, превышающей... 4,3 миллиона TEUДля европейских специалистов по управлению рисками и владельцев логистических компаний эта цифра должна стать тревожным сигналом — и именно сейчас, когда приближается решающий осенне-зимний сезон.
Рекорд побит — новые данные превысили пик пандемии.
Для многих представителей транспортной отрасли пандемия COVID-19 по-прежнему остается синонимом логистического хаоса. Заторы в портах в 2021–2022 годах, когда суда общей вместимостью почти 4 миллиона TEU ожидали своей очереди, казались беспрецедентными. Нынешняя ситуация превосходит эти пики — как в абсолютных цифрах, так и с точки зрения реальных рыночных последствий.
Однако важно сохранять соответствующий аналитический контекст. В 2022 году заблокированные 4 миллиона TEU составляли примерно 15,7% В то время мировой контейнерный флот составлял 25,3 миллиона TEU. Сегодня он составляет 4,3 миллиона TEU. 12,6% Значительно больший флот, оцениваемый в 34,4 миллиона TEU. Несмотря на меньшую процентную долю, последствия для рынка столь же серьезны, а в некоторых отношениях даже более серьезны, чем во время пандемии.
Аналитическая компания Sea-Intelligence использует несколько иную методологию, фокусируясь не на тоннаже, ожидающем в очередях, а на том, что она называет эффективной потерей пропускной способности. По ее оценкам, текущие задержки и простои фактически приводят к потере эквивалента 1,7 миллиона TEU Чтобы вы могли представить масштаб этого явления, следует отметить, что это превышает весь флот тайваньской судоходной компании Evergreen — одной из крупнейших судоходных линий в мире, занимающей восьмое место по вместимости.
Для сравнения — до пандемии, в период с 2011 по 2019 год, транспортные заторы в среднем потребляли лишь... 2,2% глобальной пропускной способности и рассматривались как безобидный оперативный фон. К июню 2026 года этот показатель уже вырос до 5%, и тенденция к росту сохраняется.
Надежность расписания находится на исторически низком уровне.
В результате беспрецедентной загруженности дорог надежность расписания рейсов резко упала. Глобальная пунктуальность доставки застопорилась всего на одном уровне. на 60–65% — это означает, что статистически каждая третья или четвертая партия груза не прибывает вовремя. Кроме того, суда, задерживающиеся при доставке, в среднем прибывают в порт назначения с задержкой. 5–5,5 дней после запланированной даты. Для сравнения, в стабильных условиях до пандемии задержки в среднем составляли 3–4 дня.
Эта, казалось бы, незначительная разница — один-два дополнительных дня — приводит к существенным сбоям в планировании производства и продаж. Для компаний, работающих по принципу «точно в срок», дефицит комплектующих даже на несколько десятков часов может привести к остановке производственных линий, штрафным санкциям по контракту и потере клиентов.
Восточная Азия в эпицентре кризиса — тайфуны и очереди из сотен судов.
Непосредственной причиной пиковой загруженности в этом году стала операционная нестабильность в крупнейших портах Восточной Азии. Серия мощных тайфунов и тропических штормов, обрушившихся на регион в июле и августе 2026 года, практически парализовала работу портов в Китае, мировом центре производства и экспорта контейнерных перевозок.
Данные платформы Portcast показывают абсолютный масштаб явления: в момент пика входа в Шанхайский порт ждал до 139 корабльи перед соседним Нинбо следующий 77 единицВремя ожидания в шанхайском терминале Яншань — одном из крупнейших и самых современных портовых комплексов в мире — увеличилось до 5–6 дня для услуг, входящих в альянс Gemini, и для других перевозчиков это даже достигло 7–8 дня.
Эксперты Alphaliner предупреждают, что проблема не временная. Изменение климата означает не только усиление тайфунов в Азии, но и продолжительные засухи в других ключевых транзитных узлах. Об этом свидетельствует ситуация на Панамский каналВ связи с необходимостью экономии пресноводных ресурсов, количество ежедневных транзитных слотов для крупных судов класса Neopanamax будет резко сокращено с сентября 2026 года. С 3 сентября ожидается сокращение числа доступных ежедневных слотов до девяти, а с 15 сентября планируются дальнейшие, еще более жесткие ограничения.
Мегакорабли против европейской портовой инфраструктуры
Помимо климатических и геополитических факторов, аналитики отрасли все чаще указывают на следующие структурная проблема архитектуры флота Одной из ключевых причин растущей загруженности является масштабное расширение использования так называемых мегасудов – контейнеровозов вместимостью более 20 000 или даже 24 000 TEU – и их влияние на европейские перевалочные порты.
Данные АИС (автоматической идентификационной системы) для порта Гамбург События, начавшиеся в июле 2026 года, красноречивы:
- вечнозеленый — корабли, пришвартованные на срок от 137 до 187 часов (от 5,7 до 7,8 дней)
- HMM — Время пребывания на пристани составило 89–103 часа.
- ONE — Подразделения провели в порту от 98 до 111 часов.
- Hapag-Lloyd — относительно короткий срок: 37–55 часов
- Maersk — 52–63 часа на причале
Такие значительные расхождения между судовладельцами не являются случайностью, обусловленной различиями в операционной эффективности. Это простое следствие. проектирование сетей связи (так называемое сетевое проектирование). Мегасудовые перевозки, которые заходят в сокращающееся число европейских портов, порождают лавинообразные, разовые операции по перевалке грузов в непомерных масштабах. В то время как круиз Swan компании MSC предполагает среднюю перевалку около 2500 TEU в каждом европейском порту захода, сервис CEM компании Evergreen Line, обслуживаемый судами вместимостью более 23 000 TEU и заходящими всего в три западноевропейских порта, может генерировать одну перевалку почти в 2500 TEU. 7830 TEU в одном порту.
Такая гигантская концентрация объемов в одном месте и в одно время создает так называемый пиковая нагрузка — внезапный удар по терминальной инфраструктуре, чья пропускная способность физически ограничена. Последствия ощущают не только сами операторы портов, но прежде всего автомобильные и железнодорожные перевозчики: сортировочные станции заблокированы, очереди грузовиков растут, а железнодорожные перевозки в Европу задерживаются на несколько дней.
Геополитика вносит свой вклад – Красное море остается закрытым.
Заторы в портах не были бы такими серьезными, если бы не еще один, давний кризис в судоходстве: избегание Красного моря и Суэцкого канала большинством мировых судоходных компаний в ответ на напряженную геополитическую ситуацию в регионе (включая вооруженные конфликты в Иране). Перенаправление судов через мыс Доброй Надежды увеличивает типичный путь из Азии в Европу на 10-14 дней, что:
- поглощает огромную часть эффективной вместимости флота (корабли находятся «в пути», а не совершают последующие рейсы).
- усугубляет дефицит доступного тоннажа на спотовом рынке.
- Это создает дополнительную нагрузку на и без того перегруженные европейские порты, где суда прибывают неравномерно и с задержками.
Сочетание рекордной перегруженности портов и продолжающегося изменения маршрутов создает синергетический эффект, который приводит к росту стоимости морских перевозок до уровней, сопоставимых с худшими месяцами пандемии.
Ставки грузоперевозок находятся под давлением — уровень SCFI достигает тревожных показателей.
Совокупное воздействие всех этих факторов — перегруженность портов, изменение маршрутов, ограничения в Панамском канале и нехватка эффективных мощностей — окажет существенное влияние на цены на контейнерные перевозки. И это уже происходит.
Согласно оценкам Linerlytica, Шанхайский индекс контейнерных перевозок (SCFI) достиг уровня 3355 поинты, что представляет собой увеличение 156% по сравнению с периодом до начала последнего вооруженного конфликта в Иране. Одновременно с этим, индекс S&P Global Platts Container Index 21 августа вырос до уровня 7 565 долларов США за 40-футовый контейнер (FEU) — максимум в 2026 году. Агентство Freightos, одна из самых надежных платформ для отслеживания ставок грузоперевозок в режиме реального времени, четко указывает на перегруженность портов. основной, растущий фактор, обуславливающий нынешний рост цен.
Для европейских импортеров это означает резкое увеличение затрат на приобретение судоходных мощностей — как на спотовом рынке, так и при попытке пересмотреть долгосрочные контракты. Компании, заключившие рамочные соглашения до нынешнего кризиса, могут рассчитывать на частичную защиту, хотя судовладельцы все чаще используют здесь и надбавки, и оговорки о форс-мажоре.
Перспективы бизнес-рисков для европейских компаний
Текущая ситуация на мировых рынках морских перевозок порождает несколько категорий рисков, которые руководители цепочек поставок в европейских компаниях должны незамедлительно учитывать при разработке планов обеспечения непрерывности бизнеса.
Операционный риск — задержки доставки.
При глобальной надежности графиков поставок на уровне 60-65% и средних задержках до 5,5 дней компании, импортирующие промышленные компоненты или потребительские товары из Азии, регулярно сталкиваются с сбоями в планировании производства и продаж. Особенно уязвимы компании, работающие по схемам «точно в срок» или «точно в последовательности», с минимальными запасами.
Риск роста затрат - Импортная инфляция
Повышение тарифов на грузоперевозки более чем на 150% по сравнению с прошлым годом напрямую влияет на себестоимость реализованной продукции для импортеров и дистрибьюторов. Для отраслей с низкой рентабельностью (товары повседневного спроса, электроника, текстиль) это может означать перекладывание более высоких затрат на конечных потребителей, что окажет дополнительное инфляционное давление на европейские рынки.
Риск в осенне-зимний период
Август и сентябрь традиционно являются периодом интенсивных предсезонных заказов, когда компании закупают товары к пиковым продажам (Черная пятница, Рождество и зимние праздники). В условиях нынешней загруженности и неопределенности в отношении сроков доставки риск дефицита товаров или их поступления после окончания сезона распродаж представляет реальную угрозу для многих секторов розничной торговли в Европе.
Риск контрагента — вопросы, связанные с поставщиками и перевозчиками.
Стоит помнить, что высокие ставки фрахта и операционный хаос не являются нейтральными для всех участников рынка. Более мелкие экспедиторы, транспортные компании и логистические субподрядчики, не заключившие долгосрочные контракты или имеющие ограниченные денежные ресурсы, могут оказаться под серьезным финансовым давлением. Возрастает риск задержек в выполнении заказов, односторонних изменений условий контракта или — в крайних случаях — проблем с ликвидностью подрядчика.
Что должны делать компании? Рекомендации для риск-менеджеров.
В условиях описанного кризиса специалисты по управлению рисками в логистической отрасли рекомендуют ряд мер, которые могут ограничить подверженность компании указанным угрозам:
- Проверка логистических подрядчиков — Проверка финансового и операционного состояния ключевых экспедиторов, транспортных компаний и перевозчиков. Стоит использовать такие инструменты, как EURODEBT.eu, для оценки надежности деловых партнеров в транспортно-логистической отрасли.
- Диверсификация портов въезда — Рассматривать альтернативные порты захода для грузов, направляющихся в Европу (например, Гданьск, Копер, Бремерхафен), вместо того, чтобы концентрироваться на одном транспортном узле, который может быть особенно подвержен перегрузкам.
- Создание буферов хранения — Повышение уровня безопасности запасов критически важных компонентов и товаров на период пиковой нагрузки осенью и зимой.
- Пересмотр договорных положений — Пересмотр и обновление положений о форс-мажоре, задержках и штрафных санкциях в договорах с поставщиками и заказчиками с учетом текущих рыночных реалий.
- Мониторинг ставок и доступности тоннажа. — Регулярный мониторинг индексов SCFI, Freightos Baltic Index и оперативных отчетов ключевых судовладельцев для заблаговременного выявления дальнейших изменений на рынке.
- Анализ сценариев — разработка планов действий на случай дальнейшего углубления кризиса (например, дальнейших ограничений на Панамский канал, эскалации напряженности в Красном море).
Резюме – это системный кризис, а не временная нестабильность.
Морской кризис лета 2026 года — это не случайное стечение неблагоприятных обстоятельств. Это симптом более глубоких структурных противоречий в глобальной логистической системе: изменение климата, напряженная геополитическая обстановка, архитектура мега-флота, не соответствующая пропускной способности портов, и постоянно недостаточная терминальная инфраструктура в ключевых европейских узлах.
Блокировка более 12% мировых контейнерных мощностей, одновременно с прекращением работы значительной части эффективных мощностей за счет изменения маршрутов, создает ситуацию, когда рынок будет работать ниже своей номинальной мощности в течение длительного периода времени. Для европейских компаний, импортирующих товары из Азии — а их тысячи — это означает, что управление рисками в цепочке поставок должно рассматриваться не как теоретическое упражнение, а как постоянный оперативный приоритет.
EURODEBT.eu будет следить за дальнейшими событиями и информировать вас об изменениях рыночных условий, положении ключевых игроков отрасли и тревожных сигналах, касающихся стабильности европейских транспортных и логистических компаний.




