

Компания DSV приобретает DB Schenker за 14,3 миллиарда евро. Что означает смена лидера в сфере логистики для польских перевозчиков?
Датский гигант DSV официально приобрёл DB Schenker за 14,3 миллиарда евро, создав крупнейшего логистического оператора в мире. На польском рынке DSV Road зафиксировала почти двукратный рост продаж, а новая сеть перевозок сборных грузов меняет расстановку сил во всей отрасли транспорта, экспедирования и логистики. Для малых и средних перевозчиков это означает растущее давление на маржу, риск вытеснения из прибыльных сегментов рынка и необходимость срочно адаптировать бизнес-стратегию.
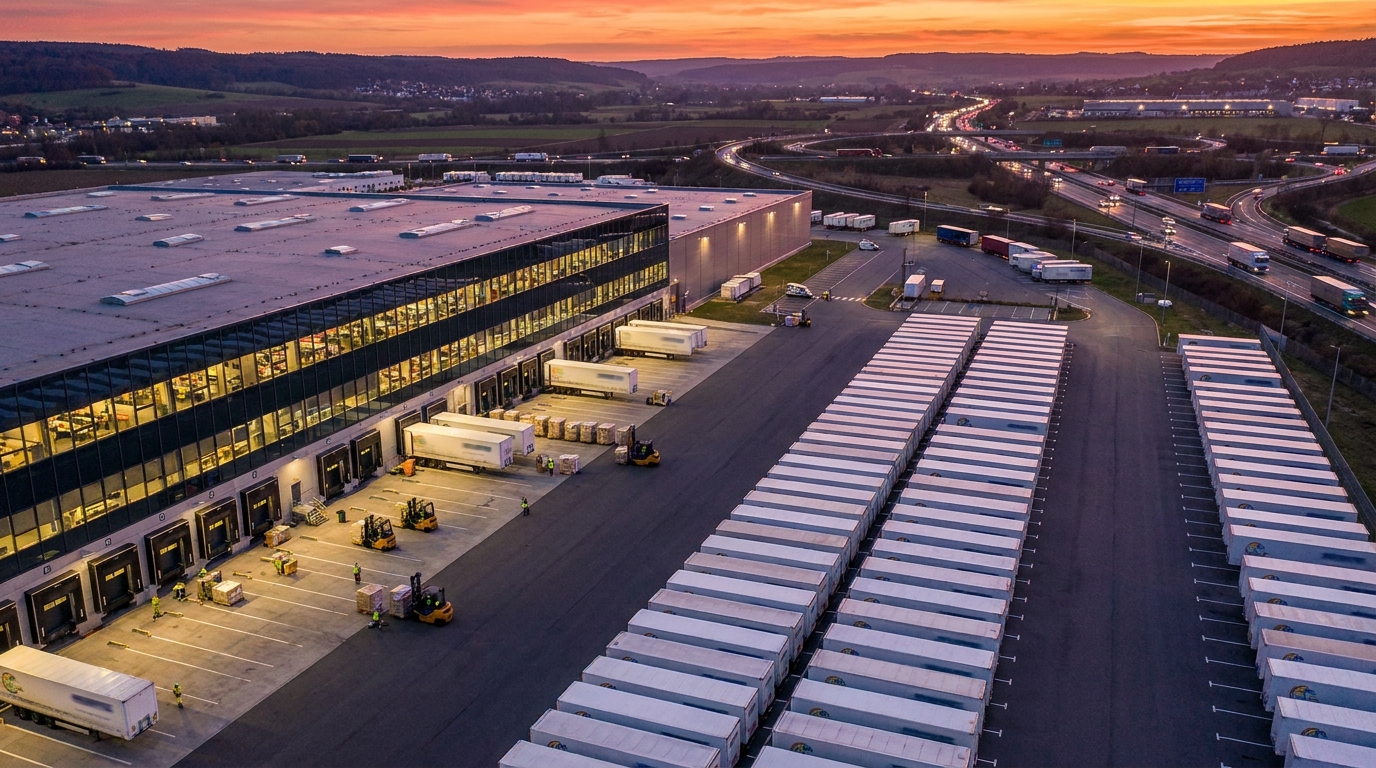
Завершение одной из крупнейших сделок в истории европейской транспортно-логистической отрасли стало реальностью. Датский логистический гигант DSV официально приобрел DB Schenker примерно за 14,3 миллиарда евро, создав структуру, не имеющую себе равных в мире по масштабу операций. Одобрение Европейской комиссии, предоставленное в начале 2025 года, проложило путь к интеграции двух гигантов и запустило каскад изменений, которые повлияют на весь европейский транспортно-логистический сектор. Для польских перевозчиков, экспедиторов и малых и средних предприятий, работающих в транспортно-логистической отрасли, новый баланс сил представляет собой вызов, который нельзя недооценивать.
Историческая сделка и ее нормативно-правовая база
Европейская комиссия одобрила приобретение компанией DSV компании DB Schenker в рамках стандартных процедур контроля за слияниями. Брюссель установил, что, несмотря на появление глобального гиганта, рынок услуг по экспедированию грузов — автомобильным, воздушным, морским и контрактным логистическим — остается достаточно фрагментированным, чтобы позволить клиентам сохранять реальный выбор поставщиков. Этот аргумент оказался решающим: ЕК не сочла доминирующее положение угрожающим конкуренции.
Объединенная компания использует приблизительно 147 000 сотрудников в более чем 90 странах.Это уже не просто крупная компания — это организация, способная формировать отраслевые стандарты в глобальном масштабе. Генеральный директор DSV Group Йенс Х. Лунд объявил, что интеграция значительно повысит конкурентоспособность во всех трех ключевых подразделениях: воздушном и морском транспорте, автомобильных перевозках и решениях.
Германия как опора новой организации
Германия, традиционный операционный центр DB Schenker, сохранит особое значение в новой структуре. DSV обязалась сохранить многие центральные функции в нынешней штаб-квартире Schenker в Эссене. Кроме того, было объявлено о том, что компания сохранила многие центральные функции в нынешней штаб-квартире Schenker в Эссене. инвестиции в размере 1 миллиарда евро на немецкий рынок в течение следующих трех-пяти лет. Это свидетельствует о том, что новый владелец рассматривает Германию не как регион для реструктуризации, а как стратегическую основу всей группы.
С точки зрения польских компаний, сотрудничающих с обеими организациями, операционная стабильность центра в Эссене — хорошая новость, по крайней мере, в краткосрочной перспективе. Однако ключевой вопрос заключается в том, насколько быстро и эффективно будет происходить интеграция ИТ-систем, операционных процедур и структур управления по обе стороны границы.
Революция на польском рынке TSL — генеральные грузоперевозки как поле битвы.
Польша — один из крупнейших рынков автомобильных перевозок в Европе. Страна с богатыми традициями транспортного предпринимательства, в значительной степени основанного на секторе малых и средних предприятий, сегодня сталкивается с новой реальностью. Подразделение DSV Road, отвечающее за автомобильные перевозки, отметило это. почти удвоили продажи после интеграции в структуры Schenker, компания заняла место среди абсолютных лидеров польского рынка.
Стратегия группы DSV в области автомобильных перевозок четко ориентирована на развитие сети сборных перевозок Сборные грузы. Сборные грузы — то есть обработка грузов, не представляющих собой полную загрузку грузовика (LTL, Less than Truckload) — являются одним из наиболее прибыльных и динамично растущих сегментов рынка. Консолидированная сеть DSV-Schenker позволяет:
- Оптимизация операционных затрат за счет более эффективного заполнения грузового пространства транспортных средств (более высокий так называемый коэффициент загрузки),
- Сокращение времени доставки благодаря более плотной сети терминалов и линейных соединений,
- Технологическая стандартизация — интеграция систем отслеживания отправлений, электронной документации и платформ обмена данными с клиентами.
- Более сильная переговорная позиция как по отношению к клиентам, так и к субподрядчикам.
Для польских транспортных компаний, которые до сих пор успешно конкурировали в нише сборных перевозок, появление такого мощного игрока стало тревожным сигналом. Новая структура обладает ресурсами, масштабом и технологиями, которые не могут быть воспроизведены отдельными семейными предприятиями или даже региональными операторами, нанимающими десятки сотрудников.
Риски для сектора МСП — анализ угроз
С точки зрения оценки бизнес-рисков и проверки платежеспособности компаний – ключевых компетенций платформы EURODEBT.eu – консолидация рынка DSV создает ряд существенных угроз для малых предприятий.
1. Давление на ставки грузоперевозок
Доминирующий игрок обладает огромной переговорной силой. В отношениях с субподрядчиками — мелкими и средними перевозчиками, выполняющими заказы на субрыночных условиях, — DSV может диктовать условия ценообразования. На практике это означает риск. снижение операционной прибыли Для небольших компаний, у которых нет альтернативы заказам у крупного экспедитора, любое существенное снижение ставок может подорвать финансовую стабильность.
2. Маргинализация в сегменте генеральных грузов.
Один из самых прибыльных сегментов рынка — генеральные грузоперевозки — может стать исключительной прерогативой крупных сетей. Более мелкие компании, лишенные доступа к собственной терминальной инфраструктуре и разветвленной сети связей, могут быть вынуждены играть роль... только субподрядчики по тяговому оборудованию: те, кто осуществляет физические перевозки, но без прямого контакта с конечным потребителем и без доступа к марже от комплексных услуг. Это структурное изменение бизнес-модели, которое в долгосрочной перспективе ослабляет позиции более мелких игроков.
3. Зависимость от одного или нескольких клиентов.
Транспортные компании, чей портфель доходов в значительной степени зависит от заказов от одного крупного экспедитора — в данном случае, возможно, интегрированной компании DSV-Schenker — особенно уязвимы к риску концентрации. Пересмотр условий сотрудничества, изменение процедур оплаты или просто решение о передаче определенных маршрутов на внутренние перевозки может подорвать их финансовую ликвидность. Диверсификация клиентского портфеля В данном контексте это становится ключевым фактором безопасности.
4. Технологические барьеры как новая форма исключения
DSV последовательно инвестирует в цифровизацию своих логистических процессов. Интеграция с ИТ-системами группы — платформами обмена данными, системами отслеживания грузов и электронной отгрузочной документацией — становится фактически обязательным условием для доступа к заказам. Компании, не имеющие соответствующей ИТ-инфраструктуры или неспособные покрыть расходы на техническую интеграцию, могут быть исключены из экосистемы поставщиков. Парадоксально, но Технологии становятся новым барьером для входа на рынок. — столь же эффективны, как основной капитал или подвижной состав.
Шанс в переходный период – для кого и на какой срок?
Каждое крупное слияние влечет за собой не только угрозы, но и временные возможности. Операционная интеграция DSV и Schenker — это процесс, который, судя по историческим отраслевым прецедентам, может занять много месяцев, даже лет. В течение этого времени могут возникать новые проблемы. временная операционная турбулентностьзадержки в обработке грузов, дезорганизация терминальной сети, отток ключевых сотрудников, путаница в ИТ-системах.
Это парадоксальная возможность для средних логистических компаний, которые могут предложить клиентам то, чего не могут предоставить крупные корпоративные структуры на этапе интеграции: гибкость, скорость принятия решений и персонализация обслуживанияКлиенты, у которых возникнут проблемы во взаимоотношениях с новой организацией, будут активно искать альтернативы — по крайней мере, до завершения интеграции.
Однако этот период по своей сути временный. В долгосрочной перспективе масштабные инвестиции в цифровизацию, инфраструктуру и связь, объявленные DSV, приведут к... постоянные конкурентные барьерыЭто сложно преодолеть для организаций с ограниченным инвестиционным капиталом.
Перспектива проверки рисков — рекомендации для отрасли.
В свете этих изменений финансовым учреждениям, риск-менеджерам и владельцам логистических компаний следует пересмотреть свои модели оценки финансового состояния своих деловых партнеров в сфере транзитных и логистических перевозок. Вот несколько ключевых рекомендаций:
- Усилен контроль за финансовой ликвидностью малых и средних предприятий транспортной отрасли. — особенно компании, чьи доходы в значительной степени сосредоточены на одном или нескольких крупных клиентах из сектора экспедирования грузов.
- Анализ диверсификации клиентского портфеля В качестве критерия оценки устойчивости компании к изменениям рынка особое внимание следует уделить компаниям, чья выручка более чем на 50% зависит от DSV.
- Проверка технологических возможностей Партнеры — компании, не имеющие систем, обеспечивающих интеграцию с платформами крупных операторов, — должны рассматриваться как субъекты, подверженные риску потери доступа к ключевым заказам.
- Отслеживание динамики ставок грузоперевозок в сегменте генеральных грузов как опережающий индикатор состояния транспортного сектора малых и средних предприятий.
- Оценка стратегии адаптации Компании, активно инвестирующие в специализацию, технологии или консолидацию с другими мелкими перевозчиками, демонстрируют более высокий уровень устойчивости к рыночному давлению.
Краткое содержание - Правила игры изменились.
Приобретение компании DB Schenker компанией DSV — это не просто корпоративное событие финансового характера. фундаментальные изменения в архитектуре европейского логистического рынкаЭто окажет реальное влияние на операционный, ценовой и технологический уровни в течение многих лет. Новый лидер отрасли обладает ресурсами, масштабом и амбициями, чтобы неизбежно пересмотреть стандарты обслуживания, требования к субподрядчикам и динамику ценообразования во всем секторе.
Для польского рынка TSL, в значительной степени основанного на предпринимательстве малых и средних предприятий, приближается время сложных решений. Специализация, консолидация, инвестиции в технологии или поиск новых рыночных ниш: это стратегии, которые могут защитить малые предприятия от маргинализации. Компании, которые не смогут адаптироваться, рискуют постепенно потерять рыночные позиции — не в результате одного радикального решения, а в результате медленного снижения рентабельности и доступа к заказам.
EURODEBT.eu, как платформа для проверки компаний и оценки рисков, будет постоянно отслеживать влияние этой интеграции на финансовое состояние предприятий сектора TSL в Польше и по всей Европе. Изменения на вершине отраслевой пирамиды всегда имеют последствия для ее основания — и именно здесь кроются наибольшие риски.




