

Компания European Cargo обанкротилась: банкротство британского грузового перевозчика негативно сказывается на цепочках поставок из Китая.
Британская грузовая авиакомпания European Cargo Limited официально перешла под внешнее управление 3 июня 2026 года, прекратив деятельность с флотом из семи самолётов Airbus A340-600, оставшихся на земле в Борнмуте и Тиссайде. Крах перевозчика, специализировавшегося на перевозке товаров электронной коммерции по маршрутам Китай–Великобритания, создаёт дефицит провозных мощностей в региональных аэропортах и прямой риск для экспедиторов и импортёров. Администраторы из Teneo Financial Advisory взяли под контроль активы компании.
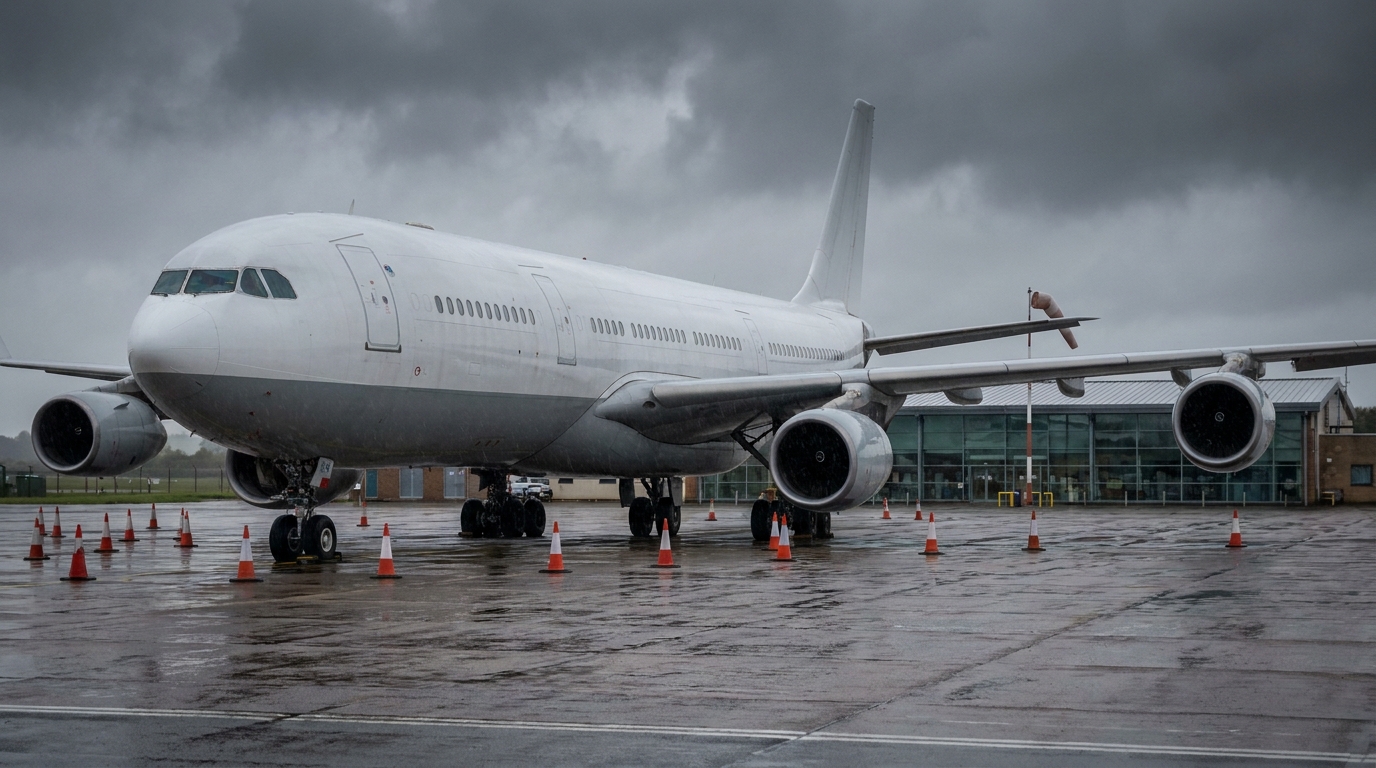
Британская грузовая авиакомпания European Cargo Limited официально перешла под внешнее управление 3 июня 2026 года, завершив свою деятельность с флотом из семи самолетов Airbus A340-600, простаивающих в аэропортах Борнмута и Тиссайда. Решение о начале процедуры внешнего управления было принято после нескольких недель фактической приостановки полетов, причем последние рейсы под кодом SE/URO были зафиксированы 19 мая 2026 года. Крах авиакомпании стал серьезным тревожным сигналом для экспедиторов и импортеров, осуществляющих авиаперевозки между Китаем и Великобританией.
Окончание операции: автопарк остановлен, управление переходит к руководству.
Стюарт Моррис, Роберт Фишман и Дэвид Соден из Teneo Financial Advisory Limited, одной из ведущих консалтинговых фирм в Великобритании, специализирующейся на реструктуризации и процедурах банкротства, были переданы под внешнее управление компании European Cargo Limited. Их приоритетная задача — обеспечить сохранность активов компании и изучить возможность их продажи или частичной реструктуризации бизнеса. На практике это означает, что судьба самолетов, существующих операционных слотов и всех контрактов с подрядчиками остается приостановленной до завершения процедуры банкротства.
Данные систем отслеживания рейсов, включая FlightAware, подтверждают, что фактическое прекращение деятельности произошло еще до официального объявления о банкротстве. После 19 мая 2026 года ни один из самолетов European Cargo не выполнял коммерческих рейсов. Шесть самолетов с регистрационными номерами G-ECLB, G-ECLC и G-ECLN находились на стоянке в своем домашнем аэропорту в Борнмуте (BOH), а седьмой был переведен в аэропорт Тиссайд (MME). Тиссайд стал местом особенно горькой и символической кульминации этой истории.
База в Тиссайде: открытие в марте, банкротство в июне.
Всего за три месяца до своего официального краха, в марте 2026 года, компания European Cargo отметила открытие новой операционной базы в аэропорту Тиссайда. Объявленные тогда планы предусматривали пять дальнемагистральных грузовых рейсов в неделю из этого аэропорта — рейсы, предназначенные для удовлетворения спроса на быструю доставку товаров электронной коммерции, импортируемых из Китая на британский рынок. Это объявление было представлено как новая глава в истории перевозчика и свидетельство стабилизации бизнес-модели после сложного периода пандемии.
Реальность оказалась прямо противоположной. Амбициозные планы по расширению маршрутной сети так и не были полностью реализованы, а инвестиции в открытие новой базы лишь усугубили и без того напряженное финансовое положение компании. Для региона Тиссайд, который рассчитывал на экономическое оживление, связанное с новым перевозчиком, банкротство European Cargo стало болезненным ударом — тем более что оно произошло вскоре после официальной церемонии открытия.
Бизнес-модель A340: рискованная ставка на подержанные четырехдвигательные реактивные самолеты.
Чтобы понять причины краха European Cargo, нам нужно вернуться к бизнес-модели, на которой основывалась вся стратегия авиакомпании. Авиакомпания построила свой флот исключительно на самолетах Airbus A340-600 — дальнемагистральных четырехдвигательных самолетах, которые Virgin Atlantic постепенно выводила из пассажирских перевозок. В то время как большинство грузовых операторов по всему миру инвестировали в современные двухдвигательные широкофюзеляжные самолеты, такие как Boeing 777F и Airbus A330-200F, European Cargo пошла против течения.
В краткосрочной перспективе эта стратегия имела смысл. Доступ к списанным A340 был относительно недорогим, а сами самолеты обладают значительной грузоподъемностью и дальностью полета, что позволяло осуществлять прямые рейсы между Китаем и Великобританией без необходимости промежуточной дозаправки. В разгар пандемии COVID-19 эти самолеты первоначально использовались для перевозки средств индивидуальной защиты (СИЗ), когда мировой спрос на такие товары был огромным, а ставки фрахта находились на рекордно высоком уровне. Со временем European Cargo превратилась в поставщика грузовых мощностей для быстрорастущего сектора электронной коммерции.
Однако проблема заключалась в том, что четырехмоторные самолеты были конструктивно гораздо дороже в эксплуатации, чем их двухмоторные аналоги. Более высокий расход топлива, более сложные и дорогостоящие проверки технического обслуживания (ТОО), менее доступная квалифицированная техническая поддержка и увеличение возраста самолетов приводили к тому, что в новых рыночных условиях эксплуатационные расходы было трудно покрыть за счет доходов от грузоперевозок.
Рыночная ситуация: перевозка грузов в багажных отсеках автомобилей отнимает часть рынка, маржа падает.
Крах европейского рынка грузоперевозок является частью более широкой рыночной тенденции, которая формирует европейскую отрасль грузоперевозок с 2022 года. После рекордных пандемических лет, когда грузовые мощности были в дефиците, а спотовые ставки достигли исторически высоких уровней, рынок грузоперевозок вступил в фазу нормализации — нормализации, которая оказалась очень болезненной для нишевых операторов.
Ключевым фактором, изменившим структуру затрат для таких перевозчиков, как European Cargo, стало масштабное возобновление пассажирских перевозок крупными авиакомпаниями. Каждый пассажирский самолет дальнего следования автоматически имеет грузовой отсек — пространство в грузовом отсеке, которое пассажирские авиакомпании предлагают грузовым компаниям в качестве дополнительного источника дохода. По мере возвращения пассажирских маршрутов к нормальному режиму работы на рынок поступили сотни тысяч тонн дополнительной грузовой вместимости, которую крупные интегрированные перевозчики могли предлагать по конкурентоспособным ценам, покрывая фиксированные затраты на полет за счет доходов от пассажирских перевозок.
Для специализированных грузовых операторов, использующих дорогостоящие и требующие частого технического обслуживания самолеты, это означало резкое снижение рентабельности. Доходность от грузоперевозок — ставки за килограмм перевозимого груза — упала до уровня, сделавшего эксплуатацию четырехдвигательных A340 нерентабельной. В такой ситуации каждый месяц непрерывной эксплуатации только усугублял финансовый дефицит.
Последствия для экспедиторов и импортеров: дефицит мощностей в регионах.
Банкротство European Cargo — это проблема не только для акционеров и кредиторов компании. Для логистической экосистемы, которая занимается импортом товаров электронной коммерции из Китая в Великобританию, внезапный уход перевозчика с рынка означает реальные операционные сбои.
Компания European Cargo занимала четко определенную рыночную нишу: она предлагала прямые грузовые перевозки в региональные аэропорты — Борнмут и Тиссайд — таким образом, минуя перегруженные логистические центры в Лондоне (Хитроу, Гатвик, Станстед). Для экспедиторов, обслуживающих клиентов в южной Англии и на севере страны, это была ценная альтернатива дорогостоящим и длительным транзитным перевозкам через крупные порты. Потеря этой возможности вынуждает импортеров искать альтернативные решения — часто с более высокими затратами и более длительными сроками транзита.
- Более высокие спотовые издержки: Экспедиторам, стремящимся получить доступ к грузовым перевозкам от альтернативных перевозчиков, придется соглашаться на более высокие ставки, чем те, которые предлагает European Cargo в рамках своих договорных соглашений.
- Увеличенный срок доставки: Необходимость маршрутизации грузов через крупные транспортные узлы в Лондоне или континентальной Европе (например, Франкфурт, Амстердам) может увеличить срок доставки на один-два дня.
- Риск для дебиторской задолженности: Компании, имевшие неоплаченные счета или внесшие предоплату за грузовые мощности в European Cargo, могут столкнуться с трудностями при возврате средств в ходе административных разбирательств.
- Давление с целью сокращения производственных мощностей: Операторам электронной коммерции, зависящим от регулярных поставок из Китая, следует незамедлительно принять меры по заключению договоров с другими перевозчиками на предоставление альтернативных мощностей, прежде чем проблема распространится на весь рынок.
Признаки, на которые вы должны были обратить внимание раньше.
С точки зрения анализа бизнес-рисков, случай с European Cargo содержит важные уроки. Ряд тревожных сигналов был очевиден задолго до этого — как для коммерческих, так и для финансовых партнеров перевозчика.
Во-первых, выбор флота на основе выводимых из эксплуатации четырехдвигательных самолетов представлял собой стратегический риск, который был очевиден уже на момент запуска. Общепринятое мнение в отрасли о превосходстве двухдвигательных самолетов по стоимости не является секретной информацией — оно было общедоступным и могло быть проанализировано любым рациональным наблюдателем рынка грузовых перевозок.
Во-вторых, динамика постпандемического рынка грузоперевозок, начиная с 2022 года, ясно указывала на надвигающееся снижение рентабельности. Операторы, которые полагались на высокие ставки грузоперевозок во время пандемии для обеспечения прибыльности, не имея плана нормализации рынка, шли на значительный риск.
В-третьих, агрессивные планы расширения (открытие базы в Тиссайде в марте 2026 года) в то время, когда рынок сигнализировал о снижении прибыльности, являются классическим симптомом того, что руководство переоценивает собственные финансовые возможности под давлением необходимости продемонстрировать рост.
Для риск-менеджеров и грузоотправителей главный вывод прост: финансовое состояние специализированных грузовых перевозчиков следует регулярно отслеживать, особенно если они полагаются на собственный флот или агрессивные планы расширения в сложных рыночных условиях.
Что ждет активы и автопарк в будущем?
Теперь перед доверительными управляющими Teneo Financial Advisory стоит задача монетизировать активы компании наиболее выгодным способом. Ключевым активом остаются сами самолеты — семь A340-600, — хотя их рыночная стоимость в настоящее время ограничена, учитывая глобальную тенденцию к отказу от четырехдвигательных платформ. Потенциальными покупателями могут стать операторы из развивающихся рынков или специализированные компании, занимающиеся разборкой и продажей запасных частей (частичная разборка).
Стоит следить за ходом административного разбирательства, учитывая потенциальную дебиторскую задолженность перед деловыми партнерами и масштаб обязательств перед сотрудниками. Компания Teneo Financial Advisory будет публиковать дальнейшие объявления по мере продвижения работы, за которыми должны следить все заинтересованные стороны, имеющие финансовые контакты с компанией.
Перспектива бизнес-рисков: выводы для рынка
Крах компании European Cargo Limited является еще одним свидетельством того, что рынок грузовых авиаперевозок вступает в новую фазу — фазу, более требовательную к специализированным нишевым операторам и более благоприятную для интегрированных перевозчиков, имеющих как пассажирские, так и грузовые флоты.rodoВ условиях снижения рентабельности и растущей конкуренции со стороны грузовых перевозок в багажных отсеках транспортных средств, побеждают те, кто может амортизировать постоянные издержки в рамках диверсифицированной модели получения дохода.
Для европейских транспортных и логистических компаний пример European Cargo должен послужить катализатором для пересмотра собственных процедур проверки поставщиков. Регулярный анализ финансового состояния ключевых поставщиков воздушных перевозок — с особым акцентом на размер флота, модель ценообразования и финансовую историю — является основополагающим требованием для управления операционными рисками в цепочке поставок.




