

Кризис запасов дизельного топлива в Европе: надвигается зимнее ценовое давление, потенциально способное нарушить работу транспортного сектора.
Европейские запасы дизельного топлива сократились почти на 30 процентов в преддверии зимнего сезона, а завершение государственных программ поддержки в сфере топлива в ключевых странах ЕС усугубляет кризис. Оптовые цены на дизельное топливо впервые более чем за год превысили цены на авиационное топливо, а небольшие транспортные компании с низкой маржой сталкиваются с реальным риском потери ликвидности. Менеджерам по управлению рисками следует срочно проверить топливные оговорки в контрактах и отслеживать финансовое состояние субподрядчиков.
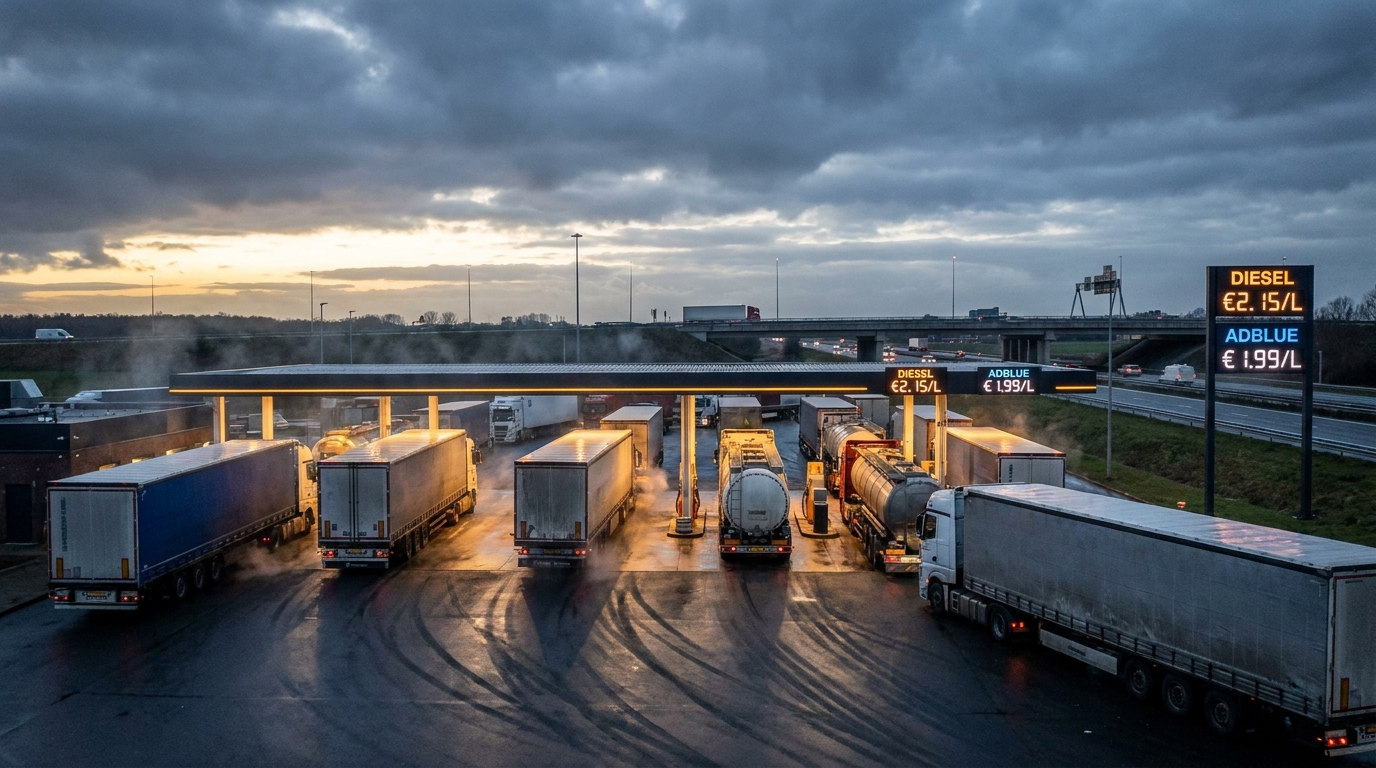
Европейский рынок топлива вступает в опасную фазу. Запасы дизельного топлива на континенте сократились почти на 30 процентов, а зимний сезон, традиционно характеризующийся повышенным спросом на дизельное топливо, еще впереди. Для транспортно-логистической отрасли, где на топливо приходится от 30 до 40 процентов операционных расходов, эта ситуация может оказаться одной из самых серьезных проблем за последние годы. Риск-менеджерам и владельцам автопарков следует уже сейчас проанализировать свои риски и подготовить планы действий в чрезвычайных ситуациях.
Запасы дизельного топлива истощаются — масштаб проблемы.
Аналитические данные, собранные платформой iTransports и известными аналитическими фирмами, включая Goldman Sachs и S&P Global Energy, не оставляют сомнений: стратегические запасы дизельного топлива в Европе достигли тревожного уровня. Предполагаемое снижение почти на 30 процентов — это не единичный случай, а результат накопления структурных и геополитических проблем, которые в совокупности оказывают беспрецедентное воздействие на европейский рынок топлива.
Важно отметить, что с оперативной точки зрения в настоящее время мы не сталкиваемся с реальной угрозой появления неработающих топливораздаточных колонок на автозаправочных станциях. В среднесрочной перспективе угроза в основном связана с ценами и предложением. Тем не менее, в отрасли, где маржа измеряется в центах за километр, а контракты заключаются за месяцы или кварталы вперед, даже умеренное повышение цен на фоне сокращения предложения может вызвать серьезные финансовые потрясения.
Геополитика разрушает цепочки поставок сырья.
Кризис товарных запасов обусловлен несколькими взаимосвязанными факторами, большинство из которых являются внешними и неподвластны европейским участникам рынка.
Россия и последствия украинского конфликта
Целенаправленные атаки Украины на российские нефтеперерабатывающие заводы и запрет Москвы на экспорт отдельных нефтепродуктов значительно сократили один из исторически важных источников поставок нефтепродуктов на европейские рынки. Хотя после полномасштабного вторжения России в Украину Европа предприняла шаги по диверсификации поставок, восполнение объемов российского дизельного топлива оказалось сложнее и дороже, чем предполагалось изначально.
Ближний Восток и Ормузский пролив
В то же время эскалация напряженности на Ближнем Востоке, включая военные действия с участием Ирана, серьезно нарушила судоходство через Ормузский пролив, один из ключевых мировых маршрутов транспортировки энергоносителей. Повышение стоимости страхования грузов, увеличение протяженности маршрутов и задержки поставок оказывают прямое влияние на конечные цены на европейских оптовых рынках.
Статистические данные аналитической компании Kpler наглядно демонстрируют масштабы спада: импорт дизельного топлива в Европу упал с 1,97 млн баррелей в сутки в январе этого года до всего лишь 1,56 млн баррелей в сутки в июле — снижение более чем на 20 процентов всего за несколько месяцев. В то же время импорт авиационного топлива вырос, что привело к беспрецедентной аномалии: впервые за более чем год оптовые цены на дизельное топливо в Европе превысили цены на авиационное топливо. Это сигнал, который аналитики энергетического рынка считают крайне тревожным, и на который менеджерам по управлению рисками в логистике следует обратить не меньшее внимание.
Цена на дизельное топливо становится независимой от цены на нефть — новый риск для отрасли.
Одна из наиболее тревожных тенденций, напрямую влияющих на бизнес-модель многих транспортных компаний, — это растущее расхождение между ценами на сырую нефть и дизельное топливо на автозаправочных станциях.
Цена на нефть марки Brent резко упала за последние месяцы, колеблясь около 83 долларов за баррель, отчасти в ответ на дипломатические сигналы о возможности мирных переговоров в зонах конфликта. Между тем, водители и операторы автопарков в Европе практически не ощущают облегчения на заправках. Это связано с тем, что цена на дизельное топливо теперь в меньшей степени зависит от цен на нефть и в гораздо большей степени от мощностей нефтеперерабатывающих заводов, наличия запасов и глобальных торговых потоков, которые по-прежнему серьезно нарушены.
Соединенные Штаты служат отличной точкой сравнения: цена галлона дизельного топлива выросла примерно на 40 процентов с начала лета, в то время как цена на нефть за тот же период подорожала всего на 5 процентов. Это несоответствие иллюстрирует механизм, который мы все чаще наблюдаем и в Европе: дизельное топливо имеет свою собственную динамику цен, независимую от нефти.
Для транспортных компаний это представляет собой серьезную структурную проблему. Многие долгосрочные контракты между перевозчиками и их клиентами содержат пункты о топливе, индексируемые к ценам на сырую нефть, а не к фактической цене дизельного топлива на заправке. На практике цена на нефть марки Brent падает, клиент требует снижения тарифов на перевозку, а перевозчик продолжает платить рекордно высокие цены при заправке. Эта информационная и договорная асимметрия становится одной из самых серьезных угроз финансовой ликвидности логистических компаний в ближайшие месяцы.
Отмена государственных гарантий безопасности топливных ресурсов — двойной удар для авиаперевозчиков.
Ситуация еще больше осложняется тем, что это совпало с окончанием или значительным сокращением программ поддержки топливной отрасли во многих странах Европейского союза. Правительства, которые в условиях предыдущих ценовых шоков вводили налоговые льготы и снижение НДС для топливного сектора, решили отменить эти инструменты именно в тот момент, когда рыночное ценовое давление возобновилось.
- Германия — Срок действия снижения налога на энергоносители истек в конце июня этого года.
- Hiszpania — Программа снижения НДС на дизельное топливо и специализированная поддержка для профессиональных автопарков завершены.
- Италия, Чехия, Франция — Программы защиты транспортного сектора были прекращены или значительно сокращены.
В результате во многих странах Европы цены на дизельное топливо на автозаправочных станциях остаются значительно выше порога в 2 евро за литр. Согласно данным европейских топливных рынков, самые высокие цены в настоящее время зафиксированы в Нидерландах (2,42 евро/л), Дании (2,34 евро/л) и Германии (2,256 евро/л). Что касается авиаперевозчиков, обслуживающих международные маршруты,rodoДля авиаперевозчиков, особенно тех, кто работает в западноевропейском коридоре, это означает необходимость крайне точного планирования дозаправки и активного поиска более дешевых вариантов в транзитных странах — стратегия, требующая времени и управленческих ресурсов, а ее эффективность ограничена.
Феномен «липких» розничных цен – ловушка для логистики.
Экономисты энергетического рынка давно указывают на асимметрию в динамике розничных цен на топливо: цены быстро растут при росте цен на сырье, но снижаются гораздо медленнее и неохотнее даже после падения цен на нефть. Это явление, известное как «жесткие» цены, особенно остро проявляется в нынешней рыночной ситуации.
Как подчеркивает МидзинаrodoПо данным Международного союза автомобильного транспорта (IRU), цены на топливо на заправках по-прежнему отражают высокие транспортные и нефтеперерабатывающие издержки предыдущих месяцев. Любая корректировка цен, если таковая произойдет, будет распределена во времени, а транспортная отрасль должна оплачивать свои счета здесь и сейчас. Для компаний, работающих с денежными резервами, достаточными на несколько недель, каждый месяц повышения цен на топливо без возможности переложить их на потребителей представляет собой реальный риск потери ликвидности.
Перспектива бизнес-рисков: кто подвержен наибольшему риску?
С точки зрения анализа рисков для партнеров – что крайне важно для читателей EURODEBT.eu – текущая ситуация на рынке дизельного топлива создает несколько явных групп повышенного риска в секторе транспорта и логистики.
Малые и средние транспортные компании (МСП)
Этот сегмент наиболее уязвим к описанной турбулентности. Небольшие транспортные компании по своей природе имеют более низкую маржу, ограниченные капитальные резервы и меньшую переговорную силу при заключении контрактов. Им не хватает возможности хеджировать свои риски на фьючерсных рынках или заключать долгосрочные контракты на поставку топлива с крупными поставщиками. Многие из них уже работают на уровне безубыточности при текущих рыночных ценах. Продолжающееся давление на издержки в ближайшие месяцы, вероятно, приведет к увеличению задержек с платежами, продлению сроков оплаты поставщикам и субподрядчикам и, как следствие, к волне банкротств в этом сегменте.
Перевозчики с контрактами, привязанными к нефтяному индексу
Компании, заключившие долгосрочные контракты с пунктами о топливе, привязанными к ценам на нефть марки Brent, а не к фактическим ценам на дизельное топливо, вскоре могут оказаться в крайне затруднительном положении. По мере снижения цен на нефть и сохранения высоких цен на дизельное топливо, маржа резко сокращается. Пересмотр структуры пунктов о топливе во всех действующих контрактах должен стать приоритетной задачей как для перевозчиков, так и для поставщиков транспортных услуг, обеспокоенных стабильностью своих цепочек поставок.
Операторы, зависящие от маршрутов в Западную Европу
Компании, активно использующие автомобильные дороги Германии, Нидерландов, Дании и Австрии, несут непропорционально большие затраты на топливо по сравнению с конкурентами, работающими в более дешевых коридорах Восточной и Южной Европы. Этот дисбаланс затрат может стать решающим фактором при определении конкурентного преимущества или его отсутствии в тендерах на логистические контракты.
Инфляционный риск для всей экономики.
Последствия кризиса поставок дизельного топлива затронут не только транспортную отрасль. Дизельное топливо жизненно необходимо для значительной части реальной экономики: сельского хозяйства, строительства, промышленного отопления и служб доставки «последней мили». Рост транспортных расходов напрямую влияет на цены практически всех товаров, доставляемых в магазины и на склады.
В предстоящие зимние месяцы, когда спрос на дизельное топливо сезонно возрастает, а запасы остаются низкими, существует реальный риск устойчивого инфляционного давления, вызванного ростом цен на энергоносители и транспортные услуги. Аналитики Goldman Sachs и S&P Global Energy оценивают, что риск структурно высоких цен в результате физического дефицита в настоящее время выше для дизельного топлива, чем для самой нефти, что делает эту категорию товаров уникальным макроэкономическим фактором риска.
Что должны предпринять риск-менеджеры сейчас?
В условиях описанного сценария профессиональное управление рисками в цепочке поставок и транспортировке требует принятия конкретных превентивных мер:
- Аудит пункта о топливе — Проверка всех действующих контрактов на предмет того, основана ли индексация на цене нефти или фактической цене дизельного топлива; пересмотр условий при необходимости.
- Контроль за состоянием субподрядчиков — Активная проверка финансовой стабильности малых и средних перевозчиков в портфеле поставщиков; увеличение частоты проверок реестров дебиторской задолженности и агентств бизнес-аналитики.
- Диверсификация цепочки поставок в сфере транспорта — избегать чрезмерной концентрации объемов у одного перевозчика, особенно небольшого, который может не пережить следующие месяцы ценового давления.
- Анализ сценариев затрат — включая варианты бюджетов на 4 квартал 2024 года и 1 квартал 2025 года, предполагающие дальнейшее повышение цен на дизельное топливо на 10–20 процентов по сравнению с текущим уровнем.
- Обзор условий оплаты — рассматривается возможность сокращения сроков оплаты для небольших перевозчиков в качестве меры по поддержанию их ликвидности в обмен на гарантию непрерывности обслуживания маршрутов.
Итог
Европейский рынок дизельного топлива вступает в зимний период с исторически низкими запасами, нарушенными цепочками поставок и без государственной поддержки цен, которая смягчала ценовые шоки в предыдущие годы. Сочетание этих факторов, наряду с неизменными розничными ценами, растущим расхождением между ценами на нефть и дизельное топливо и падением спотовых ставок фрахта, создает особенно неблагоприятные условия для логистических компаний, особенно для предприятий малого и среднего бизнеса.
Для риск-менеджеров и владельцев транспортных компаний сигнал ясен: время реактивного управления этой угрозой прошло. Настало время для упреждающих превентивных мер — как в плане собственных финансов, так и в проверке деловых партнеров. Компании, которые пренебрегают мониторингом состояния своих транспортных субподрядчиков в ближайшие месяцы, могут неожиданно оказаться без логистических мощностей в самый неподходящий момент — в разгар зимнего пика производства.




