

Отмена беспошлинного импорта из Китая: ЕС вводит сбор в размере 3 евро за посылку с 1 июля 2026 года.
С 1 июля 2026 года каждая посылка, импортируемая в ЕС из третьих стран и стоимостью менее 150 евро, будет облагаться фиксированной таможенной пошлиной в размере 3 евро. Европейская комиссия опубликовала подробные исполнительные правила, регулирующие этот механизм, тем самым положив конец многолетнему освобождению от таможенных пошлин, которое способствовало массовому мошенничеству путём занижения стоимости товаров. У логистических операторов и курьерских компаний ограничено время для внедрения новых требований в таможенные системы, чтобы избежать задержек и финансовых санкций.
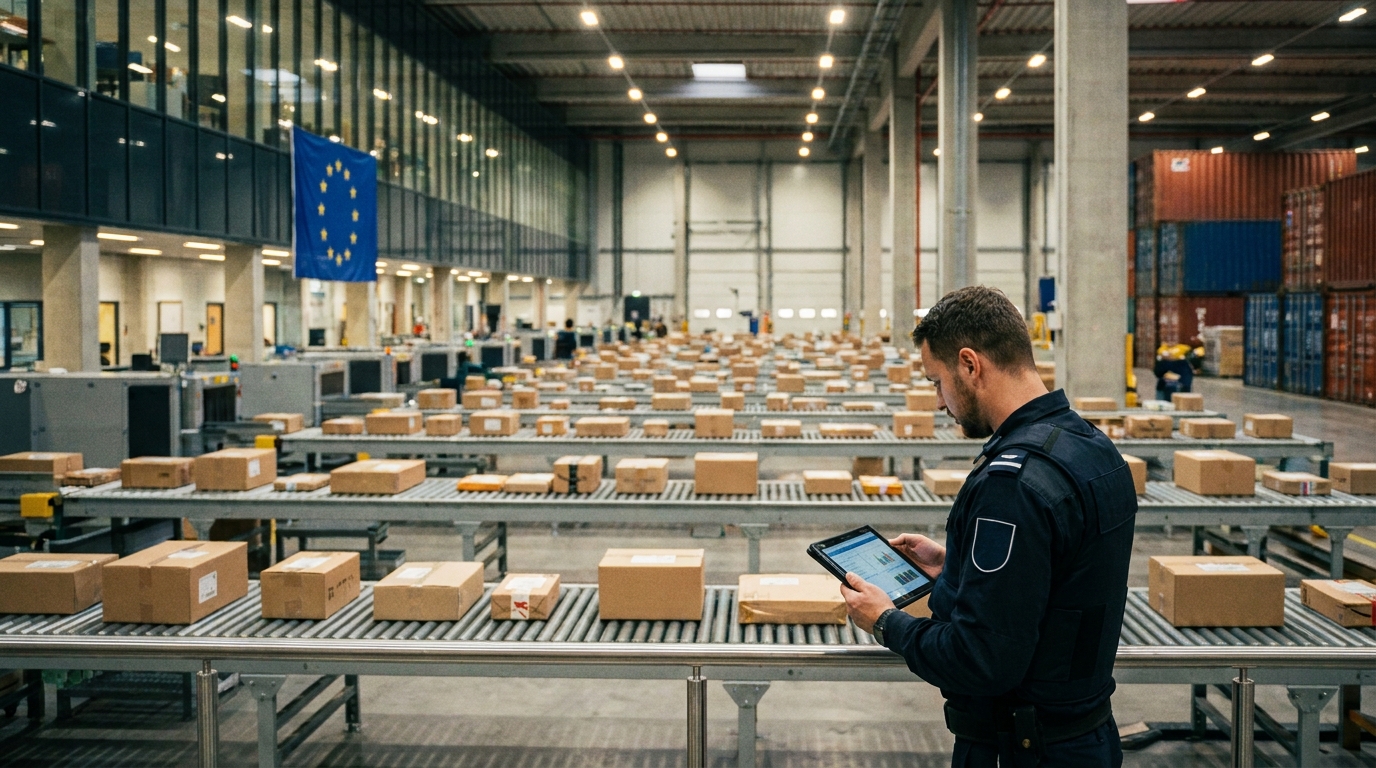
С 1 июля 2026 года на каждую посылку, ввозимую в Европейский Союз из третьих стран, стоимостью менее 150 евро, будет распространяться фиксированная таможенная пошлина в размере 3 евро. Европейская комиссия опубликовала подробные правила реализации этого механизма — Имплементационный регламент (ЕС) 2026/1200 от 5 июня 2026 года, — формализующий одно из наиболее значительных изменений в таможенном законодательстве ЕС за последнее десятилетие. Для транспортных компаний, логистических операторов и торговых платформ это означает срочную адаптацию процессов и ИТ-систем.
Долгосрочные льготы по таможенным пошлинам уходят в прошлое.
В течение многих лет импорт мелких товаров из стран, не входящих в ЕС, был полностью освобожден от таможенных пошлин при условии, что стоимость отправления не превышала 150 евро. Этот механизм изначально был призван упростить таможенное оформление и снизить бюрократическую нагрузку, связанную с обработкой небольших потребительских посылок. В то время, когда трансграничная электронная коммерция была нишевым явлением, это решение работало бесперебойно и без серьезных споров.
Однако стремительный рост электронной коммерции, особенно со стороны азиатских платформ, таких как Shein, Temu и AliExpress, сделал старую систему уязвимой для массовых злоупотреблений. В 2024 году, приблизительно... 4,6 миллиарда посылок низкой стоимостиПочти 91% из которых поступало из Китая. Масштабы этого явления означали, что миллиарды евро незадекларированных товаров ежегодно пересекали порог в 150 евро, избегая как таможенных пошлин, так и, зачастую, НДС.
К наиболее распространенным способам обхода закона относились: преднамеренное занижение таможенной стоимости товары, указанные в транспортных документах, и искусственное разделение порядков Разделение на более мелкие партии, так что каждая из них попадала в лимит, дающий право на освобождение от требований. Такая практика искажала конкуренцию на европейском розничном рынке, ставя местных предпринимателей в невыгодное положение по сравнению с импортерами, которые не соблюдали действующие правила.
Регламент 2026/1200 – что именно меняется?
Имплементационный регламент Комиссии (ЕС) 2026/1200 официально вступил в силу 9 июня 2026 года, но его практическое применение начнется с нового квартала, то есть с 1 июля 2026 года. Эти положения представляют собой техническую и процедурную надстройку над более ранним Регламентом Совета (ЕС) 2026/382, который официально отменил таможенные льготы для грузов низкой стоимости.
Новые правила вводят ряд ключевых операционных изменений, важных для каждой организации, занимающейся импортом товаров в ЕС:
- Фиксированная таможенная пошлина в размере 3 евро за единицу товара. — взимается с каждой отправки стоимостью менее 150 евро, независимо от ее содержимого или страны доставки. Плата рассчитывается автоматически и не заменяет НДС, а взимается дополнительно к нему.
- Измененные правила комплексной гарантии — Новые правила позволяют использовать общие гарантии при выпуске товаров в свободное обращение по специальной процедуре IOSS (Импортный единик-магазин), что является существенным операционным удобством для крупных логистических операторов.
- Идентификация компетентных таможенных органов — Для грузов, не подпадающих под действие процедуры IOSS, таможенная декларация на выпуск в свободное обращение должна быть подана в таможенное управление в Государство-член, куда направляются товарыЦель этого изменения — предотвратить несоответствия между местом таможенного оформления и местом взимания НДС, которые являлись источником многочисленных процедурных сложностей.
- Новые требования к данным для таможенных деклараций. — В измененном Приложении B к таможенным правилам вводятся дополнительные поля и процедуры отчетности, позволяющие автоматизировать сбор в размере 3 евро. Операторы, чьи ИТ-системы не готовы к обработке этих данных, могут столкнуться со значительными проблемами при таможенном оформлении.
IOSS и НДС – что остается неизменным?
Стоит подчеркнуть, что новые таможенные правила они не изменяют существующую систему НДС. или правила дистанционной торговли. Процедура IOSS, внедренная в июле 2021 года в рамках пакета реформ НДС для электронной коммерции, продолжит действовать в соответствии с действующими правилами. Продавцы, зарегистрированные в IOSS, будут продолжать уплачивать НДС с товаров, проданных непосредственно в рамках этой процедуры, а новая таможенная пошлина в размере 3 евро будет добавляться к сделке отдельной суммой.
Для компаний, не входящих в ЕС и не использующих систему IOSS, ответственность за уплату таможенных пошлин и НДС ляжет на почтовую или курьерскую службу, выступающую в качестве таможенного брокера. Это создает дополнительную административную нагрузку для перевозчиков и экспедиторов, которые должны быть готовы выполнять эту роль для тысяч отправлений в день.
Переходный период – что будет после 2028 года?
Важным контекстом всей реформы является ее временный характерПлата в размере 3 евро не является постоянным решением – это временное решение, которое будет действовать до полного запуска проекта. Центр таможенных данных ЕСВнедрение этой системы запланировано на середину 2028 года. После ее реализации стандартные таможенные пошлины, размер которых зависит от категории товара и страны происхождения, заменят действующую фиксированную ставку.
Центр таможенных данных ЕС является ключевым элементом более широкой реформы таможенного законодательства ЕС. Новая платформа призвана обеспечить полную цифровизацию и централизацию таможенных данных, устраняя фрагментацию информации между государствами-членами. Для логистической отрасли это означает новую волну системных изменений, к которым предприятия должны подготовиться заранее.
Последствия для логистических и экспедиторских компаний.
С точки зрения транспортных и логистических компаний, работающих на европейском рынке, реформа создает ряд специфических операционных проблем, требующих незамедлительных действий:
- Интеграция ИТ-систем Необходимо обновить таможенные системы и системы управления складом (WMS), чтобы они автоматически рассчитывали сбор в размере 3 евро, поддерживали новые поля в таможенных декларациях и обрабатывали платежи от имени клиентов. Задержки в реализации могут привести к блокировке пунктов пропуска на границах ЕС.
- Процедуры таможенного оформления — Изменение обязанности подавать декларации в таможенное управление страны назначения (для грузов, отправляемых за пределы ИОСС) требует пересмотра и обновления существующих логистических процедур, особенно для операторов, обслуживающих многонациональные сети дистрибуции.
- Управление гарантийным обслуживанием — Компаниям, использующим процедуру IOSS, следует оценить возможности и преимущества новых комплексных гарантийных положений, которые могут оптимизировать денежный поток при обработке больших объемов грузов.
- Общение с клиентами — Логистические компании, обслуживающие импортеров, должны четко информировать об изменениях в стоимости и процедурах, особенно малые и средние предприятия, которые могут не знать о новых таможенных обязательствах.
- Риск штрафов и задержек — Несоблюдение новых требований к данным в таможенных декларациях может привести не только к задержкам доставки, но и к наложению финансовых штрафов со стороны таможенных органов.
Влияние на рынок электронной коммерции и конкуренцию
Реформа меняет правила игры на европейском рынке электронной коммерции. Хотя комиссия в размере 3 евро за одну посылку может показаться небольшой, ее влияние на прибыльность бизнес-моделей, основанных на массовом импорте очень дешевых товаров из Азии, может быть значительным. Маржа на товары стоимостью в несколько евро — типичная для таких платформ, как Temu или Shein — значительно сократится, особенно если таможенная пошлина будет суммироваться с административными расходами продавца и перевозчика.
Европейские розничные торговцы и производители, годами жаловавшиеся на недобросовестную конкуренцию со стороны азиатских платформ, рассматривают реформу как шаг в правильном направлении. Хотя выравнивание таможенных условий не решит всех проблем, связанных с демпингом цен, оно пресечет наиболее вопиющие механизмы уклонения от уплаты НДС, которые годами предоставляли импортерам, не регистрирующимся в качестве плательщиков НДС и занижающим таможенные пошлины, неоправданное конкурентное преимущество.
Однако следует отметить, что реформа также несет в себе риск увеличения затрат для европейских потребителей, совершающих покупки за рубежом, и ее эффективность в сокращении таможенного мошенничества будет зависеть от последовательного соблюдения правил национальными таможенными администрациями – особенно в контексте огромных объемов посылок, ежедневно пересекающих границы ЕС.
Оценка бизнес-рисков – на что следует обратить внимание?
Для риск-менеджеров и лиц, принимающих решения в транспортных и логистических компаниях, таможенная реформа, вступающая в силу 1 июля 2026 года, создает ряд областей повышенного риска, на которые следует обратить внимание:
- Операционный риск: Неспособность адаптировать ИТ-системы к новым требованиям к данным до 1 июля 2026 года может парализовать работу таможенных служб и привести к масштабным задержкам поставок и потере доходов.
- Финансовый риск: Компании, выступающие в качестве таможенных брокеров для грузов, отправляемых за пределы ИОСС, несут ответственность за правильный расчет и уплату таможенных пошлин – ошибки могут привести к финансовым штрафам и претензиям со стороны клиентов.
- Репутационный риск: Задержки в доставке, вызванные оперативной неподготовленностью, могут серьезно навредить отношениям с клиентами, особенно в сегменте электронной коммерции, где время доставки является ключевым параметром.
- Регуляторные риски в перспективе до 2028 года: Временный характер сбора в размере 3 евро означает, что компаниям теперь необходимо планировать следующий этап адаптации своих систем к полной таможенной реформе, связанной с запуском Европейского центра таможенных данных.
Компании, которые воспримут предстоящие изменения как катализатор для всесторонней модернизации своих таможенных процессов, смогут не только избежать рисков, но и создать устойчивое операционное преимущество перед конкурентами, которые медлят с адаптацией. В логистической отрасли, где маржа невелика, а издержки от ошибок высоки, проактивный подход к управлению соблюдением нормативных требований становится ключевым элементом бизнес-стратегии.




