

США рассматривают возможность запрета на экспорт дизельного топлива. Европа может остаться без топлива — что это будет означать для транспортной отрасли?
Администрация Трампа рассматривает возможность введения 90-дневного запрета на экспорт дизельного топлива из Соединённых Штатов — шага, который мог бы перекрыть почти половину трансатлантических поставок дизельного топлива в Европу. Старый Свет после закрытия нескольких десятков нефтеперерабатывающих заводов и потери поставок из России и с Ближнего Востока сегодня структурно зависит от американского топлива. Для европейских транспортных компаний это означает риск резкого роста цен, физической нехватки топлива на заправках и потери финансовой ликвидности перевозчиками. Риск-менеджерам следует действовать уже сейчас.
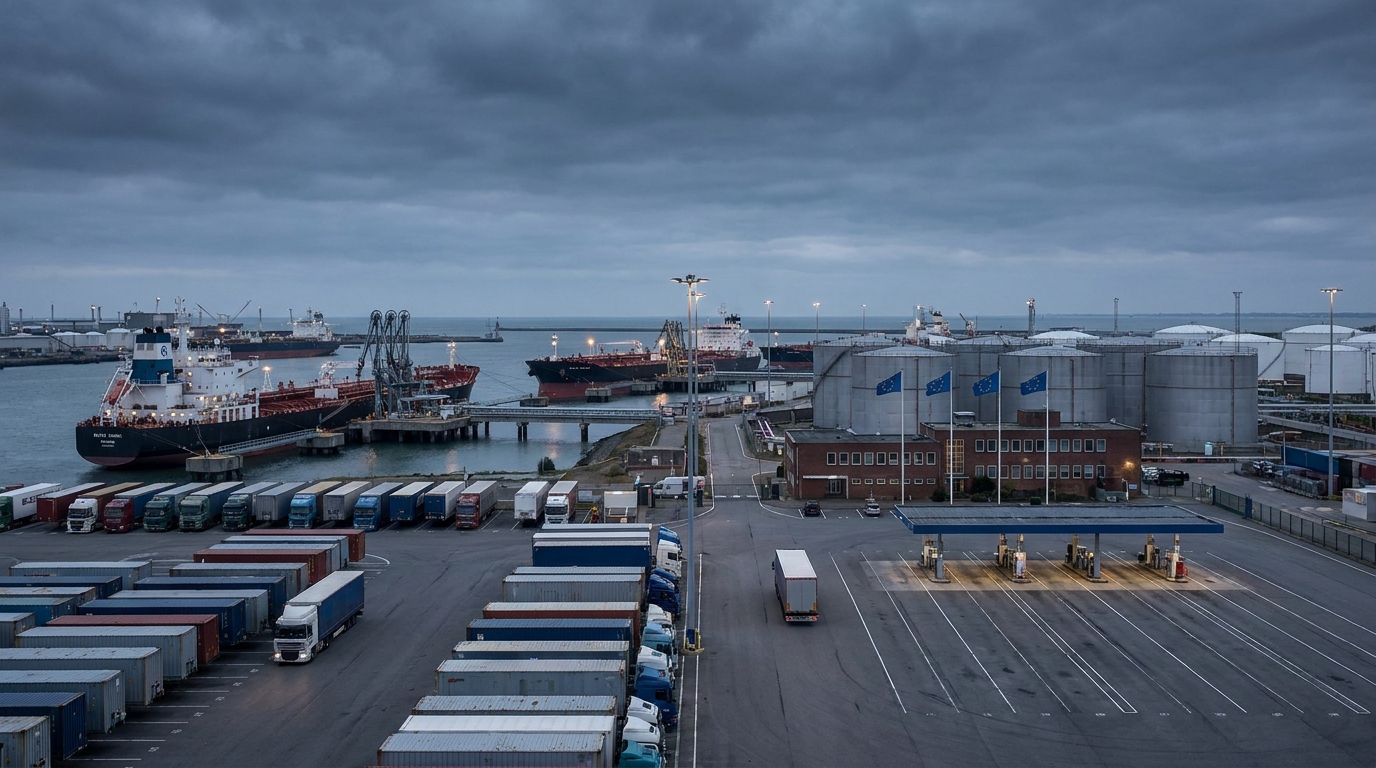
В третьем квартале 2026 года мир транспорта и логистики прикован к одному решению, последствия которого — в случае его реализации — могут перевернуть европейский рынок грузоперевозок так, как это не случалось со времен энергетического кризиса, вызванного войной на Украине. Администрация президента Дональда Трампа проводит углубленные исследования возможности введения 90-дневного запрета на экспорт дизельного топлива из США. Министр финансов Скотт Бессент публично подтвердил, что работа ведется, и решение может быть принято в любой момент. Для европейских судоходных компаний, логистических операторов и риск-менеджеров это означает одно: они должны подготовиться к сценарию, при котором почти половина морских перевозок дизельного топлива в Европу из-за пределов региона просто прекратится.
Как Европа попала в ловушку зависимости от американского дизельного топлива?
Чтобы в полной мере понять серьезность ситуации, необходимо вернуться на десяток лет назад и проследить, как Старый континент постепенно утратил свои возможности по переработке сырой нефти. За последние полтора десятилетия, под влиянием жесткого ужесточения стандартов выбросов и давления со стороныrodoИз-за давления и роста эксплуатационных расходов в Европейском Союзе было закрыто или окончательно выведено из эксплуатации около 30 нефтеперерабатывающих заводов. Данные Concawe, головной организации европейской нефтеперерабатывающей промышленности, указывают на то, что эти закрытия привели к потере перерабатывающих мощностей в размере 250 000–300 000 баррелей в сутки.
Простое закрытие устаревших или нерентабельных заводов не стало бы катастрофой — при условии, что Европа сохранила бы альтернативные каналы поставок готового топлива. Тем временем Старый континент терял их один за другим. В течение многих лет Россия была основным поставщиком дизельного топлива — дешевого, близко расположенного и в огромных объемах. Начало полномасштабного вторжения в Украину в 2022 году и последующее эмбарго на российские нефтепродукты перекрыли этот поток. Напряженность на Ближнем Востоке нанесла еще один удар. Еще в 2025 году поставки из региона Персидского залива покрывали примерно 41% всего импорта дизельного топлива в ЕС. Эскалация конфликта между США и Ираном и сбои в работе ключевых морских коридоров привели к сокращению экспорта из этого региона до ничтожной доли от прежних объемов.
В этом геополитическом вакууме Соединенные Штаты стали своего рода вентилятором для Европы. По состоянию на август 2026 года на США приходилось примерно половина всего европейского морского импорта дизельного топлива из-за пределов региона — почти 520 000 баррелей в день, пересекающих Атлантику. Эта цифра говорит сама за себя: исключение одного поставщика из уравнения создает разрыв, который не может быть быстро или легко преодолен.
Почему Вашингтон рассматривает возможность введения эмбарго — и что является его причиной?
Крайне важно понимать, что потенциальный запрет на экспорт не является ни политическим жестом в отношении Европы, ни частью более широкой дипломатической стратегии. У американской стороны есть очень конкретные, реальные и неотложные внутренние причины.
Управление энергетической информации США (EIA) бьет тревогу: запасы дистиллятов на восточном побережье США упали до самого низкого уровня с 1990 года. Тем временем отечественные нефтеперерабатывающие заводы работают почти на полную мощность — на 98%. Нет никакого буфера, никаких резервных мощностей, которые можно было бы задействовать в случае внезапного скачка спроса. И такой скачок не только вероятен, но и неизбежен. Осень и зима означают увеличение спроса на мазут и топливо для сельскохозяйственного сектора, который сейчас вступает в очередной цикл сбора урожая и послеуборочной обработки.
На ценовом уровне ситуация для американских потребителей плачевна. Средняя цена галлона (3,79 литра) бензина выросла на 91 цент за один месяц, превысив 6,52 доллара — более чем на 2,80 доллара выше, чем годом ранее. Эти показатели беспрецедентны за последние десятилетия, что усиливает политическое давление на администрацию с целью принятия решительных мер. В данном контексте экспортное эмбарго является ответом на внутренний призыв к «дешевому дизельному топливу для Америки», а не направлено против какого-либо конкретного торгового партнера.
Как запрет на экспорт повлияет на цены на дизельное топливо в Европе?
Европейские топливные рынки уже функционируют в экстремальных условиях. Средняя цена дизельного топлива в Европейском союзе в сентябре 2026 года достигла примерно 2,26 евро за литр — рекордного уровня, который не под силу ни одной антиинфляционной защите, поскольку большинство государств-членов уже отказались от них, не имея бюджетных средств для их поддержания.
Аналитики топливного рынка сходятся во мнении: внезапное прекращение поставок из США приведет к росту цен на дизельное топливо в Европе еще на 30% в относительно короткие сроки. Эффект от сокращения поставок будет незамедлительным — рынок начнет учитывать дефицит в 520 000 баррелей в день еще до того, как возникнет фактическая физическая нехватка на заправках. Фьючерсные цены резко взлетят, что приведет к снижению оптовых, а затем и розничных цен.
Стоит подчеркнуть, что альтернативные источники поставок пока не готовы заменить американское топливо. Индия — в настоящее время второй по величине восточный поставщик дизельного топлива в Европу — обеспечивает лишь около 60% импорта из этого источника, что составляет всего 200 000 баррелей в день. Расчеты беспощадны: даже если Индия немедленно удвоит свои поставки в Европу — что логистически и физически невозможно в столь короткие сроки — образовавшийся дефицит, вызванный поставками из США, не будет восполнен.
Транспортная отрасль: экзистенциальный риск, а не операционный.
Для риск-менеджеров в транспортных и логистических компаниях этот сценарий следует рассматривать не как операционную угрозу, а как угрозу существованию части рынка. Топливо является основой расчета затрат любого перевозчика — в зависимости от сегмента, структуры автопарка и маршрутной сети, на него приходится от 25% до 40% общих операционных расходов. Резкое повышение цен на 30% автоматически усиливает давление на маржу, которая и без того структурно низка в автомобильных перевозках.
Сценарий топливного кризиса порождает несколько взаимосвязанных рисков, которые необходимо анализировать совместно:
- Риск физической нехватки топлива: В условиях резкого дефицита предложения и панических закупок запасов крупными компаниями, небольшие транспортные фирмы могут столкнуться с серьезными трудностями при заправке своих грузовиков, особенно в регионах с плохим транспортным сообщением с крупными топливными узлами.
- Ценовые и договорные риски: Компании, заключившие долгосрочные контракты на транспортные услуги без положений о топливе или с положениями, не соответствующими масштабам потенциального роста, окажутся в критической ситуации – им придется предоставлять услуги ниже себестоимости.
- Риск финансовой ликвидности: Резкое повышение цен на топливо негативно скажется на денежном потоке, особенно если оно совпадет с задержками платежей со стороны клиентов – а это уже не абстрактный сценарий в нынешних рыночных условиях.
- Каскадные риски в цепочках поставок: Рост транспортных расходов приводит к удорожанию доставки товаров, что, в свою очередь, замедляет спрос и в конечном итоге влияет на объемы перевозок, создавая порочный круг.
- Риск неплатежеспособности подрядчика: Компании, которые мы в настоящее время считаем финансово стабильными, в условиях топливного кризиса могут в течение нескольких недель оказаться на грани потери ликвидности. Необходимо срочно обновить оценки кредитного риска в отрасли транспортировки и хранения нефти и газа.
Ответ Европейского союза – варианты и их ограничения
Европейская комиссия и международныеrodoМеждународное энергетическое агентство (МЭА) осознает серьезность ситуации. МЭА официально предупредило, что в ближайшем будущем рынок дизельного топлива останется структурно недофинансированным со стороны предложения. На практике у ЕС есть несколько путей реагирования, ни один из которых не является простым или быстрым.
Диверсификация источников поставок
Теоретически Европа могла бы ускорить сотрудничество с альтернативными поставщиками — прежде всего с Индией и отдельными странами Северной Африки. На практике это требует пересмотра контрактов, адаптации портовой и терминальной инфраструктуры и, прежде всего, времени. При 90-дневном периоде эмбарго это время становится роскошью, которой у нас нет.
Высвобождение стратегических резервов
Государства-члены и МЭА могут принять решение о высвобождении стратегических резервов, что частично смягчит последствия шока предложения. Однако это временная мера — резервы конечны, и их восстановление в нынешних рыночных условиях будет чрезвычайно дорогостоящим.
Административные лимиты потребления
Наиболее радикальным и одновременно наиболее разрушительным вариантом для транспортной отрасли является введение административных ограничений на потребление дизельного топлива. Аналогичные решения рассматривались во время газового кризиса 2022 года. В случае с дизельным топливом это стало бы прямым ударом по всей логистической цепочке — от сельского хозяйства и строительства, через розничную торговлю, до международных перевозок.rodoпочему
Ускорение инвестиций в нефтеперерабатывающие заводы
Дискуссии о возобновлении или расширении европейских нефтеперерабатывающих мощностей вновь поднимаются в Брюсселе всякий раз, когда возникает энергетический кризис. Однако запуск нового нефтеперерабатывающего завода или значительное расширение существующего — это инвестиции, измеряемые миллиардами евро и годами, а не неделями или месяцами.
Перспектива бизнес-рисков: что делать сегодня?
Независимо от того, примет ли администрация Трампа в конечном итоге решение о введении запрета на экспорт, анализ рисков для участников отрасли TSL (Tax-Level Retiremental Diesel) ясен: структурная зависимость Европы от внешних поставок дизельного топлива не исчезнет с окончательной отменой эмбарго. Мы останемся в зоне повышенного риска, связанного с топливом, по крайней мере, в течение следующих нескольких лет.
Транспортно-логистическим компаниям следует уже сейчас предпринять конкретные действия:
- Аудит договоров и положений, касающихся топлива: Проанализируйте все действующие контракты на предмет индексации и положений, касающихся топлива, — проверьте, действительно ли они защищают от масштабов повышения цен, которые мы наблюдаем.
- Оценка поставщиков и подрядчиков: Проанализируйте финансовое состояние ключевых деловых партнеров. Топливный кризис может быстро выявить скрытые проблемы с ликвидностью у субподрядчиков и клиентов.
- Обеспечение поставок топлива: По возможности, рассмотрите возможность создания собственных топливных резервов – покупка и хранение дизельного топлива по текущим ценам может оказаться выгодным в условиях предстоящего повышения цен.
- Фьючерсные контракты и инструменты хеджирования: Крупным компаниям следует рассмотреть возможность хеджирования цен на топливо через фьючерсные рынки или покупку опционов – это доступные инструменты, которые до сих пор редко используются в отрасли ТСЖ в Польше и регионе Центральной и Восточной Европы.
- Аварийный сценарий в управлении автопарком: Разработайте план по снижению расхода топлива – оптимизируйте маршруты, сократите время работы двигателя на холостом ходу и в первую очередь выводите из эксплуатации наименее эффективные транспортные средства.
Резюме: Время для управления рисками, а не для ожидания.
Потенциальный 90-дневный запрет на экспорт дизельного топлива из США станет беспрецедентным испытанием для европейской судоходной отрасли. Европа попала в структурную ловушку: она закрыла собственные нефтеперерабатывающие заводы, потеряла поставки из России и лишилась гарантированного доступа к рынкам Ближнего Востока. В результате почти половина поставок дизельного топлива в Атлантику теперь поступает из одного источника: США. Такая концентрация рисков должна была вызвать тревогу гораздо раньше.
Для риск-менеджеров посыл ясен: мы не можем управлять рисками, которые не измеряем. Пришло время обновить модели оценки рисков контрагентов в отрасли страхования жизни и здоровья, пересмотреть бюджетные предположения и заключить контракты на решения по хеджированию. Рынки не ждут политических решений — они реагируют еще до объявления эмбарго.
Платформа EURODEBT.eu будет постоянно отслеживать ситуацию и сообщать о любых существенных изменениях, включая возможные решения Вашингтона, реакцию Европейской комиссии и изменения в оценке рисков платежеспособности предприятий сектора автомобильного транспорта в Европе.




